Поиск

Евротранс. Куда едет этот поезд?

ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.


Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.

Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.

В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.

И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.


🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.

В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.


$EUTR

Евротранс. Куда едет этот поезд?

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

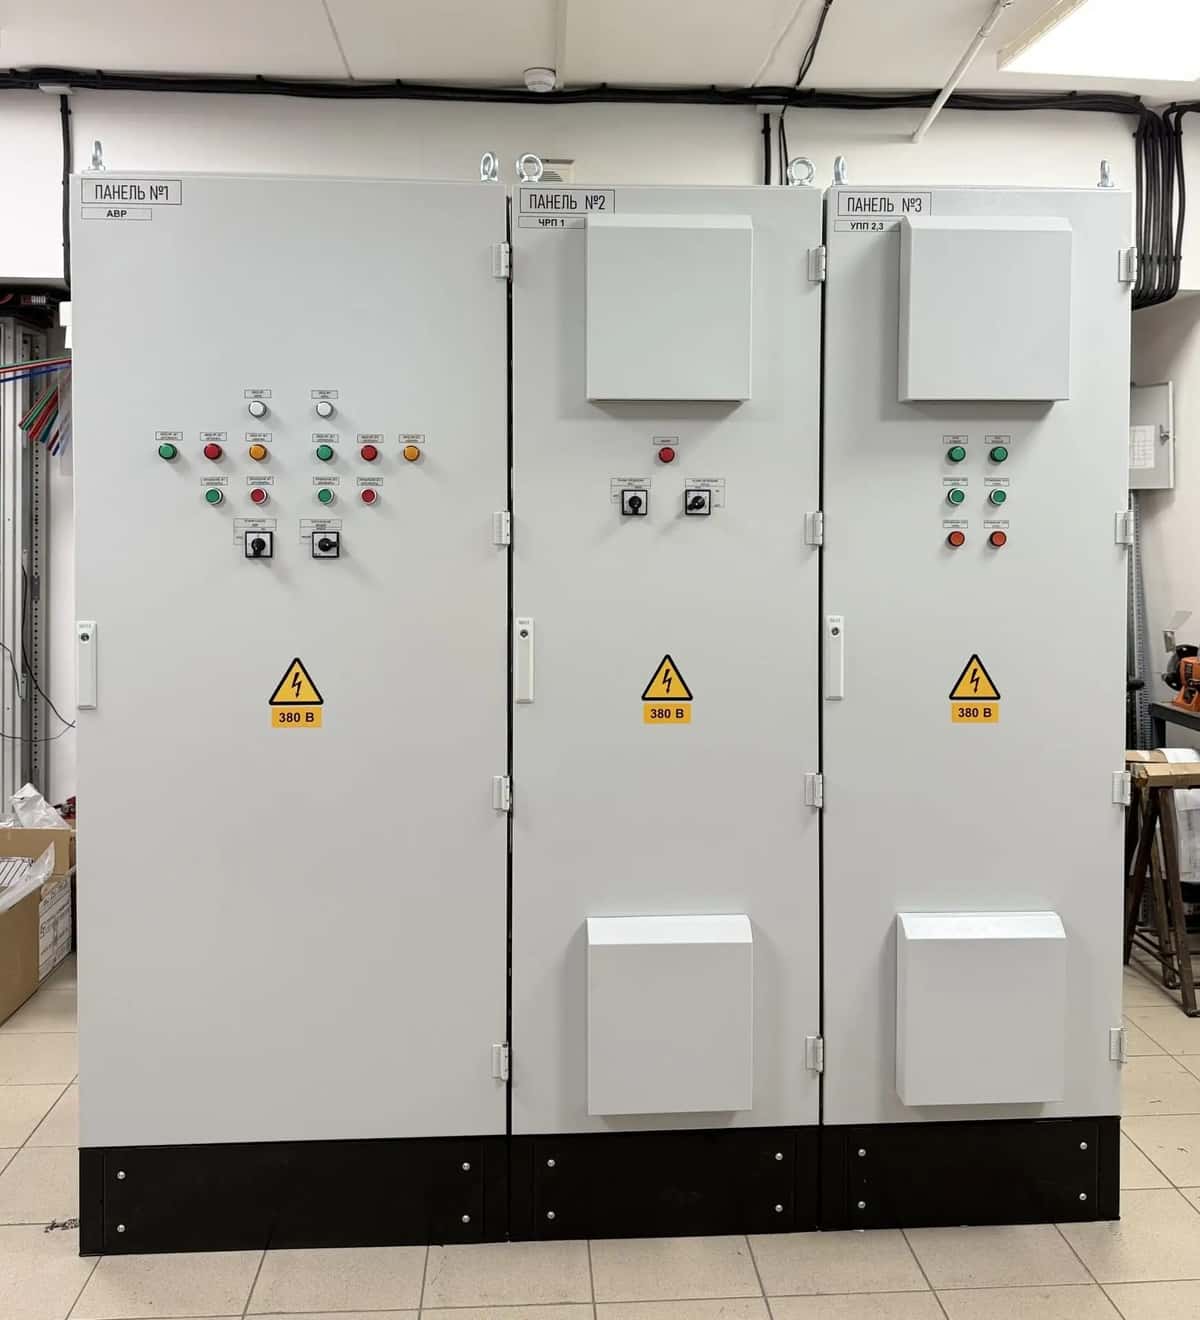
Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.

На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.


Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026

Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026

Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.

Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.


Об итогах участия  в XI Международном промышленно-энергетическом форуме TNF 2026

🪙 Минфин меняет условия Семейной ипотеки: Ставка по «Семейной ипотеке» с 1 октября составит от 2% до 12% в зависимости от числа детей и региона.

Самые выгодные условия для семей с 5 и 5+ детей для регионов. В Москве и Санкт-Петербурге условия хуже, зато размер ипотеки не 10, а 18 млн.
Видимо это должно как то увеличить рождаемость.
Застройщикам может стать тяжелее. Хотя изменение ипотеки уже в начале этого года привело к росту продаж у отдельных компаний. $APRI $SMLT $PIKK

Ну и как обычно, новые налоги.

🪙 В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%), — следует из предложений Минфина по бюджету.
$GMKN $PLZL $RUAL

🪙 Расходы на защиту объектов от дронов хотят включить в тарифы и налоги для россиян.
С таким предложением выступила ФАС. В инициативе говорится о включении в тарифы на электроэнергию затрат сетевых компаний на защиту от БПЛА, военизированную охрану, информационную безопасность и ремонт поврежденных сетей. $FEES

🪙 Минфин предложил облагать дивиденды, проценты по вкладам и доходы от ценных бумаг по единой прогрессивной шкале НДФЛ 13–22%

В общую налоговую базу также предлагается включить доходы от продажи имущества и дарения. Цель — унифицировать налогообложение доходов граждан. По мнению Минфина, это «соответствует целеполаганию введения прогрессивной шкалы НДФЛ».

Изменения не затронут вклады до 1 млн рублей и участников СВО. По оценке ведомства, унификация коснётся около 4 млн человек — не более 6% населения.

🔥Старт продаж в новом доме в район «Деснаречье» с уникальной архитектурой

ГК «А101» открыла продажи квартир в доме № 6 в районе «Деснаречье» в Новой Москве. Проект будет построен по индивидуальному проекту Архитектурной мастерской Максима Атаянца, члена-корреспондента Российской академии архитектуры и строительных наук, заслуженного архитектора России и художника.

🏠 Дом № 6 объединяет два корпуса переменной этажности на 352 квартиры. Более 90% лотов получат нестандартные планировки: две ванные комнаты, мастер-спальни и другие решения, и около 94% – лоджии или балконы. Сами корпуса будут выполнены с современным фасадом из долговечных материалов, который сохранит презентабельный вид на годы, поддерживая ликвидность объекта.

🌳 Двор будет свободен от машин. Въезды в паркинг вынесены на внешние проезды, калитки и ворота оборудованы системой контроля доступа. В результате жители получат тихий двор размером с половину футбольного поля, где деревья, кустарники, цветники и живые изгороди создадут комфортную среду для прогулок.

🚗Для автовладельцев на нижних этажах разместится двухуровневый паркинг на 300 машино-мест. Там же будет 273 кладовых помещения.

📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», он строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим уникальным типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что только усиливает долгосрочную ценность активов.

👨‍👩‍👧‍👦 Сочетание премиальных планировочных решений, надёжных фасадных материалов и закрытой дворовой территории делает дом № 6 отличным местом для семей с детьми, которым важны безопасность, близость к природе и современные инженерные решения.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

Коротко об актуальных темах последних эфиров

Наши CEO Илья Сивцев и CFO Елена Бородкина сходили на эфиры РБК ТВ и Сбер Инвестиций. Поговорили о текущих реалиях рынка, последней отчетности и стратегических точках роста компании. Делимся главным.

🔵 Усиление экосистемы обеспечивает основной рост компании
Мы постоянно увеличиваем число новых клиентов, но обладаем тут высокой базой, поэтому растем не столько за счет этого, сколько благодаря развитию экосистемы. Бизнес «Группы Астра» начинался с операционной системы, а сейчас наша продуктовая линейка дает ценность заказчику со всех сторон IT-инфраструктуры, что обеспечивает дополнительную выручку.

🔵 При высоких ставках заказчики покупают только те продукты, которые быстро окупаются
Чем дольше окупаемость, тем дальше по срокам двигается проект клиента. Инвестпрограммы заказчиков на фоне высоких ставок сократились, а наши показатели – следствие изменений в этих инвестпрограммах. Но остаться без IT-составляющей современные компании не могут, поэтому этот спрос в моменте по нашему мнению переноситься и считается отложенным.

🔵 Мы сосредоточились на развитии доверенного искусственного интеллекта
В решении прикладных AI-задач игроков много. А для IT-инфраструктуры и разработчиков AI-инструментов почти нет. Есть импортные сервисы, которые дают неплохой эффект. Но объекты критической инфраструктуры и многие другие компании, которым особенно важна безопасность, готовы доверять свои данные только защищенным российским IT-решениям.

🔵 Целимся в 30% выручки от международных проектов
К такой доле мы планируем прийти в течение ближайших пяти лет. Стремимся по-честному конкурировать с иностранными компаниями за рубежом. Для этого нужно активно расширять свое международное присутствие. Проект с Мьянмой заметнее всего сейчас, но поставки идут и по другим направлениям.

Записи эфиров и материалы раскрытия:

Сбер: https://vkvideo.ru/live-212347392_456239648
РБК: https://tv.rbc.ru/archive/rynki/6a8fe2ce6406610c80f2d22f

❤️ Ваша #ASTR

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.

Softline ускоряет прибыльность и становится прозрачнее

Softline $SOFL опубликовала финансовые результаты за II кв. и 6 мес. 2026 г. Сегодня обратим внимание не только на рост бизнеса, его нам сейчас обещает, кажется, каждая IT-компания, но и на то, как меняется эффективность Softline.

Что же по цифрам❓

▪️ Оборот во II кв. 28 млрд ₽, +27% г/г. За 6 мес. 2026 г. 53,1 млрд ₽, +15% г/г.
▪️ Валовая прибыль во II кв. 5,4 млрд ₽, +21% г/г. За 6 мес. 2026 г. 11,6 млрд ₽, +16% г/г.
▪️ Скорректированная EBITDA во II кв. 2,6 млрд ₽, +53% г/г. За 6 мес. 2026 г. 4,4 млрд ₽, +27% г/г.
▪️ Чистая прибыль во II кв. 815 млн ₽ против убытка 832 млн ₽ во II кв. 2025 г. За 6 мес. 2026 г. 892 млн ₽ против убытка 88 млн ₽ за 6 мес. 2025 г.

🔷 EBITDA растет быстрее оборота

Во II кв. оборот прибавил 27%, а скорректированная EBITDA 53%. Компания связывает это с оптимизацией затрат, повышением эффективности разработки и внедрением ИИ во внутренние процессы.

ИИ уже применяется при анализе договоров, в CRM, HR и внутренней аналитике. Численность Группы на конец июня около 10 тыс. человек, более 56% сотрудников — инженеры и разработчики. При этом компания отдельно отмечает оптимизацию численности, и эффект уже хорошо виден в динамике EBITDA.

🔷 Больше прозрачности

Напомню, что с 2026 г. Softline начала отдельно раскрывать три кластера, и теперь стало понятнее, из чего именно складывается бизнес.

▫️«Цифровые Решения» включают комплексные IT-проекты, информационную безопасность, облака, инфраструктуру и дистрибуцию. За 6 мес. оборот составил 38,7 млрд ₽, +16% г/г.

▫️fabricaONE.AI объединяет разработку ПО и решений на базе ИИ. Оборот составил 12,5 млрд ₽, +38% в фактическом периметре и +15% на сопоставимой pro forma базе.

▫️«СФ Тех», куда входят высокотехнологичное оборудование, компьютерные системы и лазерные технологии, пока догоняет: оборот 3,2 млрд ₽, -34% г/г. Компания связывает это с ограниченными бюджетами промышленных заказчиков и переносом проектов на II полугодие.

❗️Суммы кластеров напрямую не складываются в общий оборот из-за межкластерных операций, которые за 6 мес. составили 1,3 млрд ₽.

🔷 Рост внутри бизнеса

Собственные решения увеличили оборот на 6%, но их валовая прибыль снизилась на 5%, а рентабельность сократилась с 30,2% до 27,3%. Сторонние решения, наоборот, прибавили 20% по обороту и 36% по валовой прибыли, рентабельность выросла с 17,1% до 19,3%.

То есть эффективность Группы улучшается, хотя собственные высокомаржинальные решения пока не главный источник этого улучшения. Здесь многое будет зависеть от реализации перенесенных проектов.

🔷 Долг и прогнозы

Процентные расходы остаются главным фактором давления на чистую прибыль. Рост долговой нагрузки компания связывает с сезонностью, увеличением потребности в оборотном капитале, более длинными сроками оплаты со стороны части заказчиков и переносом крупных проектов.

Скорр. NetDebt/скорр. EBITDA увеличился с 1,8х до 3,3х, по итогам 2026 г. компания по-прежнему ожидает показатель не выше 2х - во II полугодии долговая нагрузка должна заметно снизиться. При этом остальные ориентиры на год также сохранены: оборот 145–155 млрд ₽, валовая прибыль 30–35 млрд ₽ и скорректированная EBITDA 9–9,5 млрд ₽.

🧐 Итог

Softline постепенно делает сложный бизнес более понятным и сегментированным. Теперь интересно, сможет ли компания сохранить эту последовательность и выполнить заявленные ориентиры.

Сегодня пройдет День инвестора. Пойду послушаю, какие сценарии менеджмент видит на оставшуюся часть года. ✍️ А вы можете написать свои вопросы в комментариях. Постараюсь задать их и позже дать ответы под постом.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Softline ускоряет прибыльность и становится прозрачнее

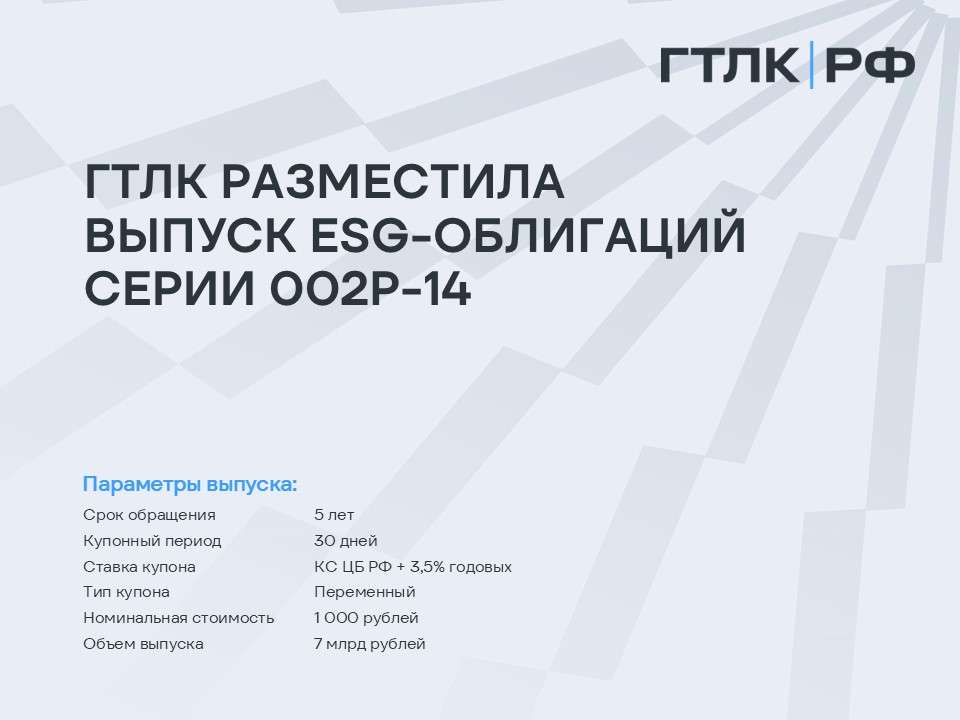
ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) разместила выпуск пятилетних облигаций устойчивого развития (ESG) серии 002P-14, номинированных в рублях на Московской Бирже. В размещении приняли участие частные и институциональные инвесторы. По выпуску предусмотрена оферта через 2 года с даты размещения.

Эксперты рейтинговых агентств АКРА и Эксперт РА присвоили эмиссии 002P-14 кредитные рейтинги на уровне АА-(RU) и ruAA- соответственно.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в первый уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

Привлеченные средства от размещения выпуска ESG-облигаций будут направлены на поддержку проектов, которые улучшают экологию за счет отсутствия прямых выбросов парниковых газов, а также повышают комфорт и безопасность пассажиров.

ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии


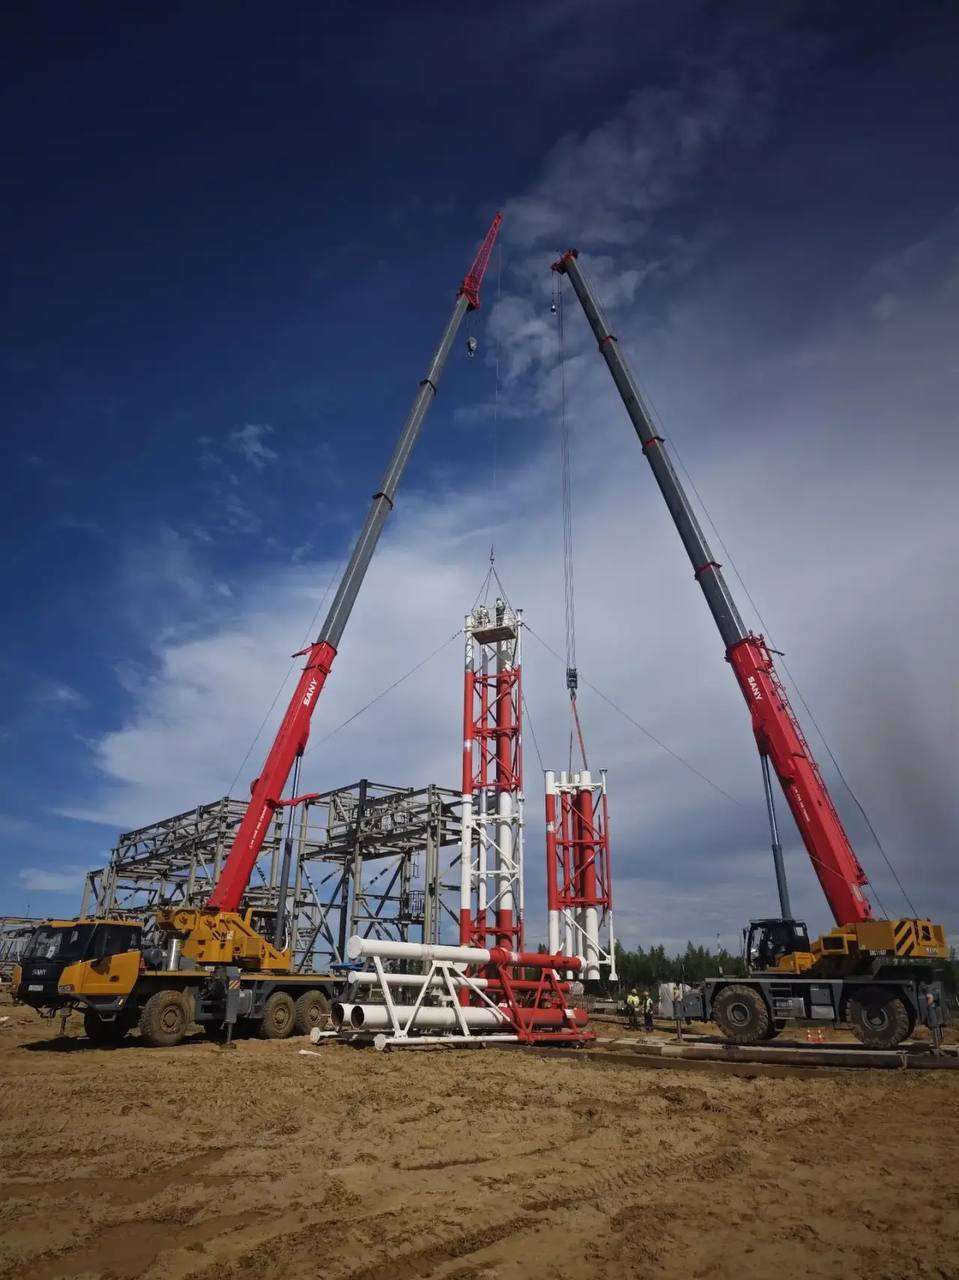
На одном из крупнейших объектов нефтедобычи Восточной Сибири в Республике Саха (Якутия) силами компании «РНГ-Инжиниринг» (ПАО «ЕЭТ», группа «ОМЗ Перспективные технологии») ведутся шефмонтажные работы совмещенной вертикальной факельной установки высотой 40 метров. Оборудование поставлено в комплекте с факельным оголовком, блоками регулирования газа и шкафом управления розжигом. Задача специалистов — обеспечить сборку и подготовку установки к последующему запуску в строгом соответствии с проектной документацией.

Совмещенная факельная установка спроектирована как элемент системы безопасности промысла. Ее назначение — прием и экологичное сжигание периодических, постоянных и аварийных сбросов горючих газов и паров.

Ключевая техническая особенность — способность одновременно утилизировать газы высокого и низкого давления. Конструкция факельного оголовка и внутренняя геометрия ствола исключают взаимное влияние потоков. Это гарантирует безостановочность технологических процессов и безопасность во всем диапазоне эксплуатационных режимов.

Оборудование прибыло на площадку в максимальной заводской готовности, что минимизирует объем сборочных операций в полевых условиях.

Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии

«Северсталь» участвует в строительстве футбольной академии «Динамо» имени Льва Яшина

«Северсталь Стальные Решения» выступит партнером футбольного клуба «Динамо» в проекте строительства Центральной футбольной академии имени Льва Яшина, которая будет возведена на северо-западе Москвы, в районе Южное Тушино. Знаковый проект реализуют с использованием решений на основе высокопрочных и огнестойких сталей.

Компания выполнит полный цикл работ: оптимизационное проектирование, производство металлоконструкций, монтаж и нанесение огнезащиты. В проекте будут использованы высокопрочная сталь Powerweld 420 и огнестойкая C390П, что позволяет снизить металлоемкость и оптимизировать стоимость за счет высоких прочностных характеристик. Конструкции из C390П позволят снизить огнезащитный слой и затраты на нанесение. Общий объем поставки превысит 4 тыс. тонн. Первая поставка запланирована на осень 2026 года. Металлоконструкции произведут на площадке в Обнинске.

«Северсталь» участвует в строительстве футбольной академии «Динамо» имени Льва Яшина

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!

✏️ «Группа Астра» посетила крупную международную конференцию об искусственном интеллекте (Группа Астра)

World Artificial Intelligence 2026 прошла в Китае. Мы провели там ряд встреч с технологическими партнерами, а также представили свои ИИ-решения: намерены развивать международный технологический диалог и дальше.

✏️ «Группа Астра» обсудила с Консорциумом исследований безопасности технологий ИИ развитие своих решений (Группа Астра)

Мы представили участникам консорциума свои продукты и практические наработки, а также рассказали о том, как обеспечивается ИИ-безопасность. Цель таких встреч – делиться навыками, чтобы выстраивать максимально доверенную экосистему.

✏️ Минцифры раскрыло детали Шанхайского соглашения по искусственному интеллекту (Коммерсант)

Россия подписала в Китае международное соглашение в области ИИ. Оно не предполагает обязательства по использованию конкретных ИИ-моделей, но предусматривает совместные исследования и «пилоты» Китая, России, Бразилии и других стран.

❤️ Ваша #ASTR
#дайджест

💊 ПРОМОМЕД начал новый этап клинического изучения препарата Эсперавир®*

В июне 2026 года ПРОМОМЕД начал многоцентровое проспективное пострегистрационное исследование ЭСПЕРАНСА, которое пройдет в условиях реальной клинической практики. Программа направлена на изучение препарата Эсперавир® в условиях реальной клинической практики.

🧬 Вирусы гриппа и ОРВИ постоянно эволюционируют. Именно поэтому важно своевременно подтверждать эффективность и безопасность противовирусных препаратов в актуальных эпидемиологических условиях. Эсперавир® подавляет размножение вируса за счет нарушения работы РНК-полимеразы, создающей новые вирусные частицы. Препарат уже прошел клинические исследования, а новый этап изучения позволит получить дополнительные данные о возможных случаях его применения в условиях реальной клинической практики и усилить доказательную базу препарата.

📄 Недавно Минздрав России одобрил применение препарата Эсперавир® не только при COVID-19, но и при других острых респираторных инфекциях, вызванных РНК-вирусами.

👨‍⚕️ Для ПРОМОМЕД это означает укрепление позиций препарата на рынке и выполнение главной задачи — своевременно подтверждать эффективность и безопасность лекарственного средства в текущих эпидемиологических условиях.

* Данный препарат является рецептурным лекарственным средством и должен приобретаться только по назначению врача. Препарат имеет противопоказания. Пожалуйста, ознакомьтесь с инструкцией по применению. Не применяйте препарат, если он не был назначен Вам Вашим лечащим врачом. При применении препарата всегда соблюдайте инструкцию по применению и рекомендации Вашего врача.

#ПРОМОМЕД #фармацевтика #исследование #рынок

$PRMD

Представляем отделы Займера: андеррайтинг

Продолжаем серию о подразделениях компании и их «внутренней кухне». Сегодня на очереди служба андеррайтинга, которая отвечает за проверку клиентов, предотвращение мошенничества и безопасность выдачи займов. Сотрудники этого департамента также работают в офисе в Кемерово.

🔶 Всего отдел состоит из 38 сотрудников.

🔶 В андеррайтинге выделяются два направления: проверка заявок и онлайн-идентификация.

🔶 За прошлый год сотрудники службы выявили и заблокировали более 15 тысяч злоумышленников, пытавшихся оформить займы по чужим данным.

🔶 Средний возраст андеррайтера – 32 года. Самому молодому сотруднику 22 года, а самому опытному – 46 лет.

⚡ В среднем один сотрудник направления проверки заявок обрабатывает 94 анкеты в день, а специалист онлайн-идентификации — более 500 фотографий документов ежедневно.

⚡ Среднее время проверки заявки составляет 3 минуты.

⚡ 93% фотографий документов проверяются автоматически менее чем за минуту, без участия специалистов.

⚡ 3 из 4 клиентов успешно проходят регистрацию благодаря технологии автоматического заполнения данных.

🎵 Интересный факт: в перерывах между звонками сотрудники практикуют хоровое исполнение популярных песен из трендов.

🏦 Эффективный андеррайтинг — один из ключевых элементов системы управления рисками Займера. Вместе с автоматизированными скоринговыми моделями он помогает предотвращать мошенничество, поддерживать качество кредитного портфеля и делать сервис быстрым, удобным и безопасным для клиентов.

$ZAYM

Представляем отделы Займера: андеррайтинг

Задокументированная биография лекарства

В мире, где многие товары быстро попадают с производства на полки, фармацевтика находится под особым контролем. Чтобы производить и продавать какой-либо препарат, нужно иметь на это разрешение от Министерства здравоохранения в виде регистрационного удостоверения. Получить его не так уж и просто. Сегодня разберем подробнее как устроена регистрация препаратов в компании с самым большим в стране портфелем лекарственных средств

#какустроено

Работа по процессам регистрации проходит в двух направлениях:

Регистрация нового препарата

Поддержание регистрационных документов уже производящихся препаратов

С 2016 по 2025 год был ещё один важный пласт работы – приведение регистрационных документов в соответствие с нормами Евразийского экономического союза.

Для получения регистрационного удостоверения мы предоставляем Минздраву досье на препарат:

🔹5 информационных разделов (модулей) – состав досье
🔹3 года в среднем – общий срок от момента принятия решения о возможности производства до получения регистрационного удостоверения
🔹более 100 страниц – объём готового досье

В регистрационном досье представлена полная информация о препарате: данные о производителе и производственной площадке, подробности о сырье, упаковке и их производителях, составе лекарственного средства и технологии производства, результаты доклинических и клинических исследований (над ними, кстати, работают в течении 1-2 лет).

Только представьте, сколько служб затрагивает этот процесс. Сотрудники отдела регистрации формируют досье, в котором собраны документы от многих подразделений. А после подачи готового регистрационного досье в Минздрав, еще и отвечают на дополнительные запросы от него.

Любой лекарственный препарат с течением времени «проживает свою жизнь», в которой могут происходить различные изменения: меняется состав вспомогательных компонентов, поставщик действующего вещества, упаковка, визуальное оформление и даже название самого лекарства. Обо всех подобных изменениях мы должны оповестить Минздрав и внести их в документы досье. Подобных изменений так много, что есть отдельное направление – работа с изменения в регистрационном досье. Для каждого из них индивидуально собирают свой пакет документов, зачастую имеющий тоже довольно большой объем.

К тому же мы не можем не упомянуть важный исторический этап для российского фармрынка – вступление РФ в Евразийский экономический союз в 2016 году. Перед нами поставили задачу – привести все досье в соответствие с едиными правилами ЕАЭС. Для этого мы проделали колоссальную работу и привели в соответствие более 500 досье и соблюли все сроки этой процедуры.

Досье для регистрации и регистрационные удостоверения – документы живые. Вокруг них часто происходят процессы, которые не дают «запылиться». Ежедневно наши специалисты поддерживают жизнь каждого препарата.

Так, шаг за шагом, мы обеспечиваем безопасность, доказываем качество препаратов и гордимся, что вносим вклад в здоровье потребителей💙

Задокументированная биография лекарства

Призрачная надежда против реальной угрозы: рынок медленно сползает к 2300

Рынок словно застрял в болоте: попытки найти опору под ногами так ни к чему и не привели. Та самая «форточка», через которую спешили избавиться от замороженных акций, захлопнулась, продавцов разогнали, но взамен ничего не предложили. Оставшиеся в игре инвесторы теперь вынуждены довольствоваться лишь призрачными надеждами на среднесрочный позитив, который в нынешней реальности действительно на вес золота.

Индекс МосБиржи попробовал было вернуться выше 2400 пунктов, однако этот рывок захлебнулся, и теперь восстановление окончательно замедлилось — сессия прошла в вялых колебаниях вокруг отметки 2350.

Свежих поводов для рывка вверх так и не нашлось, а если смотреть на график, то взгляд сам собой цепляется за следующую поддержку на 2300 пунктах. При нынешнем нейтральном фоне это вполне реалистичный сценарий — вполне можем туда и сползти, если ничего не изменится.

Опубликованное резюме ЦБ внесло нервозность в долговой рынок, что отразилось в снижении RGBI до 113 пунктов. Регулятор дал понять, что готов пересмотреть прогноз по ставке в сторону повышения, заложив в него нижнюю границу на уровне 13% годовых вплоть до 2027 года.

На 24 июля, скорее всего, запланирована пауза, а смягчения рынку стоит ждать только осенью, когда инфляция начнет отступать под влиянием двух факторов: разрешения топливного кризиса и сезонного снижения цен на овощи и фрукты.

Нужно помнить, что к осени приберегли индексацию тарифов, которую не сделали летом. Так что скоро этот ценовой фактор окажет дополнительное давление на общую динамику цен, и на итоговых цифрах это обязательно скажется.

Инфляционный маховик набирает обороты: 6% годовых — антирекорд. За неделю сильнее всего ударили по карману автовладельцы — бензин и дизель взлетели на 1,6–2,2%. И это не разовое явление: с начала года топливо подорожало почти на 12%, ускорившись втрое относительно прошлогодних темпов.

Продуктовая корзина тоже дорожает, особенно «борщевой набор». Отрадно лишь, что услуги не подорожали, а даже чуть упали, но это скорее статистическая погрешность.

Геополитический фон: В очередном публичном выступлении генсек НАТО Марк Рютте обозначил Россию как ключевую долгосрочную угрозу для блока, отметив её взаимодействие с Китаем, Ираном и КНДР. Отдельное внимание Рютте уделил КНР, прогнозируя рост числа её ядерных боезарядов до тысячи к 2030 году. В России эти тезисы комментируют традиционно: никаких агрессивных намерений в отношении Запада нет.

Хельсинки официально разрешили транзит и хранение ядерного оружия, хотя ранее публично заверяли, что не допустят этого в мирное время. Российская сторона отреагировала жестко: даже абстрактная возможность размещения таких боеголовок теперь будет закладываться в основу стратегических расчетов Москвы.

Увы, но безопасность сегодня покупается не обещаниями, а возможностью дать сдачи.

Из корпоративных новостей:

Полюс
#PLZL акционеры одобрили дивиденды за 1 кв 2026 г. — 29,05 руб./акц. Отсечка — 13 июля.

МТС-Банк
#MBNK акционеры одобрили дивиденды за 2025 год: обычка = 96,12 руб., преф = 3520,24 руб. Отсечка — 10 июля.

• Лидеры: Банк «Санкт-Петербург»-ао
#BSPB (+4,8%), Группа Позитив #POSI (+2,9%), РуссНефть #RNFT (+2,8%).

• Аутсайдеры: Фармсинтез
#LIFE (-6,3%), Мечел-ао #MTLR (-4,7%), М.Видео #MVID (-4,25%).

02.07.2026 - четверг

•
#MRKC закрытие реестра по дивидендам 0.0385 руб
•
#MRKV закрытие реестра по дивидендам 0.0212 руб
•
#MSRS последний день с дивидендом 0.1865 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Призрачная надежда против реальной угрозы: рынок медленно сползает к 2300