Поиск

🏦 Сбер: резервы поджимают, но паники нет


Так, смотрю на отчет Сбера по РСБУ за август и вижу, что за восемь месяцев прибыль выросла на 19% год к году. Но темпы постепенно затухают — в августе прибавка составила только 14.2%. Мое мнение — динамика все еще крепкая, но замедление налицо, и это стоит держать в уме.

Кредитование оживает: розничный портфель плюс 8% с начала года и 1.3% за месяц, корпоративный плюс 5.3% и 1.4% соответственно. В августе активизировались потребкредиты и выпуск карт. Качество портфеля за месяц не изменилось, просрочка держится на 2.9%, хотя на длинном отрезке идет постепенное ухудшение. Такое дело, что благодаря ужесточенным нормативам ЦБ крупные банки частично изолированы от волны неплатежей.

Про разговоры о жестком дефиците ликвидности я смотрю спокойно, потому что в реальных цифрах ничего ужасного нет. Да, рост депозитов физлиц замедлился, в августе даже минус 0.3%, но это некритичное колебание. А юрлица наоборот наращивают вклады — плюс 5.7% за месяц и 14.7% с начала года. Я лично стараюсь не поддаваться эмоциям, которых сейчас хватает и внутри страны, и за ее пределами.

Процентные доходы продолжают ралли — за восемь месяцев плюс 24.8%, в августе плюс 27%, потому что стоимость привлечения дешевеет быстрее доходности кредитов. А вот комиссионные доходы стагнируют: плюс 0.1% за восемь месяцев и минус 4.2% в августе. В сентябре заработал цифровой рубль, и в перспективе он может стать новой угрозой для комиссий, если получит широкое распространение. Я смотрю на это как на момент, за которым стоит следить.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

​🪙 Какие "подводные камни" есть при выборе вклада?
Под видом вклада могут продать что-то другое. Например, оформить инвестиционное страхование жизни (ИСЖ), паи ПИФов или страховку. Такие продукты не застрахованы АСВ и не гарантируют доходность. При досрочном расторжении можно потерять значительную часть вложений. Всегда проверяйте название договора: если это не «договор банковского вклада», а «полис» или «договор инвестирования» — это не вклад.
📉 Рекламная ставка ≠ реальная доходность. Высокий процент часто действует только на первые 2–3 месяца, а затем снижается до стандартного уровня. Также повышенная ставка может распространяться только на часть суммы (например, на первые 500 000 ₽, а на остаток — по низкой ставке). Некоторые банки дают высокий процент только «новым деньгам», которых раньше не было на счетах.
🔄 Автопролонгация: ставка может упасть незаметно. При автоматическом продлении вклада банк применяет текущую ставку на дату пролонгации, а не вашу первоначальную. Часто она оказывается ниже. Проверьте в договоре, стоит ли «галочка» автопролонгации, и при необходимости отключите её, чтобы не потерять в доходности.
🚫 Досрочное расторжение: проценты почти обнуляются. При досрочном закрытии срочного вклада проценты пересчитываются по ставке «до востребования» — обычно 0,01%. Это значит, что вы можете потерять почти весь доход, даже если до окончания срока оставался один день. Если нужна гибкость, лучше рассмотреть накопительный счёт или вклад с частичным снятием (ставка по нему будет ниже).
🧩 Комбинированные продукты: часть денег — не вклад. Если вам предлагают «вклад с повышенной доходностью», уточните, не идёт ли часть средств в инвестиционный или страховой инструмент. Такая часть не застрахована АСВ, а при досрочном расторжении возможны удержания и перерасчёт дохода.
Если вы присматриваете вклад, то можете проверить актуальные предложения и лучшие условия с помощью калькулятора вкладов в Поиске Яндекса:https://yandex.ru/finance/deposit/calculatorСам периодически пользуюсь этим инструментов. Условия, сроки, проценты - все это можно легко сравнить и найти лучшее предложение на рынке.

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

Но что вообще означают эти буквы? 🤔

Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

Полный отчет АКРА можно посмотреть на сайте агентства.

#POSI

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

🏗 Самолет заходит на посадку — банкротство или реструктуризация?


Смотрю я на ситуацию вокруг Самолета и понимаю, что тучи над компанией сгущаются всё сильнее. На прошлой неделе появились слухи, что Сбер может получить управление в части бизнеса девелопера. Если это действительно произойдёт, то вариантов развития событий несколько, и не все они радужные. Мне такая неопределённость кажется опасной, потому что рынок в таких случаях начинает закладывать худшие сценарии.

Первый вариант — самый негативный. Сбер получает управление в дочерних структурах, которые занимаются непосредственно строительством объектов. Тогда все деньги с этих объектов забирает банк, а материнская компания остаётся с огромным долгом и без кэша. Тут и до банкротства недалеко. Невольно вспоминается история 2014 года с застройщиком СУ-155 — одним из крупнейших в России на тот момент. Из-за долгов дочерние компании забрали банки, а головную структуру обанкротили, и кредиторы получили копейки. Повторение такого сценария для Самолета выглядит пугающе реальным.

Второй вариант чуть получше — реструктуризация долгов. Компанию могут докапитализировать, возможно проведут допэмиссию, продадут часть активов, продлят сроки выплат и как минимум по облигациям продолжат платить. Мне такой сценарий кажется наиболее вероятным и позитивным, тем более что облигационный долг составляет менее четверти, а основной объём — это проектное финансирование. Вполне возможны и промежуточные варианты, о которых мы пока ничего не знаем, так что гадать тут можно долго.

К слову, есть и позитивный момент. Примерно полтора месяца назад фонд наследников Михаила Кенина почти полностью вышел из состава акционеров Самолета. Долю в 18% купила казахстанская управляющая инвестиционная компания Fonte Capital Ltd примерно за 4,2 млрд рублей. Мне это говорит о том, что кто-то решил зафиксировать позицию до того, как ситуация окончательно прояснится. Волатильность по бумаге сейчас зашкаливает, так что осторожность тут важна как никогда. Я продолжаю наблюдать за развитием событий и не спешу с выводами.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

📺 Cbonds Weekly News – 266-й выпуск вышел в эфир!

В этот раз мы уточнили, как первая пауза «ключа» повлияет на долговой рынок, выяснили, почему банки стали активнее размещать субординированные бонды, а также – почему долги застройщиков стали расти быстрее их выручки.

Кроме того, мы опубликовали первый выпуск нового подкаста «Инвестиции будущего» и представили дайджест предстоящих облигационных размещений.

📣 Спикерами выпуска стали:
• Дмитрий Полевой, директор по инвестициям, «Астра Управление Активами»
• Александр Диваков, директор группы корпоративных рейтингов, НКР
• Денис Габдулин, директор по работе с состоятельными клиентами, «БКС Мир инвестиций»

👉 Предпочтительную платформу для просмотра удобно выбрать на странице СбондсТВ, где доступны все наши видеоматериалы.

📌
Подписывайтесь на наш канал в ВК и Youtube!

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)


Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨

А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊

Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌

Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑

Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️

Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷‍♂️

В любом случае кто конечный бенефициар — узнать невозможно. 🕵️

По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉

А хорошее что-нибудь есть? 😅

Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝

У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸

Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦

Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅

Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.

$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3

#самолет #инвестициии

Самолёт — паровозик, который «смог» или нет? ✈️🚂
(Вернее, сможет, но это не точно 🤔)

Ты точно сольёшь рынку. И вот почему 🚨


Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:

Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».

Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)

Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.

Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.

Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.

Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.

Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.

Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.

ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.

Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.

Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪

Распределение денег по разным инструментам даёт максимальный эффект.

Это не призыв к действию. И не инвест-рекомендация.

Ваши деньги — ваша ответственность!

Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉


#подборка
#что_купить

Ты точно сольёшь рынку. И вот почему 🚨

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.

⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.

📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:

● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.

📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».

🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.

🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.

⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».

🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

В СМИ Америка уже банкрот, а на аукционах - очередь купить ее долг

Продолжу тему госдолга США, много вопросов. Так вот, кривая доходности в США становится круче, и это не обязательно плохая новость для экономики.

Банки фондируются преимущественно по коротким ставкам, а кредитуют по более длинным, и увеличение разницы между короткими и длинными ставкам делает кредитование более прибыльным и стимулирует банки активнее выдавать деньги экономике. Темпы роста банковского кредитования в США ускорились примерно с 5,8% год к году в начале 2026 года до 7,3% в августе!

Рынок пугают высокими длинными ставками, но именно более крутая кривая одновременно увеличивает стимул банков кредитовать, а рост кредитования поддерживает экономическую активность. Последняя, в свою очередь, создает прибыль, доходы и налоговые поступления, из которых государство обслуживает тот самый страшный долг.

Да, $40 трлн не надо игнорировать, надо внимательно наблюдать за дефицитом бюджета. Бесконечно увеличивать заимствования без последствий не получится, но между тезисами "долг США становится дороже обслуживать" и "американская долговая система скоро рухнет" - огромная дистанция, и ее почему-то особенно любят сокращать блогеры и СМИ.

Для инвестора важно следить а за тремя вещами - спросом на новых аукционах, стоимостью обслуживания долга относительно доходов бюджета и способностью американской экономики продолжать расти.

Пока рынок спокойно покупает новые выпуски, государство обслуживает проценты, а финансовая система продолжает кредитовать экономику, очередная круглая цифра - это просто круглая цифра. Ну, а когда долг США станет $50 трлн, уверен, нам еще раз напишут, что теперь-то уже точно все пропало!

#госдолгСША
https://t.me/ifitpro

🟦 ИнвестВзгляд: ВТБ.

paywall
Пост станет доступен после оплаты

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

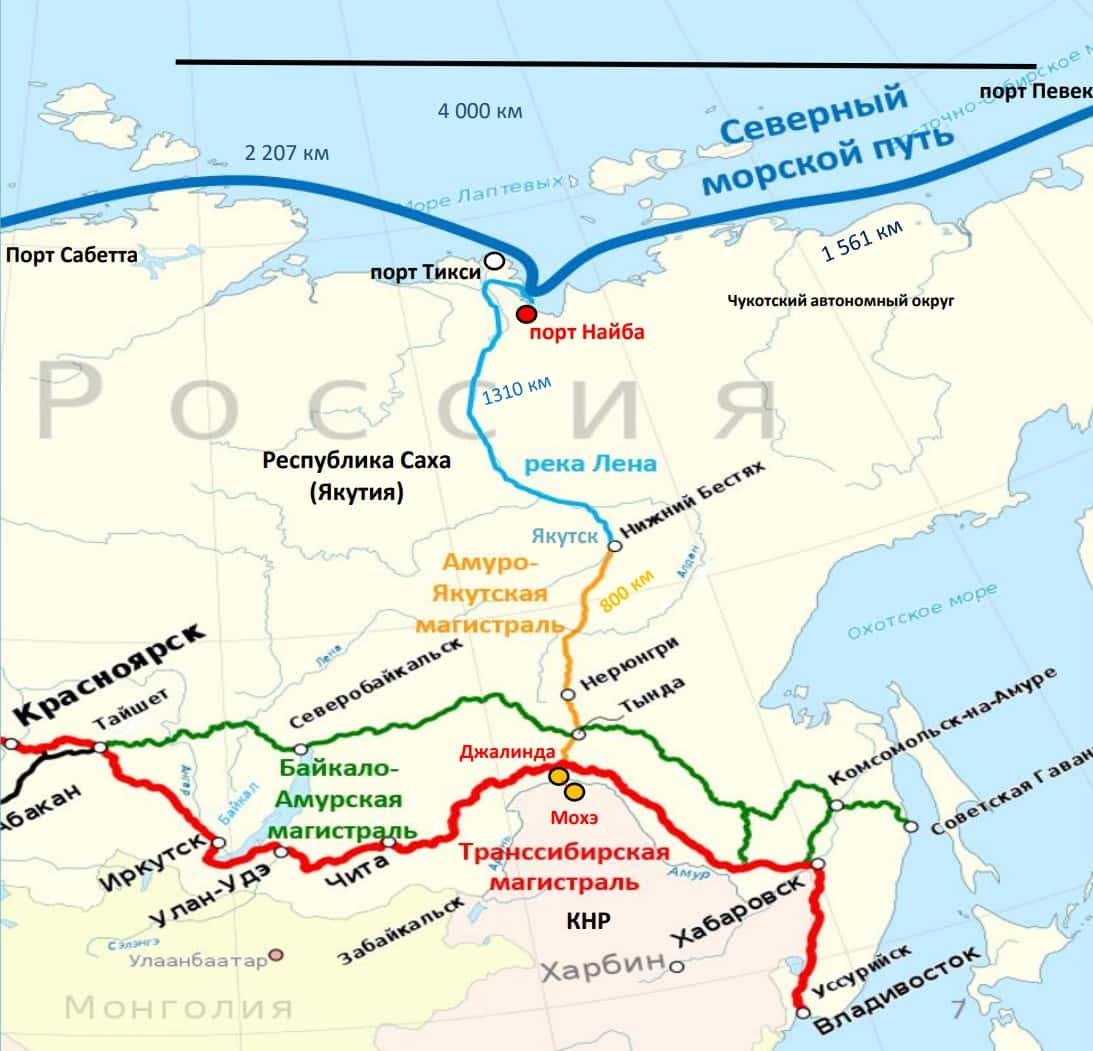
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

Совкомбанк - кратный рост прибыли не помогает


Совкомбанк отчитался за первое полугодие, и цифры выглядят сильно. Прибыль выросла в разы, маржа восстановилась, эффективность заметно улучшилась. Акции с начала года при этом сильно просели и сейчас торгуются около 9,5 рублей при капитале порядка 19 рублей на акцию. Предлагаю разобраться, почему рынок пока не верит в восстановление банка.

🏦 Итак, чистая прибыль за первое полугодие 2026 года выросла в 2,6 раза до 45 млрд рублей против 18 млрд годом ранее. Чистый процентный доход подскочил на 70% до 125 млрд. Главный драйвер - восстановление маржи: NIM выросла с 4,5% до 7,2%, а стоимость фондирования снизилась сразу на 5 п.п. до 12,4%. Cost/Income рухнул с 64% до 46%, а ROE поднялся с 10% до 21%.

Интересно, что кредитный портфель растет в основном за счет корпоративного бизнеса (+23% г/г), тогда как прибыль вытягивает розница. Розничный портфель практически не изменился, зато его доходность заметно улучшилась. Стоимость риска (CoR) по банку снизилась с 3% до 2,6%. В итоге общий кредитный портфель достиг примерно 3 трлн рублей (+11%). Выглядит неплохо, главное, чтобы агрессивный рост корпоратива потом не принес сюрпризов по качеству.

💰 А вот с дивидендами пока грустно. За 2025 год акционеры получили 0,35 рубля на акцию, или около 3,5% доходности. Формально дивидендная политика предполагает распределение 25–50% прибыли, но норматив достаточности капитала Н1.0 находится около 11%, поэтому разгуляться менеджменту особо негде.

Вместо дивидендов часть капитала решили направлять на байбэк - одобрены покупки до 2 млрд рублей в квартал. При котировках около 10 рублей и капитале порядка 19 рублей на акцию Совкомбанк выглядит дешево. Но рынок сейчас хочет кэш здесь и сейчас, поэтому банки с низкой дивидендной доходностью особой популярностью не пользуются.

📊 В итоге операционно отчет действительно сильный: прибыль растет, маржа восстановилась, а эффективность заметно улучшилась. Но инвестиционно Совкомбанк пока остается ставкой скорее на будущую переоценку и байбэк, чем на дивиденды.

Лично я смотрю на бумаги с интересом, но покупать красивый рост прибыли вперед пока не тороплюсь. Да и на рынке есть куда более прозрачные идеи в банковском секторе. Для полноценной идеи хочется увидеть дальнейшее восстановление Н1.0 и пространство для нормальных дивидендов. За капиталом и байбэком продолжу следить.

❗️Не является инвестиционной рекомендацией

♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!