Поиск

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Эталон. Отчет за 1 пол 2026 по МСФО

Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)

Что нравится:

▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

Что не нравится:

▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Дивиденды за 2026 год не ожидаются.

Мой итог:

Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Эталон. Отчет за 1 пол 2026 по МСФО

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.

У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.

Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.

Параметры выпуска Селектел 001Р-09R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов

Параметры выпуска Селектел 001Р-10R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надёжности:

• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.

• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)

• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.

• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).

В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:

• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев

• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев

Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.

При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.

Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.

Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

🏘 Аренда жилья впервые за пять лет ушла в минус, и это интересно


Наткнулся я на свежую статистику от ЦИАН по рынку аренды, и там есть любопытный момент. Впервые с 2020 года ставки по долгосрочной аренде не выросли год к году, а даже просели. Относительно сентября 2025 года однушки подешевели на 2,2 процента, а двушки вообще на 5,7. Мое мнение — это сигнал, что рынок аренды перегрелся и начал остывать.

При этом предложение за квартал сократилось на 6 процентов, но выбор все равно остается широким. Свободных квартир сейчас на треть больше, чем год назад. Вот в чем парадокс: объем предложения снижается, но его по-прежнему много, и это давит на ставки вниз. Арендодателям приходится конкурировать за жильцов.

Если смотреть внутри квартала, то цены даже немного подросли. Однушки прибавили в среднем 5,2 процента, двушки — 3,3. Но рост этот сдержанный, куда слабее, чем годом ранее. То есть сезонное оживление есть, но оно вялое на фоне общего охлаждения рынка.

Мое мнение — такая картина бьет по экономике арендного бизнеса. Если ставки не растут, а предложение остается избыточным, доходность сдачи квартир снижается. Для рынка недвижимости в целом это скорее тревожный звоночек, чем повод для радости. Волатильность и риски тут вполне себе присутствуют, и расслабляться не стоит.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

ПАРУС-НиНо: все паи проданы!

Друзья, привет! 👋

📣 Все паи фонда «ПАРУС-НиНо», доступные на текущем этапе, размещены.

А пока давайте вспомним интересные факты о фонде и объекте:

📍 На CRE Federal Awards 2025 объект выиграл в номинации «Сделка года. Аренда индустриальной недвижимости».

📍 В фонде впервые была реализована стратегия NPV+, которая позволила уже на старте выйти на более высокую арендную ставку.

📍 Всего на складе два здания: первое состоит из 5 блоков, второе — из 2. Все блоки уже запущены в работу.

📍 OZON уже ведет полноценную операционную деятельность на объекте. На полную мощность он выйдет к осени.

📍 Склад оснащен современными инженерными системами и многоуровневыми мезонинами хранения с лифтовыми узлами и возможностью свободно передвигаться на каждом из уровней.

P.S.: Финансовая модель предусматривает возможность дополнительного выпуска паев для финансирования капитальных затрат. Если такая необходимость возникнет, решение будет приниматься ближе к соответствующему этапу реализации проекта с учетом текущей ситуации и интересов пайщиков.

А какие факты о «ПАРУС-НиНо» запомнились вам больше всего? Делитесь в комментариях!
Ваш PARUS AM!💚

ПАРУС-НиНо: все паи проданы!

Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты


Бывало ли у вас такое: зарплата пришла, а через две недели вы уже не помните, куда всё ушло? Вы не одни такие. Дело в том, что деньги любят счёт. И есть простой способ взять их под контроль.

Правило 50/30/20 — это идеальная система распределения любого дохода, к которой надо стремиться.

▪️50% — обязательные ежемесячные расходы (то, без чего вы не можете обойтись каждый месяц): еда, аренда или ипотека, коммунальные услуги, транспорт, связь, абонементы и т. д.
▪️30% — дополнительные траты: кафе, рестораны, кино, путешествия, одежда и большие покупки.
▪️20% — накопления и инвестиции: сначала формируем подушку безопасности, а потом уже создаем активы и направляем деньги на инвестиции. Эти деньги не тратятся. Они работают на вас.

Пример: у вас зарплата 100 000 ₽.
50 000 ₽ — на обязательные расходы.
30 000 ₽ — на дополнительные траты.
20 000 ₽ — на подушку безопасности и инвестиции.

Если живёте по этому правилу хотя бы год — вы уже впереди 70% людей. Если у вас сейчас расходы на обязательные траты больше 50%, то вам нужно увеличивать доход и постепенно приходить к золотому стандарту 50/30/20. Но даже в этом случае начните откладывать во все 3 направления, чтобы учиться дисциплине.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ФинансоваяГрамотность

Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты

Хватит жаловаться на рынок

Затяжной боковик и последующая коррекция, которые привели рынок акций к уровням 2019 года все больше нервируют инвесторов. Причем апатия затронула и некоторых инвест-блогеров, ноующих о бесперспективности инвестиций в России. В этой статье я хочу напомнить, что одними лишь акциями не ограничивается набор инструментов. Давайте обо все по-порядку, что еще можно купить в портфель?

Покупать облигации?
Даже с учетом поступательного снижения ключевой ставки, 5 последних заседаний ЦБ отгрызает у нее по нольпяточке и крайнее 0,25%, облигации сохраняют в себе инвестиционную привлекательность. Тут вам на выбор и длинные ОФЗ с доходностью выше 15%, и неплохие корпоративные выпуски с дохой в 16-17%, а для любителей пощекотать нервишки есть целая россыпь ВДО (про дефолты, кредитные рейтинги и OCF не забываем).

Облигации можно и нужно использовать в работе. Это отличный инструмент для капиталоемких портфелей, возможность зафиксировать высокую доходность и создать постоянный денежный поток портфеля.

Покупать криптовалюту?
Данный инструмент подойдет не всем инвесторам. Новички едва ли смогут быстро в нем разобраться, да и нормативная база все еще готовится. Однако текущая просадка может открыть окно возможности для формирования долгосрочных позиций в том же Bitcoin или позволить получить пассивную доходность в проектах DeFi на уровне 20-30% годовых. А что самое главное - изучение этого рынка крайне увлекательно.

Покупать золото?
После коррекции с пиков на 25% и укрепления рубля, на радары инвесторов снова возвращается золото. Тем более учитывая возобновление чистых покупок золота в резервы мировыми ЦБ. Боитесь перегретого рынка после ралли 24-25 годов - пропускайте идею. Ищите что-то с горизонтом 7-10 лет, почему бы не присмотреться к покупкам. В моменте Банк РСХБ дает минимальный спред на покупку/продажу золотых слитков или монет. Кто хочет аккумулировать активы на своих брокерских счетах, есть удобный GLDRUB.

Покупать недвижимость?
«Инвестиции в бетон» - почти всегда беспроигрышный вариант. Стоимость вашей недвижимости переоценивается с годами, а по пути можно получать доход от ее сдачи в аренду, правда едва ли он превысит 8-10%. Однако тут стоит учитывать перегретый рынок. Продажи новостроек падают четвёртый месяц подряд, и только в мае упали на 10%. Рынок аренды жилья тоже притормозил (аренда однушки в Москве в мае просели на 2,5% до 55 тыс. рублей в месяц). Тем не менее перспективные варианты все еще можно найти.

Выводы
Можно, конечно, плюнуть на все, продать активы, положить деньги на вклад и забыть эти ваши инвестиции. Но держать средства в одной корзине - не лучший вариант. Наверное вы хотите узнать, какой из инструментов использую я? Абсолютно все! Диверсифицируйте свои портфели, подключайте множество инструментов и перестаньте смотреть на рынок однобоко. В любой ситуации найдутся инвест-идеи, в том числе и на рынке акций, которые на выходе из кризиса принесут дополнительный доход. Ну а я помогу вам разобраться во всем этом многообразии.

♥️ Ставьте лайк, если вам близка моя позиция и считаете, что жаловаться - это удел слабых.

❗️Не является инвестиционной рекомендацией

Хватит жаловаться на рынок

😎Делимобиль запускает сервис в Набережных Челнах

🔹Крупнейший российский оператор каршеринга Делимобиль появится в Набережных Челнах. Город станет семнадцатым в географии сервиса и первым крупным запуском компании в 2026 году.

🔹С 30 июня жителям и гостям города будут доступны автомобили эконом-класса – Kia Rio X и Volkswagen Polo. Арендовать машину можно будет через мобильное приложение Делимобиля.

🔹На старте пользователям будет доступен тариф Часы и Дни, рассчитанный на поездки продолжительностью от суток. В дальнейшем сервис планирует расширить линейку тарифов. Начать и завершить аренду можно в специальных зонах, отмеченных в приложении. Они расположены в центральной части города, включая проспект Мира, проспект Раиса Беляева, Автозаводский проспект и проспект Сююмбике.

🔹Винченцо Трани, основатель и генеральный директор Делимобиля, президент Итало-Российской торговой палаты:

«Мы видим огромный потенциал для развития каршеринга в регионах. Аренда автомобилей помогает местным жителям удобно и выгодно передвигаться, а городским властям развивать транспортную систему городов и повышать мобильность населения.

Сегодня всё больше людей выбирают каршеринг вместо личного автомобиля, так как это удобно и экономично: не нужно тратиться на покупку машины, её обслуживание и парковку. Мы стремимся сделать передвижение доступным и комфортным для каждого, поэтому сосредоточились на эконом-сегменте автомобилей.

Набережные Челны – крупный промышленный и деловой центр, где каршеринг может стать удобной транспортной альтернативой для жителей и гостей города. Запуск сервиса в новой локации стал очередным шагом в развитии регионального присутствия. В ближайшие несколько месяцев мы планируем выйти ещё в три новых города».

https://invest.delimobil.ru/tpost/lo75e9ojh1-delimobil-zapuskaet-servis-v-naberezhnih

😎Делимобиль запускает сервис в Набережных Челнах

🚀 Oracle Trading — торговая система для MetaTrader 5 уже доступна

Больше никаких случайных сигналов по одному индикатору.
Oracle Trading — это единая аналитическая модель, построенная на принципе confluence: система показывает сделку только тогда, когда сразу несколько независимых методов технического анализа дают согласованный сигнал.

Что умеет система:

- Автоматическая разметка волн Эллиотта с визуализацией импульсных и коррекционных структур
- Гармонические паттерны (Gartley, Bat, Butterfly, Crab и другие) с зонами потенциального разворота (PRZ)
- Классические графические паттерны — Head & Shoulders, Double и Triple Top/Bottom
- Анализ японских свечей и пересечений MA с настраиваемыми фильтрами
- Полный набор индикаторов и осцилляторов (RSI, MACD, ADX, Bollinger Bands, ATR, EMA)
- Автоматическое построение ключевых уровней поддержки/сопротивления и зон ликвидности
- Мульти-таймфрейм сканер — анализ направления и силы тренда на старших таймфреймах прямо на текущем графике
- Продвинутая система управления рисками и сопровождения позиций (стопы и тейки по ATR, безубыток, трейлинг, частичное закрытие, гибкие профили ведения сделки)

Ключевые преимущества:

- Высокая степень фильтрации сигналов за счёт требования одновременного подтверждения от нескольких методик
- Полная визуализация всех элементов анализа прямо на графике — вы всегда понимаете, почему система считает сетап сильным
- Гибкие настройки под разные инструменты и стили торговли
- Встроенный новостной фильтр и защита от переторговли
- Стабильная работа на Forex, металлах, индексах и криптовалюте

Для кого подойдёт:
Для трейдеров, которые хотят торговать структурно и осознанно, а не по отдельным сигналам. Тем, кто ценит прозрачность, контроль над рисками и возможность адаптировать инструмент под себя.

Как попробовать:

Бесплатная демо-версия — скачайте в MetaTrader 5 и протестируйте на истории и демо-счёте (рекомендую начать именно с этого)
Аренда — от 50 USD в месяц (на 3 месяца — 70 USD, на 6 месяцев — 100 USD)
Полная покупка — 200 USD

​Прямая ссылка на продукт

Oracle Trading — это профессиональный инструмент технического анализа и поддержки принятия торговых решений. Не гарантирует прибыль и не устраняет рыночные риски. Обязательно проводите тестирование на исторических данных и демо-счёте перед использованием на реальном счёте.

🚀 Oracle Trading — торговая система для MetaTrader 5 уже доступна

О павшем ритейле замолвите слово…

Российский ритейл трещит. Оффлайн сжимается, маржа падает, расходы растут. Магнит впервые за 25 лет уходит в операционный убыток, это уже не частность, а диагноз. Трафик уходит, издержки растут, цены уперлись в потолок.

На этом фоне Wildberries показывает +49% оборота. Но это рост объёма, а не качества бизнеса. WB скупает (https://expert.ru/amp/news/wildberries-kupil-servisy-sitimobil-taksovichkof-i-gruzovichkof/) логистику – “Таксовичков”, “Грузовичков”, Ситимобил. Это про контроль последней мили. Узкое горлышко решили расширить. Вопрос – куда смотрит ФАС?

И тут же всплывают массовые жалобы селлеров на выплаты. Механика простая – пока маркетплейс растёт, он живёт на чужих деньгах. Получает от покупателей быстрее, чем платит продавцам. Но как только рост тормозит, всё переворачивается. Денег не хватает. А если в этот момент ещё и активно тратиться на покупки – система начинает скрипеть. Прямой связи, может, и нет. Но косвенная слишком очевидна, чтобы её игнорировать.

Жалоб слишком много. И дело уже не в задержках как таковых, а в странных сбоях вроде “не нажимается кнопка”. Это похоже на смесь финансового напряжения и технических проблем.

Давайте посмотрим шире

Переток в онлайн – смена формата + перекачка денег. Оффлайн распределяет их по стране: зарплаты, аренда, налоги. Маркетплейсы концентрируют поток у себя. Пока рынок растёт, это выглядит как эффективность. Когда рост останавливается, это становится системным риском. Если у маркетплейса начинаются проблемы с денежным потоком, цепочка сыпется (селлеры, поставщики, производство).

Сейчас много сигналов о том, что модель “рост всё спишет” начинает ломаться. Если это так – впереди жёсткая и болезненная перестройка всей системы.

#ритейл
t.me/ifitpro

Новый ВДО-выпуск с берегов Невы: Арлифт Интернешнл 001Р-01 с купоном до 25,00%

ООО "Арлифт Интернешнл" начало деятельности в 2013 году в Санкт-Петербурге. Компания занимается поставками малогабаритной подъемной техники: мини-краны, вакуумные захваты, подъёмники, телескопические погрузчики и другое.

Приоритетными направлениями деятельности является сдача в аренду, продажа и сервисное обслуживание спецтехники.

📍 Параметры выпуска Арлифт-001Р-01:

• Рейтинг: ВВ+ (Эксперт РА, прогноз «Стабильный»), присвоен: 25 декабря 2025 года
• Номинал: 1000Р
• Объем: не менее 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 25,00% годовых (YTM не выше 28,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Call-опцион через 1,5 года (после 18-го купона)
• Квал: не требуется

• Дата сбора книги заявок: 10 марта 2026
• Дата размещения: 13 марта 2026

Цель выпуска: сформировать прочный фундамент для будущего развития компании за счет долгосрочного капитала. Привлеченные средства пойдут на расширение ассортимента вакуумного оборудования и укрепление арендного флота, что повысит конкурентоспособность.

Обзор новых размещений: Брусника 2Р-06 | Балтлизинг БО-П22 | Селектел 1Р-07R | Система 2Р-12 | Вис Финанс БО-П11 | Илон 1Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01 | Сэтл Групп 2Р-07

📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:

• Выручка: 4,23 млрд ₽ (+53% г/г)
• EBIT: 1,37 млрд ₽ (рост в 2,4 раза г/г)
• Чистая прибыль: 508 млн ₽ (рост в 4,8 раза г/г)
• Денежные средства: 221 млн ₽ (+140% за год)

• Общий долг (с арендой): 3,79 млрд ₽ (+82% г/г)
• Коэффициент покрытия: 1,97
• Чистый долг+аренда/Капитал: 3,05x (был 2,51х)

📍 Что готов предложить нам рынок долга:

• Техно Лизинг 001Р-06
#RU000A107FN1 (28,96%) ВВ+ на 2 года 8 месяцев, имеется амортизация
• Росинтер Холдинг БО-01
#RU000A10CM14 ВВ+ Доходность к оферте: 29,02% на 11 месяцев
• МФК Лайм-Займ 001Р-04
#RU000A10B8C1 ВВ+ Доходность к оферте: 27,19% на 12 месяцев
• Биовитрум 001Р-01
#RU000A10B7N0 ВВ+ Доходность к оферте: 24,84% на 6 месяцев

Что по итогу: Главный риск сейчас — плавающие ставки по лизингу. Скорее всего, в 2025 году они «съели» часть прибыли, и ICR мог снизиться. Проверить это пока невозможно: отчетности по МСФО за 2025-й нет, а РСБУ, которую мы видим, нерепрезентативна для оценки реального положения дел.

Тем не менее, по РСБУ картина радужная: выручка x1,5, чистая прибыль x5 (год к году), положительный денежный поток. Это создает впечатление, что бизнес устойчив к кризису в строительстве и высоким ставкам.

Самое разумное, что можно сделать, — дождаться годовой отчетности по МСФО. Без неё рынок может отреагировать негативно, и есть риск падения цены ниже номинала сразу после старта. Интересный порог входа — купон не ниже 24,0%. Если будет меньше, бумага теряет привлекательность как для инвестиций, так и для спекуляций. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Новый ВДО-выпуск с берегов Невы: Арлифт Интернешнл 001Р-01 с купоном до 25,00%

Нефтяной «тромб» у берегов Индии: застрявшая в танкерах российская нефть может стать спасительной

Пока мировые рынки обсуждают риски перебоев поставок через Ормузский пролив, у берегов Индии и Юго-Восточной Азии формируется парадоксальная ситуация: десятки танкеров с российской нефтью стоят на якоре или медленно дрейфуют в ожидании разгрузки. То, что ещё недавно выглядело как логистическая проблема и эффект санкций, в условиях геополитического кризиса вокруг Ирана может неожиданно превратиться в стратегический резерв нефти способный сыграть стабилизирующую роль на мировом рынке углеводородов.

Нефть в море: рынок получил «плавучий склад» российской нефти

По оценкам отраслевых аналитиков и данных трекинга судов, в азиатских водах сейчас находится не менее 19 млн барр российской нефти, ожидающей покупателей или решения финансовых и страховых вопросов. Это эквивалентно примерно 20–25 танкерам класса Aframax и Suezmax.

Ключевая причина не отсутствие покупателей, а «токсичность» инфраструктуры сделки. После санкций, введённых в конце 2025 года Министерство финансов США против более чем 180 судов так называемого теневого флота, многие банки и страховщики стали избегать операций с такими перевозками. Дополнительное давление создают европейские инициативы. В начале 2026 года Европейская комиссия предложила усилить ограничения на морские услуги для экспорта российской нефти и пересмотреть механизм ценового потолка. В результате для индийских покупателей вырос так называемый «налог на комплаенс» — стоимость юридической проверки, страхования и расчетов. Даже при существенном ценовом дисконте многие индийские НПЗ предпочитают отложить закупку, чем рисковать вторичными санкциями.

Индия ещё недавно была крупнейшим покупателем российской нефти, однако в последние месяцы стала осторожнее. Импорт в отдельные периоды опускался примерно до 1–1,1 млн баррелей в сутки, тогда как в 2024–2025 годах он достигал 1,7–2 млн баррелей. Часть потоков перехватывает Китай, который выступает своеобразным «покупателем последней инстанции» для санкционных грузов. Но и китайские порты имеют ограничения по приёму таких судов, поэтому часть баррелей продолжает оставаться в море создавая плавучий склад.

Ормузский фактор: неожиданное значение «застрявшей нефти»


Ситуация резко изменилась после эскалации напряженности вокруг Ормузского пролива. Любые перебои в этом узком транспортном коридоре немедленно отражаются на энергетической безопасности. Для Индии этот риск особенно чувствителен: до 40% её импорта нефти проходит через Ормуз, а стратегические запасы покрывают примерно 25 дней потребления. На этом фоне «плавучий склад» российской нефти неожиданно приобретает новое значение. Фактически речь идет о быстром резерве, который может компенсировать краткосрочный дефицит в случае перебоев постановок. Именно российские баррели сейчас оказались наиболее доступным оперативным источником дополнительного предложения. Если напряженность вокруг Ормузского пролива сохранится, часть «застрявших» грузов может быстро найти покупателей в Индии. В этом случае текущий «плавучий склад» на море превратится из логистической проблемы в механизм стабилизации рынка.

Цена ожидания: сколько стоит «нефть в море»

Для российских нефтяных компаний скопление нефти в море означает не только логистическую проблему, но и прямые финансовые потери. Как выглядит экономика хранения нефти в море:

Средняя стоимость эксплуатации и фрахта танкера — экипаж, топливо, страхование и аренда судна оценивается примерно в $80–100 тыс. в сутки. В пересчёте на груз это около $0,10–0,12 на баррель в день.

Таким образом, при нахождении в море 19 млн. барр. нефти, стоимость их вынужденного хранения составляет примерно:

19 млн. × $0,10–0,12 ≈ $1,9–2,3 млн в сутки.

Фактически российские нефтяные компании и трейдеры платят около $2 млн каждый день за то, что эта нефть остается на воде, а не попадает к покупателям.

Рынок не готов оплачивать хранение: почему стратегия «cash-and-carry» не работает

Cитуация выглядит еще более парадоксальной, если учитывать структуру нефтяного рынка. В нормальных условиях хранение нефти может финансироваться через фьючерсный рынок. Классическая схема так называемого «cash-and-carry» арбитража работает только в условиях контанго, когда дальние фьючерсы стоят дороже ближайших поставок. В этом случае трейдер покупает нефть сегодня, продаёт фьючерс на более поздний месяц и использует ценовую разницу для покрытия расходов на хранение и финансирование.

Сегодня эта модель не работает. Кривая фьючерсов находится в состоянии бэквардации — ближайшие поставки стоят дороже дальних. Это отражает текущий дефицит нефти на рынке и высокий спрос на физические баррели здесь и сейчас. В такой структуре рынка хранение становится экономически убыточным: каждый день ожидания не только требует оплаты фрахта, но и сопровождается потерей стоимости по фьючерсной кривой. Иными словами, рынок фактически штрафует за хранение нефти, стимулируя её немедленную продажу.

Поэтому танкеры с российской нефтью стоят в море не потому, что это выгодно с точки зрения рыночной логики. Они стоят там потому, что санкционные ограничения, страховые риски и банковские барьеры затрудняют быструю разгрузку и проведение платежей.
Однако именно эта вынужденная пауза на рынке создала необычную ситуацию: десятки миллионов баррелей уже находятся рядом с крупнейшими импортерами Азии. И если поставки из Персидского залива окажутся под угрозой, этот «нефтяной тромб» может неожиданно превратиться из дорогостоящей логистической проблемы в инструмент стабилизации регионального рынка нефти.

Нефтяной «тромб» у берегов Индии: застрявшая в танкерах российская нефть может стать спасительной

Как проводить анализ компаний?

Всем привет!

Сегодня разбираемся в том, как проводить анализ компаний (смотрим на примере Полюса)

1. Смотрим из какого компания сектора, чем занимается, какую продукцию и/или услуги продают.

За информацией можно сходить на сайт компании. Можно что-то поискать в интернете. Неплохой способ спросить про компанию у нейронки (я, например, пользуюсь https://chat.deepseek.com/ )

Получив эту информацию, вы будете понимать деятельность компании как на нее могут влиять различные рыночные изменения и ситуация в секторе, в целом. Например, золотодобытчику на пользу, в среднем, рост на цен на золото (его продукцию).

2. Посмотреть динамику результатов компании. Операционные и финансовые результаты

Можно посмотреть на Смартлабе ( https://smart-lab.ru/q/PLZL/f/q/MSFO/ ). Там можно увидеть как последние цифры по годам, так и по кварталам, а также ключевые финансовые показатели и мультипликаторы в динамике. Сравнить их. Пояснения по мультипликаторам можно найти и в сети (и даже на сайт Смартлаба при нажатии), но мне нравится как пояснили их смысл (хотя только самых базовых) в книге УК "Арсагера". Ее можно бесплатно скачать с их сайта - https://arsagera.ru/kniga/, либо поискать на Авито и т.п.. В магазинах ее уже не купить.

Операционные данные лучше смотреть на сайте компании ( https://polyus.com/ru/investors/results-and-reports/ ). Обычно это либо в операционных отчетах, либо в релизах. Еще один вариант - на сайте раскрытия информации в карточке компании раздел "Отчетность" скачать и посмотреть Отчеты эмитента ( https://e-disclosure.ru/portal/files.aspx?id=7832&type=5 ). В операционных данных можно увидеть как бизнес "живет", снижается/повышается выпуск продукции, что с продажами, ключевые метрики и т.п. Часто в Отчете эмитента описывается текущая ситуация по рынку и отрасли, какое место сейчас занимает компания в этом сектор.

3. Проанализировать финансовые отчеты компании за последний период (квартал, полугодие). Посмотреть последний годовой отчет.

Найти отчет можно несколькими способами: взять с сайта раскрытия информации https://e-disclosure.ru/portal/files.aspx?id=7832&type=4 , взять с сайта компании (пример выше), взять со Смартлаба (файл в строке "Финансовый отчет").

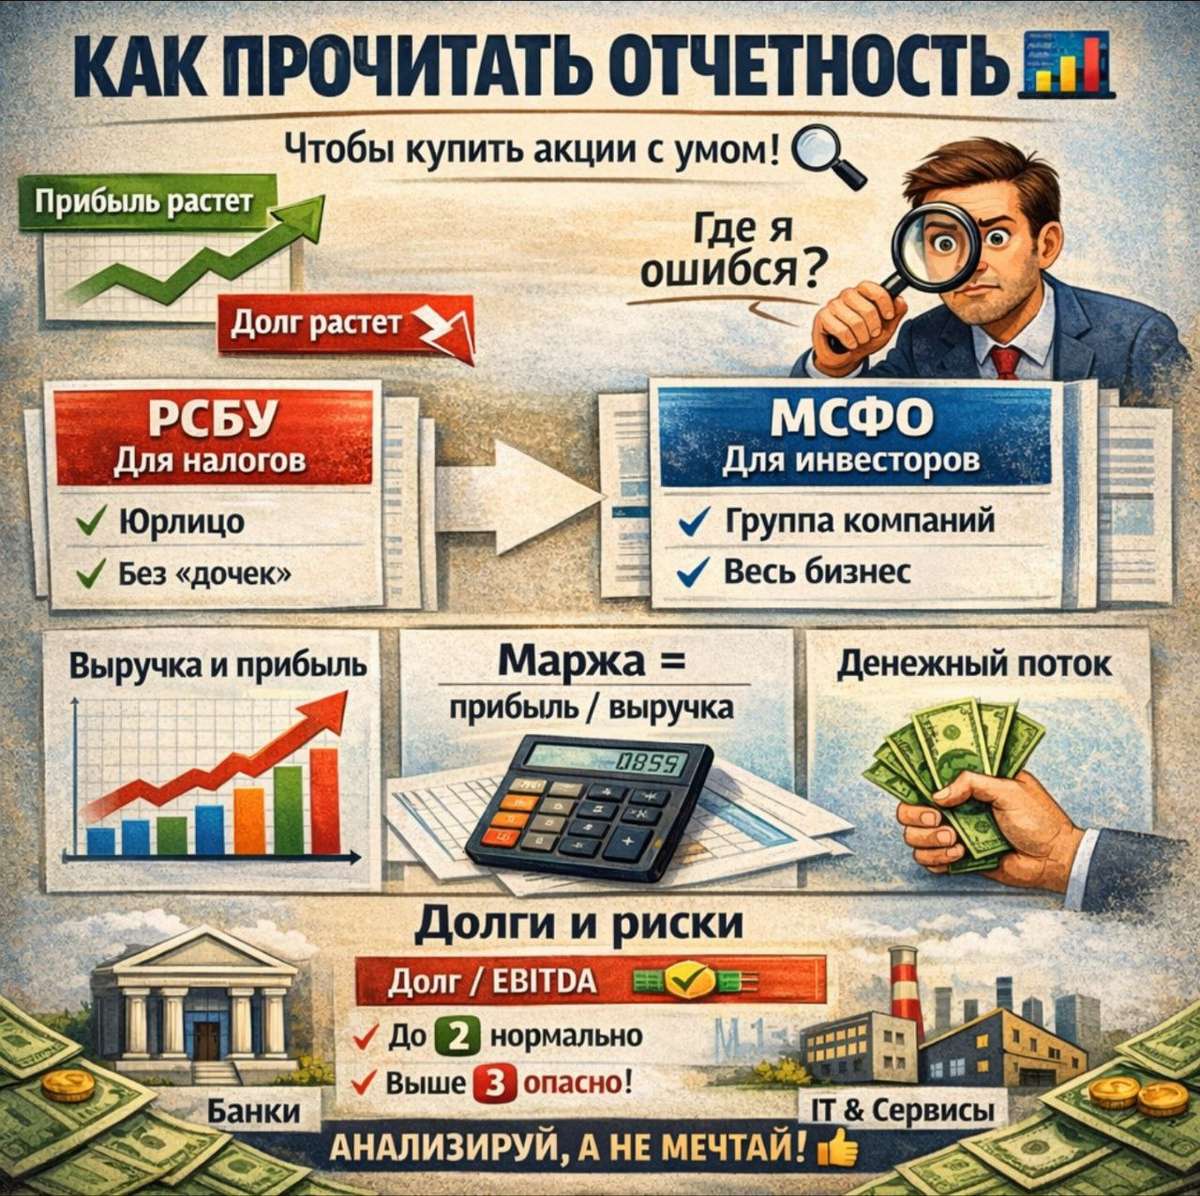
Анализ отчетности обширная тема, но можно рассказать вкратце об основных видах подотчетов внутри общего отчета и показатели, на которые обращаем внимание.

"Отчет о прибылях и убытках"

- Выручка
- Валовая прибыль (Выручка - Валовая прибыль)
- Операционная прибыль/Результаты от операционной деятельности (Валовая прибыль - Операционные расходы)
- Нетто финансовые доходы/расходы (Финансовые доходы - Финансовые расходы)
- Доход/расход по налогу на прибыль
- Чистая прибыль

Сравниваем показатели текущего и прошлого периода. Можно сравнивать разные виды рентабельности: валовую (валовая прибыль/выручка), операционную (опер. прибыль/выручку), рентабельность по чистой прибыли (чистая прибыль/выручка). Но обращаем внимание на расходы. Какие-то могут быть разовыми и это исказит итоговый результат. Поэтому нередко компании считают скорректированные показатели (EBITDA, прибыль), вычитая неоперационные и разовые расходы.

"Отчет о финансовом положении"

В оборотных активах смотрим:
- Запасы
- Дебиторская задолженность
- Денежные средства и их эквиваленты
- Краткосрочные финансовые активы

В краткосрочных и долгосрочных обязательствах:
- Кредиты и займы (строка может называться по разному, но смысл понятен);
- Обязательства по аренде (также может называться немного иначе, иногда аренда включена в состав других строк)

Смотрим на запасы (если постоянно растут, то работа идет "на склад"), дебиторку (если постоянно растет, то компания недополучает кэш и получается доход есть, но на бумаге).

Анализируем общий долг (кредиты + аренда) и чистый долг.
Чистый долг = (Кредиты и займы + Арендные обязательства) - (Денежные средства и их эквиваленты + Краткосрочные финансовые активы)

Хотя чистый долг компании могут считать каждый по своему. Что-то включая, а что-то исключая. Как пример, застройщики из долга еще вычитают средства на эскроу счете. Не то, чтобы это неверно, просто если стройка затянется, то деньги с эскроу можно получить нескоро.

"Отчет о движении денежных средств"

- Амортизация
- Денежные средств, полученные от операционной деятельности (это операционный денежный поток, OCF)
- Приобретение ОС и НМА (это капитальные затраты, Capex. Бывают в одной строке, бывают в разных)
- Поступление от кредитов и займов (иногда еще есть строки по облигациям и ЦФА)
- Погашение кредитов займов (иногда еще есть строки по облигациям и ЦФА)

Свободный денежный поток (FCF) = операционный денежный поток - капитальные затраты. Хотя иногда встречается, что из FCF еще вычитают капитализацию процентов (когда проценты по займам не сразу списывают в расходы, а включаются в стоимость актива ОС или НМА).

Можно добавить, что по каким-то строкам отчета есть расшифровка и ее можно посмотреть в детализации в соответствующем разделе (напротив строки отчета стоит цифра раздела). Ну и это, конечно, краткий состав показателей. По чтению отчетности настоятельно рекомендую уже классическую книгу Алексея Герасименко "Финансовая отчетность. Для руководителей и начинающих специалистов".

4. Посмотреть последние новости по компании

Посмотреть последние новости про компанию в сети, в Телеграме, на их сайте. Тут важно не упустить какие-то будущие важные изменений. И положительные, и отрицательные. Например, надвигающаяся дополнительная эмиссия или запуск новых производств. А может быть это и какие-то заявленные планы компании.

Это пункт для того, чтобы держать руку на пульсе по компании.

5. Сравнение с другими компаниями сектора

В идеале по другим компаниям сектора провести аналогичный анализ по первым 4 пунктами. Тогда можно будет сравнить состояние компаний и выбрать наиболее интересную для себя.

Можно и в более ленивом ключе. В этом случае зайти на сайт Смартлаба и сравнить показатели между компаниями сектора. Но "в лоб" это делать неправильно. Дешевый мультипликатор может быть показателем проблем компании или нюансов. Например, одна компания платит нормальные дивиденды, а другая - нет и их нет даже в планах. Или дешевый мультипликатор может отражать дисконт рынка из-за некоторых рисков, которые могут реализоваться в компании.

Вывод

Анализ компаний полон нюансов и, конечно, в два коротких поста все не описать. Но данная информация может служить отправной точкой и некоторым фундаментом, на который можно опираться при разборе интересующей компании.

Как проводить анализ компаний?

Дом.РФ. Отчет за 3 кв 2025 по МСФО

Тикер: #DOMRF
Текущая цена: 2140
Капитализация: 346.2 млрд.
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

P\E - 4.95
P\BV - 0.83
ROE - 21%
Активы\Обязательства - 1.08

Что нравится:

✔️чистые процентный доход вырос на 1.3% к/к (39.5 → 40 млрд);
✔️NIM увеличилась к/к (3.5 → 3.7%) и показатели выше 3 кв 2024 года, где NIM была равна 2.8%.
✔️процент ссуд с просрочкой 90 дней и более снизился с 1.16 до 1.06%;
✔️рост кредитного портфеля на 10.1% к/к (4.03 → 4.43 трлн);

Что не нравится:

✔️чистый комиссионный доход снизился на 8.6% к/к (3.5 → 3.2 млрд);
✔️доход от операций с недвижимостью уменьшился на 14% к/к (2.1 → 1.8 млрд);
✔️чистая прибыль снизилась -1.3% к/к (23.5 → 23.2 млрд);

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход дивиденд за 2025 прогнозируется в размере 238.08 руб. (ДД 11.13% от текущей цены).

Мой итог:

Стоит сразу сделать ремарку и сказать, что Дом.РФ не просто банк. Это государственная корпорация, созданная для развития рынка недвижимости и ипотечного кредитования в России, с отличной синергией между сегментами. Виды деятельности компании включают в себя:
- финансирование и кредитование (выдача ипотек, кредитование застройщиков, секьюритизация закладных);
- функции агента РФ (реализация гос. программ, развитие Дальнего Востока);
- девелопмент и аренда (строительство, сдача жилой и коммерческой недвижимости в аренду);
- агентский бизнес (продажа через свои сети, оператор платформы «наш.дом.рф»);
- городское развитие (освоение территорий, реновация и развитие инфраструктуры).

На фоне динамики предыдущих кварталов прирост по чистому процентному доходу совсем скромный. В 1 и 2 кварталах было, соответственно, +15.6 и +13.5%. Но за 9 месяцев прирост отличный (+26.8%, 58.6 → 74.3 млрд). Чистый комиссионный доход снизился к/к, но относительно 1 квартала с 2.4 млрд это хороший результат. Тем более за 9 месяцев ЧКД прирос на шикарные 70.2% (5.3 → 9 млрд). Непроцентные доходы (включающие и ЧКД) выросли за квартал в 2.4 раза (3.4 → 8.1 млрд) и за 9 месяцев на 12.4% г/г (12.8 → 14.4 млрд).

Чистая прибыль незначительно снизилась на фоне уменьшения ЧПД за вычетам резервов. За 9 месяцев прибыль увеличилась на 7.3% г/г (58.1 → 62.3 млрд). 2025 год просто лучше по всем показателям, а доходы растут быстрее расходов. Не помешала даже повышенная эффективная ставка налога на прибыль.

Отличный прирост по кредитному портфелю в 3 квартале. Прошлые 2 были куда скромнее (1кв - 0.3%, 2 кв - 3.8%). Особенно приятно, что процент просрочки 90+ дней снизился.
Чистая процентная маржа на траектории роста с 2021 года. Динамика продолжилась и в 2025 году (3.2 → 3.5 → 3.7%).

В целом, хороший растущий бизнес. Компания достигла ROE 21%. Цель к 2030 году нарастить активы до 11 трлн и поддерживать ROE выше 20%. Если компания заработает в 4 квартале еще 20 млрд, то P\E 2025 = 4.16. На 2026 год ожидается увеличение прибыли на более 15%. Можно сказать, что на нашем рынке появилась еще одна интересная крепкая компания.

Но появляется один уже классический вопрос "а чем это лучше Сбера?". Если сравнить сравнить эти банки, то Сбербанк выглядит интереснее по нескольким факторам. Во-первых, у "зеленого" мультипликаторы лучше (текущее P\E ниже, P\BV чуть выше, ROE выше, NIM выше). Во-вторых, у Сбербанка уже есть долгая на история на бирже, тогда как Дом.РФ только начинает свой путь и еще нет сложившихся взаимоотношений компании с миноритариями. В-третьих, Дом.РФ уже 3 раза за 5 лет докапитализировался. Немалая вероятность, что будет продолжение на рынке в виде SPO.

Как итог можно сказать, что по цене IPO было интересно. Сейчас уже спорно. Если надо выбрать один банк, то Сбербанк выглядит более предпочтительно. Но для диверсификации Дом.РФ вполне подходит. Тем более ожидается достаточно интересная див. доходность в районе 12%.

В IPO я не участвовал и не покупал после него. Держу другие банки в своем портфеле. Расчетная справедливая цена - 2500 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Дом.РФ. Отчет за 3 кв 2025 по МСФО

Стратегия «Арендный гараж». Что внутри. Краткий разбор идеи

А внутри Harley-Davidson арендатора и денежный поток в размере 8т.р в месяц, который реинвестируется в портфель акций и облигаций.

На данный момент в коллекции 8 тикеров. 4 облигации и 4 акции:
$RU000A10AHU1 $RU000A107RZ0 $RU000A1084B2
$NLMK $HEAD $TATNP $X5

Начиналось все исключительно с облигаций с рейтингом не ниже ВВВ. Каждое поступление от аренды направлялось на приобретение инструментов с фиксированным доходом.

В процессе накопления уже была неоднократная ребалансировка, бумаги менялись, но суть была простой: выбрать 3-4 облигации для ежемесячного купонного дохода, что позволяло поступательно увеличивать #денежныйпоток

Существенное изменения стратегия претерпела в декабре 2023 года, когда ежемесячный купонный доход от облигаций уже был достаточным для покупки акций. Тогда и было принято решения выделить эту историю в отдельную наглядную стратегию.

В процессе к облигациям, добавились относительно твердые акции - пока две дивидендные (НЛМК когда-то таковой) и две сильные компании с высокими темпами роста.

Доля акций пока не велика, и арендный поток по прежнему идет на приобретение облигаций, однако теперь почти все купонные платежи трансформируются в акции, на сдачу набираю индексный фонд

Доходности, денежные потоки и конкретные действия в рамках стратегии в следующих публикациях.

Присоединяйтесь, следите за стратегией по тегу #арендныйгараж

#инвестиции #пассивныйдоход #новичкам #рантье #аренда #инвестиции

Стратегия «Арендный гараж». Что внутри. Краткий разбор идеи