Поиск
СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.
Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.
В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.
Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Финальные итоги тестирования стратегии «Интеллект»
Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?
🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.
При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.
📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.
Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.
Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.
Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
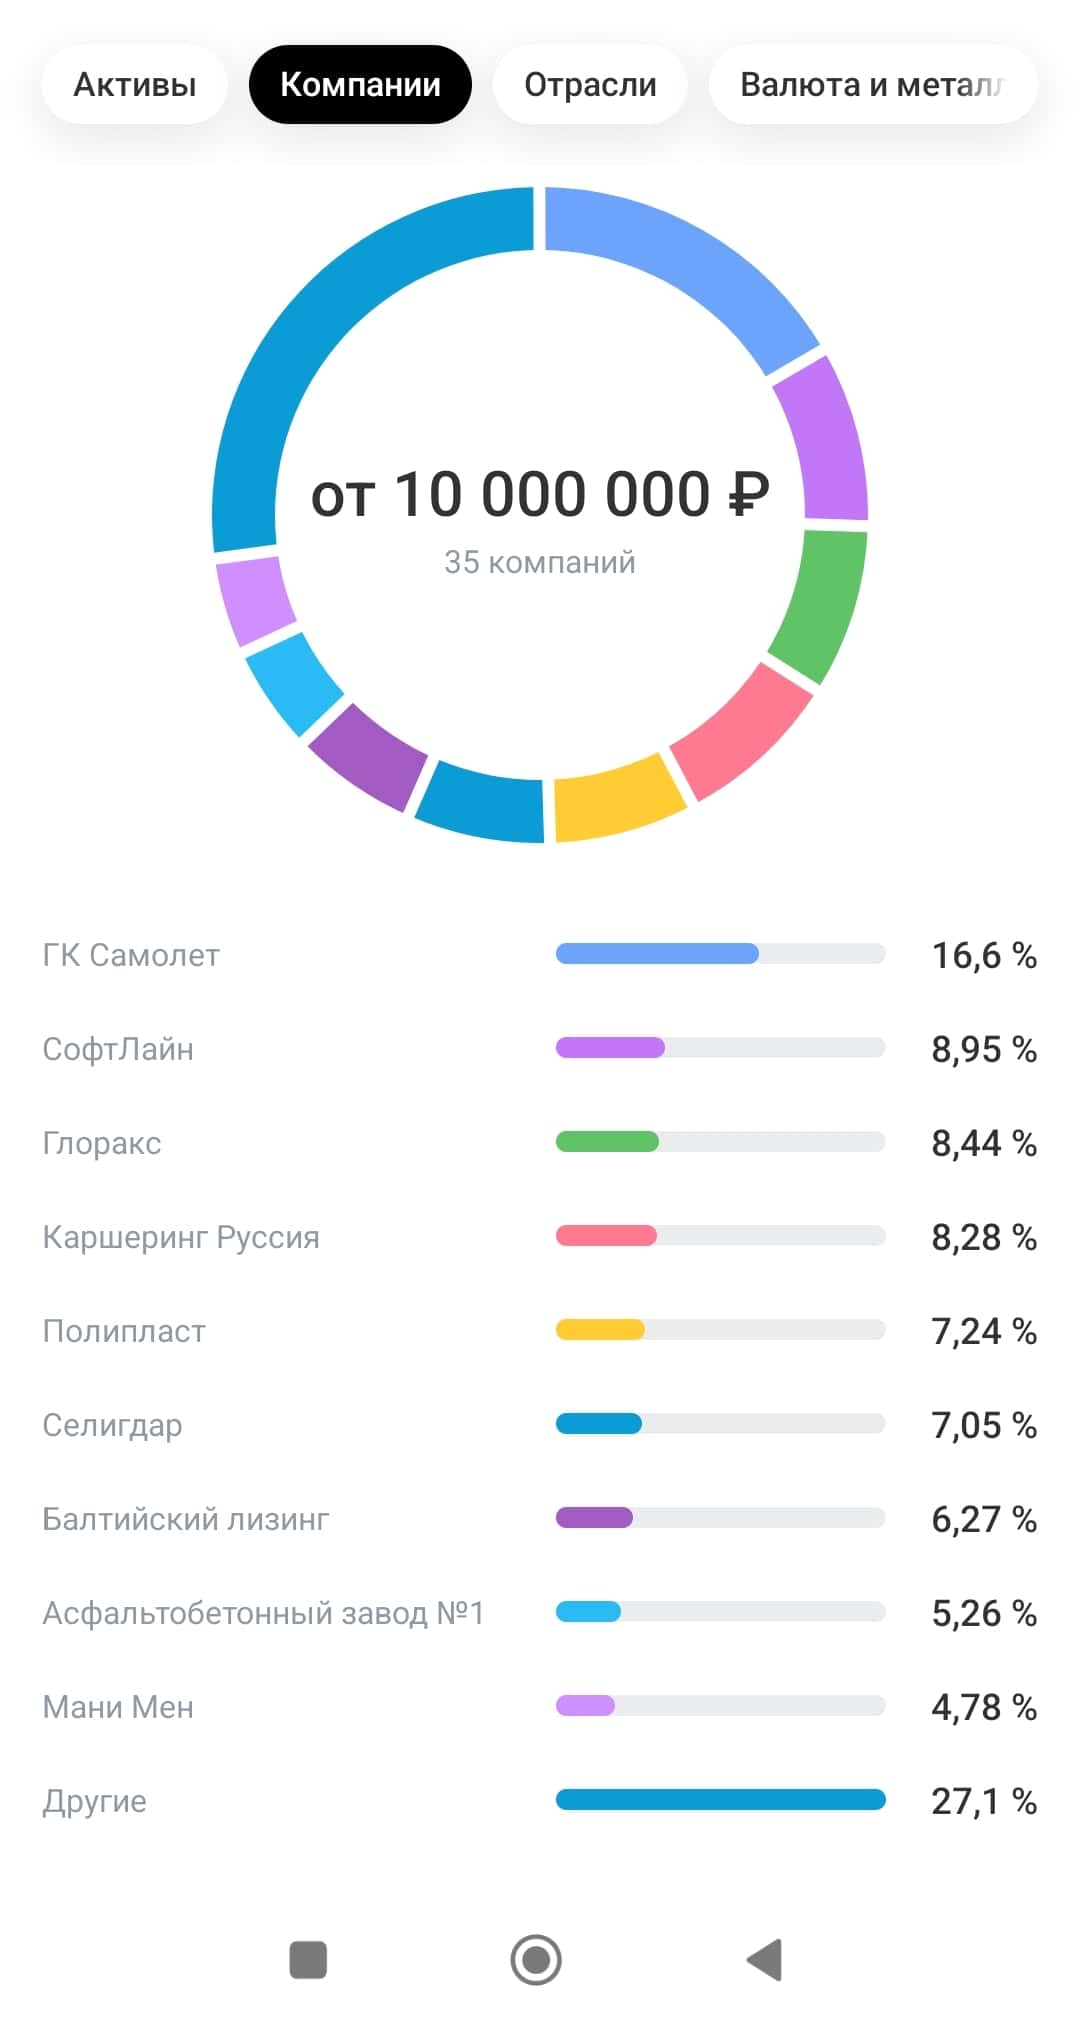
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.
Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?
Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.
Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.
Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.
О чём мы помним, но не всегда следуем? Напоминаю себе и вам
• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.
• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.
• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.
• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.
• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.
• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.
• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.
• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.
• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.
• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.
Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новые облигации Полипласт П2Б17 и П2Б18 под 19% годовых. Стоит ли рисковать?
Полипласт – крупнейший производитель промышленных химикатов в России. Они нужны в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже у вас на кухне в виде моющих средств.
В состав холдинга входят 8 заводов производителей, 4 научно технических центра, более 10 модификационных центров и более 30 точек продаж, находящихся во всех крупных регионах страны.
Параметры выпуска Полипласт П02-БО-17:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не менее 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 17,75% годовых (YTM не выше 19,27% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Полипласт П02-БО-18:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС + 375 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: для квалов
• Сбор заявок: до 04 сентября 2026
• Дата размещения: 09 сентября 2026
Кредитные рейтинги: A от АКРА (подтверждён в июле 2026 года) и от НКР (повышен в ноябре 2025 года) со стабильным прогнозом.
Также компания включена в перечень системообразующих предприятий РФ, что даёт определённую поддержку на государственном уровне.
Финансовые результаты по МСФО за 6 месяцев 2026 года:
• Выручка: 116.4 млрд руб. (+22,4% г/г)
• EBITDA: 33.7 млрд руб. (+33,7% г/г)
• Чистая прибыль: 11.2 млрд руб. (+44,7% г/г)
• Долгосрочные обязательства: 169,14 млрд руб. (+57,2% г/г);
• Краткосрочные обязательства: 261,91 млрд руб. (+81,9% г/г);
• Чистый долг/EBITDA: 3.97х
Облигационный долг внушительный: 6 выпусков биржевых облигаций объемом 20,8 млрд рублей, 6 биржевых выпусков облигаций на $164,25 млн с расчетами в рублях и 4 выпуска бондов на 1,035 млрд юаней.
• Полипласт П02-БО-13 $RU000A10DZK8 Доходность к погашению: 19,58%. Купон: 19,45%. Текущая доходность: 19,04% на 1 год 3 месяца
• Полипласт П02-БО-16 $RU000A10F7V9 Доходность к погашению: 18,89%. Купон: 17,45%. Текущая доходность: 17,36% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,5%) А на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,25%) А на 1 год 11 месяцев
• Алиум 01Р2 $RU000A10FWZ8 (20,08%) А на 1 года 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,99%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,44%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (16,82%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,57%) А на 1 год 2 месяца
По итогу: Компания демонстрирует уверенный операционный рост, который подтверждается увеличением выручки и прибыли. Однако фундаментальный анализ выявляет два тревожных сигнала.
Первый — это опережающий рост долговой нагрузки относительно выручки. Второй — существенный разрыв между операционным и инвестиционным денежными потоками. Это означает, что компания тратит на развитие больше, чем зарабатывает, и покрывает разницу за счёт внешних заимствований.
Бизнес становится критически зависимым от доступа к долговому капиталу и способности рефинансировать обязательства. Тем не менее, этот риск частично нивелируется тем, что инвестпрограмма уже приносит плоды — выручка и прибыль растут, а свободный денежный поток демонстрирует положительную динамику, постепенно приближаясь к нулевой отметке.
Новый облигационный выпуск предлагает умеренную премию к вторичному рынку, что может создать спекулятивный интерес на этапе размещения. Однако вход в эту бумагу оправдан только при купоне в верхней части заявленного диапазона — от 17,5% и выше, и с полным пониманием кредитных рисков. Лично я в новом предложении не участвую, так как в портфеле уже присутствует предыдущий выпуск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.
Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.
Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:
«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.
Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.
Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.
Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?
Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.
Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.
Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.
Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»
Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.
Схема:
Кризис – инфляция – удешевление денег – бегство в золото.
А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.
И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF
Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?
Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.
Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.
В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.
Это принципиально меняет отношение к брокерскому счету.
Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?
Что произошло со Scalable Capital
Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.
Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.
Показателен даже не сам факт закрытия счетов, а профиль клиентов.
Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.
То есть определение:
«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»
перестает быть надежным.
И здесь возникает нюанс.
Российский паспорт сам по себе не означает автоматическую блокировку счета
Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.
Это не так.
Санкционное регулирование гораздо сложнее.
Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.
Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.
И вот здесь начинается гораздо более серьезная проблема.
Брокеру необязательно ждать прямого запрета государства.
Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.
Почему брокеру проще закрыть счет, чем что-то доказывать
Любой финансовый посредник считает экономику клиента.
Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.
Для него достаточно стандартного KYC.
Но клиент с российским гражданством потенциально требует дополнительной проверки:
— где он является налоговым резидентом;
— откуда поступают деньги;
— связан ли он с Россией экономически;
— через какие банки проходили средства;
— нет ли участников платежной цепочки в санкционных списках;
— кто является работодателем;
— где находится источник доходов;
— есть ли российский бизнес или активы;
— не возникли ли новые санкционные ограничения после открытия счета.
В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.
Это не означает, что любой россиянин подозревается в отмывании денег.
Механика другая.
Для банка или брокера увеличивается стоимость комплаенса.
Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.
Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.
То есть проблема появилась не вчера.
Сейчас она добралась непосредственно до брокерской инфраструктуры.
Interactive Brokers уже показывал, как это работает
Похожая история происходила раньше с Interactive Brokers.
В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.
Это показательный пример.
Сегодня брокер принимает вас.
Завтра меняется его risk appetite.
Послезавтра приходит письмо:
«У вас 30 дней».
Сам трейдинг при этом может идти идеально.
Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.
Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.
Это на их языке считывается как broker jurisdiction risk.
Почему торговать у одного брокера становится опасно
Трейдер обычно диверсифицирует позиции.
Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.
Но почему-то тот же принцип редко применяется к брокерам.
Представим профессионального трейдера с капиталом $100 000.
Все $100 000 находятся на одном европейском счете.
Приходит уведомление о прекращении обслуживания.
Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.
Но дальше появляются операционные вопросы.
Куда перевести деньги?
Примет ли перевод следующий брокер?
Не запросит ли банк Source of Funds?
Можно ли перенести открытые позиции?
Не придется ли закрывать их в неудачный момент?
Как быстро пройдет новый KYC?
Не изменит ли второй брокер свою политику через полгода?
Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.
Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.
Ждать письма о закрытии счета — худшая стратегия
Типичная ошибка выглядит так.
У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.
После получения уведомления начинается поиск.
Регистрация.
KYC.
Подтверждение адреса.
Source of Funds.
Тестовый депозит.
Проверка вывода.
И все это приходится делать одновременно с решением судьбы существующего портфеля.
Гораздо рациональнее проверить альтернативную инфраструктуру заранее.
Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.
Можно использовать модель 80/20 или 70/30.
Основной счет остается там, где трейдеру удобно работать.
Второй используется как резервный.
Главная задача — заранее проверить четыре вещи:
1. Проходит ли клиент KYC.
2. Реально ли пополняется счет из используемой платежной инфраструктуры.
3. Работает ли вывод обратно.
4. Подходят ли торговые условия под вашу стратегию.
Тестовый ввод денег без тестового вывода ничего не доказывает.
Какого брокера выбрать для россиян заграницей?
Одним из вариантов для трейдеров может стать NPB Markets.
На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.
Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.
Перенести счет
Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.
Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.
NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.
Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.
Например:
Scalable Capital остается для долгосрочного ETF-портфеля.
NPB Markets используется для Forex, металлов, индексов или другой активной торговли.
Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.
Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.
Что делать трейдеру с российским паспортом
Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.
Но считать вопрос решенным тоже опасно.
После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.
Поэтому разумная схема выглядит иначе.
Не ждать блокировки.
Заранее выбрать второй торговый контур.
Пройти KYC.
Внести сумму.
Совершить несколько сделок.
Проверить комиссии и фактический спред.
Сделать вывод денег.
NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.
Главный урок последних лет для трейдера вообще не про конкретного брокера.
Он про диверсификацию.
Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах
Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.
Как устроена проверка данных в календаре выплат
Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.
При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.
С чего начать верификацию
Проверку календаря удобно строить по простому алгоритму:
• Определить, какие именно параметры нужно проверить.
• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.
• Сопоставить эти данные с эмиссионными документами и условиями выпуска.
Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.
Как проверять данные по дефолтам
Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.
Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:
• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.
Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.
Зачем нужны исторические версии календаря
Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.
В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.
Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.
Что важно для регуляторных расчетов и отчетности
В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.
Как подключать ИИ к верификации
Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.
Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.
Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:
1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.
2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:
«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».
3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.
4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:
«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».
Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:
1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:
«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».
2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.
3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.
***
RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.
Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
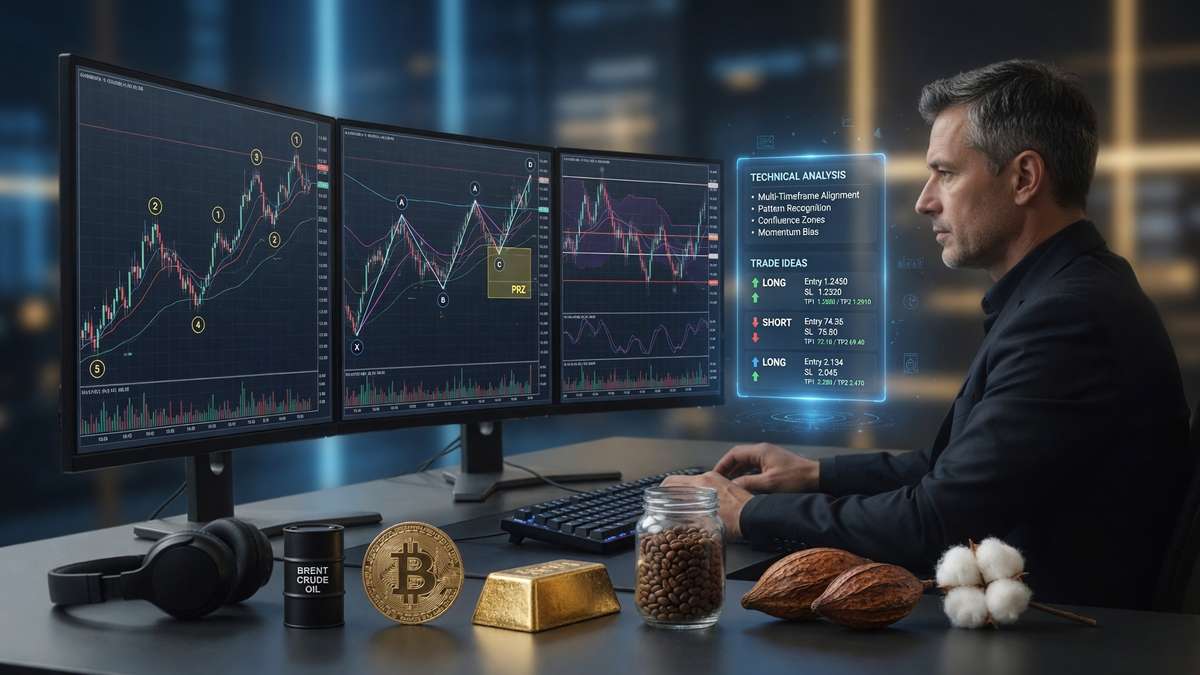
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.
«Инвестиционные идеи? -спасибо, не надо!»
Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь здесь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские. Старожилы нашего рынка, давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «авто следование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков. Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.
Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Московской Биржи. Каждая идея состоит из четырех параметров:
· Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления)
· Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее
· Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке)
· Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее
Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся. Эта статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно- 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:
· Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи)
· Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи)
· Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи)
· Доля прибыльных сделок в общем количестве сделок (в %)
· Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке)
· Доля «шортов» в общем количестве сделок
· Доля прибыльных «шортов» в общем количестве «шортов»
· Доля прибыльных «лонгов» в общем количестве «лонгов»
· Средний срок сделки в днях
Все эти показатели я свел в две таблицы
Таблица 1