Поиск
Итоги недели 12–16 октября: +9 057 $ чистыми по закрытым сделкам
Коллеги, подводим итоги недели по счёту, на котором торгуется система Oracle Trading.
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Синара. Паровозик, который смог...
Сегодня побывал на заводе
«Уральские Локомотивы» компании Синара в городе Верхняя Пышма.
Компания с 2010 году с участием Siemens выпускает скоростные поезда и не только.
Общий объём инвестиций в производство составил 25 млрд рублей. Предприятие выпускает и обычные электровозы, причем есть электровозы, способные использовать постоянный и переменный ток. Менять AC на DC по ходу движения.
В настоящее время завод работает без иностранного капитала и технологий Siemens.
В поездах «Ласточка» используются контроллеры российского производства. Скорее всего компонентная база не только лишь российская, но сборка отечественая.
Целевой сегмент высокоскоростных магистралей (ВСМ) — перевозки на расстояние 1000–1500 км; более длинные маршруты целесообразнее обслуживать авиацией.
Для проектирования современных электровозов применяется не только иностраное ПО, но и белорусское и российское (например «Компас» от компании «Аскон»).
Ведутся испытания беспилотных систем, разработанных РЖД. Загрузка предприятия составляет около 60% от возможного выпуска поездов.
Строится современный инжиниринговый центр. Текучесть кадров низкая. Средняя зарплата, по оценке одного из топ-менеджеров, — 80 тыс. рублей; в пресс-релизе указано 117 тыс. рублей. Вероятно, истинное значение находится между этими цифрами.
В цепочке поставок: алюминий поставляет «Русал», но алюминиевый профиль закупается за рубежом— открывать его производство в России пока невыгодно.
Корпус кабины, электродвигатели и компрессоры производятся в Челябинске. Силовые преобразователи выпускает компания «Горизон» (Екатеринбург). Часть деталей, узлов и агрегатов собирают в Новосибирске, Нижнем Новгороде, Пензе, Санкт-Петербурге, Твери, Москве, Выксе, Владимире и Воронеже. В грузовых тележках только пневмодемпферы и алюминиевые площадки импортируются из Китая.
Портфель заказов включает 43 высокоскоростных поезда; основные покупатели — ГТЛК и РЖД. Пять составов уже находятся в работе. $RU000A0JXPG2
$RU000A0JXQ44
Эти поезда смогут развивать скорость до 360 км/ч.
Пуско-наладкой занимаются 40 человек одновременно, процесс занимает 30–40 дней.
Несмотря на сокращение инвестиционной программы РЖД, финансовое положение компании СТМ (в состав которой входит завод) остаётся стабильным.
Выводы:
Адаптация к санкциям. Отказ от иностранного капитала и технологий Siemens не остановил производство. Завод продолжает выпуск электровозов и развитие новых направлений (беспилотные системы, инжиниринговый центр).
Недостаточная загрузка мощностей. 60% — резерв для роста, который может быть реализован при расширении заказов, в том числе на ВСМ. 👍
Ну и конечно же ждем ветку скоростных поездов ( скорее всего не ВСМ) между Екатеринбургом и Челябинском. Даже скорость в 160 км/ч позволит преодолевать расстояние быстрее, чем на автомобиле ( 1,5 -2 часа) .
«Уральские Локомотивы» — пример успешной адаптации российского высокотехнологичного производства к условиям санкционного давления, но для полной независимости и роста загрузки необходимы развитие собственной компонентной базы и расширение внутреннего спроса.
В целом компания Синара и Уральские локомотивы производят очень хорошее впечатление.
Спасибо компании и команде Т за организацию этого события. Ну и всем кто присутствовал.
Во 2 части можно будет разобрать финансы и целесообразность инвестирования в облигации СТМ.
Русал предлагает удешевить алюминий на 40-100$ за тонну — а ФАС формулу не согласовала · Мегановости
1️⃣ Русал $RUAL предложил с 1 октября 2026 года изменить формулу цены первичного алюминия на внутреннем рынке.
Европейскую премию Роттердама заменит взвешенная комбинация котировок LME, региональных премий трех экспортных групп и индекса Шанхайской биржи SHFE.
Веса задает структура экспорта компании: 68,5% — Азия, 24% — Европа, Африка и Ближний Восток, 5,8% — Китай, 1,7% — Америка.
Компания оценивает снижение цен для внутренних потребителей на 40-100$ за тонну.
ФАС заявила, что формулу не согласовывала, а покупатели критикуют нехватку защиты от будущего роста цен.
Пока ведомство не согласовало методику, обещанное удешевление остается заявкой, а не ценой в контрактах.
Эн+. Отчет за 1 пол 2026 по МСФО
Тикер: #ENPG
Текущая цена: 296.65
Капитализация: 189.5 млрд
Сектор: Электрогенерация
Сайт: https://enplusgroup.com/ru/
Мультипликаторы (LTM):
P/E - 2.8
P/BV - 0.15
P/S - 0.12
ROE - 5.4%
ND/EBITDA - 3.42
EV/EBITDA - 4.07
Акт/Обяз - 1.8
Что нравится:
✔️рост выручки на 12% г/г (701.5 → 785.8 млрд);
✔️чистая прибыль выросла в 2.7 раза г/г (26 → 70.4 млрд);
Что не нравится:
✔️отрицательный FCF снизился на 40% г/г (-20.1 → -28.1 млрд);
✔️чистый долг увеличился на 7% п/п (869 → 929.9 млрд), но ND/EBITDA улучшился с 3.75 до 3.42;
✔️нетто фин расход вырос на 27.6% п/п (62.7 → 79.9 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
Выплата акционерам 100% полученных дивидендов от Русала и 75% (но не менее $250 млн в год) от FCF, полученного сегментом энергетики. СД группы может рекомендовать выплату даже в отсутствие выплат от Русала.
Последние дивиденды выплачивались за 2018 год.
Мой итог:
Операционные показатели энергетики (г/г):
- выработка электроэнергии +5.1% (39.1 → 41.1 млрд кВт* ч);
из них
- ГЭС +8.2% (29.4 → 31.8 млрд кВт* ч);
- ТЭС -3.1% (9. 6→ 9.3 млрд кВт* ч);
- СЭС -12.5% (3.2 → 2.8 млн кВт* ч);
- отпуск тепла +7% (14.3 → 15.3 млн Гкал).
Операционные показатели металлургии (г/г):
- про-во алюминия +4.5% (1924 → 2010 тыс т);
- про-во глиноземов +7.6% (3400 → 3658 тыс т);
- про-во бокситов +12.8% (9668 → 10905 тыс т);
- реализация алюминия -10% (2286 → 2057 тыс т).
Выручка (г/г в млн $ без межсегмента):
- металлургия +10.9% (7520 → 8338)
- энергетика +22.9% (2353 → 2892).
Сегмент металлургии вырос за счет цен на алюминий (+33.4% г/г). Увеличение выручки в сегменте энергетики связано с ростом выработки электроэнергии и отпуска тепла в сочетании с увеличением рыночных цен (+17.2% в 1-й ценовой зоне, +12.8% во 2-й).
Чистая прибыль кратно увеличилась на фоне улучшения операционной рентабельности с 10 до 16.9%, роста прибыли от совместных предприятий и сниженной эф. ставки налога на прибыль (23.2% vs 55.7% в 1 пол 2025).
Стоит сделать ремарку, что указанный FCF приблизительный, так как у Эн+ свой усложненный расчет.
FCF снизился за счет разнонаправленного движения OCF (-15.8% г/г, 117.8 → 99.2 млрд) и Capex (+3.4% г/г, 75.3 → 78 млрд). Не помогло и уменьшение выплаченных процентов, которые также вычитаются из OCF (-21.1% г/г, 62.6 → 49.4 млрд).
Долговая нагрузка снизилась. Подтянулась EBITDA и это перекрыло рост чистого долга.
Как ожидалось, после слабого 2 полугодия 2025, в отчетном периоде сегмент металлургии показал сильный результат за счет роста цен на алюминий. Рентабельность по EBITDA выросла с 9.9 до 14.8%. Получена прибыль +419 млн $ против убытка -87 млн $. Пока во 2 пол 2026 средние цены на металл держатся выше 3200$ за тонну и, скорее всего, вторая часть года также получится удачной для сегмента (еще и рубль начал слабеть).
Сегмент энергетики также лучше прошлого года. Рентабельность по EBITDA выросла с 34.6 до 38.1%. Чистая прибыль увеличилась на 8.9% г/г (450 → 490 млн $). И это еще при том, что в отчетном полугодии получен прочий фин. расход (-75 млн $ vs +181 млн $ в 1 пол 2025).
В теоретический дивиденд за полгода Русал почти точно ничего не внесет (СД рекомендовал не платить за 1 полугодие 2026). А вот сегмент энергетики заработал примерно 292 млн $ FCF, что могло бы дать почти 21.7 руб (ДД 7.2% от текущей цены). За полгода вполне неплохо, жаль только, что это все умозрительные расклады, а по факту вряд ли акционеры увидят дивиденды за 2026 год. Хотя бы в силу того, что долговая нагрузка остается все еще значительной (а отдельно в Русале ситуация еще хуже).
Экстраполировать результаты текущего полугодия на весь год не стоит, так как обычно вторая часть года у Эн+ получается хуже. Но даже так компания может заработать за 2026 год примерно 1.56 млрд $, что дает P/E 2026 = 1.5. И вот раскрытие стоимости на возможных положительных факторах (в первую очередь возвращения к выплатам дивидендов) остается основной идей в компании.
Акции держу в портфеле с долей 5.48% (лимит - 5%). Прогнозная справедливая стоимость - 701 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Русал. Отчет за 1 пол 2026 по МСФО
Тикер: #RUAL
Текущая цена: 25.3
Капитализация: 384.4 млрд
Сектор: Цветная металлургия
Сайт: https://rusal.ru/
Мультипликаторы (LTM):
P/E - 91.14
P/BV - 0.38
P/S - 0.3
ROE - 3.5%
ND/EBITDA - 5.8
EV/EBITDA - 8.83
Акт/Обяз - 1.91
Что нравится:
✔️выручка выросла на 10.9% г/г (7.5 → 8.3 млрд $);
✔️чистая прибыль +419 млн $ против убытка -87 млн $.
Что не нравится:
✔️отрицательный FCF -252 млн $ против +181 млн $ в 1 пол 2025;
✔️чистый долг увеличился на 11.9% п/п (8 → 8.9 млрд $), но ND/EBITDA улучшился с 7.65 до 5.8;
✔️нетто фин расход вырос на 28.4% п/п (613 → 787 млн $);
✔️среднее соотношение активов и обязательств;
Дивиденды:
Предполагается выплата до 15% от скор. EBITDA, включающей дивиденды от Норникеля.
Компания решила не платить дивиденды за 2025 год. СД также рекомендовал не выплачивать дивиденды за 1 пол 2026.
Мой итог:
Операционные показатели (г/г):
- про-во алюминия +4.5% (1924 → 2010 тыс т);
- про-во глиноземов +7.6% (3400 → 3658 тыс т);
- про-во бокситов +12.8% (9668 → 10905 тыс т);
- реализация алюминия -10% (2286 → 2057 тыс т).
Объемы производства одни из самых высоких за последние годы (выше было только в 2 пол 2024). При этом реализация снизилась на фоне уменьшения спроса на 1.8% г/г на мировых рынках (кроме Китая, где спрос за полгода наоборот вырос).
За счет роста цена на алюминий (+33.4% г/г, 2538 → 3386 $ за тонну), который произошел на фоне закрытия Ормузского пролива, повреждений производств в странах Персидского залива (в частности Emirates Global Aluminum планирует возобновить производство алюминия только с начала 2027 года) и остановки в марте завода в Мозамбике, получилось увеличить выручку.
Также после двух убыточных полугодий Русал смог получить прибыль. Причины - улучшение операционной рентабельности с 3.4 до 9.4%, рост доли прибыли в совместных компаниях (291 → 503 млн $) и значительно меньшая эф. ставка налога на прибыль (16.2% vs 169.6% в 1 пол 2026). При этом можно отметить, что сильно вырос нетто фин расход (418 → 787 млн $) из-за увеличенного расхода по курсовым разницам и отрицательной переоценки различных инвест. инструментов.
Несмотря на получение прибыли, компания получила отрицательный FCF на фоне более быстрого падения OCF (-55% г/г, 888 → 400 млн $) против кап. затрат (-6.9% г/г, 707 → 652 млн $). Пока история с чередованием годов с положительным и отрицательным FCF продолжается.
Чистый долг продолжает расти, хотя за счет роста EBITDA долговая нагрузка снизилась. Правда она все равно остается сильной далекой от комфортных значений.
Можно ожидать, что в части прибыли 2026 для Русала будет успешным. Уже в 3 квартале средняя цена на алюминий держится выше 3200$ за тонну. США с Ираном пока далеки от достижения компромисса в своем конфликте, а, как уже писалось выше, ситуация вокруг Ормуза на неопределенное время полностью или частично "вывела из игры" несколько производителей алюминия. Также компания должно помочь начавшееся ослабление рубля. Это улучшит рентабельность, так как выручка в валюте, а расходы в рублях. Плюс будет получен "бумажный" доход на переоценке. По примерным расчетам за год компания сможет заработать 1.03 млрд $, что дает P/E 2026 = 4.53. И это является исторически дешевой оценкой для Русала.
С другой стороны, у компании отрицательный FCF и солидная долговая нагрузка, что, почти наверняка, будет доводом к невыплате дивидендов и за 2 полугодие. Да и вообще высокий долг (который пока только неуклонно растет с 2023 года) является серьезной проблемой компании. Даже без разовых факторов нетто процентные расходы за 1 полугодие составили 348 млн $, а это 83% от чистой прибыли Русала. Компании нужен не один год хороших результатов, чтобы уменьшить свою долговую нагрузку.
Как итог, даже с учетом хорошего полугодия и удобной конъюктуры Русал не выглядит подходящим активом для инвестирования. Если только попробовать спекулятивно "отыграть" ожидаемый сильный результат за 2026 год.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 34 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов
Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.
Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.
Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!
Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.
Компании и сектора, которые выигрывают от ослабления рубля:
• Сургутнефтегаз, префы #SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.
• Полюс #PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.
Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.
• ФосАгро #PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.
• Норникель #GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).
При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.
• РУСАЛ #RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.
Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.
Несколько способов защитить деньги от девальвации:
• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.
• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.
• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "Совкомфлот" $FLOT по МСФО в I квартале 2026 года получил чистую прибыль 94 млн$ против убытка 393 млн$ годом ранее.
Выручка выросла почти на 60% до 444 млн$, EBITDA увеличилась в 2,2 раза до 227 млн$, рентабельность EBITDA — с 47% до 66%.
Совет директоров рекомендовал дивиденды: 4,87 ₽ на акцию (11,6 млрд ₽ суммарно), вопрос рассмотрит собрание акционеров 26 июня.
Разворот от глубокого убытка к прибыли всего за год — сильный сигнал восстановления операционной модели, хотя санкционные риски и волатильность фрахтовых ставок остаются ключевой неопределённостью.
ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026
Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈
Эн+. Отчет за 2025 по МСФО
Тикер: #ENPG
Текущая цена: 444.65
Капитализация: 284.1 млрд
Сектор: Электрогенерация
Сайт: https://enplusgroup.com/ru/
Мультипликаторы (LTM):
P\E - 15.88
P\BV - 0.27
P\S - 0.21
ROE - 1.7%
ND\EBITDA - 3.75
EV\EBITDA - 5
Акт.\Обяз. - 1.75
Что нравится:
✔️положительный FCF +61.6 млрд против -18.9 млрд в 2024;
Что не нравится:
✔️снижение выручки на 7% г/г (1.49 → 1.38 трлн);
✔️чистый долг увеличился на 8.1% п/п (803.7 → 869 млрд). ND\EBITDA ухудшился с 3.5 до 3.75;
✔️нетто фин расход вырос на 89.9% г/г (50.8 → 96.5 млрд);
✔️чистая прибыль уменьшилась на 86.6% г/г (137.1 → 18.4 млрд);
✔️среднее соотношение активов и обязательств/
Дивиденды:
Предусматривается выплата акционерам 100% полученных дивидендов от Русала и 75% (но не менее $250 млн в год) от FCF, сгенерированного сегментом энергетики . СД группы может рекомендовать выплату даже в отсутствие выплат от Русала.
При этом последние дивиденды выплачивались за 2018 год.
Мой итог:
Операционные показатели сектора энергетики (г/г):
- выработка электроэнергии -9.6% (90.7 → 82 млрд кВт*ч);
из них
- ГЭС -11.4% (73.7 → 65.3 млрд кВт * ч);
- ТЭС -1.2% (16.9 → 16.7 млрд кВт * ч);
- СЭС 0% (5.8 → 5.8 млн кВт * ч);
- отпуск тепла -1.5% (26.3 → 25.9 млн Гкал).
Операционные показатели сектора металлургии (г/г):
- про-во алюминия -1.9% (3992 → 3918 тыс т);
- про-во глиноземов +6.7% (6430 → 6858 тыс т);
- про-во бокситов +16.2% (15885 → 18453 тыс т);
- реализация алюминия +16.4% (3859 → 4490 тыс т).
Выручка (г/г в млн $ без межсегмента):
- металлургический +21.3% (12213 → 14812)
- энергетический +35.5% (3587 → 4862).
Сегмент металлургии вырос за счет роста объемов продаж в сочетании с ростом цен на алюминий (+8.7% г/г). Увеличение выручки в сегменте энергетики связано с ростом рыночных цен (+17.5% в 1-й ценовой зоне, +25.3% во 2-й ценовой зоне). Но в рублевом эквиваленте выручка снизилась из-за укрепления рубля.
Чистая прибыль снизилась в $ на 82.6% г/г на фоне ухудшения операционной рентабельности с 10.28 до 7.99%, роста нетто фин. расхода и более высокого начисленного налога на прибыль. Опять же из-за более сильного рубля разрыв во внутренней валюте более сильный.
В 2025 году FCF положительный за счет роста OCF (36.9% г/г, 168.6 → 230.8 млрд руб) и снижения кап. затрат (-9.7% г/г, 187.3 → 169.1 млрд руб). Логично, что в $ это разнонаправленное движение еще более выражено. Долговая нагрузка выросла как из-за роста чистого долга, так и на фоне снижения EBITDA.
Во второй половине года сегмент металлургии показал еще более слабые результат. Операционная рентабельность за год упала до 0.85% (объемы реализации и выручка за 2 полугодия снизились при увеличении операционных расходов). Как итог убыток в 455 млн $ по сегменту (во 2 полугодии -368 млн $). При этом можно ожидать хорошее 1 полугодие 2026 года на фоне роста цен на алюминий ("привет" из Ближнего Востока), которые с начала года не опускались ниже 3000 $, а недавно превышали 3600 $ за тонну. Также мог бы помочь рубль, но он пока остается крепким.
В сегменте энергетики годовая операционная рентабельность стала чуть хуже, чем была за полгода (27.19% vs 28.56%). Но это перекрылось ростом выручки. По итогу года прибыль 720 млн $. Хотя результат 2 полугодия значительно хуже (270 vs 450 млн $) из-за прочих фин. расходов (-16 vs +181 млн $ в 1 пол 2025).
В теории за 2025 год могут быть дивиденды (от энергетического сектора), но пока надежды на это мало. В 2024 году FCF по энергетики был положительным, но в итоге ничего не выплатили. Да и вообще, компания давно уже не платит дивиденды.
Еще один "странный" момент, который подметили другие аналитики, непонятное пожертвование 31942 тыс. акций Эн+ в отчетном году. Кому, куда? Непонятно.
И все же в Эн+ есть идея, пусть и с расчетом на долгосрочный горизонт. Компания стоит дешево относительно активов, которым владеет, но нужно время и более лучшая конъюктура для раскрытия стоимости.
Акции держу в портфеле с долей 3.31% (лимит - 3%). Прогнозная справедливая стоимость - 702 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Рынок продолжает снижение приближаясь к 2700. Весь ли негатив в цене?
Нефтегазовый скачок не поддержал российский рынок акций: пессимизм сохраняется. Индекс МосБиржи к закрытию понедельника вернулся к двухмесячным минимумам, потеряв наторгованный за выходные рост.
Основные факторы давления — крепкий рубль (минус для экспортеров) и риски введения windfall tax. Итог дня: МосБиржа снизилась на 0,1% (2722,59), а РТС благодаря валютной составляющей подрос на 0,82% (1124,59).
Новостной фон продолжает поддерживать котировки нефти выше 100 долларов за баррель. США заблокировали Ормузский пролив, чтобы оказать давление на Тегеран. Иран в свою очередь обещает поставить под удар все порты Персидского и Оманского заливов.
📍 Переговорный трек: Как информирует Axios, американская сторона выдвинула требования: полное прекращение обогащения урана Ираном и открытие Ормузского пролива. Тегеран ответил отказом. Более того, иранская сторона обвинила США в срыве почти подписанного меморандума о взаимопонимании, назвав причиной «максимализм и постоянное изменение условий».
На вечерних торгах появилась информация (пока без официального подтверждения) о том, что Трамп заявляет о сигнале со стороны Ирана о желании заключить соглашение. Следующая встреча, по данным The Atlantic, запланирована на четверг, 16 апреля, также в Исламабаде.
Наиболее очевидное глобальное последствие продолжительного закрытия пролива — удорожание нефти и других энергоресурсов. Это неизбежно ускорит инфляционные процессы в развитых экономиках, увеличит угрозу рецессии в мировом масштабе и создаст предпосылки для кризиса продовольствия. Именно поэтому ЦБ России при решении по дальнейшему снижению ключевой ставки опирается на эскалацию военного конфликта на Ближнем Востоке.
📍 Техническая картина по индексу Мосбиржи остаётся медвежьей: Пробой восходящей структуры уже состоялся, и сейчас индекс направляется к ближайшему сильному уровню поддержки — 2700 пунктов. Дополнительным аргументом в пользу снижения служит закрепление ниже трендовой линии и ЕМА200. Индикатор RSI также демонстрирует нисходящее движение, подтверждая отсутствие инициативы со стороны покупателей.
Базовый сценарий предполагает достижение зоны 2700, где расположена мощная поддержка. На этом уровне логично ожидать реакции рынка: если спрос проявится, возможен отскок в диапазон 2750–2800. Однако если поддержка не устоит, следующим ориентиром станет отметка 2650.
Те, кто давно читают мой канал, знают, что большая часть собственных средств хранится в облигационной стратегии. Быть постоянно в рынке и отторговывать геополитический фон — это не моё. Не в плане успешности подобных действий, ни в плане свободного времени — мне его попусту жалко на такие манипуляции.
Спекулятивные сделки, если я и совершаю, то по большей части торгую фьючерсом на индекс ММВБ. Несколько лотов взял чуть ниже 2720, дальнейшие алерты расставлены на возможный ложный пробой 2700. Закрытие внутри дня ниже данного значения откроет дорогу для более глубокой коррекции, что тоже не стоит исключать. А пока продолжим спокойно наблюдать за развитием событий и держать Вас в курсе происходящего. Всем профита.
📍 Из корпоративных новостей:
МКБ #CBOM созывает 25 мая внеочередное собрание для реорганизации и увеличения уставного капитала, отсечка — 21 апреля. Акционеры смогут продать акции банку по 10,35 руб. при несогласии с реорганизацией
Русал #RUAL алюминий подорожал до максимума за четыре года на планах США блокировать порты Ирана.
ТГК-14 #TGKN прибыль в 2025г. упала в 8 раз по сравнению с предыдущим годом до 237млн руб.
• Лидеры: МКБ #CBOM (+58%), РуссНефть #RNFT (+3,8%), Русал #RUAL (+3,68%), ВТБ #VTBR (+1,6%).
• Аутсайдеры: ЕвроТранс #EUTR (-16,1%), Whoosh #WUSH (-6,9%), СПБ Биржа #SPBE (-4,88%), Мечел #MTLR (-4,23%).
14.04.2026 - вторник
• #VTBR собрание акционеров по вопросу конвертации префов в обычку
• #YDEX собрание акционеров по дивидендам за 2025 год в размере 110 руб./акцию.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Русал - убыток впервые с 2014 года, но есть нюанс
Конфликт на Ближнем Востоке взвинтил цены на углеводороды, удобрения и алюминий. На прошлой неделе наметился переговорный трек, который скорректирует их, но все это - слишком шаткое равновесие, чтобы делать поспешные выводы. Предлагаю сегодня пробежаться по второму по величине в мире производителю алюминия - Русалу и его отчету за полный 2025 год.
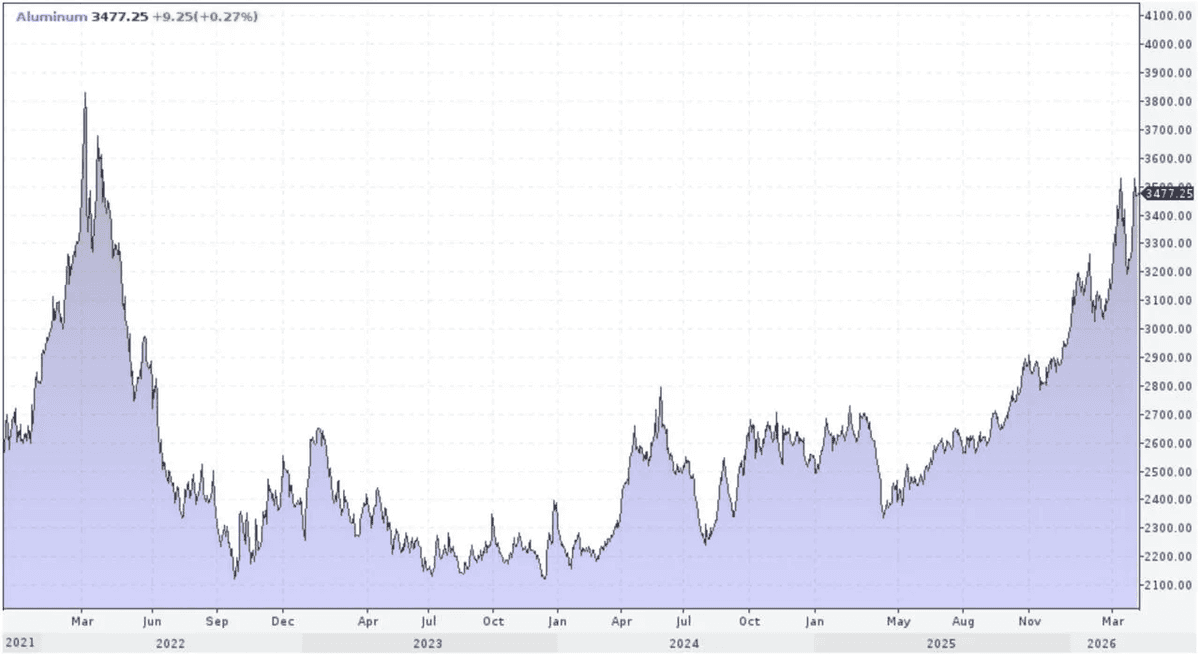
💿 Итак, выручка компании $RUAL за отчетный период выросла на 22,6% до $14,8 млрд. Основным драйвером стал рост цен на алюминий на спотовом рынке. Так, средняя цена на металл была в 2025 году на уровне ~$2700. С начала года котировки продолжают штурмовать локальные максимумы и сейчас находятся в зоне $3400.
Цены растут на фоне уничтожения производственных мощностей Emirates Global Aluminium (ОАЭ). Суммарно на Персидский залив приходится ~10% мирового производства, половина из которых - доля Эмиратов. Но вернемся к отчету за 2025 год, ведь именно там кроется большая ложка дегтя.
Финансовые расходы компании достигли $1,1 млрд, что в совокупности с ростом затрат, привело к чистому убытку, впервые с 2014 года. Только от курсовых разниц из-за укрепления рубля бизнес потерял $431 млн, еще $697 млн ушли на проценты по кредитам. При этом чистый долг увеличился на 25% до $8,1 млрд. Большая часть номинирована в юанях, остальная - в рублях. При укреплении рубля приходится переоценивать долг, с этим и связан убыток от курсовых разниц.
💰 Из обнадеживающего - большинство аналитиков сходятся во мнении, что мы достигли предела укрепления рубля и подобного ралли в обозримом будущем уже не будет. Более того, ЦБ перешел к смягчению ДКП, а у Русала часть долгов с плавающей ставкой. Ситуация выглядит так, что худший год в разрезе финансовых расходов для бизнеса позади.
Текущий год для компании может стать сильным. Смягчение ключевой ставки будет снижать финансовые расходы, а рост цен на мировых рынках - увеличивать маржинальность. В случае девальвации рубля будет дополнительный буст результатов. Да, в этом году на дивиденды рассчитывать не приходится, но в котировки будут закладываться сильные результаты 2026 года. Поэтому высока вероятность продолжения ралли, несмотря на отрицательный результат в 2025 году.
❗️Не является инвестиционной рекомендацией
❤️ Друзья, напомню , что мы работаем с вами по бартеру. Я каждое утро ручками пишу и публикую для вас полезную аналитическую статью, а вы, ими же, ставите лайк. Спасибо!
⚡️ Цены на алюминий достигли максимума за 4 года
Стоимость алюминия на Лондонской бирже обновила пик марта 2022 года — $3569 за тонну. Причина — риски перебоев поставок из‑за блокады Ирана и конфликта на Ближнем Востоке.
Для инвесторов это означает:
рост затрат для заводов‑потребителей алюминия;
потенциал роста акций производителей (например, РУСАЛа).