Поиск
Новый кроссовер – из магнитогорской стали для LADA Azimut
На АВТОВАЗе начали серийное производство нового кроссовера LADA Azimut. ММК выпускает для модели горячеоцинкованный автолист. Кузов автомобиля, включая крышу и моторный отсек, полностью оцинкован. Все лицевые детали имеют двухстороннее цинковое покрытие для защиты от коррозии.
ММК и АВТОВАЗ являются стратегическими партнёрами. Продукция Магнитки используется также при производстве LADA Vesta и LADA Aura, а комбинат обеспечивает более 80% потребности автопроизводителя в металлопродукции.
«В фокусе нашего взаимодействия – освоение перспективных видов металлопродукции для автопроизводства и определение дополнительных характеристик металлопроката для перспективных моделей. Я уверен, что новый кроссовер наших тольяттинских партнёров, изготовленный из магнитогорского металла, позволит потребителю получить качественный и надёжный российский автомобиль», – отметил председатель совета директоров ПАО «ММК» Виктор Рашников.
$magn #mmk #ммк
ММК поставил металл для новой спецмашины автозавода «УРАЛ»
Отечественный автопром из магнитогорского металла. Новую спецмашину аварийной службы на шасси «Урал 80» впервые представили на «Иннопроме-2026». ММК – ключевой поставщик металлопроката для её производства.
Автомобиль предназначен для обслуживания и ремонта контактных сетей. Оснащён поворотной подъёмной платформой высотой 8,5 метра и грузоподъёмностью 500 кг. Машина повышенной проходимости разработана с учётом потребностей городских и муниципальных служб.
ММК и автозавод «Урал» связывает многолетнее партнёрство. 90% металла, который используется в автомобилях «Урал», поступает из Магнитогорска. Из стали ММК на предприятии изготавливают кабины, лонжероны, рамы и другие детали. За первое полугодие 2026 года на завод отгружено 24 тыс. тонн металла, по итогам 2025 года – 38 тыс. тонн.
Для выполнения специальных требований автопроизводителей комбинат привлекает сервисные металлоцентры с полным циклом обработки листового проката.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-postavil-metall-dlya-novoy-spetsmashiny-avtozavoda-ural/
$magn #mmk #ммк
Делимобиль объявляет финансовые результаты за II квартал 2026 года и I полугодие
🔹Выручка во II квартале 2026 года выросла на 14% по сравнению с I кварталом 2026 года и составила 7,6 млрд рублей, при этом утилизация парка в расчёте на один автомобиль увеличилась на 34% год-к-году.
🔹Доля Делимобиля на рынке каршеринга выросла на 3% и составляет 46%.
🔹Во II квартале 2026 года количество поездок в регионах (за пределами Москвы) увеличилось на 37% год-к-году, а выручка — на 16% год-к-году; по итогам I полугодия рост составил 42% год-к-году и 18% год-к-году соответственно.
🔹Операционная эффективность продолжила улучшаться: во II квартале 2026 года расходы на обслуживание и ремонт автомобилей сократились на 23% год-к-году, а в расчёте на одну проданную минуту — на 33% год-к-году;
🔹Во II квартале 2026 года EBITDA достигла 1,5 млрд рублей при рентабельности 20%.
🔹За I полугодие 2026 года чистый операционный денежный поток вырос на 36% год-к-году, до 4,0 млрд рублей, свободный денежный поток — на 47% год-к-году, до 3,8 млрд рублей, а покрытие процентов улучшилось до 1,30x против 0,95x годом ранее.
🔹Винченцо Трани, основатель и генеральный директор ПАО «Каршеринг Руссия»:
«Сегодня наш приоритет — повышение операционной эффективности на всех уровнях бизнеса, что уже отражается в улучшении операционных и финансовых показателей во II квартале и сохранится ключевым направлением работы во втором полугодии. За I полугодие 2026 года чистый операционный денежный поток Компании вырос на 36% год-к-году, свободный денежный поток — на 47% год-к-году, а показатель покрытия процентов улучшился до 1,30х против 0,95х годом ранее. Эта динамика подтверждает укрепление способности Компании генерировать денежные средства, обслуживать долговые обязательства и поддерживать достаточный запас ликвидности для реализации операционных и стратегических задач».
https://invest.delimobil.ru/tpost/s204v5kgi1-po-itogam-i-polugodiya-2026-goda-svobodn
Объявляем операционные результаты Делимобиля за II квартал 2026 года
Объявляем операционные результаты Делимобиля за II квартал 2026 годаМы продолжаем делать ставку на доступность и эффективность. И цифры это подтверждают. Ключевой результат квартала — рост эффективности автопарка:
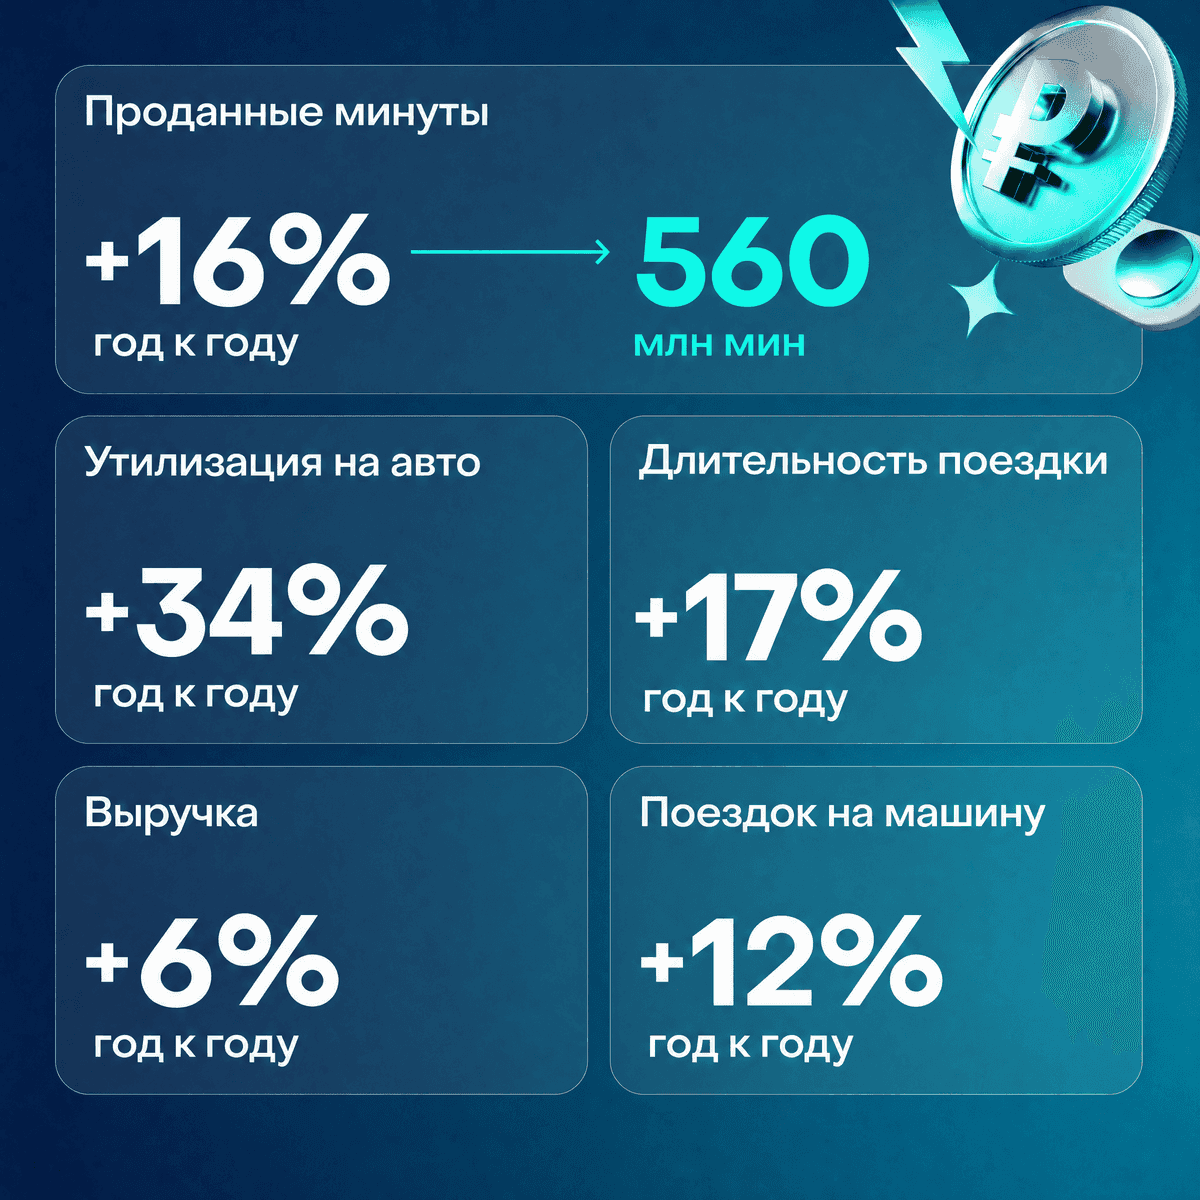
🔹 Проданные минуты на один автомобиль выросли на 31% год к году
🔹 Общее количество проданных минут — 560 млн, на 16% больше, чем год назад
🔹 Утилизация на автомобиль — плюс 34% год к году
🔹 Выручка на машину — плюс 6% к прошлому году и плюс 18% к I кварталу 2026 года
Мы остаемся лидером по числу поездок на один автомобиль в ключевых городах. Где мы выросли: В начале квартала на балансе компании появилось примерно 3 000 автомобилей.. С учетом продаж чистый баланс компании пополнился на 2 600 машин. А ещё Делимобиль стал доступен в Набережных Челнах и 5 городах-спутниках рядом с крупными агломерациями. Что еще изменилось за квартал:
🔹 Расходы на ремонт и обслуживание в расчете на одну проданную минуту снизились на 33% год к году — благодаря собственной инфраструктуре СТО, работе с поставщиками и оптимизации процессов
🔹 Пользователи всё чаще выбирают каршеринг для повседневных сценариев: средняя длительность поездки выросла на 17%, число поездок на машину — на 12%
🔹 База зарегистрированных пользователей достигла 13,8 млн человек — это максимум за всю историю компании
🔹 Выручка на активного пользователя выросла на 31% относительно I квартала
Генеральный директор и основатель Делимобиля Винченцо Трани: «Мы делаем ставку на эффективность и высокую утилизацию парка. Делимобиль уже опережает конкурентов по числу поездок на один автомобиль во всех регионах. При восстановлении рынка дальнейшее расширение автопарка позволит усилить операционный рычаг и конвертировать рост ключевых метрик в устойчивую траекторию к достижению положительного финансового результата. Мы видим изменение потребительских предпочтений наших клиентов – каршеринг все чаще используется не только для коротких точечных поездок, но и для более длительных сценариев мобильности. Это позволяет нам максимизировать выручку в расчете на один автомобиль. В сегодняшних условиях глубокая операционная оптимизация — не просто одна из опций, а стратегическое решение» .
Свежие облигации Делимобиль 1Р-09 на 3,5 года. Сколько стоит твой спокойный сон?
ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России, автопарк которой на конец сентября 2025 года насчитывал 30 тыс. машин.
Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.
Параметры выпуска КарРус-001Р-09:
• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 22,00% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 17 июля 2026
• Дата размещения: 22 июля 2026
Рейтинг надежности: 30 декабре 2025 года АКРА понизило рейтинг эмитента до BBB+(RU) с «Негативным» прогнозом.
Причина снижения оценок — ухудшение ситуации с долгами, ликвидностью и денежным потоком. На бизнес также влияют технические сбои (геолокация, отключения интернета) и высокая ключевая ставка, из-за которой проценты по кредитам выросли.
Финансовые результаты по МСФО за 2025 год:
• Выручка: 30,8 млрд руб. (+11% г/г)
• EBITDA: 6,2 млрд руб. (-3% г/г)
• Рентабельность по EBITDA: 20% (-3 п.п.)
• Чистый убыток: 3,7 млрд руб. (против чистой прибыли в 8 млн руб. за 2024 г.)
• Чистый долг/EBITDA: 4,8х (4,6х на конец 2024 г.)
В первом квартале 2026 года компания показала признаки восстановления: выручка выросла до 6,6 млрд рублей (+3%), EBITDA — до 922 млн (+8%), а чистый убыток сократился на 18% до 1 млрд. Операционная эффективность значительно улучшилась: проданные минуты на автомобиль выросли на 51%, расходы на ремонт и страховку снизились на 10% и 20% соответственно, а коммерческие и управленческие затраты сократились на 45% и 9%.
Стратегия тоже изменилась: компания снизила цены на 25%, переключившись на эконом-сегмент и региональное расширение. На горизонте года ей предстоит погасить облигаций примерно на 10 млрд рублей, что создает дополнительную нагрузку.
В обращении находится 5 выпусков биржевых облигаций компании на 12,5 млрд рублей:
• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 28,50%. Купон: 20,00%. Текущая доходность: 21,49% на 1 год 11 месяцев.
• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 24,54%. Купон: 22%. Текущая доходность: 21,94% на 2 года 9 месяцев с амортизацией.
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Глоракс 002Р-01 $RU000A10FMQ8 (21,92%) ВВВ+ на 3 года 5 месяцев
• ВУШ БО 001P-07 $RU000A10FGU2 (25,58%) ВВВ+ на 3 года 2 месяца
• Рольф 001Р-09 $RU000A10F850 (22,15%) ВВВ+ на 1 год 9 месяцев
• Илон 001P-01 $RU000A10EG44 (17,73%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 6 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (26,2%) ВВВ+ на 1 год 3 месяца
По итогу: Топливный кризис стал новой головной болью. Машины без бензина простаивают, но затраты на лизинг и обслуживание никуда не деваются. Сотрудники тратят больше времени на поиск заправок, а клиенты, уставшие искать работающие АЗС, уходят к конкурентам.
Краткосрочные обязательства за год выросли с 20% до 54,5%, что делает компанию уязвимой. Единственная опора — кредитные линии от акционера на 10 млрд рублей. Но они выборные, и если Винченцо Трани ужесточит условия, компания не сможет расплатиться по текущим долгам.
Я вышел из облигаций этого эмитента еще в начале года — тогда ситуация казалась слишком туманной. Сейчас она прояснилась, но не настолько, чтобы возвращать бумаги обратно. Проблем и рисков по-прежнему хватает, так что я занимаю выжидательную позицию. Продолжаю следить за развитием событий и буду держать вас в курсе. А как у вас — готовы держать такие облигации в своих портфелях?
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией