Поиск

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.

Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:

• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.

• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.

Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.

Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.

Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.

Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.

Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.

Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.

При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.

• Лидеры: Глоракс
#GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).

• Аутсайдеры: Самолет
#SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).

31.08.2026 - понедельник

•
#PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
•
#DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
•
#BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
•
#GLRX Отчет МСФО за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.

Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.

На политическом фронте также нет поводов для радости:

• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.

• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.

Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.

• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.

Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.

Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.

Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.

Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.

Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.

В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.

Из корпоративных новостей:

Группа Позитив
#POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.

Норникель
#GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%

Промомед
#PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)

• Лидеры: ЕвроТранс
#EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).

• Аутсайдеры: РуссНефть
#RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).

28.07.2026 - вторник

•
#VSEH Операционные результаты за 1 полугодие 2026 года
•
#TGKA Операционные отчет за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору

Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.

Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.

Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.

Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.

Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.

Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.

К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.

В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.

Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.

Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.

Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.

Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.

Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.

• Лидеры: РусАгро
#RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).

• Аутсайдеры: Озон
#OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).

27.07.2026 - понедельник

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
•
#POSI Отчёт МСФО за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

⚡️ ИнвестВзгляд: Юнипро: денег куры не клюют, но клюнуть вам не дадут.

🔍 Есть в нашем энергетическом секторе компания, которая выглядит как идеальный жених: без долгов, с кучей денег на счетах, стабильно растущей прибылью и мощными активами. Но подходишь к ней — и она закрывается шторкой, шепчет «у нас всё сложно». Знакомьтесь — Юнипро.


📈 Плюсы
Финансовое здоровье — загляденье. Юнипро — одна из редких российских компаний с нулевой долговой нагрузкой и растущей ликвидностью на балансе. И это, судя по всему, только начало — дивиденды не платят, деньги копятся, кубышка растёт.
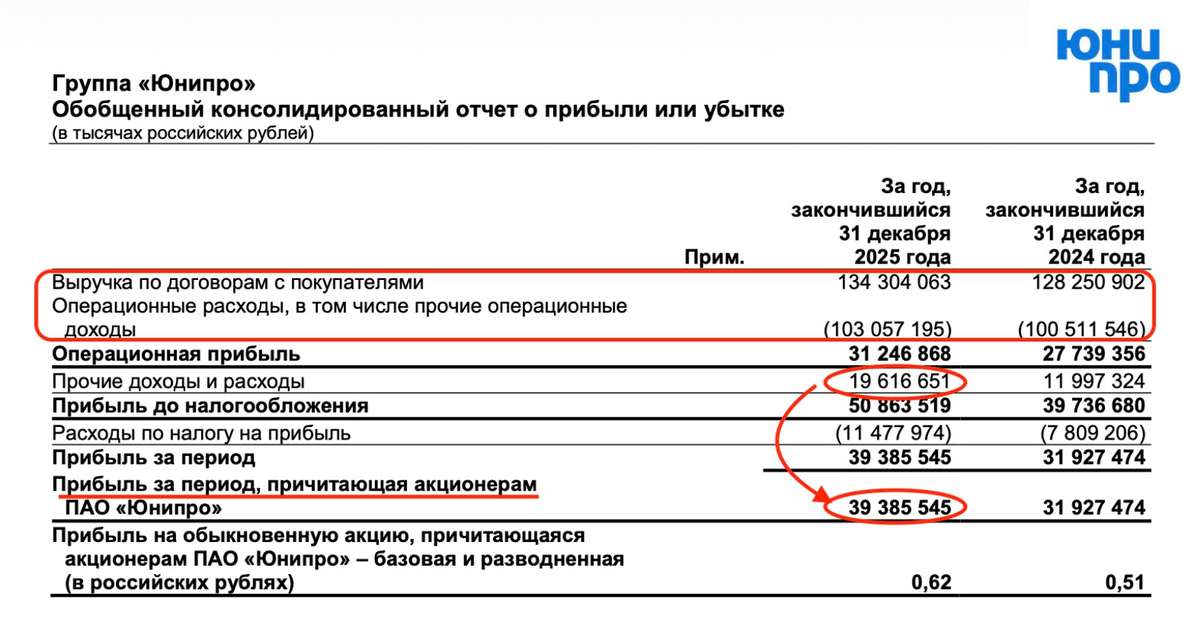
По итогам 2025 года чистая прибыль выросла на 23,4% — до 39,4 млрд рублей. Выручка прибавила 4,7% (134,3 млрд), операционная прибыль на 13%, а EBITDA достигла 181,5 млрд.
Пять тепловых электростанций общей мощностью 11,3 ГВт, входит в топ-10 производителей электроэнергии в России. КИУМ — один из лучших в отрасли. Коэффициент использования установленной мощности у Юнипро стабильно высокий и постепенно растёт — это говорит о том, что станции не простаивают и приносят деньги.

⚠️ Минусы. Если первые три абзаца вас воодушевили — держитесь за стул.
Компания перестала говорить с инвесторами. С момента перехода под временное управление Росимущества Юнипро перестала делиться ключевыми финансовыми данными. Последняя отчётность за 2025 год вышла в крайне сокращённом формате — без многих деталей, которые нужны для нормального анализа. Это как прийти на свидание, а человек молчит и только кивает.
Капзатраты растут как снежный ком. Инвестиционная программа на ближайшие годы — 327 млрд рублей. Деньги есть, но надолго ли их хватит при таких темпах трат — загадка.
Дивиденды — это слово, которого вы не услышите. Вероятность возобновления выплат оценивается как низкая. Компания под внешним управлением, основной акционер (немецкая Uniper, контролируемая правительством Германии) фактически отстранён, а Росимущество распоряжаться имуществом не может.
Вопрос собственности висит в воздухе. Кому достанется компания? Вернут ли Uniper? Продадут ли кому-то ещё?


🎯 ИнвестВзгляд: Юнипро — это классический случай «хорошая компания, плохая инвестиция». Фундаментально актив сильный — станции работают, деньги зарабатываются, долгов нет. Но пока не решится вопрос с собственностью и не возобновится нормальное раскрытие отчётности — акции остаются инструментом для тех, кто любит рисковать и верить в чудеса. Если вы терпеливый и готовы ждать годы — может быть, когда-нибудь кубышка вскроется. Если вы хотите получать доход здесь и сейчас — мимо.

Я подобные истории с неопределенностью стараюсь проходить. Хотя рынок сейчас такой, что любой актив, добавленный в портфель, будет красным. Те, кто ранее забил свои портфели ликвидностью или денежным рынком, в итоге оказались в плюсе и спокойно пережидают. Молодцы. Без сарказма!


$UPRO $LQDT $TMON

⚡️ ИнвестВзгляд: Юнипро: денег куры не клюют, но клюнуть вам не дадут.

ПАРАД НЕВЫПЛАТ, ДЕФОЛТЫ И НЕФТЯНОЙ СЮРПРИЗ: ЧТО СЛУЧИЛОСЬ НА РЫНКЕ МЕЖДУ ПРАЗДНИКАМИ?

Пока мы отдыхали, рынок не спал. И хороших новостей было, скажем так, немного. Разберем всё "по косточкам".

1. «ПАРАД НЕВЫПЛАТ» ДИВИДЕНДОВ — ЭТО СТАНОВИТСЯ ТРЕНДОМ

Советы директоров одна за другой отменяют дивиденды. На этой неделе в «клубе отказников»:
Русал;
Юнипро;
Селигдар.

Но есть и те, кто платит (почти): «Промомед» решил всё же порадовать акционеров: 8 рублей на акцию. Дивидендная доходность всего около 2%. Реестр закроется 20 июня.

Комментарий: с точки зрения реальных денег — копейки. Но как жест доброй воли — плюс компании. На фоне тотальных отказов хоть что-то.

2. МОСБИРЖА: ТРЕВОЖНЫЙ ЗВОНОК ПО АКЦИЯМ

Биржа отчиталась за апрель. Цифры смешанные, но есть одна красная лампочка! Общий объем торгов: +36% г/г (до 197,8 трлн руб.) Но рынок акций: –37% г/г! (всего 2,6 трлн руб.) Что это значит? Да то, что инвесторы не хотят покупать российские акции.

А что растет? Денежный рынок (+42% г/г). Туда и уходят деньги. Это понятно: высокая ключевая ставка делает депозиты и инструменты денежного рынка слишком вкусными по сравнению с рисковыми акциями.

Комментарий: пока ставка высокая, рынок акций будет не в приоритете. Это аксиома.

3. МИНФИН НАЧИНАЕТ ПОКУПКИ ВАЛЮТЫ

Главная новость недели (и она реально важная): Минфин возобновляет операции в рамках бюджетного правила с 8 мая по 4 июня.

- Планирует купить валюты/золота на 110,3 млрд рублей;
- Ежедневный объем планируемых покупок: 5,8 млрд рублей.

Почему это важно? ЦБ и Минфин договорились покупать валюту, чтобы остановить укрепление рубля, которое бьет по бюджету. И да — это подтверждает, что рубль будет слабеть (или хотя бы перестанет укрепляться). Для экспортеров — хорошо. Для импортеров и ваших поездок за границу — не очень.

4. ОПЯТЬ ДЕФОЛТ: «РОЯЛ КАПИТАЛ» ТЕХНИЧЕСКИ НЕ ЗАПЛАТИЛ

Не успели мы привыкнуть, что дефолты бывают не только у Евротранса, как появился новый герой. Лизинговая компания «Роял капитал»:

Техдефолт по облигациям серии БО-02 (не заплатили 3,8 млн руб.);
Техдефолт по серии БО-03 (еще 2,4 млн руб.);
НРА понизило рейтинг до C|ru| (это преддефолт).

Нужно ли паниковать? Технический дефолт — это еще не конец. У эмитента есть 14 дней, чтобы исправиться. Часто так и бывает. Если не исправят, тогда полный дефолт. Но факт остается фактом: рынок ВДО (высокодоходных облигаций) продолжает трясти.

5. ЕВРОТРАНС: ЛЕБЕДИНАЯ ПЕСНЯ ИЛИ НАЧАЛО ИСЦЕЛЕНИЯ?

А вот Евротранс, главный антигерой последних месяцев, внезапно порадовал.

8 мая выкупил «народные» облигации двух серий на сумму 241,5 млн рублей;
Выплатил накопленный купонный доход за просрочку.

И даже больше: 12 мая совет директоров рассмотрит вопрос о финальных дивидендах за 2025 год.

Комментарий: не спешим радоваться. Размер дивидендов пока не объявлен. А рекомендация может быть любой — вплоть до «не платить». Пока это просто информация к размышлению. Но выглядит как попытка компании реабилитироваться в глазах рынка.

6. ИНФЛЯЦИЯ ЗАМЕРЛА — ЭТО ЛУЧШАЯ НОВОСТЬ НЕДЕЛИ

- Недельная дефляция: –0,02% (впервые с августа 2025 года!);
- Годовая инфляция: 5,56% (было 5,62% на прошлой неделе).

С начала года цены выросли на 3,19%, и это ниже, чем в 2025 году за тот же период (было 3,22%). Прогноз ЦБ на 2026 год: 4,5–5,5% становится всё более достижимым. Что это значит для ставки? Чем ниже инфляция — тем больше шансов, что ЦБ продолжит снижать ключевую ставку. Вопрос только в скорости и решительности регулятора.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

• Рынок акций — обороты упали на 37%, инвесторы уходят в деньги;
• Парад невыплат — Русал, Юнипро, Селигдар без дивидендов;
• Промомед — заплатит, но копейки (2%);
• Минфин — начинает покупки валюты (ослабление рубля);
• Роял капитал — техдефолт, рынок ВДО трясет;
• Евротранс — выкупил бонды, думает о дивидендах (но не факт);
• Инфляция — падает до 5,56%, недельная дефляция впервые за 8 месяцев.

Дзарасов Алан, портфельный управляющий, преподаватель 1ИФИТ

#рынок
https://t.me/ifitpro

Российский рынок падает восьмую неделю подряд: что дальше?

Российский рынок продолжает падать: индекс Мосбиржи снижается уже восьмую неделю подряд и потерял около 10% с максимумов 9 марта. Особенно показательной была среда, когда падение ускорилось — при том что не было никаких громких новостей, а нефть как раз дорожала.

Техническая картина на этой неделе заметно ухудшилась, и возможно, что итоговые цели снижения окажутся гораздо ниже текущих уровней. Пока падение приостановилось в районе поддержки 2620 пунктов. Чтобы негативный сценарий отменился, индексу нужно быстро и уверенно вернуться выше 2720.

📍 Из важных событий: стоит ждать уточнения дат визита Владимира Путина в Китай. Учитывая ситуацию на Ближнем Востоке, основное внимание на переговорах будет уделено поставкам энергоносителей из России в Китай.

Первая компания, которая может выиграть либо быть спекулятивно интересной под данное событие — «Газпром». Осенью 2025 года Россия и Китай уже подписали меморандум о строительстве «Силы Сибири – 2». Это масштабный и важный проект, и было бы логично, если бы лидеры двух стран дали старт его строительству совместно. Даже несмотря на известные проблемы, на таких новостях акции «Газпрома» должны подрасти.

Вторая — «Новатэк». Полагаться на поставки сжиженного природного газа из Катара больше нельзя, так как это прямая угроза энергобезопасности. Сложно угадать, но возможно, что появится меморандум о финансировании «Мурманского СПГ» — и тогда бумаги компании тоже пойдут вверх.

И наконец, ДВМП. Затянувшаяся история с DP World наконец-то сдвинулась, и вполне вероятно, что к проекту присоединится Китай. А участие «Росатома» и DP World в капитале заметно снижает риск санкций против компании.

Валютные пары пока находятся на минимумах, но могут развернуться — на рынок возвращается Минфин. Это может стать дополнительным драйвером для восстановления акций экспортёров.

📍 Ключевой фактор для нефтяного рынка сейчас — блокада Ормузского пролива. Мир лишился значительных объёмов нефти. США и Иран продолжают перепалку: Иран требует снять блокаду для переговоров, Трамп не спешит и усиливает агрессивную риторику. Не исключены даже боевые действия — чтобы принудить Иран к диалогу на жёстких условиях.

Геополитический фон вокруг России тем временем также остаётся сложным, в Евросоюзе говорят о том, что к лету главами всех стран может быть одобрен новый 21-й пакет санкций, а с конца апреля ЕС прекратил импорт российского газа, что генерирует «медвежьи» настроения на фондовом рынке.

📍 Ещё одно знаковое событие: из ОПЕК+ вышли Объединённые Арабские Эмираты. Рынок воспринял это как тревожный сигнал: похоже, конфликт затянется надолго. Выход ОАЭ ослабляет возможности самого картеля влиять на мировые цены. Правда, остальные участники ОПЕК+ пока заявили, что никуда уходить не собираются.

Если смотреть вперёд, то конфликт на Ближнем Востоке не выглядит так, будто он вот-вот закончится. А значит, цены на нефть останутся высокими. Да, риторика сторон может меняться, но для рынка главное — реальные объёмы поставок. А они сейчас мизерные, потому что пролив закрыт.

Правда, есть и обратная сторона: чем дольше тянется противостояние, тем больше рисков копится для мировой экономики. И в долгосрочной перспективе это может ударить по спросу на энергоносители.

📍 Из корпоративных новостей:

• Лидеры: РусАгро
#RAGR (+2,9%), Фикс Прайс #FIXR (+1,8%), ЮГК #UGLD (+1,6%).

• Аутсайдеры: Лукойл
#LKOH (-5,1%), Алроса #ALRS (-0,8%), Роснефть #ROSN (-0,7%).

04.05.2026 - понедельник

•
#MAGN ММК Дата отсечки под собрание акционеров
•
#LKOH Лукойл закрытие реестра по дивидендам 278 руб
•
#UPRO Юнипро СД по дивидендам за 2025 год
•
#PMSB Пермэнергосбыт последний день с дивидендом 32 руб
•
#PRMD Промомед СД по дивидендам за 2025 год и 1кв 2026 года
•
#ROSN Роснефть Собрание акционеров.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Российский рынок падает восьмую неделю подряд: что дальше?

Безысходность на Мосбирже: Рынок подвергся очередной волне распродаж

Сейчас на рынке не просто обычная коррекция, а по-настоящему тяжёлое настроение, в котором тревоги явно больше, чем здравого расчёта. Индекс упорно ползёт вниз, и толчком к этому послужил выход Объединённых Арабских Эмиратов из ОПЕК+.

Главное опасение участников рынка связано с будущим Ормузского пролива: как только судоходство там восстановится, ОАЭ, по всей видимости, резко увеличат добычу, а это в долгосрочной перспективе создаст серьёзное давление на нефтяные цены. И это ещё не всё — вполне вероятно, что за Эмиратами последуют и другие производители, и тогда ситуация станет по-настоящему сложной.

Многие уже называют происходящее явной стратегической победой Дональда Трампа. Ведь, он неоднократно обвинял организацию ОПЕК в завышении цен на нефть и «обмане остального мира. Теперь его позиция получила весомое подтверждение.

📍 Самое тревожное в этой ситуации — что практически любой сценарий оставляет рынок в проигрыше. Если пролив останется закрытым, вслед за этим неизбежно вырастет глобальная инфляция, а значит, регулятору придётся пойти на повышение ключевой ставки.

Если же пролив откроют, упадут цены на нефть, и тогда индекс Мосбиржи с высокой вероятностью рухнет вслед за ними. Выходит, какой путь ни выбери, инвесторы всё равно оказываются в минусе.

📍 Конечно, два позитивных момента на рынке всё же есть: Во-первых, ключевая ставка всё ещё снижается, а во-вторых, нефть пока сохраняет некоторое ценовое преимущество. Вот только эти плюсы выглядят очень уж зыбкими на фоне того массива негатива, который накопился за последнее время.

Рынок явно слишком оптимистично рассчитывал на более решительные шаги со стороны ЦБ, а предупреждения Эльвиры Набиуллиной о том, что снижение ставки может приостановиться, только добавляют нервозности.

Не стоит забывать и о крепком рубле — 75 за доллар — который продолжает давить на экспортёров, о снижении ВВП, о слабых отчётах компаний и о решениях советов директоров не платить дивиденды. Всё это вместе создаёт очень густую, давящую атмосферу, в которой инвесторам просто не за что ухватиться, чтобы почувствовать хоть какую-то уверенность.

Что дальше? Российский рынок акций обновил минимум с января: индекс Мосбиржи ушел ниже 2700 пунктов. Ближайшая зона поддержки — 2690–2700, следующий ориентир — 2675 пунктов. В котировках присутствует перепроданность, и отскок напрашивается с технической точки зрения.

Вот только покупатель держится в стороне от рынка, не видя на горизонте оснований для покупок — вернее сказать, не понимая, под какое событие можно покупать. Если оснований не появится, стоит готовиться к движению вниз, к более глубоким уровням поддержки.

📍 Из корпоративных новостей:

OZON МСФО за I кв 2026 года: GMV ₽1,1 трлн (+36% г/г), Чистая прибыль ₽4,5 млрд против убытка в ₽7,9 млрд годом ранее.

Яндекс в I квартале увеличил выручку на 22%, скорр. EBITDA — в 1,5 раза. Также компания может провести buyback для программы мотивации на сумму до 50 млрд рублей.

Татнефть Чистая прибыль по РСБУ в I кв. выросла почти на 17% — до 43,6 млрд рублей. СД рекомендовал финальные дивиденды за 2025г в размере 11,61 руб./акция

МД Медикал увеличила выручку в 1кв 2026г на 32,1% г/г до 11,83 млрд руб.

• Лидеры: Группа Астра
#ASTR (+1,74%), Сургутнефтегаз-ап #SNGSP (+0,60%), Европлан #LEAS (+0,20%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,95%), Мечел-ап #MTLRP (-6,63%), Самолет #SMLT (-5,43%).

29.04.2026 - среда

• Юнипро
#UPRO отчет РСБУ за 3 месяца 2026 года
• РусГидро
#HYDR отчет РСБУ за 3 месяца 2026 года
• Эл5-Энерго
#ELFV отчет по МСФО за 3 месяца 2026 года
• Сбер
#SBER результаты по МСФО за 3 месяца 2026 года
• ИКС 5
#X5 отчёт по МСФО 1 квартал 2026 года
• Дом.PФ
#DOMRF отчёт по МСФО за 1 квартал 2026 года
• GloraX
#GLRX Истечение локап-периода после IPO.

• Данные по недельной инфляции

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Безысходность на Мосбирже: Рынок подвергся очередной волне распродаж

Юнипро - денежная бомба

Одним из самых стойких секторов на российском рынке в последние годы является электроэнергетический. Растущие тарифы и высокий уровень кэша на счетах позволяют компаниям генерировать дополнительный доход. Сегодня разбираемся с компанией Юнипро $UPRO и ее отчетом за полный 2025 год.

🔌 Итак, выручка компании за отчетный период выросла на 4,7% до 134,3 млрд рублей. Такая скромная динамика обусловлена снижением доходов от продажи мощности из-за окончания договора о предоставлении мощности на энергоблоке №3 Березовской ГРЭС. Не помог и рост тарифов до максимальных значений в середине года.

Операционные расходы подросли на 2,6%, что позволило нарастить операционную прибыль уже на 13% до 31,3 млрд рублей. Далее начинается самое интересное. Юнипро по-прежнему сохраняет на счетах высокую долю кэша, в основном на рублевых депозитах. В итоге финансовые доходы составили 19,6 ярдов, а чистая прибыль подскочила на 23,5% до 39,4 млрд рублей. Со стороны результаты кажутся неплохими, но могло быть гораздо лучше.

На начало 2024 года денежная позиция компании составляла 52 млрд рублей. К концу 2024 года она уже снизилась вдвое, до 27,1 млрд. У компании большая инвестпрограмма, которая продлится до 2031 года, поэтому не исключаю дальнейшее снижение кубышки. К сожалению, мы не знаем ее размер — компания скрыла этот показатель, как и многое другое, в отчете за 2025 год.

💰 Получается, что сам отчет выглядит неплохо, но тенденция к сокращению кубышки настораживает. Ранее мы говорили о потенциально больших дивидендах после решения вопроса с недружественным акционером — Uniper. Сейчас этот драйвер улетучивается на глазах. Конечно, в будущем акционеры могут рассчитывать на спецвыплаты, как у редомицилированных компаний. Напомню, что X5 $X5, HeadHunter $HEAD, Мать и Дитя $MDMG и Циан $CNRU выплатили рекордные дивиденды.

Можно ли сравнивать с ними Юнипро?
Думаю, что нет. Власти не спешат «выкидывать» из состава акционеров нерезидента, а значит Юнипро остается под давлением инфраструктурных рисков. Кубышка в 26 ярдов лишь в моменте фармит допдоход, но инвестпрограмма постепенно подъедает «денежную бомбу». Так что на дивиденды пока рассчитывать не стоит, равно как и искать идею в компании.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем монотонно изучать рынок и отчеты компаний. Лайк за старания - лучшая премия для меня!

Юнипро - денежная бомба

Российский рынок отскочил, но выше 2800 не пускают: чего ждать дальше?

Начало торговой недели порадовало российский рынок положительной динамикой. МосБиржа закрылась на уровне 2784,32 (+0,86%), РТС — 1114,12 (+2,14%). Основными драйверами выступили высокие нефтяные котировки и стабилизация рубля после недавнего укрепления.

Долгожданный отскок состоялся, однако он сопровождается низкой торговой активностью. Покупатели фокусировались на голубых фишках с максимальным весом в индексе: Сбер, Газпром, Лукойл, Норникель.

Устойчивый подъём выше 2800 выглядит нереалистичным на текущий момент. Чтобы выйти из привычного коридора 2750–2800, рынку нужны дополнительные драйверы, которых пока нет.

📍 Час Х приближается: Котировки Brent удерживаются в районе $110 за баррель на фоне напряженности вокруг Ирана. Вашингтон в ультимативной форме требует разблокировать Ормузский пролив до ночи 7 апреля, угрожая точечными ударами по энергетической и транспортной инфраструктуре.

Одновременно с этим через посредников обсуждается 45-дневное перемирие, однако, по оценкам экспертов, вероятность прорыва в ближайшие часы низка.

Очевидно, что Трамп, стремится к быстрому выходу из военной фазы: высокая нефть бьёт по его рейтингам, а публичные жёсткие заявления лишь маскируют эту уязвимость. Решающий фактор — сможет ли Иран предложить условия, которые Трамп сможет «продать» как победу.

📍 Добровольные пожертвования: На встрече с Путиным бизнес обсуждал налог на сверхприбыль (windfall tax) как способ закрыть дыру в бюджете. Идея всплыла после того, как один из предпринимателей заявил о добровольном взносе. Но и Кремль, и РСПП считают, что такие платежи не должны быть принудительной системой — только частной инициативой.

Глава РСПП Шохин отметил, что механизм windfall tax уже прописан в законодательстве, но загвоздка в том, что у многих компаний сейчас нет прибыли — они в убытках. Однако есть сектора, которых это может коснуться, и разговоры об этом ходят не первый день. Это сектор удобрений, золотодобычи и банковский. Стоит отметить и энергетический сектор: если судить по недавней волне годовых отчётов, его финансовые показатели выглядят весьма уверенно.

📍 Из корпоративных новостей:

Фикс Прайс СД дивиденды за I кв 2026 года 0,11 руб/акцию (ДД: 17%) ВОСА — 8 мая. Отсечка — 19 мая.

Новатэк учредил компанию для строительства собственных судов и плавучих конструкций.

Ламбумиз РСБУ 2025 год: Выручка ₽2,78 млрд (+1,3%), Чистая прибыль ₽0,2 млрд (-27,9% г/г).

Озон СД 9 апреля рассмотрит рекомендацию по дивидендным выплатам по итогам 2025 г.

Совкомбанк дочерняя компания B2B-РТС планирует направлять на дивиденды 80% прибыли в 2026 году.

ЭсЭфАй погасило казначейские акции в размере 3,2% уставного капитала.

• Лидеры: Фикс Прайс
#FIXR (+8,48%), ОВК #UWGN (+7,15%), ММК #MAGN (+4,43%), ЮГК #UGLD (+3,16%).

• Аутсайдеры: Россети Волга
#MRKV (-3,6%), Novabev #BELU (-2,18%), Самолет #SMLT (-2,05%), ВК #VKCO (-1,24%).

07.04.2026 - вторник

•
#POSI Позитив финансовая отчетность за 2025 год, день инвесторов
•
#PIKK Пик СД примет рекомендации по оферте "Недвижимых активов"
•
#GCHE Черкизово закрытие реестра по дивидендам 229,37 руб. (дивгэп)
•
#GEMA ММЦБ cобрание акционеров по допэмиссии
•
#YDEX Яндекс презентация обновления Алисы AI
•
#DATA Arena Day - ежегодная ИТ-конференция
•
#UPRO Юнипро собрание акционеров.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Российский рынок отскочил, но выше 2800 не пускают: чего ждать дальше?

Рынок зажат в коридоре 2800–2850: геополитика и ставка ЦБ решат судьбу индекса

Российский рынок завершил день без ярко выраженной динамики, оставшись в «зеленой» зоне. Индекс МосБиржи вырос на 0,5%, остановившись на отметке 2825 пунктов.

Главными драйверами роста выступили внешние факторы: стоимость барреля Brent взлетела на 4% из-за перебоев с судоходством, а национальная валюта продолжила слабеть. Такое сочетание дорогой нефти и дешевого рубля создало идеальные условия для роста котировок большинства российских компаний.

📍 Недавняя статистика по инфляции порадовала рынок, но теперь инвесторы гадают, что с ней делать. Оптимизм омрачается позицией ЦБ: регулятор дал понять, что если Минфин снизит цену отсечения нефти в бюджете (с нынешних $59 до возможных $50), не урезая при этом траты, то и ключевую ставку придется опускать медленнее.

Ситуация накаляется тем, что Минфин уже приостановил валютные интервенции в ожидании вердикта. Аналитики предупреждают: изменение правила может ослабить рубль еще на 5%. Ждать осталось недолго — решение объявят 20 марта, прямо в день заседания ЦБ по ставке. Так что готовимся к волатильности на рынке.

📍 День вновь прошел без конкретики по срокам мирных переговоров: Сергей Лавров хоть и подтвердил готовность Москвы к диалогу, но оптимизма не добавил, намекнув, что Запад нередко использует переговоры как ширму.

Более оптимистично прозвучало заявление из Генштаба: Игорь Костюков сообщил, что консультации по организации следующей встречи уже идут, хотя точная дата пока не определена.

Главный импульс рынок получил на вечерней сессии после заявления Дональда Трампа. Он очередной раз обвинил Киев в торможении процесса, заявив, что украинский лидер «не хочет заключать сделку», в отличие от российского. Рынок воспринял это как знак, что давление США продолжится и будет направлено на ускорение переговоров, что придало умеренный оптимизм рыночным котировкам.

📍 Что по технике: Индекс Мосбиржи продолжает консолидироваться в коридоре 2800–2850 пунктов. Верхняя граница выступает сильным сопротивлением: при тестировании уровня 2850 фиксируется устойчивая фиксация прибыли. Очередной неудачный пробой может спровоцировать уход ниже 2800 с последующим движением в сторону поддержки 2750–2760.

Но для пробоя вниз необходимы внешние триггеры, главным образом геополитические. Среди потенциальных рисков: деэскалация иранского конфликта, способная обвалить нефтяные котировки и потянуть за собой наш рынок, либо отсутствие прогресса на украинских переговорах, что усилит пессимизм инвесторов.

📍 Из корпоративных новостей:

Роснефть OFAC выпустила бессрочную лицензию на сделки с немецкими дочками компании.

ЕвроТранс новая распродажа в активах на фоне появления исковых заявлений с общей суммой в 3.38 млрд. рублей.

Whoosh Путин поручил Правительству рассмотреть вопрос о возможности установления ограничений на передвижение электровелосипедов по тротуарам.

МТС Чистая прибыль снизилась на 28% до 35,3 млрд рублей в 2025 году. Дивполитика и в 2026 году останется прежней не менее 35 руб/акция.

ФосАгро, Акрон война в Иране угрожает поставкам удобрений в Азию в преддверии посевного сезона.

Черкизово СД рекомендовал дивиденды за 2025 год в размере 229,37 руб/акция (ДД 6,2%), ГОСА - 27 марта, отсечка - 7 апреля.

Мосбиржи СД предварительно рекомендовал дивиденды за 2025 год в размере 19,57 руб/акция (ДД 11,8%).

• Лидеры: Черкизово
#GCHE (+3,85%), ВТБ #VTBR (+2,88%), Татнефть-ап #TATNP (+2,55%).

• Аутсайдеры: ЕвроТранс
#EUTR (-7,2%), Северсталь #CHMF (-2,2%), Аэрофлот #AFLT (-2,18%).

06.03.2026 - пятница

•
#BSPB Банк Санкт-Петербург финрезультаты по МСФО за 12 мес. 2025г.
•
#RAGR РусАгро финрезультаты по МСФО за 12 мес. 2025г.
•
#WUSH Whoosh финрезультаты по МСФО за 12 мес. 2025г.
•
#HEAD Хэдхантер финрезультаты по МСФО за 12 мес. 2025г.
•
#TGKA ТГК-1 финрезультаты по МСФО за 12 мес. 2025г.
•
#UPRO Юнипро финрезультаты по РСБУ за 12 мес. 2025г.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Рынок зажат в коридоре 2800–2850: геополитика и ставка ЦБ решат судьбу индекса

Что сейчас с рынком и чего ждать дальше? Мои мысли и стратегия на март

Представьте себе воскресное утро трейдера, которое начинается не с кофе, а с заголовка про Иран. И сразу картинка в голове: танкеры в Ормузском проливе, перекрытые пути, взлетающая нефть. Именно это мы и наблюдаем — рынок включил режим «а вдруг».

Нефть сейчас растёт не потому, что кто-то неожиданно купил миллион баррелей, а потому что страх стал осязаемым. Это такая эмоциональная наценка к цене — геополитическая премия. Её размер зависит только от одного: насколько громкими будут следующие заголовки. И пока новостная лента трещит по швам, баррель будет чувствовать себя уверенно.

Золото в этой истории играет классическую роль «тихой гавани». Когда мир кажется хрупким, инвесторы не хотят рисковать — они хотят спать спокойно. Поэтому капиталы и перетекают в металл, который пережил не один кризис.

А наш рынок — он вообще отдельная вселенная. Растут те, кто продаёт сырьё наружу: нефтяники и золотодобытчики. А всё, что завязано на внутренний спрос — банки, ритейл, строители — остаётся где-то в тени. То есть широкого праздника нет, есть точечный банкет в экспортных секторах.

📍 И тут самое интересное: что дальше? Если напряжённость будет нарастать, нефть и золото, скорее всего, продолжат тянуть индекс вверх. Но это будет такой «хромой» рост — красивые цифры по индексу, но внутри него лишь пара отраслей тащат на себе всю тяжесть. Остальные будут стоять в сторонке или даже дешеветь.

А если вдруг всё начнёт успокаиваться — тогда геополитическая премия испарится очень быстро. Нефть может скорректироваться, и вслед за ней поедут вниз акции, которые только что казались такими привлекательными. И вот тут самое опасное: многие инвесторы, вдохновившись ростом, могут заскочить в последний вагон прямо перед тем, как поезд поедет обратно.

📍 Фокус внимания: Судя по всему, следующий раунд переговоров по Украине могут отложить до прояснения ситуации на Ближнем Востоке. Но большой эскалации я бы не ждал: США в наземную операцию не пойдут, старая иранская власть уже нейтрализована, а новая так или иначе сядет за стол переговоров.

Да и воевать со всем миром Тегерану будет сложно. Европа тоже начала показывать характер — Германия, Франция и Британия уже пригрозили Ирану военным ответом, если удары по их союзникам продолжатся.

📍 Март будет интересным: ждем отчеты по МСФО от целого ряда компаний. Обычно в это время акции чувствуют себя неплохо — рынок закладывает в цены как позитив от самих результатов, так и ожидания смягчения политики ЦБ.

В связи с этим я увеличил долю в компаниях, которые скоро публикуют МСФО: Совкомбанк (13.03), HHRU (06.03) и X5 (20.03). Также держу на радаре Ренессанс Страхование с отчетом 12 марта — вполне рабочий вариант для добавления в портфель.

📍 Из корпоративных новостей:

Интер РАО
#IRAO МСФО 2025 год: Чистая прибыль снизилась на 9,2% г/г до 133,8 млрд руб, Выручка увеличилась на 13,7% до 1,76 трлн руб.

РусГидро
#HYDR РСБУ 2025 год: Чистая прибыль ₽66,92 млрд против убытка в ₽13,43 млрд годом ранее, Выручка ₽287,2 млрд (+18,2% г/г).

Юнипро
#UPRO МСФО 2025 год: Чистая прибыль 39,38 млрд руб (+23,4% г/г), Выручка 134,3 млрд руб (рост на 4,7% г/г).

Алроса
#ALRS МСФО 2025 г: Выручка ₽235 млрд (снижение на 1% г/г), Чистая прибыль ₽36,2 млрд (рост в 1,7 раза г/г).

Европлан
#LEAS МСФО 2025 год: Чистая прибыль 5,1 млрд руб (снижение в 2,9 раза г/г), Чистый процентный доход 21,82 млрд руб (-14,7% г/г)

• Лидеры: Лента
#LENT (+3,6%), Русал #RUAL (+2,55%), Эн+ #ENPG (+2,46%), Сургутнефтегаз-п #SNGSP (+2,14%).

• Аутсайдеры: Базис
#BAZA (-1,65%), ТГК-1 #TGKA (-1,53%), Интер РАО #IRAO (-1,1%), Аренадата #DATA (-0,96%).

02.03.2026 - понедельник

•
#LEAS Европлан День Инвестора
•
#RASP Распадская опубликует отчет по МСФО за 2025 год
•
#HEAD Хэдхантер СД рассмотрит рекомендацию по дивидендным выплатам за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Что сейчас с рынком и чего ждать дальше? Мои мысли и стратегия на март

⚡ Юнипро: Устойчиво стоим на ногах… и на ваших ожиданиях 🤷‍♂️

💭 С одной стороны, компания демонстрирует операционную стабильность и рост выработки электроэнергии, с другой — разочаровывает инвесторов отсутствием дивидендов из‑за масштабной инвестиционной программы...


💰 Финансовая часть (РСБУ 9 мес 2025)

📍 Компания значительно уменьшила раскрытие публикуемой финансовой отчетности.

📊 Чистая прибыль компании достигла отметки в 28,49 млрд рублей, что ниже показателя за аналогичный период 2024 года (31,6 млрд рублей). Выручка выросла незначительно — с 98,8 млрд рублей до 102,47 млрд рублей. Увеличение затрат на производство товаров и услуг также повлияло на финансовые показатели: себестоимость продукции возросла с 66,4 млрд рублей до 77,73 млрд рублей. Как следствие, прибыль от основной деятельности составила лишь 24,74 млрд рублей, тогда как раньше этот показатель равнялся 32,41 млрд рублей.

💳 Прочие доходы и расходы составили 12,83 млрд рублей, что почти вдвое больше уровня за аналогичный период 2024 года (6,94 млрд рублей). Долгосрочные обязательства компании увеличились с 6,73 млрд рублей до 7,73 млрд рублей, а краткосрочная задолженность поднялась с 10,76 млрд рублей до 12,06 млрд рублей.


✔️ Операционная часть (2025 год)

🏭 Юнипро увеличила производство электроэнергии на своих предприятиях на 3,2%, достигнув объема в 58,5 млрд киловатт-часов.

⏯️ В первой ценовой зоне выработка энергии осталась неизменной относительно предыдущего года, составив 46 млрд киловатт-часов. Во второй же ценовой зоне объем производства электроэнергии, произведенной Берской ГРЭС, увеличился до 12,6 млрд киловатт-часов. Этот прирост обусловлен уменьшением нагрузки на сибирские гидроэлектростанции.

↗️ Общий объем производства электроэнергии Юнипро постепенно растет начиная с 2021 года. Так, значительный скачок показателей в 2021–2022 годах произошел благодаря запуску третьего энергоблока Березовской ГРЭС и восстановлению потребления электроэнергии внутри России после резкого падения спроса в 2020 году.


💸 Дивиденды

🤑 Начиная с 2022 года основной причиной интереса инвесторов к акциям Юнипро служили предположения о потенциально высокой дивидендной доходности, если бы были возобновлены выплаты. Теоретически компания имела возможность выплатить дивиденды за 2021–2024 годы, обеспечив доходность на уровне до 40% к текущим котировкам.

❗ Тем не менее, компания развеяла все оптимистичные ожидания инвесторов, так как, обновленная программа инвестиций предусматривает беспрецедентные вложения объемом 327 млрд рублей до 2031 года. Это обстоятельство делает капитальные нужды компании приоритетом номер один.


📌 Итог

💪 Юнипро демонстрирует выдающиеся результаты в плане эффективности среди российских теплоэнергетических компаний, сохраняя стабильность и положительный денежный поток, подкрепленные значительным объемом ликвидных средств. Эти характеристики выделяют компанию как одну из самых надежных на отечественном энергетическом рынке. Вместе с тем, анонсированная инвестиционная программа исключает вероятность распределения значительных дивидендов в ближайшем будущем.

🎯 ИнвестВзгляд: Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - Юнипро сохраняет финансовую устойчивость и операционную эффективность, но масштабные инвестиции и отсутствие дивидендов создают неопределённость.

💣 Риски: ☀️ Низкие - компания находится в самом стабильном и предсказуемом секторе. Стратегия ясна на годы вперёд, а финансовая устойчивость сводит риски практически к нулю. К теоретическим рискам можно отнести обратный переход под контроль Uniper, но для этого потребуется потепление геополитической обстановки и годы, если не десятилетия.


💯 Идеи нет, но вы держитесь.


$UPRO
#UPRO #Юнипро #Энергетика #Акции #Дивиденды #инвестиции

⚡ Юнипро: Устойчиво стоим на ногах… и на ваших ожиданиях 🤷‍♂️

Очередные страшилки выбили рынок из колеи. К чему готовиться инвестору

В ходе вчерашних торгов индекс МосБиржи сначала порадовал инвесторов, обновив максимумы с конца января и превысив отметку 2800 пунктов. Однако оптимизм быстро угас: к закрытию сессии индекс ушел в минус на 0,14%.

Давление на рынок оказали геополитические новости и санкционная повестка. Индекс РТС при этом остался практически на месте, прибавив символические 0,01%.

📍 Санкционный удар: День начался с того, что Британия приурочила к годовщине конфликта рекордный пакет санкций — почти 300 новых позиций. Впервые под удар попала «Транснефть», контролирующая 80% трубопроводного экспорта нефти, а также шесть банков.

Но особенность этого пакета все же его глобальный охват: Лондон бьет по посредникам по всему миру, включив в черный список 142 компании из ОАЭ, 39 из Китая, а также структуры в Индии, Таиланде и грузинские телеканалы. В МИД страны назвали это самым крупным пакетом с начала конфликта.

📍 Виток эскалации: Дополнительным фактором напряженности стали заявления СВР о том, что Лондон и Париж якобы планируют передать Киеву ядерное оружие. По данным российской разведки, речь идет о французских боеголовках TN75, которые могут быть замаскированы под украинскую разработку.

Инвесторы восприняли эту новость как сигнал о возможной эскалации. Великобритания, Франция и Украина уже опровергли эти обвинения, назвав их провокацией.

На этом фоне Владимир Путин заявил о наличии данных о готовящихся диверсиях на газопроводах «Турецкий поток» и «Голубой поток». По словам президента, подобные действия направлены на срыв мирного урегулирования и дипломатического процесса.

Единственным позитивным, хоть и временным, стали новости о том, что 20-й пакет санкций ЕС застопорился. Венгрия вновь встала в позу, обвинив Украину и Брюссель в заговоре на почве остановки нефти по «Дружбе». К коалиции недовольных присоединились Словакия, Греция, Италия и другие страны.

Европе снова придется задобрить скептиков уступками, чтобы спасти пакет. Его, как обычно, примут рано или поздно, но в моменте это хоть как-то сглаживает общий негатив.

📍 Фокус внимания: Рынок вчера не получил принципиально новой информации, поэтому коррекционное движение оказалось сдержанным. Интерес и удержание ранее набранных активов поддерживают ожидания нового раунда переговоров по Украине.

По словам спецпосланника Трампа Уиткоффа, они могут состояться во Флориде в ближайшие 10 дней. В остальном пока лучше сохранять осторожность и не наращивать позиции в рисковых активах без весомых оснований.

В ближайших постах покажу вам свой облигационный портфель: разберу свежие сделки и объясню, почему поступил именно так. Богатеть медленно никто не хочет, но если не жадничать, облигации дают для этого отличные возможности. Именно их и продолжим искать дальше на первичном рынке долга, так что оставайтесь на связи.

📍 Из корпоративных новостей:

Сегежа
#SGZH экспорт российских пиломатериалов в Индию в 2025 году вырос в 2,6 раза.

Самолет
#SMLT Межведомственная комиссия решила, что застройщику не требуется прямая поддержка, но комплекс специальных мер будет разработан.

Черкизово
#GCHE чистая прибыль по МСФО за 2025 год выросла на 50,7% г/г до ₽30 млрд, выручка увеличилась на 11,4% г/г до ₽288,74 млрд.

• Лидеры: Позитив
#POSI (+3,2%), ВИ.ру #VSEH (+3,06%), МТС Банк #MBNK (+2,84%), ДОМ РФ #DOMRF (+2,57%).

• Аутсайдеры: ЕвроТранс
#EUTR (-3,05%), Эн+ #ENPG (-2,5%), Сегежа #SGZH (-2,37%), Транснефть #TRNFP (-2,15%).

25.02.2026 — среда

•
#BAZA Базис финрезультаты за 4 кв. и 12 мес. 2025 года
•
#VTBR ВТБ отчёт по МСФО за 2025 год
•
#TATN Татнефть вопросы бюджета и инвестпрограммы
•
#SIBN Газпром нефть исполнение инвестпрограммы, бизнес‑плана и бюджета на 2026 год
•
#UPRO Юнипро отчёты за 2025 год и утверждение консолидированной отчётности.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Очередные страшилки выбили рынок из колеи. К чему готовиться инвестору