Поиск
Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Доходность валютных облигаций надёжных эмитентов с рейтингом AAA достигла 10% — уровня, который ещё несколько месяцев назад казался маловероятным. В июне 2026 года такие бумаги предлагали 6–7% годовых, однако к сентябрю доходность поднялась до двузначных значений.
Продолжающийся конфликт, санкционное давление и общая турбулентность заставляют инвесторов требовать более высокую премию за риск. Это особенно заметно по бумагам в долларах, где добавляется инфраструктурный риск расчётов.
Выросли и спреды к американским казначейским бумагам. Сейчас премия российских суверенных бумаг к US Treasuries — 465 базисных пунктов. До 2022 года средний уровень был 289 б.п. То есть рынок закладывает повышенную премию за российский риск — и это уже не техническая история, а отражение восприятия странового риска.
В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.
Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)
- Номинал: 1000 USD
- Купон: 7,2%
- Текущая доходность: 7,49%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 9 месяцев
- Доходность к погашению: 9,75%
Полипласт П02-БО-14 $RU000A10ECX8 (А)
- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 14,74%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 20,77%
ГТЛК ЗО29-Д $RU000A107D58 (АА-)
- Номинал: 1000 USD
- Купон: 4,34%
- Текущая доходность: 5,15%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 12,47%
ЮГК 001P-05 $RU000A10D4P0 (АА)
- Номинал: 100 USD
- Купон: 9%
- Текущая доходность: 8,97%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 9,38%
ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)
- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,39%
- Частота выплат: ежемесячно
- Погашение: через 2 года 1 месяц
- Доходность к погашению: 9,65%
СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)
- Номинал: 100 USD
- Купон: 7,5%
- Текущая доходность: 7,72%
- Частота выплат: ежемесячно
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 9,32%
Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)
- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,89%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 9,65%
Газпром капитал БО-003Р-14 $RU000A10BPP2 (ААА)
- Номинал: 1000 USD
- Купон: 7,25%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 2 года 7 месяцев
- Доходность к погашению: 9,53%
МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)
- Номинал: 100 USD
- Купон: 6,3%
- Текущая доходность: 7,08%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 10,26%
НОВАТЭК 001Р-05 $RU000A10C9Y2 (ААА)
- Номинал: 1000 USD
- Купон: 7%
- Текущая доходность: 7,45%
- Частота выплат: ежемесячно
- Погашение: через 3 года 3 месяца
- Доходность к погашению: 9,55%
Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)
- Номинал: 100 USD
- Купон: 6,4%
- Текущая доходность: 6,8%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 9,22%
Валютные облигации выглядят скромно на фоне корпоративных — но это только на первый взгляд. Всё решает курс. Если доллар снова дойдёт до 95 рублей, итоговая доходность окажется совсем другой: не 8–13%, а 20–25% годовых. И чем дольше срок до погашения, тем сильнее может подорожать сама бумага.
Но есть и обратная сторона: рубль может временно укрепиться — например, если геополитический фон улучшится. Чтобы сгладить такие колебания, лучше заходить в валютные позиции не разом, а частями, фиксируя разные уровни входа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Промежуточные итоги стратегии «Интеллект»
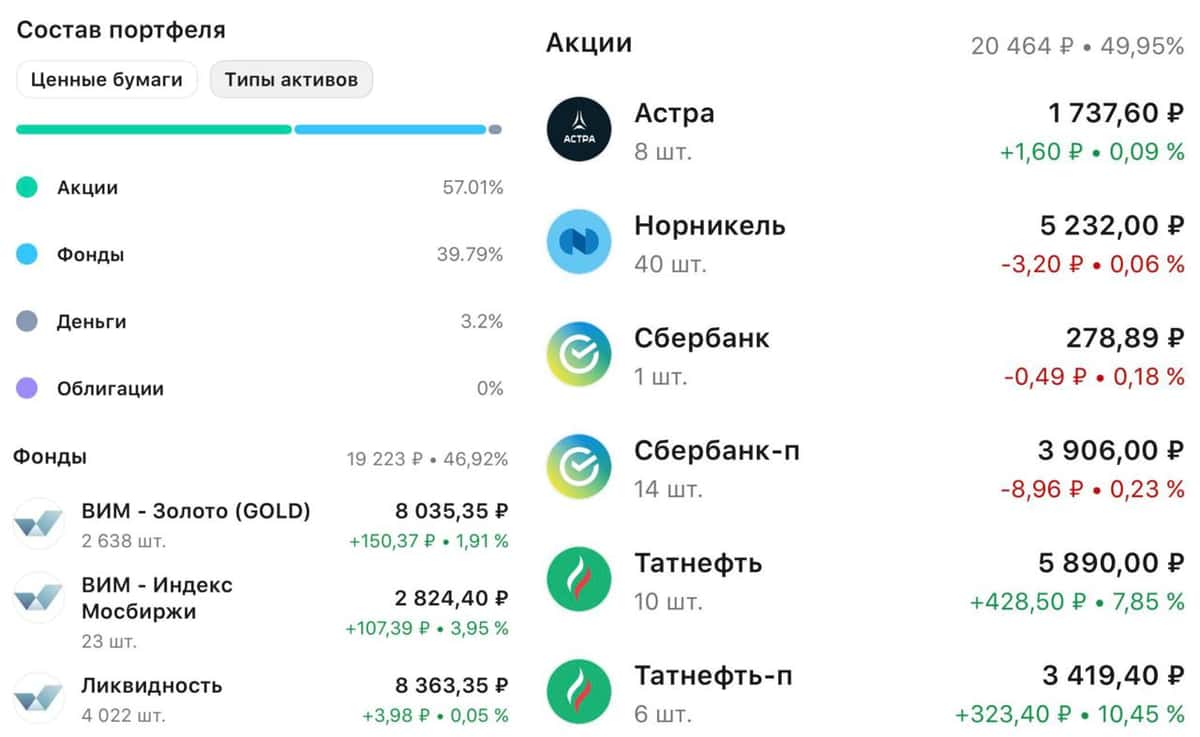
Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.
Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.
Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.
Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.
Теперь по доходности
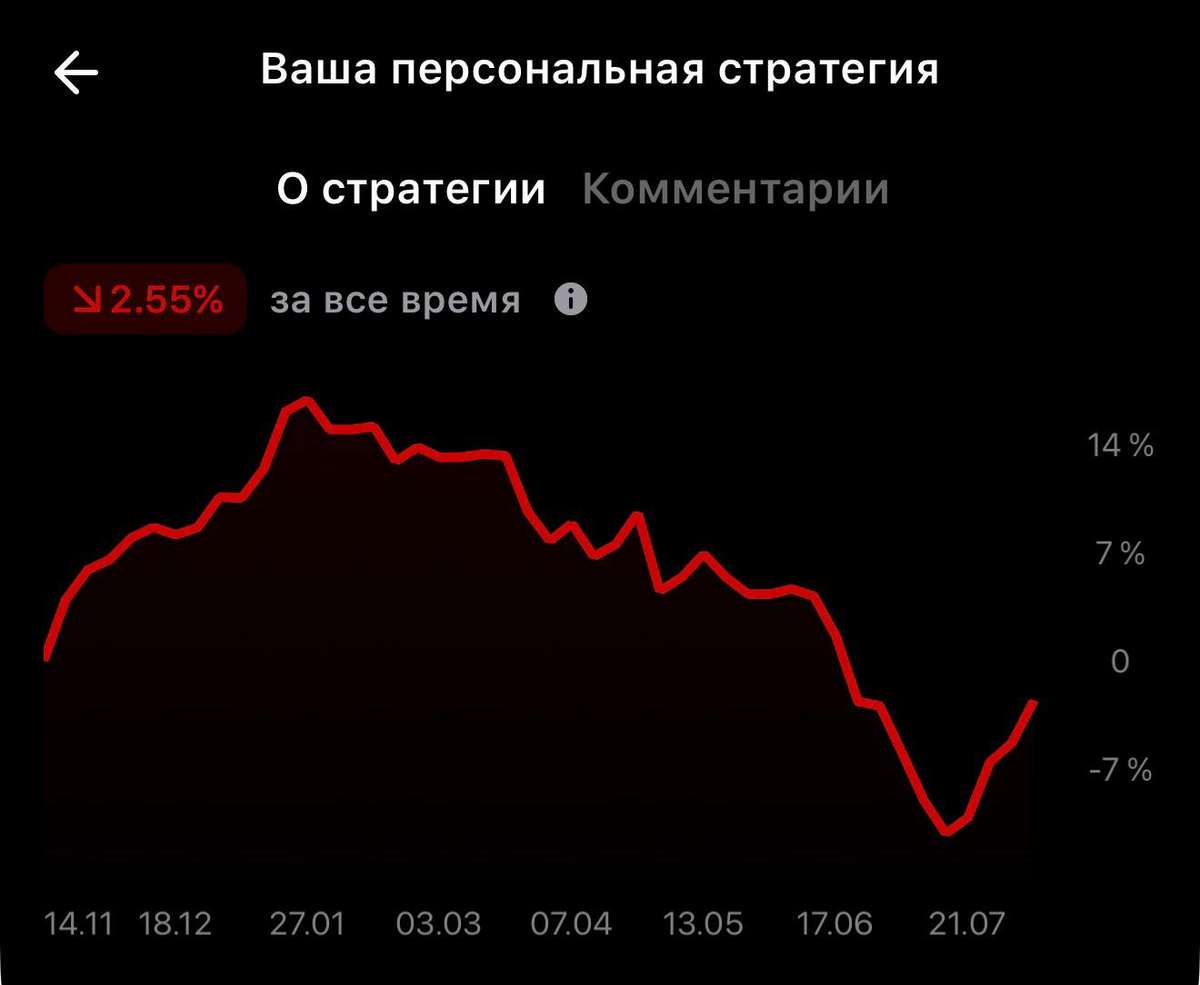
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.
❗️Не является инвестиционной рекомендацией
♥️ Тестируем стратегию дальше. Ставьте лайк!
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
🏤 Мегановости 🗞 👉📰
1️⃣ Крупнейшие российские банки нарастили портфели автокредитов в I полугодии 2026 года на 35-40% на фоне отложенного спроса, роста среднего чека и удлинения сроков займов.
Сбербанк $SBER увеличил портфель на 41%, до 829 млрд ₽, и в мае запустил сервис C2C-кредитования подержанных автомобилей, а Т-Банк $T нарастил портфель на 35%, до 790,2 млрд ₽, сделав акцент на новых машинах.
ВТБ $VTBR сократил портфель на 11%, а Совкомбанк $SVCB остался почти без изменений, сократившись менее чем на 1%.
Всего за полугодие выдано 583 тыс. автокредитов на 895 млрд ₽, средний срок займа вырос до 71 месяца, средний размер — до 1,54 млн ₽.
Расхождение стратегий банков показывает, что рост автокредитования становится точкой конкуренции за качественного заемщика на фоне общего охлаждения розничного кредитования.
Продолжаем тестировать стратегию «Интеллект»
В марте этого года я анонсировал тестирование стратегии «Интеллект» от ВТБ Мои Инвестиции. Сейчас я продолжаю отслеживать ее результаты, а промежуточными итогами делюсь с вами. Сегодня напомню, что это за стратегия и расскажу о ее особенностях. Поехали.
🏦 Итак, Интеллект — это сервис, который с помощью передовой модели ИИ анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля, а также имеет на борту целый арсенал инструментов для анализа рынка. При этом он постоянно обновляется и адаптируется к изменяющейся конъюнктуре.
Ранее я решил протестировать ИИ-стратегию, открыв субсчет в ВТБ Мои Инвестиции и разместив в ней 50 000 рублей. За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -8,7%, против общего падения Индекса на 18%. Точка старта стратегии, сами понимаете, не лучшая, но даже с учетом этого стратегия выглядит гораздо сильнее бенчмарка.
📊 Одна из причин - грамотный подбор активов. Основу составляют ключевые дивидендные бумаги, в том числе МТС и Мосбиржа. Также удалось неплохо «прокатиться» на префах Сургутнефтегаза и ЮГК, набиравшихся на просадке.
Модель анализировала макроданные, цены активов, технические индикаторы и выбрала для меня самые перспективные активы. Главное — ИИ исключает эмоции в принятии решений и автоматически совершает сделки.
Сегодня я сознательно исключил обзор обновленных фич стратегии и ее инструментов. Вернемся к ним чуточку позже, равно как и к финальным результатам. Одно ясно - стратегия крайне интересна в изучении, особенно новичкам.
❗️Не является инвестиционной рекомендацией
♥️ Если интересны итоги тестирования, ставьте лайк, вернусь.
Рубль продолжает слабеть — делюсь своей подборкой валютных облигаций
Рубль продолжает слабеть. Ещё в конце мая доллар был около 70, юань — ниже 10,3. Теперь же доллар превысил 80, юань подобрался к 12, что в моменте открывает новые уровни сопротивления по ним: у доллара это 86, а у юаня — 14. Хороший задел для последующего роста и переоценки валютных инструментов.
Причины традиционны: снижение экспортной выручки, рост спроса на валюту, окончание налогового периода, геополитика и активные покупки Минфина по бюджетному правилу. В ближайший месяц ведомство будет покупать валюту и золото на 6,5 млрд рублей в день — почти на 20% больше.
В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.
Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)
- Номинал: 1000 USD
- Купон: 7,20%
- Текущая доходность: 7,3%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 11 месяцев
- Доходность к погашению: 8,13%
Полипласт П02-БО-14 $RU000A10ECX8 (А)
- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 12,34%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 12,48%
ГТЛК ЗО29-Д $RU000A107D58 (АА-)
- Номинал: 1000 USD
- Купон: 4,35%
- Текущая доходность: 4,82%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 9,91%
РЖД 001Р-51R $RU000A10E8P0 (ААА)
- Номинал: 1000 CNY
- Купон: 7,60%
- Текущая доходность: 7,73%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 8,52%
ЮГК 001P-05 $RU000A10D4P0 (АА)
- Номинал: 100 USD
- Купон: 9,00%
- Текущая доходность: 8,89%
- Частота выплат: ежемесячно
- Погашение: через 1 год 2 месяца
- Доходность к погашению: 8,78%
ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)
- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,23%
- Частота выплат: ежемесячно
- Погашение: через 2 года 2 месяца
- Доходность к погашению: 8,70%
СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)
- Номинал: 100 USD
- Купон: 7,50%
- Текущая доходность: 7,46%
- Частота выплат: ежемесячно
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 7,76%
Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)
- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,61%
- Частота выплат: ежемесячно
- Погашение: через 3 года 2 месяца
- Доходность к погашению: 8,32%
Газпром капитал БО-003Р-18 $RU000A10E9Y0 (ААА)
- Номинал: 1000 USD
- Купон: 7,50%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 4 года 6 месяцев
- Доходность к погашению: 8,18%
МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)
- Номинал: 100 USD
- Купон: 6,30%
- Текущая доходность: 6,79%
- Частота выплат: ежемесячно
- Погашение: через 4 года
- Доходность к погашению: 8,92%
НОВАТЭК оббП05 $RU000A10C9Y2 (ААА)
- Номинал: 1000 USD
- Купон: 7,00%
- Текущая доходность: 7,16%
- Частота выплат: ежемесячно
- Погашение: через 3 года 5 месяцев
- Доходность к погашению: 8,08%
Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)
- Номинал: 100 USD
- Купон: 6,40%
- Текущая доходность: 6,58%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 7,94%
На первый взгляд, валютные облигации проигрывают корпоративным по доходности. Но ключевой момент — курс доллара. Если он снова поднимется до 95 рублей, итоговый результат окажется совсем другим: не 8–13%, а все 20–25% годовых. И помните главное: чем дольше срок до погашения, тем сильнее может вырасти сама облигация.
Также не стоит исключать сценарий временного укрепления рубля, например, на фоне улучшения геополитического фона. Чтобы снизить влияние возможных курсовых колебаний на итоговую доходность, разумнее заходить в валютные позиции не сразу всей суммой, а частями, фиксируя разные уровни входа. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов
Российский рынок акций начал неделю с уверенного роста, чему способствовало сразу несколько факторов. Главный внутренний драйвер — ожидание крупных дивидендных выплат, которые начнут поступать на счета инвесторов в ближайшие дни. Участники рынка надеются, что хотя бы часть этих средств будет реинвестирована обратно в акции.
Акции Сбербанка вчера закрыли дивидендный гэп всего за 15 сессий. По итогам 2025 года акционеры получат по 37,64 рубля на акцию, а всего на выплаты будет направлено 850,17 млрд рублей — рекордный объем, и это уже третий год подряд, когда Сбер устанавливает новый максимум по дивидендам.
Поддержку оказали и внешние сигналы. Марко Рубио заявил о надежде на возобновление переговоров между Россией и Украиной в ближайшие недели — правда, рынок пока не спешит закладывать этот сценарий в котировки. Дополнительным позитивом стало ослабление рубля: официальный курс доллара впервые с апреля превысил 80 рублей, а биржевой курс юаня прибавил почти 2%.
Тем временем советник главы офиса Зеленского сообщил, что Киев предлагает Москве сразу несколько вариантов перемирия: прекращение ударов в воздухе и по энергетической инфраструктуре, а также заморозку боевых действий по текущей линии фронта.
Инвесторы также оценивали макростатистику, которая дает противоречивые сигналы. С одной стороны, индекс PMI обрабатывающих отраслей в июле вырос до 50,7 пункта, указывая на восстановление активности.
С другой — ЦБ зафиксировал рост наличных денег у населения в июле на 643 млрд рублей (40% месяц к месяцу). Это негативно сказывается на ликвидности банков,, а также усиливает инфляционные риски.
Сдерживающим фактором для роста индекса выступила нефть. Brent подешевела на 4,5% до $83,96 на фоне ожиданий ослабления напряженности на Ближнем Востоке. Трамп продолжает балансировать между жесткими угрозами и дипломатией: то грозит Ирану, то отменяет удары и обещает переговоры, которые, впрочем, иранский МИД уже опроверг. В результате Лукойл и Роснефть торгуются в красной зоне, немного сдерживая рост индекса.
При этом Трамп заявил, что США и Иран обсуждают возобновление судоходства в Ормузском проливе к 4 августа, назвав переговоры «последним шансом» для Тегерана.
Что по технике: Следующее техническое препятствие для рынка — месячная вершина 2281 пункта, достигнутая в четверг. Ее проверка на прочность может состояться уже в ближайшие сессии, если новостной фон останется нейтральным.
Как я уже не раз отмечал, при текущих вводных значительного роста индекса ждать не стоит. На мой взгляд, мы уже близки к завершению фазы роста. Текущий подъём во многом базируется на завышенных ожиданиях по мирным переговорам и на допущении, что экономика обойдётся без ужесточения ДКП (повышения ставки).
Предложенные Украиной варианты в качестве первого шага Москва уже отвергала — все они сводятся к первоочередному прекращению огня с последующим диалогом, что выгодно исключительно обороняющейся стороне. Поэтому говорить о скором завершении конфликта пока преждевременно.
Из корпоративных новостей:
Мосбиржа с 12 августа переводит акции Ленты с первого на третий уровень листинга, а акции ДВМП — со второго на третий. Причина — несоблюдение эмитентами требований к корпоративному управлению.
Сегежа Групп планирует привлечь китайских партнёров в строительство нового биохимического комплекса на базе предприятия «Новоенисейский ЛХК/Тайга.
Лента #LENT выручка год к году по итогам второго квартала выросла на 28,8%. Чистая прибыль упала на 18,8%. Рентабельность по EBITDA составила 6,7%.
• Лидеры: Сегежа #SGZH (+23%), ОАК #UNAC (+16%), Яковлев #IRKT (+15%), ЭсЭфАй #SFIN (+9,1%).
• Аутсайдеры: ЮГК $UGLD (-0,8%), ДВМП #FESH (-0,75%), Лукойл #LKOH (-0,45%), Роснефть #ROSN (-0,4%).
04.08.2026 - вторник
• #BAZA Отчет по МСФО за 2 квартал и 1 полугодие 2026 года. Прямой эфир с менеджментом компании в 13:00.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели
Прошедшая торговая неделя, безусловно, порадовала владельцев «голубых фишек», но назвать этот рост уверенным или устойчивым язык не поворачивается. Динамика была вялой, покупатели действовали осторожно, без напора. И всё же, если абстрагироваться от эмоций и посмотреть на цифры, картина впечатляет: от минимальных значений, индекс ММВБ прибавил целых 20%.
Давайте разберёмся сегодня, какие у российского фондового рынка есть козыри для продолжения роста и что может спровоцировать коррекцию.
Главное событие ближайших недель — это дивидендный кэшбэк. Речь идёт о масштабных выплатах, которые приходятся на начало августа. В центре внимания, безусловно, два банковских гиганта. Сбер и ВТБ. По самым скромным оценкам, вторичный приток ликвидности на рынок может превысить 100 миллиардов рублей. Это серьёзная сила, которая в состоянии продавить индекс Мосбиржи вверх уже в самом начале новой торговой недели.
Кроме того, на стороне «быков» играет внешний фактор — цена на нефть. На фоне обострения геополитической напряжённости на Ближнем Востоке котировки Brent уверенно держатся вблизи отметки 90 долларов за баррель. Высокая цена «чёрного золота» традиционно позитивно отражается на бумагах всего нефтегазового сектора — «Роснефти», «Лукойла» и «Газпром нефти».
В зависимости от рисков судоходства в Ормузском проливе и ситуации в Красном море, стоимость барреля может метаться в очень широком диапазоне — примерно от 85 до 95 долларов. Это означает, что наш рынок в ближайшие дни будет заложником не столько фундаментальных показателей, сколько громких заголовков новостных лент.
В геополитике — полный штиль, который скорее напоминает затишье перед бурей. Конкретных предпосылок для завершения известных событий на Украине не видно. Например, недавние заявления генерал-лейтенанта Виктора Соболева о том, что в 2026 году завершения спецоперации ожидать не стоит, лишь подтверждают этот пессимистичный прогноз.
Несмотря на столь мрачный фон, нашлись и позитивные корпоративные истории, которые внушают определённый оптимизм. Некоторым эмитентам удалось удивить рынок отличными результатами по итогам первого полугодия 2026 года. Помимо уже упомянутого Сбера приятно порадовали инвесторов Дом РФ, Озон, Позитив и Яндекс.
Умеренным позитивом выступает продолжение мирного трека: Госсекретарь США Марко Рубио пообещал приложить усилия для возобновления переговоров между Россией и Украиной. Он рассказал, что Трамп поручил ему и переговорщикам помогать сторонам прийти к соглашению, как только появится шанс. В ближайшие две недели стоит ожидать попыток нащупать почву для диалога.
Что по технике: если индекс сможет уверенно закрепиться выше зоны 2230–2240, перед ним откроется дорога к следующему этапу — уровню 2300 пунктов. Однако достичь его будет крайне непросто. На отметке 2300 проходит глобальный нисходящий тренд, который берёт своё начало ещё с марта этого года.
Это сильнейшее долгосрочное сопротивление. С первой попытки, а тем более при текущем дефиците фундаментальных драйверов, рынку вряд ли удастся его преодолеть. Скорее всего, мы увидим там либо консолидацию, либо резкий отскок вниз.
Что касается коррекции, о которой все говорят, — в сторону 2100 пунктов, — её можно будет рассматривать как основной сценарий только после того, как индекс пробьёт текущий локальный восходящий тренд и закрепится ниже психологически важной зоны 2180–2200. Пока же цена удерживается выше этих рубежей, инициатива остаётся в руках покупателей, и рынок сохраняет шансы на очередную попытку штурма новых высот.
• Лидеры: М.Видео #MVID (+8,07%), ЮГК #UGLD (+5,9%), Норникель #GMKN (+4,8%), Самолет #SMLT (+4,28%).
• Аутсайдеры: Сегежа #SGZH (-4,8%), Озон #OZON (-3,03%), Астра #ASTR (-2,13%), Магнит #MGNT (-1,92%).
03.08.2026 - понедельник
• #TGKA Отчет МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "Транснефть" $TRNFP выплатит дивиденды за 2025 год в размере 204,17 ₽ на обыкновенную и привилегированную акцию, всего почти 148 млрд ₽.
Из чистой прибыли направят 145,2 млрд ₽ и еще 2,78 млрд ₽ из нераспределенной прибыли прошлых лет.
Реестр акционеров закроется 20 июля, а выплаты составят 65,5% чистой прибыли по МСФО против ожидавшихся аналитиками 186 ₽ на акцию.
Фактическая выплата выше рыночных ожиданий и результата за 2024 год в 198,25 ₽ на акцию.
Прайвет банкинг все как надо)
Интересный такой Прайвет Банкинг.
Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎
Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏
Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍
Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝
Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄
Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:
📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.
📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.
📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.
📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.
📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.
📌 Сегежа — их план сломался, восстановление будет тяжёлым.
📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.
В общем, мысли такие. А что думаете вы? Делитесь 👇
И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔
Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.
⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!
$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T
#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир
Селигдар - когда золото перестаёт быть тихой гаванью
Наделавший шума своими дивидендами Полюс, никому не нужный ЮГК и уверенная коррекция золота на спотовом рынке заставили меня вновь взглянуть на Селигдар. Традиционно тихой гаванью считались золотодобытчики и сам драгоценный металл, однако времена меняются. Рассмотрим сегодня, как защитить себя от акций Селигдара.
⛏ Итак, выручка от реализации золота в первом квартале 2026 года выросла на 13% до 32,2 млрд рублей. Такую слабую динамику мы отчасти видим из-за эффекта высокой базы 2025 года. Выпуск золота - плюс 11% до 3,1 тонны, олова в концентрате - на 17%, до 2 тыс. тонн, вольфрама в концентрате - 65 тонн (+2%). На этом по операционным результатам за полугодие всё!
Можно, конечно, вспомнить планы по выходу ЗИФа «Хвойный» на плановую мощность в 2-2,5 тонны в год, но это меркнет на фоне финансовых проблем у компании. Главная проблема Селигдара - его знаменитый «золотой долг». Сама суть этого финансового приема убивает весь инвестиционный интерес к компании. Именно поэтому предлагаю сделать шаг назад, изучить финансовую устойчивость компании сквозь призму отчета за 2025 год и тех самых золотых облигаций.
🥇 Их у компании три (GOLD01, GOLD02 и GOLD03). Суммарно привлекли около 19 млрд рублей (в эквиваленте почти 3,6 тонны золота). Когда конъюнктура на рынке металлов сильная, долг растет сумасшедшими темпами. Да, выручка растет тоже, но с учетом всех расходов имеем по факту отрицательный FCF (свободный денежный поток) в 44 млрд рублей за 2025 год и чистый убыток в 10 ярдов. Там еще один выпуск «серебряных облигаций» надо учитывать и целую россыпь рублевых.
Когда же золото падает и деньги уходят из сектора, акции лишаются поддержки, несмотря на то что долг переоценивается в обратную сторону. Поэтому и получаем невразумительную динамику акций компании на золотом ралли в 2024-2025 годах и усиление падения на фоне коррекции в золоте сейчас.
Дивидендов тут еще долго не стоит ждать, учитывая большую инвестиционную программу, высокий чистый долг в 140 млрд рублей и его соотношение к EBITDA в 3,2х. У компании на них просто нет денег. Держателям облигаций нужно регулярно отслеживать финансовые метрики, ведь кредитный рейтинг ruA+ всегда можно и пересмотреть. Особенно следите за финансовыми расходами и курсовыми переоценками. За 2025 год они составили более 70% от всей валовой прибыли.
Со стороны кажется, что весь сектор сейчас остается токсичным. ЮГК вообще стал изгоем, от которого государство еле-еле избавилось с 3-й попытки. Полюс, скорее всего, лишит нас дивидендов до 2030 года, и такое решение на фоне тонкого рынка считаю «корпоративным преступлением». Ну а что до Селигдара, то брать убыточную компанию я бы не хотел. Несмотря на весь потенциальный позитив от роста производства, к их финансовой устойчивости у меня есть вопросы.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если разделяете мой скептический подход в отношении золотодобытчиков РФ
$SELG $PLZL $UGLD
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок
Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.
За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.
Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.
Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.
Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.
Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.
Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.
Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.
На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.
Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.
Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.
На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.
• Лидеры: ЮГК #UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).
• Аутсайдеры: Полюс #PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).
13.07.2026 - понедельник
• #AFLT операционные результаты за июнь 2026 года
• #SVCB закрытие реестра по дивидендам 0.35 руб
• #NMTP закрытие реестра по дивидендам 1.1448 руб
• #BANE закрытие реестра по дивидендам 69.29 руб
• #LSRG закрытие реестра по дивидендам 78 руб
• #MDMG последний день с дивидендом 47 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки
Вчерашний день окончательно развеял надежды на восстановление рынка. Нефть, которая еще накануне удерживала индекс на плаву, развернулась вниз — и нефтегазовый сектор снова потянул за собой. Индекс МосБиржи вновь опустился ниже 2200.
К нефтяникам присоединились металлурги и частично банки, тогда как дивидендные истории держатся относительно неплохо. В целом же рынок испытывает острую нехватку драйверов — единственная надежда на новости о контактах Трампа и Путина, но в успех переговоров верится с трудом.
Итоги саммита НАТО ожидаемо разочаровали: союзники обязались выделить Украине €70 млрд в этом году и столько же в следующем. А на встрече Трампа с Зеленским американский президент допустил возможность "закрытия неба" над Украиной, выразив надежду, что мирное соглашение сделает это ненужным. Параллельно Франция анонсировала 21-й пакет санкций, который ударит по финансовому сектору России и сократит доходы от энергетики.
На этом фоне заявления Лаврова звучат крайне тревожно: Россия больше не верит Западу в его готовности к мирным переговорам, а ультиматумы только укрепляют эту позицию. Возникает ощущение, что если бы не предстоящие выборы в Госдуму, градус эскалации мог бы быть гораздо выше.
Тем временем удары по российской нефтегазовой инфраструктуре продолжаются — вчера атакам подверглись НПЗ в Твери и Ставрополье. Спрос на топливо вырос почти на треть, и власти вводят меры для борьбы с дефицитом: помимо импорта, во многих регионах начинают действовать ограничения по заправке по четным и нечетным дням.
Рост цен на бензин уже ускоренными темпами разгоняет инфляцию, и это серьезно ограничивает возможности ЦБ. Вероятнее всего, на июльском заседании регулятор возьмет паузу, но повышение ставки выглядит контрпродуктивным — оно не устранит дефицит предложения топлива.
Ухудшается и ситуация на рынке корпоративного долга. За последние 12 месяцев число дефолтов достигло максимума — только в июне сразу 4 новых эмитента, при этом в 2024–2025 годах их было в среднем по 2 в месяц. Причины очевидны: дорогие заимствования и проблемы с рефинансированием. В ЦБ, впрочем, проблем с охлаждением экономики пока не видят.
Экономические перспективы рынок тоже не радуют. Инфляция ускоряется, пространства для снижения ставки становится меньше, а дефицит федерального бюджета за первое полугодие достиг 5,7 трлн рублей — 2,5% ВВП. Расходы выросли на 16% в годовом выражении, и это добавляет тревоги.
Из корпоративных новостей:
Сбербанк РСБУ за I полугодие: Чистая прибыль ₽995,3 млрд (+20,4% г/г), Чистая прибыль за июнь ₽168,1 млрд (+17% г/г)
Селигдар выручка от реализации золота выросла в 1 полугодии 2026 года на 13% г/г и составила 32,2 млрд рублей.
ВТБ подтвердил, что цена допэмиссии акций останется на уровне 87 руб., а состав якорных инвесторов не изменится.
МГКЛ вырос после сообщения о планах создать банк с фокусом на операциях с драгоценными металлами.
• Лидеры: ЮГК #UGLD (+4,11%), Транснефть-ап #TRNFP (+3,67), Икс 5 #X5 (+1,71%).
• Аутсайдеры: ДВМП #FESH (-4,99%), Татнефть #TATN (-4,55%), Роснефть #ROSN (-3,96%).
10.07.2026 - пятница
• #NMTP последний день с дивидендом 1.1448 руб
• #DZRDP последний день с дивидендом 61.64 руб
• #BANE последний день с дивидендом 69.29 руб
• #SVCB последний день с дивидендом 0.35 руб
• #LSRG последний день с дивидендом 78 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Мосбиржа $MOEX с 6 июля запустила сделки с облигациями и репо в долларах США.
Инвесторам доступны беспоставочные долларовые репо на 1–7 дней, а также сделки примерно с 200 выпусками облигаций в долларах, евро и юанях.
Новый режим расширяет инструменты управления ликвидностью после остановки прямых торгов долларом и евро, но его эффект будет зависеть от доверия участников к расчетным механизмам.
ЮГК. Отчет за 2025 по МСФО
Тикер: #UGLD
Текущая цена: 0.5655
Капитализация: 126 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
P/E - 7.86
P/BV - 2
P/S - 1.36
ROE - 25.4%
ND/EBITDA - 1.97
EV/EBITDA - 4.92
Акт/Обяз - 1.55
Что нравится:
✔️выручка выросла на 43.4% г/г (75.9 → 108.8 млрд);
✔️чистая прибыль увеличилась на 81.2% г/г (8.8 → 16 млрд).
Что не нравится:
✔️отрицательный FCF стал еще больше (-7.9 млрд против -2.2 млрд в 2024);
✔️увеличился чистый долг на 6.8% п/п (78.7 → 84 млрд). Но ND\EBITDA улучшился с 2.21 до 1.97;
✔️нетто фин расход вырос на 29.4% г/г (4.5 → 5.8 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
СД рекомендовал не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели по добыче золота по хабам (г/г в тоннах):
- Уральский -11.8% (3.4 → 3);
- Сибирский +25% (7.2 → 9).
Общая добыча золота выросла на 13.2%. Снижение объемов на Уральском хабе связано с устранением замечаний регулятора, а Сибирский хаб улучшил результаты за счет месторождения "Высокое" и выхода на проектную мощность третьей линии ЗИФ на АО "Коммунаровский рудник".
Рост выручки обусловлен как увеличением объемов реализованного золота (10.9 → 11.8 т), так и значительным ростом цен на золото. Несмотря на ухудшение операционной рентабельности с 23.8 до 20.4%, увеличение выручки, положительные курсовые разницы (+6.3 млрд vs -2.6 млрд в 2024) и уменьшение эффективной ставки налога на прибыль поспособствовали тому, что прибыль была близка к удвоению. С корректировкой на курсовой доход/расход прибыль до налогообложения снизилась на 11.1% г/г (13.4 → 11.9 млрд).
FCF еще глубже погрузился в отрицательную зону на фоне снижение OCF (-13.5% г/г, 23.6 → 20.4 млрд) и увеличение кап. затрат (+9.8% г/г, 25.7 → 28.3 млрд).
Чистый долг продолжает расти, но долговая нагрузка за счет увеличение EBITDA даже немного снизилась. Вообще, у ЮГК большая часть займов в иностранной валюте и это будет негативным фактором при ослаблении рубля, которое рано или поздно ожидается. Скорее всего, процентная нагрузка в ближайшее время у компании не снизится.
На 2026 год ЮГК планирует добыть 12.5-14 т золота. Если считать, что весь объем будет реализован и рентабельность сохранится, то по примерным подсчетам компания получит прибыль в 23 млрд. Это дает P/E 2026 = 5.36. По дивидендам пока непонятно.
В целом, с учетом хорошей операционки и с текущими ценами на золото ЮГК могла бы быть интересной для инвестора, но есть значительное НО. Значительное время компания находится в состоянии неопределенности в связи со сменой мажоритария.
Хронология примерно следующая:
- 03.07.2025 Генпрокуратура подала иск в суд на владельца ЮГК Константина Струкова с целью конфискации активов и обращения их в пользу государства в связи с тем, что были обнаружены акты коррупции и выводы доходов компании за границу;
- чуть позже суд удовлетворил иск и доля в 67.25% была передана Росимуществу, а 16.07.2025 было объявлено, что эта доля будет продана новому собственнику;
- была подана апелляция, но в октябре суд оставил в силе решение по иску;
- в марте 2026 наложили арест на средства ЮГК в размере 32.1 млрд, но его отменили через 11 дней;
- в этом же месяце суд отклонил еще одну апелляцию Струкова;
- с 18.05 по 10.06 было проведено три неудачных аукциона по продаже пакета ЮГК;
- в итоге 19.06.2026 успешно завершился четвертый аукцион, где победителем стало АО "БТС - Мост холдинг". Цена - 93.2 млрд.
"БТС - Мост холдинг" занимается различными инфраструктурными проектами, но добыча металлов бизнес для нее новый. Хорошо, что определились с владельцем, но пока непонятно какая политика будет по отношению к миноритариям. Будет ли оферта? Если да, то какие условия?
В общем, пока еще остаются вопросы, и это мешает рассматривать ЮГК как инвестиционный актив. А еще есть риск, что может прилететь windfall tax. Это тоже надо держать в голове.
Прогнозная справедливая стоимость - 0.72 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ
Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.
Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.
Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.
Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.
Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.
Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.
На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.
Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.
В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.
• Лидеры: Эн+ #ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).
• Аутсайдеры: ПИК #PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).
19.06.2026 - пятница
• #ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
• #ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
• #NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
• #MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
• #VSEH ВИ.ру. Последний день с дивидендом 4 руб.
• #CNRU Циан. Последний день с дивидендом 53 руб.
• #ABIO Артген. Последний день с дивидендом 1,2 руб.
• #PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).
• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
🪙 Идеальный шторм на Мосбирже продолжается. $TMOS
- Атаки беспилотников на НПЗ.
- Трамп заявил, что Ормузский пролив открыт. Нефть вниз.
- Государство продолжит сворачивать меры поддержки застройщиков по семейной ипотеке...
- Еврокомиссия исключила для европейских покупателей возможность реэкспорта российского сжиженного природного газа (СПГ) в третьи страны.
Ну и...
Заявка одного претендента (ООО «Инновация») на участие в голландском аукционе по ЮГК отклонена.
То есть ЮГК опять никто не купит.
Зато доходность некоторых ОФЗ уже в районе 15%. $SU26254RMFS1
$UGLD $PIKK $ROSN $NVTK
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?
Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?
Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.
Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.
Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.
Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.
Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:
• Норникель #GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.
• Полюс #PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.
• ФосАгро #PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.
Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.
К негативным факторам:
• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).
• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.
Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.
Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.
Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.
Лидеры: ЮГК #UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).
• Аутсайдеры: Татнефть-ао #TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).
16.06.2026 - вторник
• #LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
• #HNFG — Операционные результаты за 5 месяцев 2026 года
• #MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
• #LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией