Поиск

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного.

Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия.

А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.

Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?

На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалиев инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций с учетом инфляции низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив.

В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков.

Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.

А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.

#финансоваяКартинаДня
https://t.me/ifitpro

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Как синергия нефтегаза и ИИ-вычислений создаёт новый виток гегемонии доллара США в мировой торговле

Если миру нужна физическая энергия, чтобы выжить, он покупает американский газ; если миру нужны цифровые мозги, чтобы развиваться, он покупает американские облака. Оба ресурса продаются только за доллары, создавая капкан, который невозможно бойкотировать
США сформировали в мировой торговле систему «вечного двигателя» капитала: они собирают $250–300 млрд в год на экспорте физического сырья и контролируют свыше $520 млрд высокомаржинальной облачной ренты. Общий объем связанных с ИИ рынков в $2,6 трлн создал прочную базу безальтернативности доллара США в мирово торговле. Глобальное доверие к доллару получило принципиально новое, осязаемое подкрепление. Оно сформировалось на стыке двух мощнейших суверенных ресурсов США: мирового доминирования в нефтегазовом секторе и практической монополии на вычислительные мощности искусственного интеллекта.


США как энергетическая сверхдержава


Исторически рост цен на энергоносители бил по американской валюте, разгоняя внутреннюю инфляцию. Сегодня эта корреляция сломана. США прочно закрепились в статусе нетто-экспортера углеводородов, добывая рекордные 13,9 млн баррелей нефти в сутки и удерживая лидерство по экспорту сжиженного природного газа.

Доказанные извлекаемые запасы нефти и газа в США оцениваются в $6,2 – $6,5 трлн. Совокупная капитализация всего нефтегазового сектора США (включая Midstream и нефтесервис) достигла $4,51 трлн. На фоне геополитических кризисов 2026 года этот сектор стал главным защитным активом для мирового капитала. Теперь, каждый раз, когда мир сталкивается с дефицитом сырья, планета покупает американский СПГ и американскую нефть. Поскольку эти контракты номинированы в американской валюте, международный рынок генерирует перманентный, органический спрос на доллар, превращая его в квази-сырьевую валюту.

Вычисления как суверенный ресурс и новая нефть

Параллельно с физическим сырьем в США сформировался второй, еще более маржинальный ресурс — инфраструктура Центров обработки данных и ИИ-вычислений. Капитализация американского технологического сектора сегодня превышает $16,0 трлн, контролируя более 90% мирового рынка передовых чипов и облачных платформ.

Вычислительные мощности в 2026 году стали базовым товаром. Доступ к ИИ-моделям и серверам необходим правительствам и корпорациям по всему миру так же, как в XX веке была необходима нефть. Весь мир приобретает доступ к инфраструктуре Microsoft, AWS, Google и OpenAI.Расчеты за эти цифровые ресурсы происходят исключительно в долларах США. Так формируется феномен цифрового нефтедоллара: даже если отдельные страны отказываются от доллара в торговле физическими товарами, они физически не могут обойти долларовую зону при оплате передовых ИИ-технологий.

Главная сила американской валюты сегодня заключается в том, что нефтегазовый и цифровой секторы США слились в единую экосистему, которая усиливает сама себя.

Дешевый сланец и газ ➔ Стабильная генерация энергии ➔ Бесперебойное питание ЦОД ➔ Мировой экспорт ИИ за доллары

В то время как Европа и Азия сталкиваются с дефицитом и дороговизной генерации, американские ИТ-гиганты строят ЦОДы прямо у газовых хабов США, обеспечивая себе низкую себестоимость вычислений благодаря дешевому внутреннему газу .
Доллар США образца 2026 года обеспечен не абстрактными обещаниями ФРС, а двумя критически важными ресурсами жизнеобеспечения человечества.

Америка контролирует то, чем обогревается и за счет чего движется физический мир (нефть и газ), и то, за счет чего думает и развивается мир цифровой (ЦОД и ИИ). До тех пор, пока эта двойная монополия сохраняется, статус доллара как безальтернативной резервной валюты останется незыблемым.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

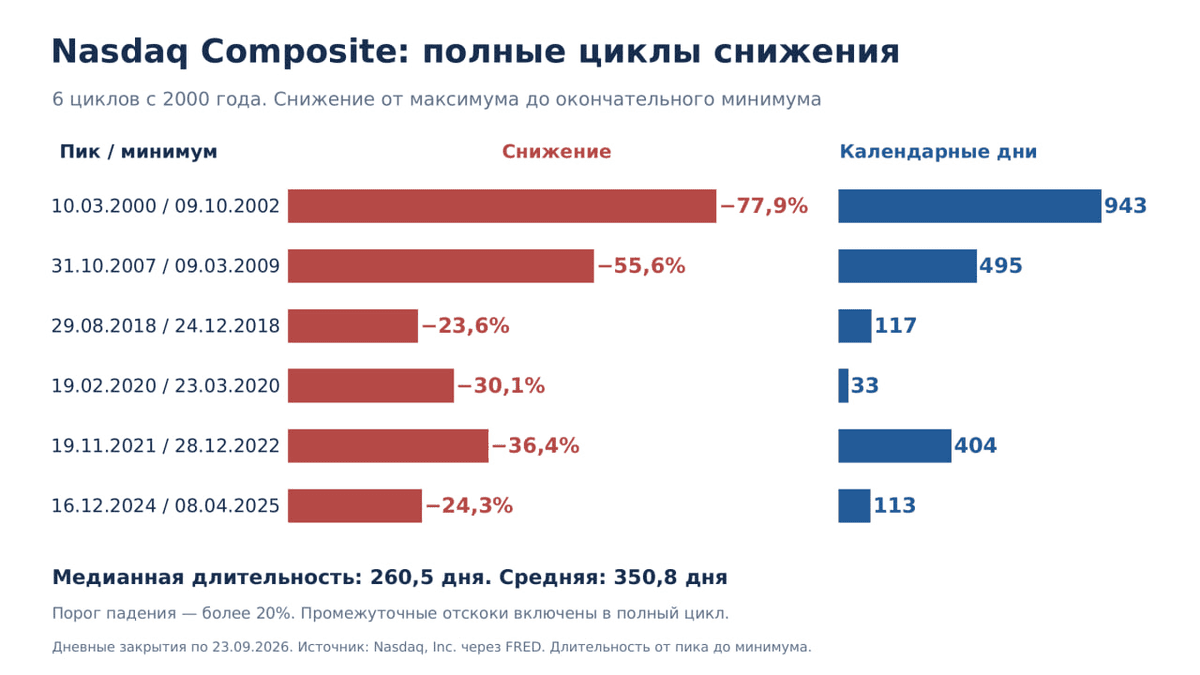
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.

Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:

1. Беспрецедентная ИИ-концентрация

Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.

2. «Американские горки» монетарной политики ФРС

Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.


3. Эффект толпы и скорость алгоритмов

Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.

Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.

Для шортистов Насдака этот период вероятно будет крайне изматывающим.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

Биржа – это место, где эмоции регулярно побеждают интеллект!

Фондовый рынок - удивительное место! Все инвесторы считают себя хладнокровными стратегами… ровно до первой коррекции...

Пока акции растут, человек рассказывает про долгосрочный подход, диверсификацию и понимание бизнеса, но стоит рынку упасть на 15%... и начинается старинный финансовый ритуал СРОЧНО ПРОДАТЬ ВСЁ!

Вообще, вся современная поведенческая экономика сводится к одной простой мысли - человек психологически ненавидит терять деньги сильнее, чем любит их зарабатывать. Лучше всех это вам объяснит любой олимпийский чемпион - второе место причиняет больше боли, чем радости приносит победа. Вот и весь вам фондовый рынок всего то в одной фразе.

Именно поэтому инвесторы так любят покупать на эйфории и продавать на панике. Мозг просто пытается прекратить внутреннюю боль... даже ценой будущей прибыли.

Самое дорогое для инвестора - не кризисы, не ставки ФРС и даже не плохая аналитика Самое дорогое, точно вам говорю. - собственные эмоции.

Рынок регулярно отбирает деньги не у глупых, а у эмоциональных!

Больше интересного материала в @ifitpro, поддерживаем!

#психологияИнвестора
https://t.me/ifitpro

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ

Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?

Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.

Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.

У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.

Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.

Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.

Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал

#сентябрь
https://t.me/ifitpro

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Инвестору не нужен Нострадамус во главе ФРС

В нашем обсуждении возник справедливый вопрос: если центральные банки хотят сделать денежную политику более качественной, что им надо реально сделать? Ну, для начала, пора отказаться от привычки угадывать будущее до третьего знака после запятой.

Экономика - не Excel-файл, который можно открыть в январе и получить точный результат на декабрь. Меняются цены на нефть, рынок труда, инфляция, бюджетная политика, геополитика, потребительское поведение. А иногда происходит что-то, чего вообще не было в базовом сценарии.

Мне думается, логична другая модель коммуникации: не “ставка будет такой-то”, а “если инфляция окажется выше ожиданий - будем действовать так, а если экономика замедлится сильнее - возможен другой сценарий”. То есть не обещание будущего, а описание реакции на будущее. Тогда это станет полезной информацией для инвестора. Ему-то на самом деле не нужно, чтобы ФРС идеально угадывала, что произойдёт через шесть месяцев, ему нужно понимать другое: что ФРС будет делать, если всё пойдёт не по плану. В этом принципиальная разница.

Сценарный подход оставляет центральному банку пространство для манёвра. И одновременно даёт рынку гораздо больше информации о функции реакции регулятора. Да, это менее эффектно. Нельзя каждый месяц устраивать шоу вокруг вопроса “будет ли ставка 3,75% или 4%?”. Зато становится гораздо понятнее экономика принятия решений. И, возможно, именно в этом должна состоять следующая стадия развития денежной политики.

Вывод: не получится вернуться в эпоху “просто поверьте нам”, не нужно превращать ФРС в бюро по составлению прогнозов. Больше объяснений - меньше обещаний. Рынок переживёт ошибочный прогноз, а вот если центральный банк начнёт удерживать неправильную политику только для того, чтобы не нарушить собственное старое обещание, это уже может обойтись очень дорого.

Поэтому я за ФРС, которая говорит: “Вот как мы видим экономику сегодня. Вот что будем делать при разных сценариях. А если данные изменятся - изменим и решение”. Конечно, это не так красиво, как уверенный прогноз на полгода вперёд, зато гораздо честнее и для экономики, и для инвестора.

#сценарииФРС
https://t.me/ifitpro

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.

Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:

«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.

Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.

Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.

Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?

Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.

Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.

Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.

Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»

Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.

Схема:
Кризис – инфляция – удешевление денег – бегство в золото.

А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.

И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Пост2. Почему растет золото? Какие факторы являются главными.

Как и обещал в прошлом посте, перед тем как перейти к инструментам анализа, надо знать, что анализировать. Анализировать будем фундаментальные факторы, т.е. «почему золото вообще растёт».

У золота есть 2 важнейших фундаментальных фактора роста:
1. Кризис.
2. Инфляция.

Кризис часто сопровождается инфляцией, поэтому эти два фактора обычно идут вместе. Например, началось СВО, поднялся ажиотажный спрос на товары и услуги, инфляция начала расти, ЦБ поднял ставку. Из-за поднятия ставки подорожали кредиты – это фактор роста инфляции. Из-за спроса на импорт пошел спрос на валюту – это фактор роста инфляции. И таких факторов еще очень много. К ним добавляются факторы снижения инфляции, типа фактора удорожания денег. Всё это накладывается друг на друга, и в итоге мы получаем, что в кризис растёт инфляция.

Т.е. в кризис снижается стоимость денег. И поэтому люди ищут такой актив, который можно купить, чтобы стоимость их накоплений как минимум не снижалась. А даже росла. И таким активом исторически является золото.

Мы можем открыть график XAUUSD и посмотреть, как менялась стоимость золота в долларах со временем. Где-то она росла, где-то снижалась, но в среднем росла. И чем хуже становилось доллару, тем сильнее росло золото.

Я приведу конкретный пример, на котором сам заработал. В августе 2025 я купил золото, а в феврале 2026 сбросил. Мне удалось заработать примерно 50% на позицию за полгода. Это очень хороший результат, и сделал я его не на пустом месте, а по системе, по торговой стратегии, которой я вас и научу в этом мини-курсе.

Свою сделку я основал на фундаментальном и на техническом анализе, которые вам покажу в следующих 2-х постах.

А для того, чтобы нам подготовиться к следующему посту, в котором покажу, как я анализирую золото, мне нужна от вас обратная связь.

Укажите, пожалуйста, в комментариях, какую из следующих новостей вы считаете наиболее важной для цены золота:
1. Wells Fargo повысил прогноз по золоту.
2. ЦБ Китая обновляет рекорды по покупке золота.
3. Глава ФРС Кевин Уорш заявил, что не будет снижать ставки.
4. США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив.
5. Цена дизеля в США выросла на 30%.
В завтрашнем посте обсудим эти факторы.
$GLDRUB_TOM $GLDRUBF $GOLD $TGLD

Пост2. Почему растет золото? Какие факторы являются главными.

ФРС снова хочет, чтобы рынки ей верили. Кажется, мы это уже проходили

Американский рынок продолжает обсуждать нервную тему: новый глава ФРС Кевин Уорш не спешит рассказывать, что именно центробанк собирается делать со ставками в будущем. Рынок, естественно, напрягся. Инвестору вообще свойственно нервничать, когда ему перестают выдавать прогноз на следующие полгода. Но, если честно, я не вижу здесь повод для паники. Более того - в позиции Уорша есть логика.

За последние тридцать лет ФРС прошла огромный путь от почти закрытого клуба до одного из самых прозрачных центробанков мира. Публикации решений, стенограммы заседаний, прогнозы, пресс-конференции, dot plot, forward guidance - рынок привык получать от ФРС практически “инструкцию по будущему”.

Постепенно произошла трансформация: прозрачность превратилась в зависимость рынка от прогнозов ФРС, а прогноз - в обещание. Пандемия и инфляционный шок 2021-2022 годов очень наглядно показали слабое место этой конструкции. Центральные банки уверенно объясняли рынку, куда движется денежная политика. А инфляция взяла и пошла совсем не туда.

И что произошло? Регулятору пришлось менять курс, а рынок тем временем вместо вопроса “что теперь происходит с экономикой?” начал задавать другой: “А как же ваше вчерашнее обещание?” В общем, дошло до абсурда: центральный банк должен менять политику вместе с экономикой, но чем подробнее он заранее расписал свои действия, тем болезненнее выглядит любое изменение курса.

Но вот тут, друзья, надо бы разделить две сущности, которые рынок почему-то постоянно смешивает. Прозрачность - это одно, и это хорошо. Прогнозирование будущего - совсем другая сущность. ФРС обязана объяснять свои решения. Но обязана ли она заранее сообщать рынку, где будет ставка через шесть месяцев?

#ФРС
https://t.me/ifitpro

ФРС решила лечить инфляцию. Вопрос только один: что она сломает по дороге?

Вчера было много вопросов по американской экономике, поэтому продолжу тему. Напомню - сейчас ФРС хочет лечить инфляцию жесткостью, но одновременно рискует загнать экономику в ситуацию, где высокая стоимость денег начинает сама создавать проблемы, прежде всего через долг и рынок облигаций.

Вместе с Кевином Уоршем американская экономика реально получила то самое “изменение режима”, о котором он говорил ранее. Пока рынок ждал от назначенного Трампом главы дешевых денег и скорого снижения ставок, Уорш пошел в другую сторону. Его ФРС становится заметно менее разговорчивой, жестче относится к инфляции и собирается пересмотреть саму архитектуру денежно-кредитной политики. В июле ставка осталась на уровне 3,5–3,75%, причем сразу три члена FOMC уже голосовали за повышение.

Уорш убирает из игры привычную подсказку рынку: куда пойдет ставка через три, шесть или девять месяцев. ФРС хочет смотреть на то, как сам рынок реагирует на экономические данные. Это звучит красиво, мол, рынок должен сам думать, а не ждать очередного намека из Вашингтона. Но цена такого эксперимента: больше неопределенности, больше резких движений в облигациях и выше премия за риск.

США живут с огромным госдолгом. Чем выше его стоимость и чем дольше она высокая, тем дороже государству обслуживать этот долг. Возникает замкнутый круг: высокий дефицит требует новых заимствований, большой объем новых облигаций давит на рынок доходностей, высокие доходности повышают стоимость обслуживания долга, а это снова увеличивает потребность государства занимать.

Можно бесконечно повторять мантру про 2% инфляции. Но если бюджет продолжает жить в режиме огромного дефицита, одной монетарной дубинкой эту конструкцию не исправить. Сейчас даже рыночные оценки будущей инфляции выглядят довольно оптимистично на фоне американского долга, который уже находится примерно на уровне 120% ВВП.

И вот тут я вижу главный риск политики Уорша. Если он действительно будет держать деньги дорогими до тех пор, пока инфляция не вернется к цели, экономика получит удар через кредитование, инвестиции, недвижимость и корпоративный долг. Если же экономика начнет заметно тормозить, а инфляция при этом останется высокой, ФРС окажется перед классической ловушкой: снижать ставки нельзя, потому что инфляция; держать высокими нельзя, потому что начинает ломаться экономика.

Это уже территория стагфляционного риска. Причем сейчас ситуация осложняется политикой. Трамп снова усиливает давление на ФРС, и вокруг независимости регулятора все больше вопросов. Reuters, например, пишет, что рынки оценивают вероятность повышения ставки к сентябрю примерно в 75%.

Так на что же смотреть: на очередное решение ФРС или на длинные трежерис? Если рынок начнет требовать все большую доходность за 10-летний и 30-летний долг, это будет плохой сигнал. ФРС может сколько угодно контролировать короткую ставку, но экономику США, в конечном счете, судит рынок долгих денег. И вот там Уоршу придется показать гораздо больше, чем способность красиво говорить об инфляции.

Ему придется убедить рынок, что США способны одновременно удержать инфляцию, обслуживать долг и продолжать экономический рост, и это конфликт. Одна экономика, три задачи. Посмотрим, какую из них придется принести в жертву.

#ФРС
https://t.me/ifitpro

Высокие ставки - это еще не “жесткая политика”: ФРС может загнать экономику в рецессию и даже не зам

Новый глава ФРС Кевин Уорш отказался от привычной для американского регулятора “игры в прозрачность” и не стал давать подсказки рынку по ДКП. Конечно, рынок занервничал, инвесторы-то любят определенность! Последние двадцать лет я думал, что прозрачность делает ФРС надежной. Даже помню, как Бернанке обещал сохранять ставки около нуля до определенного уровня безработицы! Или Пауэлл - в начале 2022 года он спокойно относился к ускорению инфляции, правда, потом ФРС пришлось повышать ставки агрессивнее, чем все ожидали!

Короче говоря, ФРС много лет пытался быть предсказуемым и прозрачным, заранее рассказывая рынку о своих действиях, в итоге мы получили много обещаний, которые потом они же изменили. Да, если обстоятельства меняются, надо менять политику, но нежелание подробно рассказать рынку о будущем - это негатив! Даже термин уже придумали, “молчание Уорша”!

Теперь ФРС считает жесткую денежную политику нормой, Уорш говорил о росте длинных ставок как об ужесточении, но важна не сама длинная ставка, а разница между стоимостью привлечения денег и доходностью, которую он получает, выдавая длинные кредиты. Когда короткие ставки остаются относительно низкими, а длинные растут, кривая доходности становится круче, и банкам, наоборот, становится интереснее кредитовать экономику. Получается, что ФРС двигается в сторону смягчения, а длинные ставки при этом идут вверх - рынок явно живет по своим правилам.

Именно это сейчас и происходит с американской кривой доходности - разница между 3-х мес и 10-ти летними трежери выросла с 0,5 до до почти 1.0 пп. И если мы смотрим на динамику длинных ставок - у нас получается совершенно другая картина, не та, которую сейчас “рисует” рынок.

Пока, конечно, катастрофы нет, более крутая кривая доходности, скорее, поддерживает кредитование и экономический рост, а сама экономика США, судя по динамике денежной массы, не выглядит так, будто ее вот-вот разорвет от перегрева.

Но что дальше? Дальше то, например, что через год или два длинные ставки начнут снижаться, кривая доходности станет более плоской, а ФРС решит, что снижение длинных ставок означает смягчение финансовых условий. Если в моменте начать агрессивно повышать КС, пытаясь охладить экономику, то эффект будет противоположный! Это перевернет кривую доходности, снизит привлекательность кредитования для банков и создаст условия для будущей рецессии.

Это пока не прогноз, но это напоминалка от меня на будущее. А для инвестора совет простой - не надо гадать, не надо смотреть на ключевую ставку, как просто на цифру, экономика устроена намного сложнее. Можно снижать ставку и одновременно ужесточить доступ бизнеса к капиталу, а можно годами рассказывать рынку о своих планах и в итоге потерять доверие именно потому, что слишком часто приходилось эти намерения менять!

Главный вывод - опасно для любого ЦБ не смотреть на всю систему и начинать управлять экономикой по одной красивой цифре, которая красивая именно как цель. Рынок-то тоже может ошибаться, да и аналитики часто ошибаются, а уж инвесторы-то сколько ошибались! НО КОГДА ОШИБАЕТСЯ ТОТ, КТО УПРАВЛЯЕТ СТОИМОСТЬЮ ДЕНЕГ ДЛЯ ВСЕЙ ЭКОНОМИКИ - за эту ошибку в итоге платят все!

#ФРС
https://t.me/ifitpro

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.

Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.

Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.

Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».

Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.

Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.

Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.

Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.

Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.

За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.

Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.

Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.

• Лидеры: Астра
#ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).

• Аутсайдеры: КАМАЗ
#KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).

06.08.2026 - четверг

•
#RAGR Закрытие реестра по дивидендам 16.48 руб
•
#MGKL Операционные результаты за 7 мес. 2026 г.
•
#UPRO Отчет МСФО за 6 месяцев 2026 года
•
#DIAS СД решит по байбэку и по дивидендам

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору

Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.

Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.

Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.

Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.

Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.

Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.

К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.

В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.

Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.

Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.

Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.

Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.

Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.

• Лидеры: РусАгро
#RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).

• Аутсайдеры: Озон
#OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).

27.07.2026 - понедельник

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
•
#POSI Отчёт МСФО за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору

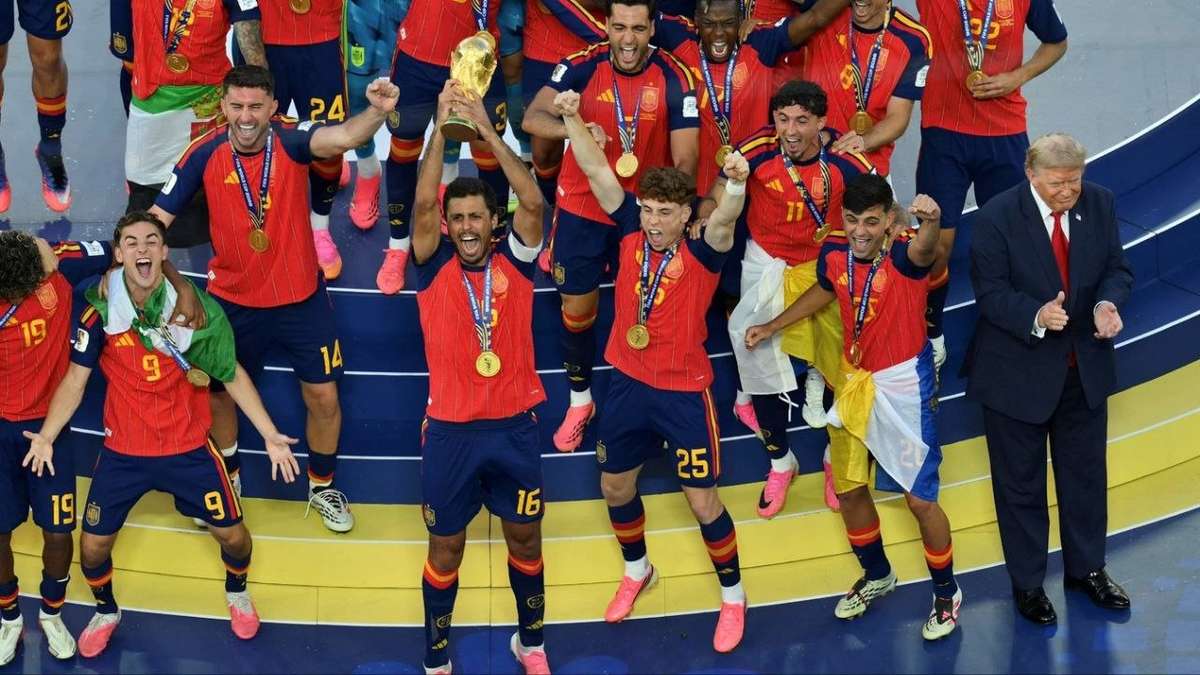
Трамп, фотошоп и ФРС

Трампа убрали с чемпионской фотографии на финале ЧМ по футболу, фотошоп впереди планеты всей. А вот убрать его подальше от ФРС вряд ли получится, продукт Adobe здесь не поможет. Или это еще одна страшилка Уолл-стрит? Рынок боится, что ФРС потеряет независимость и это намного важнее разговоров об изменении ставок. После смены председателя ФРС Белый дом получит возможность влиять на ДКП.

История с чемпионской фотографией (кстати, мои поздравления сборной Испании) на ЧМ неожиданно оказалась хорошей иллюстрацией дискуссии вокруг ФРС. Президент может страстно желать оказаться в кадре, но институты существуют именно для того, чтобы кадр не превращался в его персональный портрет. Вопрос сегодня даже не в амбициях Дональда Трампа, они-то всем давно известны. Вопрос в том, выдержит ли американская институциональная конструкция очередную проверку на прочность. А если президент может менять руководство ФРС, значит, есть соблазн добиться более низких ставок перед выборами.

На этой неделе Верховный суд США фактически напомнил то, о чем рынки знали всегда, но периодически забывают. Независимость центрального банка - это не красивая декларация, а один из фундаментальных элементов американской экономической системы! Вот суд и ограничил возможность произвольного увольнения членов Совета управляющих ФРС: даже видимость политического давления способна подорвать доверие.

На первый взгляд, это выглядит как юридическая формальность. На самом деле речь идет о гораздо более важном. Финансовые рынки переживут любую процентную ставку (я, например, как-то пережил 180%). Рынки умеют адаптироваться к высокой инфляции, рецессии, торговым войнам и даже геополитическим конфликтам, но они крайне болезненно реагируют “непонимание” правил игры.

Видимо, поэтому инвесторы обычно боятся не высоких ставок, а непредсказуемости.

Я уже не раз говорил, что доверие - самый ценный актив рынка капитала. Его невозможно напечатать, принять законом или создать очередную программу поддержки. Оно возникает тогда, когда инвесторы уверены, что правила одинаковы для всех и не меняются в зависимости от политической конъюнктуры. Кстати, новый председатель ФРС, Кевин Уорш, стал выразительной “иллюстрацией” этой идеи. До назначения многие ожидали, что он будет последовательно добиваться снижения ставок, но уже первое заседание прошло без изменений ДКП.

В инвестиционной среде есть бородатая шутка о так называемой “таблетке Мартина”: получив должность главы ФРС, человек словно забывает все, что говорил раньше, и начинает вести себя гораздо осторожнее. За этой иронией скрывается серьезная мысль - институт оказывается сильнее личности. Вот это, друзья, и отличает зрелые финансовые системы от незрелых. Когда инвесторы доверяют институтам, они готовы принимать рыночный риск. Когда доверие исчезает, они начинают требовать дополнительную премию буквально за любую неопределенность (прекрасный пример - ситуация с ОФЗ сейчас). Стоимость капитала растет, инвестиционная активность снижается, а рынок становится значительно менее эффективным.

Чем интересна история вокруг ФРС? Тем, что она напоминает универсальное правило, которое одинаково работает в любой стране!

Доверие инвесторов строится на независимости институтов, а вовсе не на обещаниях отдельных людей. Именно институты, а не личности, в итоге определяют стоимость капитала.

Больше интересного в @ifitpro!

#ФРС
https://t.me/ifitpro

Трамп, фотошоп и ФРС

Индекс Мосбиржи на грани обвала: есть ли шанс на отскок на этой неделе?

Российский рынок акций продолжает находиться под давлением. В начале недели казалось, что он начнет восстанавливаться, но эти надежды быстро угасли. С середины недели представители ЦБ один за другим давали жесткие сигналы, напоминая, что снижение ставки — вопрос отнюдь не ближайшего будущего. Рынок воспринял это болезненно, и индекс гособлигаций упал до минимальной отметки за последние 12 месяцев.

Фундаментально ситуация тоже не радует. Рубль остановился, доходности длинных ОФЗ по-прежнему высоки, нефть последние недели дешевеет, а геополитических улучшений не видно. Индекс МосБиржи остается в диапазоне 2200–2400 пунктов. Уровень 2400 выглядит серьезным сопротивлением, тогда как поддержка на 2200, напротив, выглядит уязвимой.

Дополнительным фактором давления остается инфляция. Годовая инфляция снова поднялась выше 6%. За неделю с 23 по 29 июня цены выросли на 0,22%, и снова во многом за счет топлива — бензин подорожал на 1,6%, дизель почти на 2,3%. С начала года накопленный рост уже превысил 4%.

На этом фоне вероятность того, что ЦБ на опорном заседании 24 июля возьмет паузу в снижении ставки, становится все выше. А вслед за решением по ставке последует и пересмотр макроэкономических прогнозов, что тоже вряд ли добавит рынку оптимизма.

На выходных рынок оживился благодаря новости о разговоре Путина и Трампа. Беседа длилась полтора часа, и Трамп вновь заявил о готовности помогать с урегулированием, а его спецпредставители Уиткофф и Кушнер готовы продолжать посредничество и приехать ближе к концу лета в Москву. Это вызвало волну осторожного оптимизма.

Но уже скоро этот настрой был охлажден заявлениями Дмитрия Пескова. Он фактически признал, что спецоперация переросла в войну из-за вовлечения Запада, и жестко высказался об ударах по российской инфраструктуре. При этом он подтвердил, что Россия открыта к переговорам и рассчитывает на посредничество США, хотя ситуация на фронте для Киева ухудшается. Рынок колеблется между надеждой и тревогой, но пока склоняется к осторожности.

Снижение ключевой ставки неожиданно обернулось обратным эффектом: банки начали повышать доходность по вкладам. Причина в том, что клиенты уходят в наличные, и чтобы удержать ликвидность, кредитным организациям приходится предлагать более выгодные условия.

За прошедшую неделю ставки выросли в среднем на 0,06–0,13 п.п., а наибольший скачок показали трехмесячные депозиты. Пока привлекать средства населения все равно дешевле, чем занимать у ЦБ. Но эта искусственная нехватка ликвидности, созданная регулятором, попутно усложняет и размещения облигаций Минфина.

На предстоящей неделе рынок ждет дивидендная волатильность: Акции ИКС 5, «Роснефти», МТС, Московской биржи и других эмитентов пройдут через отсечку, что может вызвать резкие движения в отдельных бумагах.

Помимо этого, ЦБ опубликует обзор рисков финансовых рынков и мониторинг отраслевых потоков, а Росстат в среду представит недельную инфляцию, а в пятницу — полные данные за июнь. Эти цифры важны для понимания того, как далеко регулятор готов зайти в своей политике.

Внешний фон тоже будет насыщенным. В середине недели выйдут протоколы ФРС, которые могут прояснить настроения американского регулятора. В пятницу МЭА опубликует свой ежемесячный доклад по нефти. Кроме того, рынки продолжат следить за динамикой сырья и за развитием событий на Ближнем Востоке.

06.07.2026 - понедельник

•
#SIBN закрытие реестра по дивидендам 28.11 руб
•
#LMBZ последний день с дивидендом 2.5 руб
•
#NAUK последний день с дивидендом 16.01 руб
•
#DIOD закрытие реестра по дивидендам 0.3 руб
•
#NKHP закрытие реестра по дивидендам 10.08 руб
•
#CHKZ закрытие реестра по дивидендам 394 руб
•
#JNOSP последний день с дивидендом 0.01 руб
•
#ABRD последний день с дивидендом 5.24 руб
•
#X5 последний день с дивидендом 245 руб
•
#AQUA последний день с дивидендом 10 руб
•
#EELT последний день с дивидендом 0.6 руб

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Индекс Мосбиржи на грани обвала: есть ли шанс на отскок на этой неделе?