ФРС решила лечить инфляцию. Вопрос только один: что она сломает по дороге?
Вчера было много вопросов по американской экономике, поэтому продолжу тему. Напомню - сейчас ФРС хочет лечить инфляцию жесткостью, но одновременно рискует загнать экономику в ситуацию, где высокая стоимость денег начинает сама создавать проблемы, прежде всего через долг и рынок облигаций.
Вместе с Кевином Уоршем американская экономика реально получила то самое “изменение режима”, о котором он говорил ранее. Пока рынок ждал от назначенного Трампом главы дешевых денег и скорого снижения ставок, Уорш пошел в другую сторону. Его ФРС становится заметно менее разговорчивой, жестче относится к инфляции и собирается пересмотреть саму архитектуру денежно-кредитной политики. В июле ставка осталась на уровне 3,5–3,75%, причем сразу три члена FOMC уже голосовали за повышение.
Уорш убирает из игры привычную подсказку рынку: куда пойдет ставка через три, шесть или девять месяцев. ФРС хочет смотреть на то, как сам рынок реагирует на экономические данные. Это звучит красиво, мол, рынок должен сам думать, а не ждать очередного намека из Вашингтона. Но цена такого эксперимента: больше неопределенности, больше резких движений в облигациях и выше премия за риск.
США живут с огромным госдолгом. Чем выше его стоимость и чем дольше она высокая, тем дороже государству обслуживать этот долг. Возникает замкнутый круг: высокий дефицит требует новых заимствований, большой объем новых облигаций давит на рынок доходностей, высокие доходности повышают стоимость обслуживания долга, а это снова увеличивает потребность государства занимать.
Можно бесконечно повторять мантру про 2% инфляции. Но если бюджет продолжает жить в режиме огромного дефицита, одной монетарной дубинкой эту конструкцию не исправить. Сейчас даже рыночные оценки будущей инфляции выглядят довольно оптимистично на фоне американского долга, который уже находится примерно на уровне 120% ВВП.
И вот тут я вижу главный риск политики Уорша. Если он действительно будет держать деньги дорогими до тех пор, пока инфляция не вернется к цели, экономика получит удар через кредитование, инвестиции, недвижимость и корпоративный долг. Если же экономика начнет заметно тормозить, а инфляция при этом останется высокой, ФРС окажется перед классической ловушкой: снижать ставки нельзя, потому что инфляция; держать высокими нельзя, потому что начинает ломаться экономика.
Это уже территория стагфляционного риска. Причем сейчас ситуация осложняется политикой. Трамп снова усиливает давление на ФРС, и вокруг независимости регулятора все больше вопросов. Reuters, например, пишет, что рынки оценивают вероятность повышения ставки к сентябрю примерно в 75%.
Так на что же смотреть: на очередное решение ФРС или на длинные трежерис? Если рынок начнет требовать все большую доходность за 10-летний и 30-летний долг, это будет плохой сигнал. ФРС может сколько угодно контролировать короткую ставку, но экономику США, в конечном счете, судит рынок долгих денег. И вот там Уоршу придется показать гораздо больше, чем способность красиво говорить об инфляции.
Ему придется убедить рынок, что США способны одновременно удержать инфляцию, обслуживать долг и продолжать экономический рост, и это конфликт. Одна экономика, три задачи. Посмотрим, какую из них придется принести в жертву.
#ФРС
https://t.me/ifitpro
Посты по ключевым словам
Трамп, фотошоп и ФРС
Трампа убрали с чемпионской фотографии на финале ЧМ по футболу, фотошоп впереди планеты всей. А вот убрать его подальше от ФРС вряд ли получится, продукт Adobe здесь не поможет. Или это еще одна страшилка Уолл-стрит? Рынок боится, что ФРС потеряет независимость и это намного важнее разговоров об изменении ставок. После смены председателя ФРС Белый дом получит возможность влиять на ДКП.
История с чемпионской фотографией (кстати, мои поздравления сборной Испании) на ЧМ неожиданно оказалась хорошей иллюстрацией дискуссии вокруг ФРС. Президент может страстно желать оказаться в кадре, но институты существуют именно для того, чтобы кадр не превращался в его персональный портрет. Вопрос сегодня даже не в амбициях Дональда Трампа, они-то всем давно известны. Вопрос в том, выдержит ли американская институциональная конструкция очередную проверку на прочность. А если президент может менять руководство ФРС, значит, есть соблазн добиться более низких ставок перед выборами.
На этой неделе Верховный суд США фактически напомнил то, о чем рынки знали всегда, но периодически забывают. Независимость центрального банка - это не красивая декларация, а один из фундаментальных элементов американской экономической системы! Вот суд и ограничил возможность произвольного увольнения членов Совета управляющих ФРС: даже видимость политического давления способна подорвать доверие.
На первый взгляд, это выглядит как юридическая формальность. На самом деле речь идет о гораздо более важном. Финансовые рынки переживут любую процентную ставку (я, например, как-то пережил 180%). Рынки умеют адаптироваться к высокой инфляции, рецессии, торговым войнам и даже геополитическим конфликтам, но они крайне болезненно реагируют “непонимание” правил игры.
Видимо, поэтому инвесторы обычно боятся не высоких ставок, а непредсказуемости.
Я уже не раз говорил, что доверие - самый ценный актив рынка капитала. Его невозможно напечатать, принять законом или создать очередную программу поддержки. Оно возникает тогда, когда инвесторы уверены, что правила одинаковы для всех и не меняются в зависимости от политической конъюнктуры. Кстати, новый председатель ФРС, Кевин Уорш, стал выразительной “иллюстрацией” этой идеи. До назначения многие ожидали, что он будет последовательно добиваться снижения ставок, но уже первое заседание прошло без изменений ДКП.
В инвестиционной среде есть бородатая шутка о так называемой “таблетке Мартина”: получив должность главы ФРС, человек словно забывает все, что говорил раньше, и начинает вести себя гораздо осторожнее. За этой иронией скрывается серьезная мысль - институт оказывается сильнее личности. Вот это, друзья, и отличает зрелые финансовые системы от незрелых. Когда инвесторы доверяют институтам, они готовы принимать рыночный риск. Когда доверие исчезает, они начинают требовать дополнительную премию буквально за любую неопределенность (прекрасный пример - ситуация с ОФЗ сейчас). Стоимость капитала растет, инвестиционная активность снижается, а рынок становится значительно менее эффективным.
Чем интересна история вокруг ФРС? Тем, что она напоминает универсальное правило, которое одинаково работает в любой стране!
Доверие инвесторов строится на независимости институтов, а вовсе не на обещаниях отдельных людей. Именно институты, а не личности, в итоге определяют стоимость капитала.
Больше интересного в @ifitpro!
#ФРС
https://t.me/ifitpro22 июля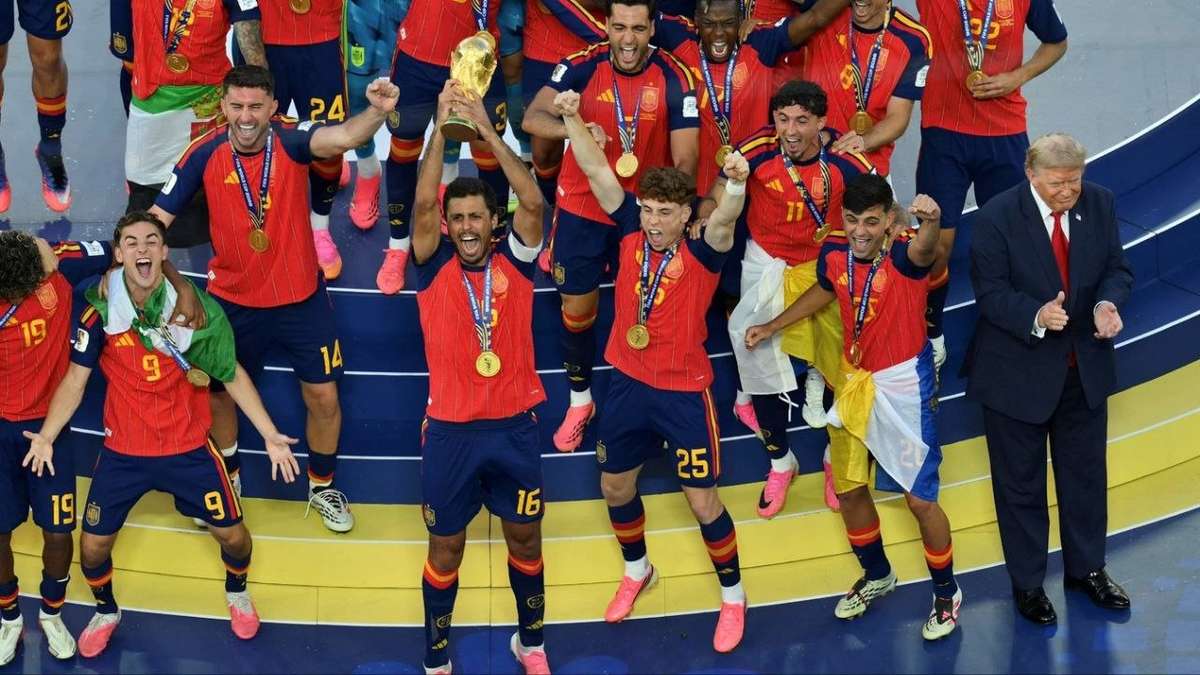
ДАЙДЖЕСТ НОВОСТЕЙ НА 29 АПРЕЛЯ 2026
🌍 ГЛОБАЛЬНАЯ ПОЛИТИКА И ЭКОНОМИКА
* Трамп продлил санкции против Ирана и блокаду Ормузского пролива, что привело к резкому росту цен на нефть. Это стало ключевым фактором увеличения стоимости сырья в текущем месяце.
* ОАЭ объявили о выходе из ОПЕК, сосредоточив внимание на своих национальных интересах. Это может вызвать цепную реакцию, ослабив картель и создав долгосрочное давление на квоты и цены на нефть. Аналитики предупреждают о негативном влиянии на позиции нефтяных трейдеров в среднесрочной перспективе.
* МВФ пересмотрел прогноз глобального роста ВВП на 2026 год, снизив его до 3,1%. Это связано с усилением геополитических рисков, инфляционными процессами и международными конфликтами.
* Президент России Владимир Путин подчеркнул, что бизнес является основой экономики страны. Несмотря на замедление экономического роста (ВВП в январе-феврале снизился на 1,5–2,1%), инфляционные ожидания россиян снизились до 12,9%. Однако дефицит региональных бюджетов может достичь 1,9 трлн рублей.
Рекомендации для инвесторов: Геополитическая напряжённость продолжает оказывать давление на стоимость нефти. Особое внимание следует уделить ситуации в Ормузском проливе, так как любое её ослабление может привести к резкому падению цен на нефть.
🛢 РЫНОК СЫРЬЁВЫХ ТОВАРОВ
* Цены на нефть Brent выросли на 3%, достигнув уровня около $114–115 за баррель, а WTI — примерно $103–105. Это стало максимальным значением с середины апреля.
* Золото достигло рекордных показателей, торгуясь на уровне около $4570–4600 за унцию. Центральные банки продолжают активно скупать драгоценный металл.
* Аналитики отмечают, что, несмотря на техническую перекупленность нефти, геополитические риски оказывают более значительное влияние на рынок. Золото остаётся основным защитным активом в условиях нестабильности.
Торговая идея: Рекомендуется открывать длинные позиции по нефти Brent с установкой стоп-лосса ниже $110. Золото следует удерживать в портфеле как защитный актив.
📈 РЫНОК ЦЕННЫХ БУМАГ И ИНВЕСТИЦИЙ
* Индекс Мосбиржи опустился ниже 2700 пунктов, тестируя уровень поддержки 2690–2700. На рынке наблюдается пессимизм из-за отсутствия прогресса в урегулировании украинского конфликта и рисков, связанных с выходом ОАЭ из ОПЕК.
* Корпоративные отчёты российских компаний:
* Сбербанк представит результаты за первый квартал 2026 года. Ожидается рост чистой прибыли на 16,5%, а стратегия на 2027–2029 годы будет опубликована в ноябре.
* Выручка X5 Retail увеличилась на 11,3%.
* В целом, нефтегазовый сектор испытывает давление, в то время как финансовый сектор демонстрирует устойчивость.
* В США торги прошли смешанно: Nasdaq снизился на 0,9% из-за проблем с OpenAI, которая не достигла целевых показателей по выручке и числу пользователей. Индекс S&P 500 составил около 7100–7140 пунктов, а Dow Jones оставался практически без изменений. Ожидается, что ФРС сохранит процентную ставку на уровне 3,5–3,75%. Внимание инвесторов будет приковано к последней пресс-конференции Джерома Пауэлла.
Анализ: В отсутствие новых значимых событий российский рынок будет находиться в боковом тренде или демонстрировать слабое снижение. Основные факторы влияния — отчётность Сбера и решение ФРС по процентной ставке.
💱 ВАЛЮТНЫЙ РЫНОК
* Центральный банк РФ установил официальные курсы валют на 29 апреля:
* USD/RUB — 74,69 (-11 коп.).
* EUR/RUB — 87,59 (-29 коп.).
* CNY/RUB — 10,94 (-1 коп.).
* Рубль укрепляется благодаря налоговому периоду и росту цен на нефть. На биржевом рынке курс USD/RUB составляет около 74,8.
* Пара EUR/USD торгуется спокойно, геополитические риски временно отошли на второй план.
Рекомендации для трейдеров: Рубль демонстрирует фундаментальную устойчивость, но важно следить за динамикой цен на нефть. Любое снижение стоимости Brent может оказать давление на российский рубль.
₿ РЫНОК КРИПТОВАЛЮТ
* Биткойн торгуется в диапазоне $76 000–78 000.
* Ethereum и другие альткоины демонстрируют смешанную динамику, но рынок в целом ожидает решений ФРС и геополитических событий.
* Новости: Mastercard интегрирует стейблкоины в свою платёжную систему. Аризона приближается к созданию крипторезерва.
* Аналитика: Приток капитала в биржевые фонды (ETP) за неделю составил $1,2 млрд. На рынке деривативов наблюдается структурное напряжение, что может привести к формированию «медвежьего капкана» выше $80 000.
Выводы: Биткойн сохраняет корреляцию с глобальными рисками. При условии сохранения текущей политики ФРС и стабилизации цен на нефть существует потенциал для роста криптовалюты.
📌 ВАЖНЫЕ СОБЫТИЯ ДНЯ И РЕКОМЕНДАЦИИ
* 15:30 МСК — публикация данных по торговому балансу США.
* 17:00+ МСК — пресс-конференция Федеральной резервной системы (ФРС) с объявлением решения по процентной ставке.
* Выход отчёта Сбера по МСФО.
Стратегия на день:
* Инвесторам, ориентированным на рост, следует обратить внимание на нефть, золото и защитные активы.
* Трейдеры, работающие на российском рынке акций, должны проявлять осторожность.
* Рекомендуется диверсифицировать портфель: 30–40% вложить в сырьевые товары и золото, 20% — в криптовалюты, а остальное — в наличные средства или короткие позиции по рублёвым парам в случае коррекции цен на нефть.
#Геополитика #Нефть #Мосбиржа #Криптовалюты #ФРС #Инвестиции2026
Подписывайтесь на канал для получения ежедневного дайджеста в 13:30 МСК. Инвестируйте осознанно, учитывая все риски.29 апреля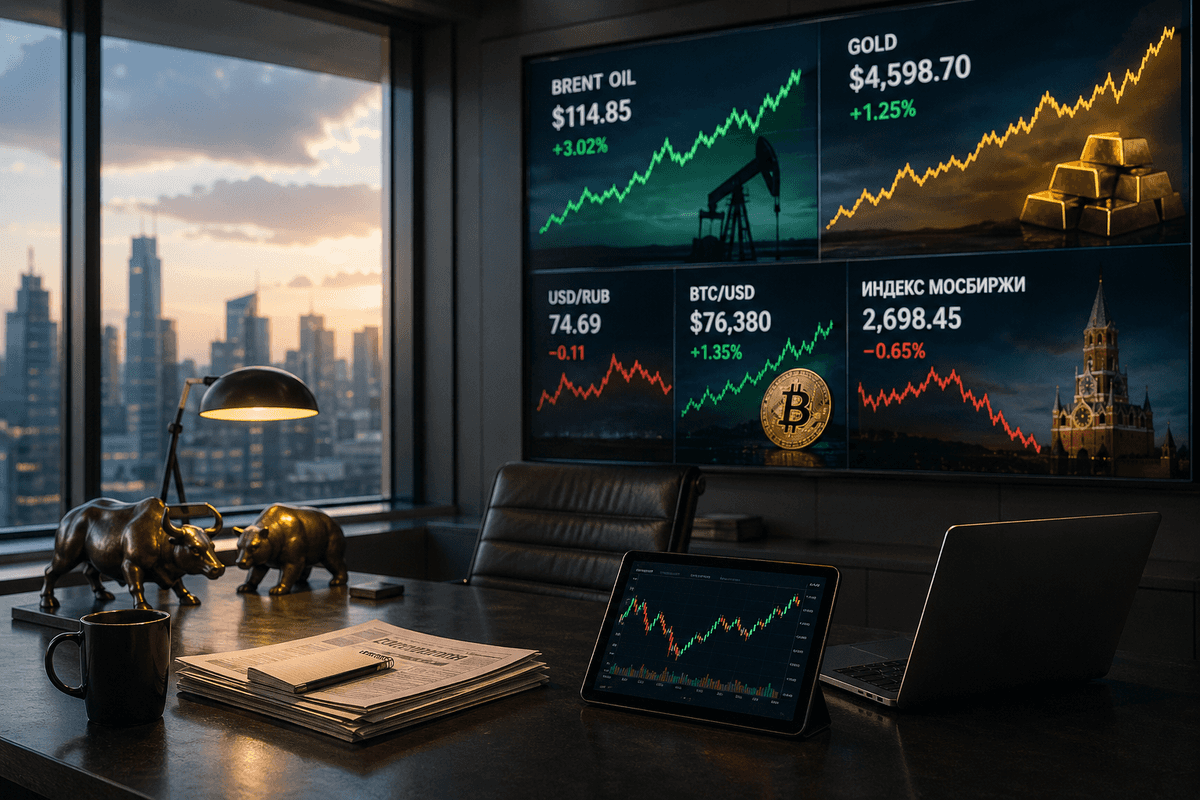
Рыночный Обзор на 27 апреля 2026 года: Экономика, Геополитика, Рынки и Инвестиции
Рыночный Обзор на 27 апреля 2026 года: Экономика, Геополитика, Рынки и Инвестиции
Приветствую, дорогие читатели! Воскресенье 26 апреля прошло относительно спокойно — биржи не работали, макроэкономический календарь был скудным, но рынки уже начали готовиться к одной из самых насыщенных недели весны. Ключевым фактором, определяющим волатильность в нефти, золоте и криптовалютах, остаётся геополитика, особенно в контексте напряжённости между США и Ираном, а также ситуации в Украине. Ниже представлен подробный анализ с учётом всех нюансов, рисков и инвестиционных выводов, основанный на актуальных данных на 26 апреля 2026 года.
🌍 Геополитика: Напряжение сохраняется, но не переходит в открытую фазуСША и Иран: Временное перемирие продлено, однако переговоры в Пакистане и Омане зашли в тупик. Иран контролирует Ормузский пролив, и танкеры продолжают движение, но риски блокады всё ещё остаются. Трамп активно комментирует ситуацию, выражая недовольство действиями Ирана и связывая их с проблемами у берегов Сомали, что, по его мнению, является следствием общей нестабильности. Госдеп США подтверждает, что действия Ирана осуществляются по запросу Израиля.
Украина: В ночь на 26 апреля были зафиксированы массовые атаки дронов (144 дрона), а также удары по Одессе и Ярославскому нефтеперерабатывающему заводу. Зеленский заявил о «ядерном терроризме», что вызвало волну обеспокоенности. Российская Федерация сохраняет преимущество в ресурсах.
Нюансы и последствия: Конфликт продолжает оказывать давление на рынки энергоносителей, вызывая премию за риск. Однако рынки уже частично адаптировались к текущей ситуации. Если Ормузский пролив будет полностью заблокирован, это может привести к резкому росту цен на нефть до $110–120 за баррель и глобальному ускорению инфляции. В случае возобновления переговоров ожидается «ралли» по рисковым активам. Для инвесторов важно понимать, что геополитика сейчас играет более значимую роль, чем макроэкономические факторы.
Рекомендация для трейдеров: Увеличивайте стоп-лоссы по сырьевым товарам. Диверсификация в золото и криптовалюты служит эффективным хеджем.
📉 Экономика: Сигналы рецессии и ожидания ФРС
Россия: Просроченная задолженность предприятий достигла 8,2 трлн рублей (+21% в годовом выражении), что составляет 10,3% от общего объёма задолженности (максимум с 2008 года). ВВП находится в отрицательной зоне, и Путин поручил правительству принять меры по стимулированию экономического роста. Нефтегазовые сверхдоходы продолжают поддерживать бюджет, оцениваемые примерно в 1 трлн рублей при цене на нефть $60 за баррель.
Мир: МВФ понизил глобальный экономический прогноз. Германия значительно снизила свои ожидания по росту ВВП из-за геополитической нестабильности. В США наблюдается рост розничных продаж, однако инфляционные ожидания продолжают расти, что вызывает обеспокоенность у ФРС.
Календарь на неделю: 27–28 апреля — данные по прибыли промышленного производства в Китае и заседание Банка Японии. 28–29 апреля — заседание FOMC, на котором, вероятно, не будет изменений в процентной ставке, но важен будет тон выступления. Также будут опубликованы данные по PCE, ВВП США за первый квартал и заседания ЕЦБ и Банка Англии. Особое внимание будет уделено сезону отчётности крупных технологических компаний (Alphabet, Meta, Amazon и др.) и компаний нефтегазового сектора.
Важно отметить: Слабый экономический календарь на 26 апреля дал рынкам возможность передохнуть. Однако если ФРС выступит с «ястребиными» заявлениями из-за роста цен на нефть и инфляционных ожиданий, это может оказать давление на акции и укрепить доллар. Для России ключевым фактором будет снижение ключевой ставки ЦБ, которое может поддержать внутренний спрос, хотя геополитическая ситуация остаётся более значимой.
📈 Фондовый рынок: США достигают новых высот, Россия в боковике
США (закрытие 24 апреля): S&P 500 вырос до 7165 пунктов (+0,8%), достигнув нового исторического максимума. Nasdaq поднялся до 24836 пунктов (+1,6%), установив новый рекорд благодаря росту акций технологических компаний, связанных с AI и полупроводниками (Intel, AMD). Индекс Dow Jones слегка снизился. Рынок демонстрирует устойчивость, рассматривая геополитическую напряжённость как временный фактор.
Россия: Индекс МосБиржи колеблется в диапазоне 2733–2770 пунктов, потеряв за последнее время 1,39%. Объёмы торгов остаются низкими, инвесторы ожидают новостей по ключевой ставке ЦБ и ценам на нефть. Лидерами роста являются металлургические компании, золото и некоторые нефтяные компании.
Комментарии: Высокая концентрация инвестиций в технологические компании делает рынок уязвимым к негативным новостям. Для России ключевым фактором является цена на нефть выше $100 за баррель, которая поддерживает экспортёров, однако сохраняются риски, связанные с санкциями на «Дружбу» и логистические цепочки.
Рекомендация по торговле: Открывайте длинные позиции в акциях AI-сектора (США) и инвестируйте в защитные активы, такие как золото и коммунальные услуги. В России следите за уровнем 2800 пунктов как за важным сопротивлением.
🛢️ Товарно-сырьевой рынок: Нефть в центре внимания, золото — безопасный актив
Нефть: Цена на Brent колеблется в диапазоне $99–106 за баррель, демонстрируя высокую волатильность из-за ситуации в Ормузском проливе. За неделю нефть показала значительный рост (+14–17%). Новак отметил, что восстановление после конфликта потребует нескольких месяцев. Цена на WTI составляет $94–99 за баррель. Спрос на российскую нефть остаётся высоким, и её излишки не наблюдаются.
Золото: Цена на золото достигла $4700–4800 за унцию, установив новый исторический максимум. На прошлой неделе наблюдалась небольшая коррекция (первый «красный» день за долгое время), но в целом тренд остаётся бычьим благодаря геополитической напряжённости и инфляционным ожиданиям.
Комментарий: Золото и нефть иногда движутся в противоположных направлениях: золото отражает страх, а нефть — риск. В случае эскалации конфликта оба актива могут вырасти в цене. Если же ситуация начнёт стабилизироваться, нефть может скорректироваться, а золото — снизиться.
Рекомендация для инвесторов: Инвестируйте в российскую нефтяную отрасль (благодаря высоким доходам) и физическое золото или ETF как надёжный хедж. Трейдерам следует следить за уровнем $100–110 по Brent как за ключевыми ориентирами.
💱 Валюты (Forex)
USD/RUB: Курс составляет 75,53 рубля за доллар (+0,7 рубля за сутки). Рубль остаётся стабильным благодаря высоким ценам на нефть и интервенциям Центрального банка.
EUR/RUB: Курс равен 88,28 рубля за евро.
Глобально: Доллар остаётся стабильным и сильным благодаря сильным данным из США, однако геополитическая напряжённость может ослабить его статус «убежища».
Рекомендация: Курс рубля сильно зависит от цен на нефть. Если Brent превысит $105, рубль укрепится. Рекомендуется хеджировать позиции экспортёров.
₿ Криптовалюта: Импульс сохраняется
Bitcoin: Цена колеблется в диапазоне $77 500–78 000, оставаясь выше критического уровня в $75 000. Крупные инвесторы продолжают открывать длинные позиции, а институциональные инвесторы активно вкладывают средства в криптовалютные ETF. Рынок позитивно отреагировал на продление временного перемирия между США и Ираном. Stablecoins продолжают укреплять свои позиции.
Комментарий: Криптовалюты вновь ведут себя как «цифровое золото», демонстрируя рост на фоне геополитической неопределённости и увеличения ликвидности. Регуляторные инициативы в США, ЕС и Азии, такие как токенизация и банковские stablecoins, ускоряются.
Рекомендация для инвесторов: Включайте Bitcoin и Ethereum (5–10%) в свой инвестиционный портфель для диверсификации. Однако следует помнить о рисках, связанных с внезапной эскалацией конфликта, которая может вызвать резкое падение цен.
💡 Аналитика и перспективы (итоговые выводы)
Позитивный сценарий: Если переговоры по Ирану будут успешными, это приведёт к корректировке цен на нефть, росту акций и криптовалют, а также сохранению мягкого тона со стороны ФРС.
Негативный сценарий: В случае эскалации конфликта (например, блокады Ормузского пролива или обострения ситуации в Украине) это вызовет рост инфляции, ужесточение политики центральных банков и давление на активы, чувствительные к росту.
Крайние случаи: Полная блокада Ормузского пролива может привести к стагфляции (рост цен и замедление экономики). Сильные отчёты технологических компаний могут отвлечь рынок от геополитической напряжённости.
Рекомендации для инвесторов и трейдеров:
Диверсифицируйте портфель: 40% — акции и технологии, 20–30% — сырьевые товары и золото, 10% — криптовалюты, остальное — наличные средства и облигации.
Следите за объёмом торгов и индексом волатильности (VIX).
Для инвесторов из России ключевым фактором являются цены на нефть и курс рубля.26 апреля
ФРС держит ставки: Что ждет инвесторов после номинации Кевина Уорша.
В конце января 2026 года Федеральная резервная система США (ФРС) сохранила ключевую процентную ставку на уровне 3,5–3,75% — решение, которое не стало неожиданностью для рынков, но добавило интриги после объявления о назначении Кевина Уорша на пост председателя.
Почему ФРС решила не менять ставку?
На заседании Федерального комитета по открытым рынкам (FOMC) в январе экономисты отметили уверенный рост экономики без признаков резкого ухудшения. Безработица стабилизировалась на уровне 4,4%, а инфляция держится на уровне 3%, что выше целевого показателя в 2%. Это решение было почти единогласным: 10 членов комитета проголосовали за сохранение ставки, двое (губернаторы Далия Уоллер и Кристофер Миран) предложили её снизить на 0,25%.
Джером Пауэлл, текущий председатель ФРС, объяснил, что текущая политика находится в "нейтральной" зоне — она не стимулирует рост, но и не препятствует ему. Это решение стало паузой после трёх последовательных снижений ставки в конце 2025 года.
Экономисты J.P. Morgan отмечают, что вторая половина 2025 года показала баланс: предложение рабочей силы замедлилось, но и спрос не рос бурными темпами. Без значительных изменений на рынке труда или инфляции ФРС не видит необходимости в дальнейших действиях. Например, в декабре 2025 года цены производителей выросли на 0,5%, что усилило опасения по поводу инфляции и поддержало решение о сохранении ставки.
Кто такой Кевин Уорш и каких изменений ждать?
Кевин Уорш — опытный финансист, работавший в ФРС с 2006 по 2011 год, когда страна переживала финансовый кризис. Он известен как сторонник жёсткой политики для контроля инфляции. В 2011 году Уорш критиковал программу количественного смягчения (QE), полагая, что она может привести к росту инфляции.
Недавно его взгляды изменились: Уорш теперь выступает за снижение ставок, ссылаясь на рост производительности благодаря искусственному интеллекту, который может способствовать экономическому росту без перегрева.
Назначение Уорша связано с желанием Дональда Трампа ускорить снижение ставок для стимулирования экономики. Уорш также планирует сократить баланс ФРС, который значительно вырос после программы QE, чтобы создать пространство для будущих мер. Однако его независимость от Белого дома вызывает вопросы: рынки опасаются, что давление со стороны Трампа может подорвать доверие к ФРС.
Если Уорш будет утверждён, он возглавит первое заседание ФРС в июне 2026 года. До этого момента Джером Пауэлл остаётся на посту, что может добавить неопределённости.
Прогнозы по монетарной политике США на 2026 год
Большинство аналитиков ожидают, что ФРС сохранит ставки на текущем уровне до середины 2026 года. J.P. Morgan прогнозирует отсутствие изменений в 2026-м и возможное повышение ставки на 0,25% в третьем квартале 2027 года, если инфляция не снизится. Более 70% экономистов ожидают сохранения ставки до мая, с первым снижением в июне при Уорше.
Однако под руководством Уорша возможны изменения. Janus Henderson предполагает более гибкую политику: меньше опоры на прогнозы ФРС, больше внимания к данным. Уорш может ускорить процесс сокращения баланса ФРС, что потенциально повысит долгосрочные ставки. Экономист Робин Брукс предсказывает агрессивное снижение ставки на 1% (100 базисных пунктов) к октябрю 2026 года, до 2,5–2,75%, чтобы поддержать рост в преддверии промежуточных выборов.
Комитет FOMC разделился на два лагеря: "голуби" выступают за снижение ставки, фокусируясь на уровне безработицы, а "ястребы" обращают внимание на инфляцию. Уоршу придётся находить баланс, как это делали его предшественники. Например, в 2022 году ФРС медленно реагировала на рост инфляции, что Уорш критиковал. Это может сделать его более осторожным в принятии решений.
Влияние на рынки: что ждёт инвесторов?
Решение ФРС и назначение Уорша уже повлияли на рынки. Реакция была спокойной — паники, как это могло бы быть при более радикальном кандидате, не последовало. Рассмотрим, как это отразилось на различных активах.
Облигации и ставки: Короткие ставки незначительно снизились, так как инвесторы ожидают возможных снижений ставки при Уорше. Долгосрочные ставки выросли — это явление называется "bear steepening", когда кривая доходности становится круче из-за ожиданий меньших объёмов QE. Например, после объявления о назначении Уорша 10-летние казначейские облигации выросли на 5–10 базисных пунктов, что отражает опасения по поводу сокращения баланса ФРС. Для инвесторов это означает рост волатильности: если Уорш начнёт сокращать баланс, ставки по ипотеке могут остаться высокими, даже если ключевая ставка будет снижена.
Акции и рисковые активы: Рынки отреагировали нейтрально, но с позитивным настроем. Индекс S&P 500 слегка вырос после объявления о назначении, так как Уорш представляет баланс между ростом и контролем инфляции. Однако если ФРС не снизит ставку быстро, сектора, чувствительные к ставкам, такие как технологии, могут пострадать. Например, в 2018 году ФРС повышала ставки, и акции упали на 20%. Аналогичный риск существует, если инфляция вернётся. С другой стороны, Уорш верит в бум искусственного интеллекта, что может поддержать акции компаний, таких как Nvidia или Microsoft.
Валюта и доллар: Доллар укрепился после объявления о назначении Уорша (индекс DXY вырос до 96,6). Уорш не считается "марионеткой" Трампа, что поддерживает доверие к ФРС. Однако если ФРС начнёт агрессивно снижать ставки, доллар может ослабнуть. Например, в январе 2026 года золото упало на 8% ниже $5000 за унцию из-за сильного доллара и решения ФРС сохранить ставку.
Сырьё и криптовалюты: Золото и серебро оказались под давлением из-за укрепления доллара. Криптовалюты, такие как биткоин, могут выиграть от низких ставок — исторически они растут при смягчении денежно-кредитной политики. Экономисты из CoinDesk предполагают рост криптовалют, если Уорш снизит ставку на 100 базисных пунктов.
В целом, волатильность на рынках может вырасти из-за неопределённости с независимостью ФРС и смены руководства. Например, в подкасте на платформе X (бывший Twitter) аналитики обсуждают, как назначение Уорша влияет на золото и акции, подчёркивая потенциал роста благодаря искусственному интеллекту.
Рекомендации для инвесторов
Инвесторам рекомендуется диверсифицировать свои портфели: держать облигации для стабильного дохода, инвестировать в акции компаний из растущих секторов, таких как технологии и искусственный интеллект, и хеджировать валютные риски. Следите за данными по инфляции и рынку труда, так как именно они определят, будет ли ФРС снижать ставку в июне. Если Уорш подтвердит свою независимость, рынки стабилизируются. В противном случае возможна волатильность, как это было в 2018 году.
В итоге, назначение Уорша добавляет оптимизма для роста, но также несёт риски, связанные с инфляцией. ФРС ориентируется на данные, и инвесторам следует поступать так же. Это не время для спекуляций, а для взвешенных и продуманных решений.
И переходите на мой телеграмм-канал: https://t.me/ilyaprofinance18 февраля
ФРС и таблетка памяти – принять после назначения
Трамп выбрал нового главу ФРС – Кевина Уорша. Рынок выдохнул: не фрик, не популист, вроде бы «ястреб», вроде бы разумный. Можно расслабиться? – Нет!
История ФРС учит, что каждый новый председатель принимает «таблетку Мартина»* и забывает всё, что знал до назначения. Бернанке забыл Великую депрессию. Йеллен забыла, что она не Бернанке. Пауэлл забыл, что печатный станок + дефицит = инфляция.
Уорш был внутри системы в 2008-м и видел крах Lehman. Рынки горят, а ФРС думает, какое слово использовать в пресс-релизе – «внимательно» или «осторожно». Lehman утопили ради «морального риска», AIG спасли ради удобства. Одних поженили, других похоронили, третьих национализировали. Рынок понял одно: правила не константа, они меняются по ходу жизни. S&P, кстати, мгновенно отвечает резкими падениями (пока подбирали правильные слова для пресс-релиза, рынок упал на 20%)
Да, Уорш сегодня пишет правильные статьи и критикует QE. Но ФРС – это не эссе и не резюме. Это давление, политика и страх сделать «не то».
Вывод простой: имена не важны. Титулы не важны. Важно только одно – что конкретно ФРС делает в кризис, а не то, что обещает в спокойное время. А “таблетки от памяти” в здании Марринера Экклса, как показывает практика, всегда лежат в свободном доступе.
*Таблетка Мартина – так часто описывают эффект, который наблюдается у председателей ФРС после назначения. Как только они входят в дверь на улицу Constitution Avenue и садятся в кресло руководителя, их подход и решения меняются. Часто это связывают с необходимостью решать макроэкономические риски прямо сейчас, что заставляет забывать прежние убеждения и обещания. Об Уильяме МакЧесни Мартине, в честь которого возникла метафора “таблетка Мартина” можно почитать здесь.
t.me/ifitpro
#ФРС9 февраля