Поиск
🪙 Минфин меняет условия Семейной ипотеки: Ставка по «Семейной ипотеке» с 1 октября составит от 2% до 12% в зависимости от числа детей и региона.
Самые выгодные условия для семей с 5 и 5+ детей для регионов. В Москве и Санкт-Петербурге условия хуже, зато размер ипотеки не 10, а 18 млн.
Видимо это должно как то увеличить рождаемость.
Застройщикам может стать тяжелее. Хотя изменение ипотеки уже в начале этого года привело к росту продаж у отдельных компаний. $APRI $SMLT $PIKK
Ну и как обычно, новые налоги.
🪙 В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%), — следует из предложений Минфина по бюджету.
$GMKN $PLZL $RUAL
🪙 Расходы на защиту объектов от дронов хотят включить в тарифы и налоги для россиян.
С таким предложением выступила ФАС. В инициативе говорится о включении в тарифы на электроэнергию затрат сетевых компаний на защиту от БПЛА, военизированную охрану, информационную безопасность и ремонт поврежденных сетей. $FEES
🪙 Минфин предложил облагать дивиденды, проценты по вкладам и доходы от ценных бумаг по единой прогрессивной шкале НДФЛ 13–22%
В общую налоговую базу также предлагается включить доходы от продажи имущества и дарения. Цель — унифицировать налогообложение доходов граждан. По мнению Минфина, это «соответствует целеполаганию введения прогрессивной шкалы НДФЛ».
Изменения не затронут вклады до 1 млн рублей и участников СВО. По оценке ведомства, унификация коснётся около 4 млн человек — не более 6% населения.
Русал предлагает удешевить алюминий на 40-100$ за тонну — а ФАС формулу не согласовала · Мегановости
1️⃣ Русал $RUAL предложил с 1 октября 2026 года изменить формулу цены первичного алюминия на внутреннем рынке.
Европейскую премию Роттердама заменит взвешенная комбинация котировок LME, региональных премий трех экспортных групп и индекса Шанхайской биржи SHFE.
Веса задает структура экспорта компании: 68,5% — Азия, 24% — Европа, Африка и Ближний Восток, 5,8% — Китай, 1,7% — Америка.
Компания оценивает снижение цен для внутренних потребителей на 40-100$ за тонну.
ФАС заявила, что формулу не согласовывала, а покупатели критикуют нехватку защиты от будущего роста цен.
Пока ведомство не согласовало методику, обещанное удешевление остается заявкой, а не ценой в контрактах.
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
🏤 Мегановости 🗞 👉📰
1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.
Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.
🏤 Мегановости 🗞 👉📰
1️⃣ Путин встретился в Кремле с главой АЛРОСА $ALRS Павлом Маринычевым, который рассказал о сокращении затрат компании на 25%, или 65 млрд ₽, на фоне кризиса алмазной отрасли.
За I полугодие 2026 года АЛРОСА получила чистый убыток в 10,67 млрд ₽ против прибыли в 39 млрд ₽ годом ранее, а выручка по РСБУ упала на 36%, до 74,2 млрд ₽.
Компания не останавливает проекты развития и переход на подземную добычу, а аналитики ждут снижения EBITDA на 15-16% в 2026 году из-за новых экспортных пошлин на алмазы.
Резкое сокращение издержек при падении выручки говорит о ставке компании на выживание цикла низких цен, а не на быстрое восстановление рынка.
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль ВТБ $VTBR по МСФО во II квартале 2026 года снизилась на 33,6% год к году, до 92,6 млрд ₽, а за I полугодие — на 20%, до 225,2 млрд ₽.
Результаты оказались ниже консенсус-прогноза, при этом банк сузил годовой ориентир прибыли с 600–650 млрд ₽ до 600 млрд ₽.
Первый зампред Дмитрий Пьянов назвал выплату 50% прибыли за 2026 год маловероятной из-за будущего ужесточения требований к капиталу и сообщил о сокращении 10% персонала головного офиса до конца года.
Слабая квартальная прибыль и более консервативные ожидания по дивидендам усиливают давление на оценку банка, несмотря на восстановление процентной маржи.
🏤 Мегановости 🗞 👉📰
1️⃣ ФАС возбудила антимонопольное дело против Русала $RUAL по признакам навязывания невыгодных условий российским переработчикам.
Регулятор требует отказаться от европейской премии в российских контрактах, а компания считает это противоречащим закону о конкуренции.
БКС оценил базовый штраф примерно в 288,79 млн$; акции к 16:50 снижались на 5,15%, до 23,13 ₽.
Главная интрига для рынка - не только размер штрафа, но и возможное изменение ценовой модели на внутреннем рынке.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Московской биржи $IMOEX закрылся в пятницу на 2145,65 пункта — минимальный уровень с декабря 2022 года.
За четыре месяца рынок потерял 25%, за неделю — более 4%: акции Роснефти $ROSN упали на 5%, МТС $MTSS — на 16%, Полюс $PLZL обвалился более чем на 30%.
Менеджмент Полюса рекомендовал не выплачивать дивиденды до 2030 года — потеря составит около 510 ₽ на акцию.
До конца июля реестры закроют Сбербанк $SBER, ВТБ $VTBR и другие компании, на которые приходится 30% индекса.
Рынок проходит через волну дивидендных гэпов на фоне высокой ставки и геополитической напряженности — восстановление возможно после реинвестирования дивидендных потоков.
🏤 Мегановости 🗞 👉📰
1️⃣ Глава ЦБ Эльвира Набиуллина на Финансовом конгрессе регулятора признала сложности на российском рынке акций, но заявила, что экстренного вмешательства не требуется.
Среди факторов давления она назвала геополитику и смещение вверх ожиданий по траектории ключевой ставки после её снижения с 14,5% до 14,25%.
Индекс Мосбиржи обновил минимум с февраля 2023 года, акции Газпрома $GAZP торговались на уровне кризисного 2008 года, а Роснефти $ROSN — на уровне октября 2022 года.
Набиуллина отметила, что переохлаждения экономики нет, а ситуацию на топливном рынке ЦБ считает временной.
ДВМП. Отчет за 2025 по МСФО
Тикер: #FESH
Текущая цена: 62.97
Капитализация: 185.8 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 1.21
P\S - 1.08
ROE - убыток LTM
ND\EBITDA - 0.9
EV\EBITDA - 6.96
Акт.\Обяз. - 2.85
Что нравится:
✔️нетто фин. расход снизился на 49.7% п/п (10.8 → 5.4 млрд);
✔️деб. задолженность уменьшилась на 45.9% п/п (29.2 → 15.8 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 7.2% г/г (185 → 171.6 млрд);
✔️FCF уменьшился на 1.4% г/г (17.5 → 17.3 млрд);
✔️чистый долг вырос на 14.1% п/п (24.3 → 27.7 млрд). ND\EBITDA ухудшился с 0.42 до 0.9;
✔️убыток -3.2 млрд против прибыли 25.4 млрд в 2024.
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
- интермодальные +6.8% (635 → 678 тыс TEU);
- международные +4.8% (501 → 525 тыс TEU);
- каботажные морские +18.3% (104 → 123 тыс TEU).
Перевалка (портовый дивизион):
- контейнеры -8.3% (414 → 387 тыс TEU);
- генеральные грузы -5.9% (4429 → 4169 тыс т);
- нефтепродукты -24.4% (451 → 341 тыс т);
- средства транспорта +29.5% (105 → 136 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) -1.6% (9162 → 9019 дни);
Железнодорожные контейнерные перевозки +0.3% (907 → 910 тыс TEU);
Объемы бункеровки +15.1% (185 → 213 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический -7.1% (161.5 → 150);
- портовый -10.4% (19.5 → 17.4);
- морской +11.8% (2.5 → 2.9);
- железнодорожный -28.6% (1 → 0.7);
- бункеровочный +12.2% (0.5 → 0.6).
Два ключевых дивизиона потеряли в выручке за год. И у портового причиной является снижение операционных показателей, то линейно-логистический уменьшил выручку, несмотря на рост объемов перевозки. Здесь причинами называют снижение импорт через Дальний Восток и падение ставок фрахта в направлении Юго-Восточная Азия – Дальний Восток. Также можно отметить, что во 2 полугодии ЛЛ дивизион отработал в убыток на -3.3 млрд (в 1 пол 2025 была прибыль 4.3 млрд).
По итогу года также получен убыток. Помимо снижение выручки негативный вклад внесли снижение операционной рентабельности с 19.6 до 9.5%, рост нетто фин расхода в 4.5 раза (совокупные курсовые разницы на -13.1 млрд в сравнении с 2024) и выплата налога на прибыль при убытке до налогообложения.
FCF остался примерно на уровне прошлого года. Обе составляющие снизились за год. OCF на 37.3% г/г (40.2 → 25.2 млрд), Capex на 65.1% г/г (22.7 → 7.9 млрд). Долговая нагрузка (с учетом аренды) подросла на фоне снижения денежных средств на счетах.
С момента прошлого разбора котировки сильно разогнали. Первым импульсом были события вокруг Ормузского пролива, а вторым и более сильным - новость о том, что ФАС согласовал сделку Росатома и DP World (ОАЭ) по созданию совместного предприятия. В него Росатом внесет свои 92.5% акций ДВМП для доли в 51% от СП, остальную долю деньгами внесет DP World.
С объявления новости подробностей сделки не появилось и цена акций чуть снизилась, но все равно остается высокой.
Пока не очень понятно, какие результаты ДВМП покажет в текущем году. Есть разнонаправленные факторы. С одной стороны, 1 полугодие прошло при сильном рубле, так что курсовые разницы снова повлияют на результат. Грузооборот порта Владивосток за 4 месяца уменьшился на 10.1% г/г. С другой стороны, на фоне Ормуза цены на фрахт подросли. А контейнерный рынок России за 4 месяца вырос на 6.1% г/г. Да и от рубля уже многие ждут ослабления во второй половине года. Но даже если компания отработает на уровне 2024 года (25 млрд прибыли), то это P/E 2026 = 7.29.
Консервативному инвестору здесь делать нечего. Спекулянты могут попробовать сыграть на сделке Росатома и DP World, но пока это рулетка. Тем более цену уже неплохо подняли.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 42 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Т-Технологии $T купили 100% "Авто.ру" у Яндекса $YDEX за 35 млрд ₽ с привлечением заёмных средств.
Сделка включает портал объявлений, B2B-платформу "Авто.ру Бизнес" и сервис автокредитования "еКредит".
"Яндекс" ранее купил актив за 175 млн$, нарастив аудиторию с 12 до 33 млн пользователей в месяц.
"Т-Технологии" прогнозируют синергетический операционный доход свыше 45 млрд ₽ в течение трёх лет.
Продажа "Авто.ру" по цене ниже затрат "Яндекса" — стратегическое перераспределение в пользу финтеха; для "Т-Технологий" это ставка на экосистему автокредитования, но долговая нагрузка требует контроля.
📘 ЦИАН. Танцы на костях рынка недвижимости.
📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.
👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.
👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.
⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.
🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.
🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.
$CNRU
НМТП - такая ли тихая гавань?
Каким бы рискованным ни казался наш рынок, на нем все еще можно найти стабильные компании. К таким, в частности, я отношу бумаги Новороссийского морского торгового порта. Несмотря на военные действия и риск ударов БПЛА, по отчету за 2025 год все относительно стабильно. Давайте изучим еще одного портовика.
🚢 Итак, выручка компании за 2025 год выросла на 7,5% до 76,5 млрд рублей, подтверждая звание «тихой гавани» за НМТП. Операционная прибыль выглядит еще лучше, прибавляя 11,7% до 46,7 млрд. Чистая прибыль по темпам роста сопоставима с выручкой - плюс 7,2% до 40,6 млрд. Для напряженного года - результаты более чем стабильные.
Высокие ставки в 2025 году были на стороне НМТП. У бизнеса отрицательный чистый долг и приличная денежная кубышка в 22,6 млрд, которая сгенерировала 6 млрд процентных доходов. Тут стоит отметить, что на конец прошлого года денег и эквивалентов было ~35 млрд, поэтому, если попытаемся рассчитать ставку депозитов, то выйдем на значения ~18–22%. Это на уровне средней ключевой ставки в 19,2% за 2025 год.
Вдобавок к кубышке у НМТП по итогам года накопилось 39 млрд финансовых активов. В 2024 году их насчитывалось всего 3,8 млрд. Тут спешу успокоить - это тоже депозитные вклады. Разница только в том, что они со сроком погашения от трех месяцев до года, а в разделе денежных средств - размещение на срочных депозитах до трех месяцев.
Как мы уже выяснили, с балансом у НМТП все хорошо, поэтому инвесторы могут рассчитывать на сохранение дивидендных выплат. По прогнозам аналитиков, компания выплатит ~1,05 руб. на акцию по итогам года, что ориентирует нас на ~12,3% годовой доходности. Неплохая доходность в текущих условиях, тем более что это лишь 50% от чистой прибыли.
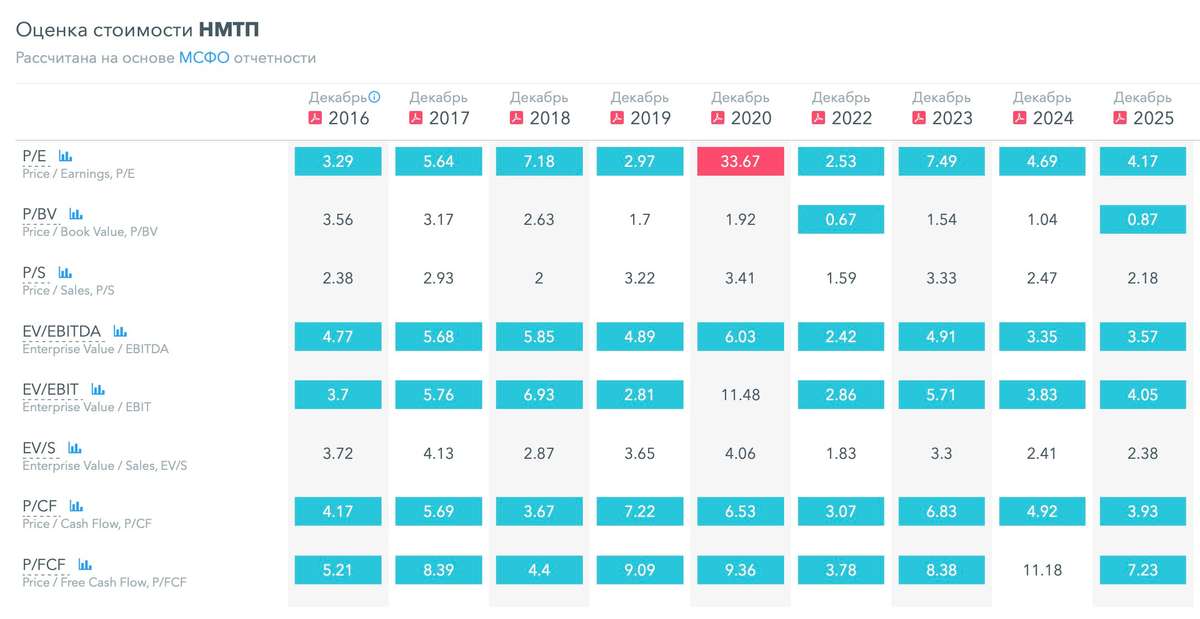
📊 Мультипликаторы выглядят интересно: P/E = 4, P/B = 0,9 (при ROE 21% вообще отлично). Ложкой дегтя в этой истории является навес рисков - от военных до тарифных. Напомню, что с 2024 года у НМТП тянется дело с ФАС по тарифам, и 15 апреля 2026 года Девятый арбитражный апелляционный суд поддержал позицию ФАС. Это создает риск ограничения тарифов на перевалку черных металлов, однако их доля в общем грузообороте всего несколько процентов.
По итогу НМТП продолжает оставаться интересным кейсом, ввиду стабильной рентабельности капитала и высокой дивидендной доходности. Снижение ключевой ставки окажет сдерживающее влияние на процентные доходы, но и взбодрит рынок. Безусловно, тут можно рассчитывать на хорошую доходность, при условии, что «небо над портом будет чистым», если вы поняли о чем я…
❗️Не является инвестиционной рекомендацией
♥️ Ну что ж, стартуем новую рабочую неделю. Как и всегда, с меня полезная аналитическая статейка, с вас - лайк за старания!
$NMTP #НМТП
ДВМП - дубайский гамби́т
Большинство компаний на рынке ведут себя предсказуемо. Ожидаемо снижают эффективность, различные финансовые метрики и наращивают долг. Что нельзя предсказать, так это хаотичное движение их акций, траектория которого зависит от болтовни политиков и новостей. Вот и по ДВМП $FESH мы увидели резкий вынос вверх за счет одной лишь новости. Давайте разбираться более детально.
🚢 Но сперва предлагаю изучить отчет компании за 2025 год, чтобы наш мозг дорисовал картину происходящего. Итак, выручка Fesco упала на 7,2% год к году до 171,6 млрд рублей. Можем провалиться в сегментацию и проанализировать выручку по дивизионам, но это не имеет большого смысла - транспортные услуги приносят львиную долю выручки.
В результате слома привычных логистических маршрутов по всему миру этот сегмент растерял часть своего потенциала и стагнирует с пиковых значений 2024 года. Причем в первом квартале 2026 года обострение конфликта на Ближнем Востоке вынудило Группу вновь пересмотреть логистические цепочки. Пока не решусь говорить о падении выручки, но понаблюдать стоит.
📊 Себестоимость продаж в отчетном периоде выросла на 9,6%, амортизация на 2,1% и, вуаля, прибыль от операционной деятельности схлопнулась в 2,2 раза до 16 ярдов. Добавим сюда огромные финансовые расходы на 18,6 млрд и получим чистый убыток по году в размере 3,2 млрд рублей против прибыли в 25 ярдов годом ранее. В финансовых расходах лежит, конечно, курсовая переоценка на 8,8 млрд рублей, но это лишь слегка улучшает картинку.
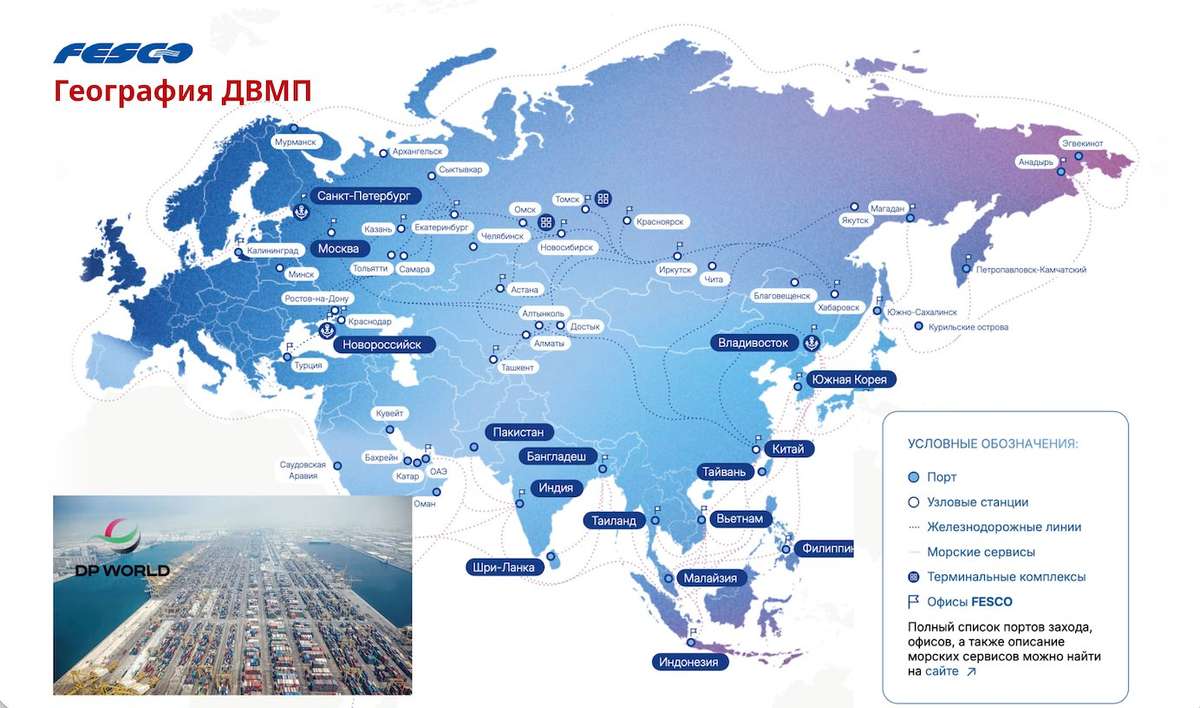
В итоге получаем плохой отчет портовика по году, проблемы с логистикой и отсутствие явных точек роста. А вот тут нам может помочь вышеупомянутый инфоповод. В начале марта ФАС согласовала сделку Росатома и DP World, по которой арабская сторона получит 49% в СП, которое как раз и продолжит контролировать ДВМП.
DP World – один из крупнейших мировых портовых операторов и логистических провайдеров, базирующийся в Дубае, ОАЭ. Компания управляет более чем 60 портами и терминалами в 84 странах, обеспечивая около 10% мирового контейнерооборота. Столь значимых результатов они добиваются через M&A-сделки. Ранее приобрели два из трех крупнейших портов Великобритании, теперь ручки добрались и до наших портов.
Глава Росатома заявил, что сделка даст России, помимо инвестиций, доступ к технологиям. Со стороны кажется, что это так и есть, но на практике может все выйти по-другому. Думаю, еще вернемся к этой теме, а пока понаблюдаем за котировками. Эксперты оценили Fesco перед сделкой в 300 млрд рублей, капитализация на момент написания статьи – в районе 220. Получаем дисконт к оценке, но едва ли он так быстро отыграется, учитывая внутренние проблемы в компании.
❗️Не является инвестиционной рекомендацией
❤️ Вот с такого разбора стартуем новую рабочую неделю. Что делать вы знаете: статью прочитал, лайк поставил, автор увидел, побежал ещё одну статью писать.
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T начали подготовку к запуску операций с криптовалютой.
Госдума одобрила законопроект об обращении криптовалют в первом чтении 21 апреля — торговля разрешена только через лицензируемых посредников.
Компания рассчитывает одной из первых предложить клиентам крипто-продукт после вступления закона в силу.
"Т-Технологии" получают позиционное преимущество на крипторынке, однако реальные доходы зависят от сроков принятия закона.
Whoosh. Отчет за 2025 по МСФО
Тикер: #WUSH
Текущая цена: 80.7
Капитализация: 9 млрд
Сектор: Лизинг и шеринг
Сайт: https://whoosh-bike.ru/ir
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 2.25
P\S - 0.72
ROE - убыток LTM
ND\EBITDA - 3.68
EV\EBITDA - 6.2
Активы\Обязательства - 1.26
Что нравится:
✔️дебиторская задолженность снизилась на 45.2% г/г (0.93 → 0.51 млрд).
Что не нравится:
✔️выручка уменьшилась на 12.9% г/г (14.3 → 12.5 млрд);
✔️FCF снизился в 2.2 раза г/г (-1 → -2.3 млрд);
✔️чистый долг вырос на 14.9% к/к (11.4 → 13.1 млрд). ND\EBITDA ухудшился с 3.52 до 3.68;
✔️нетто фин. расход вырос в 2.2 раза г/г (1.3 → 2.9 млрд);
✔️убыток -2.9 млрд против прибыли +2 млрд;
✔️слабое соотношение активов и обязательств, которое за квартал уменьшилось с 1.36 до 1.26.
Дивиденды:
Дивидендная политика компании привязана к чистой прибыли и показателю ND/EBITDA. Если он ниже 1.5, акционерам направляется 50% чистой прибыли, если в диапазоне 1.5-2.5, то 25% чистой прибыли, если выше 2.5 - дивиденды не выплачиваются.
С учетом высокой долговой нагрузки не стоит ожидать дивидендных выплат в ближайшие периоды.
Мой итог:
Операционные показатели:
- количество СИМ +1.8% к/к (245.3 → 249.7 тыс шт);
- количество аккаунтов +3.1% к/к (32.7 → 33.7 млн шт);
- количество поездок -7.3% (149.8 → 138.8 млн).
Динамика аналогична той, что была за 9 месяцев. Растет количество устройств и аккаунтов, но количество поездок снижается. Да, отмечается хороший рост в Латинской Америке (за год СИМ +37%, аккаунты +89%, поездки +105%), но этот регион занимает только 14% от общей выручки и улучшение в нем не позволяет компенсировать снижение показателей в РФ.
Выручка снизилась, но ситуация чуть лучше, чем была за 9 месяцев (там было уменьшение на 13.9%). Зато по прибыль/убытку стало хуже и разрыв между годами увеличился за квартал с 4.1 до 4.9 млрд. Это стало следствием ухудшения операционной рентабельности с 22.45 до 2.06%, роста нетто фин. расхода и начисления налога на прибыль в противовес восстановлению в 2024 году.
FCF еще сильнее ушел в отрицательную зону на фоне сильного снижения OCF (-63.9% г/г, 3.8 → 1.4 млрд), когда кап. затраты уменьшились не настолько значительно (-24.9% г/г, 4.9 → 3.7 млрд). В текущем году компания не планирует закупать новый флот в РФ и СНГ, а хочет сосредоточиться на максимизации FCF и снижении долговой нагрузки.
EBITDA немного выросла, но также вырос чистый долг. Как итог долговая нагрузка ухудшилась.
На 2026 Вуш прогнозирует получение выручки на уровне 14 млрд (уровень 2024 года). Но к каким-то плановым цифрам стоит относится со скепсисом. Даже если компания сможет оптимизировать расходы это не решит ключевую проблему со снижением количества поездок. Пока выглядит так, что Вуш проигрывает конкуренцию Юренту и Яндексу (плюс за ними стоят более крупные игроки, для которых это только часть бизнеса). Возможно, ситуацию получится улучшить за счет роста бизнеса в Латинской Америке, но пока показатели в РФ снижаются быстрее.
Важно отметить, что в начале года прошла информация о возможном объединении Вуш и Юрент, которое не одобрила ФАС. Позже обе компании пояснили, что официального запроса не было, а было только предварительное "прощупывание почвы". Но в итоге все же в марте были даны дополнительные пояснения, что сделка по объединению отложена минимум на полгода.
Пока нет никакой точной информации как может проходить эта сделка и что будет с держателями акция компании, поэтому даже какая-то спекулятивная идея выглядит ненадежно. А для консервативного инвестора на текущий момент даже не стоит смотреть в сторону Вуша.
Акций компании нет в портфеле. По прогнозной справедливой стоимости сложно что-то сказать определенное, так как пока нет понимания какие могут быть финансовые результаты компании в текущем году.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T провели сплит акций 1:10 — бумаг стало 2,68 млрд, цена снизилась с 3 340 ₽ до 319,6 ₽.
Торги на Мосбирже $MOEX возобновились 17 апреля, лотность осталась прежней.
Дивиденд за IV квартал 2025 года составит 4,5 ₽ на акцию, компания планирует ежегодно увеличивать суммарные выплаты на 20%.
Сплит снижает порог входа для розничных инвесторов и повышает ликвидность бумаги, однако фундаментальная стоимость компании при этом не меняется.