Поиск
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?
Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.
Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.
Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.
Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.
На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.
Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.
Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.
Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.
В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.
• Лидеры: ЕвроТранс #EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).
• Аутсайдеры: Самолет #SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).
21.09.2026 - понедельник
• #YDEX закрытие реестра по дивидендам 110 руб
• #DIAS закрытие реестра по дивидендам 16 руб
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Трамп-прострел
Трамп сегодня вечером написал пост, что Россия и Украина готовятся остановить войну. Рынки этому опять поверили следующим образом:
1. Нефть припала.
2. iMOEX и условно-прозападные компании РФ поднялись.
3. Рубль ослаб.
В общем, наш рынок как обычно зря сделал этот рывок. Рынок нефти тоже как обычно зря торгует по твитам Трампа. В экспертном сообществе уже ни раз был обсужден уровень словесных интервенций по Brent $100-120. Т.е. на этом уровне начинают вылезать всякие первые и вторые лица Америки и сбивать цену нефти. Они, конечно, не то, чтобы цену нефти сбивают, они сбивают цену бензина и дизеля в США. Именно поэтому Трамп озвучил мысль, что "Украина и Россия готовы к миру". Украина ему потом поддакнула, а наши ничего не сказали. Потому что наши уже замучились повторять, что цели СВО будут достигнуты.
Бензин и дизель в США обновляют хаи каждую неделю, а это сильно беспокоит американскую власть. Больше всех это беспокоит Трамп, потому что это он там президент, и это он там влез в Иран. Вот поэтому он больше всех и суетится.
Я рекомендую нашему рынку не обращать внимания на подобные посты, на попытки американцев сбить цену топлива ложью. Банкой огурцов дрон проще сбить; пулеметом ракету проще сбить; чем ложью цены на энергоресурсы в распадающемся на панрегионы глобальном мире.
🤝 Россия и Украина согласились не наносить удары по энергетическим объектам друг друга — Трамп.
🇷🇺 Если партнёры готовы обеспечить отсутствие ударов по объектам энергетики, критической инфраструктуре, движению продовольствия, то мы готовы обеспечить соответствующее отсутствие наших ударов, — Зеленский.
Конфликт нужно заканчивать. И деэскалационный шаг в отношении критической инфраструктуры может стать первым шагом к миру. Мы ожидаем от партнеров конкретных предложений - Зеленский. 👍
Хорошо, если договорятся, но иллюзий на скорое завершение конфликта нет.
$TMOS
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору
Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.
Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.
Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.
Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».
Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.
Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.
Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.
Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.
Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.
За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.
Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.
Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.
• Лидеры: Астра #ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).
• Аутсайдеры: КАМАЗ #KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).
06.08.2026 - четверг
• #RAGR Закрытие реестра по дивидендам 16.48 руб
• #MGKL Операционные результаты за 7 мес. 2026 г.
• #UPRO Отчет МСФО за 6 месяцев 2026 года
• #DIAS СД решит по байбэку и по дивидендам
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов
Российский рынок акций начал неделю с уверенного роста, чему способствовало сразу несколько факторов. Главный внутренний драйвер — ожидание крупных дивидендных выплат, которые начнут поступать на счета инвесторов в ближайшие дни. Участники рынка надеются, что хотя бы часть этих средств будет реинвестирована обратно в акции.
Акции Сбербанка вчера закрыли дивидендный гэп всего за 15 сессий. По итогам 2025 года акционеры получат по 37,64 рубля на акцию, а всего на выплаты будет направлено 850,17 млрд рублей — рекордный объем, и это уже третий год подряд, когда Сбер устанавливает новый максимум по дивидендам.
Поддержку оказали и внешние сигналы. Марко Рубио заявил о надежде на возобновление переговоров между Россией и Украиной в ближайшие недели — правда, рынок пока не спешит закладывать этот сценарий в котировки. Дополнительным позитивом стало ослабление рубля: официальный курс доллара впервые с апреля превысил 80 рублей, а биржевой курс юаня прибавил почти 2%.
Тем временем советник главы офиса Зеленского сообщил, что Киев предлагает Москве сразу несколько вариантов перемирия: прекращение ударов в воздухе и по энергетической инфраструктуре, а также заморозку боевых действий по текущей линии фронта.
Инвесторы также оценивали макростатистику, которая дает противоречивые сигналы. С одной стороны, индекс PMI обрабатывающих отраслей в июле вырос до 50,7 пункта, указывая на восстановление активности.
С другой — ЦБ зафиксировал рост наличных денег у населения в июле на 643 млрд рублей (40% месяц к месяцу). Это негативно сказывается на ликвидности банков,, а также усиливает инфляционные риски.
Сдерживающим фактором для роста индекса выступила нефть. Brent подешевела на 4,5% до $83,96 на фоне ожиданий ослабления напряженности на Ближнем Востоке. Трамп продолжает балансировать между жесткими угрозами и дипломатией: то грозит Ирану, то отменяет удары и обещает переговоры, которые, впрочем, иранский МИД уже опроверг. В результате Лукойл и Роснефть торгуются в красной зоне, немного сдерживая рост индекса.
При этом Трамп заявил, что США и Иран обсуждают возобновление судоходства в Ормузском проливе к 4 августа, назвав переговоры «последним шансом» для Тегерана.
Что по технике: Следующее техническое препятствие для рынка — месячная вершина 2281 пункта, достигнутая в четверг. Ее проверка на прочность может состояться уже в ближайшие сессии, если новостной фон останется нейтральным.
Как я уже не раз отмечал, при текущих вводных значительного роста индекса ждать не стоит. На мой взгляд, мы уже близки к завершению фазы роста. Текущий подъём во многом базируется на завышенных ожиданиях по мирным переговорам и на допущении, что экономика обойдётся без ужесточения ДКП (повышения ставки).
Предложенные Украиной варианты в качестве первого шага Москва уже отвергала — все они сводятся к первоочередному прекращению огня с последующим диалогом, что выгодно исключительно обороняющейся стороне. Поэтому говорить о скором завершении конфликта пока преждевременно.
Из корпоративных новостей:
Мосбиржа с 12 августа переводит акции Ленты с первого на третий уровень листинга, а акции ДВМП — со второго на третий. Причина — несоблюдение эмитентами требований к корпоративному управлению.
Сегежа Групп планирует привлечь китайских партнёров в строительство нового биохимического комплекса на базе предприятия «Новоенисейский ЛХК/Тайга.
Лента #LENT выручка год к году по итогам второго квартала выросла на 28,8%. Чистая прибыль упала на 18,8%. Рентабельность по EBITDA составила 6,7%.
• Лидеры: Сегежа #SGZH (+23%), ОАК #UNAC (+16%), Яковлев #IRKT (+15%), ЭсЭфАй #SFIN (+9,1%).
• Аутсайдеры: ЮГК $UGLD (-0,8%), ДВМП #FESH (-0,75%), Лукойл #LKOH (-0,45%), Роснефть #ROSN (-0,4%).
04.08.2026 - вторник
• #BAZA Отчет по МСФО за 2 квартал и 1 полугодие 2026 года. Прямой эфир с менеджментом компании в 13:00.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели
Прошедшая торговая неделя, безусловно, порадовала владельцев «голубых фишек», но назвать этот рост уверенным или устойчивым язык не поворачивается. Динамика была вялой, покупатели действовали осторожно, без напора. И всё же, если абстрагироваться от эмоций и посмотреть на цифры, картина впечатляет: от минимальных значений, индекс ММВБ прибавил целых 20%.
Давайте разберёмся сегодня, какие у российского фондового рынка есть козыри для продолжения роста и что может спровоцировать коррекцию.
Главное событие ближайших недель — это дивидендный кэшбэк. Речь идёт о масштабных выплатах, которые приходятся на начало августа. В центре внимания, безусловно, два банковских гиганта. Сбер и ВТБ. По самым скромным оценкам, вторичный приток ликвидности на рынок может превысить 100 миллиардов рублей. Это серьёзная сила, которая в состоянии продавить индекс Мосбиржи вверх уже в самом начале новой торговой недели.
Кроме того, на стороне «быков» играет внешний фактор — цена на нефть. На фоне обострения геополитической напряжённости на Ближнем Востоке котировки Brent уверенно держатся вблизи отметки 90 долларов за баррель. Высокая цена «чёрного золота» традиционно позитивно отражается на бумагах всего нефтегазового сектора — «Роснефти», «Лукойла» и «Газпром нефти».
В зависимости от рисков судоходства в Ормузском проливе и ситуации в Красном море, стоимость барреля может метаться в очень широком диапазоне — примерно от 85 до 95 долларов. Это означает, что наш рынок в ближайшие дни будет заложником не столько фундаментальных показателей, сколько громких заголовков новостных лент.
В геополитике — полный штиль, который скорее напоминает затишье перед бурей. Конкретных предпосылок для завершения известных событий на Украине не видно. Например, недавние заявления генерал-лейтенанта Виктора Соболева о том, что в 2026 году завершения спецоперации ожидать не стоит, лишь подтверждают этот пессимистичный прогноз.
Несмотря на столь мрачный фон, нашлись и позитивные корпоративные истории, которые внушают определённый оптимизм. Некоторым эмитентам удалось удивить рынок отличными результатами по итогам первого полугодия 2026 года. Помимо уже упомянутого Сбера приятно порадовали инвесторов Дом РФ, Озон, Позитив и Яндекс.
Умеренным позитивом выступает продолжение мирного трека: Госсекретарь США Марко Рубио пообещал приложить усилия для возобновления переговоров между Россией и Украиной. Он рассказал, что Трамп поручил ему и переговорщикам помогать сторонам прийти к соглашению, как только появится шанс. В ближайшие две недели стоит ожидать попыток нащупать почву для диалога.
Что по технике: если индекс сможет уверенно закрепиться выше зоны 2230–2240, перед ним откроется дорога к следующему этапу — уровню 2300 пунктов. Однако достичь его будет крайне непросто. На отметке 2300 проходит глобальный нисходящий тренд, который берёт своё начало ещё с марта этого года.
Это сильнейшее долгосрочное сопротивление. С первой попытки, а тем более при текущем дефиците фундаментальных драйверов, рынку вряд ли удастся его преодолеть. Скорее всего, мы увидим там либо консолидацию, либо резкий отскок вниз.
Что касается коррекции, о которой все говорят, — в сторону 2100 пунктов, — её можно будет рассматривать как основной сценарий только после того, как индекс пробьёт текущий локальный восходящий тренд и закрепится ниже психологически важной зоны 2180–2200. Пока же цена удерживается выше этих рубежей, инициатива остаётся в руках покупателей, и рынок сохраняет шансы на очередную попытку штурма новых высот.
• Лидеры: М.Видео #MVID (+8,07%), ЮГК #UGLD (+5,9%), Норникель #GMKN (+4,8%), Самолет #SMLT (+4,28%).
• Аутсайдеры: Сегежа #SGZH (-4,8%), Озон #OZON (-3,03%), Астра #ASTR (-2,13%), Магнит #MGNT (-1,92%).
03.08.2026 - понедельник
• #TGKA Отчет МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?
Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.
Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.
На политическом фронте также нет поводов для радости:
• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.
• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.
Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.
• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.
Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.
Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.
Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.
Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.
Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.
В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.
Из корпоративных новостей:
Группа Позитив #POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.
Норникель #GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%
Промомед #PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)
• Лидеры: ЕвроТранс #EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).
• Аутсайдеры: РуссНефть #RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).
28.07.2026 - вторник
• #VSEH Операционные результаты за 1 полугодие 2026 года
• #TGKA Операционные отчет за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору
Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.
Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.
Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.
Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.
Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.
Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.
К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.
В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.
Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.
Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.
Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.
Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.
Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.
• Лидеры: РусАгро #RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).
• Аутсайдеры: Озон #OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).
27.07.2026 - понедельник
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
• #POSI Отчёт МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Трамп, фотошоп и ФРС
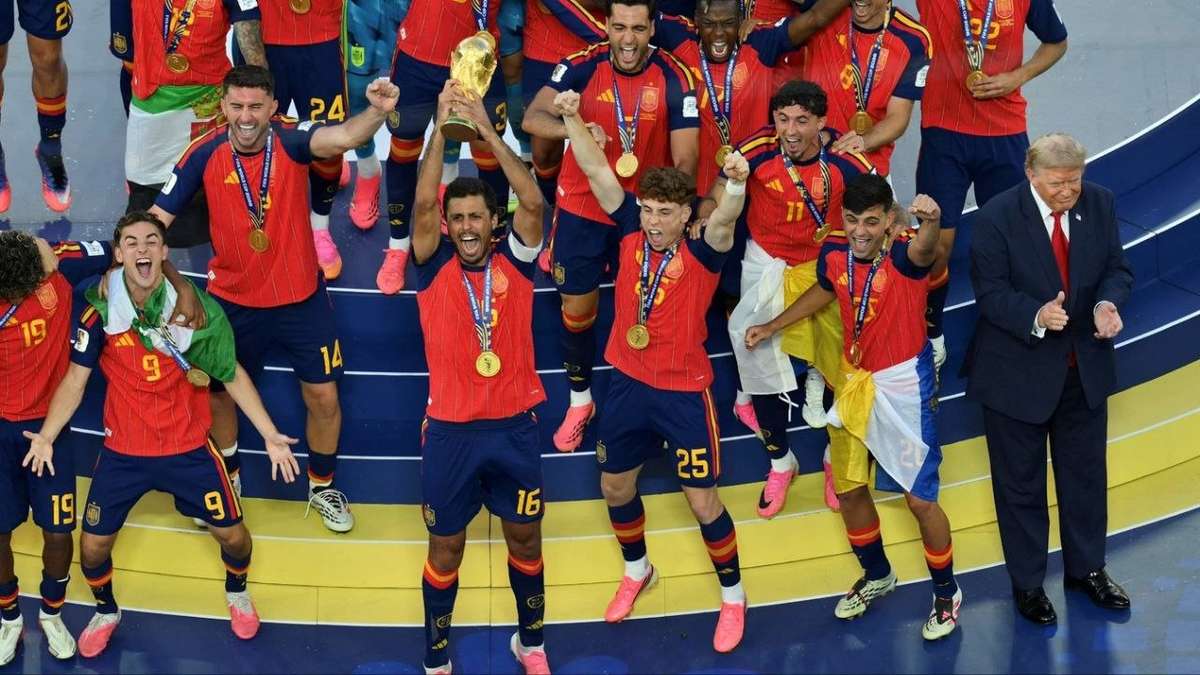
Трампа убрали с чемпионской фотографии на финале ЧМ по футболу, фотошоп впереди планеты всей. А вот убрать его подальше от ФРС вряд ли получится, продукт Adobe здесь не поможет. Или это еще одна страшилка Уолл-стрит? Рынок боится, что ФРС потеряет независимость и это намного важнее разговоров об изменении ставок. После смены председателя ФРС Белый дом получит возможность влиять на ДКП.
История с чемпионской фотографией (кстати, мои поздравления сборной Испании) на ЧМ неожиданно оказалась хорошей иллюстрацией дискуссии вокруг ФРС. Президент может страстно желать оказаться в кадре, но институты существуют именно для того, чтобы кадр не превращался в его персональный портрет. Вопрос сегодня даже не в амбициях Дональда Трампа, они-то всем давно известны. Вопрос в том, выдержит ли американская институциональная конструкция очередную проверку на прочность. А если президент может менять руководство ФРС, значит, есть соблазн добиться более низких ставок перед выборами.
На этой неделе Верховный суд США фактически напомнил то, о чем рынки знали всегда, но периодически забывают. Независимость центрального банка - это не красивая декларация, а один из фундаментальных элементов американской экономической системы! Вот суд и ограничил возможность произвольного увольнения членов Совета управляющих ФРС: даже видимость политического давления способна подорвать доверие.
На первый взгляд, это выглядит как юридическая формальность. На самом деле речь идет о гораздо более важном. Финансовые рынки переживут любую процентную ставку (я, например, как-то пережил 180%). Рынки умеют адаптироваться к высокой инфляции, рецессии, торговым войнам и даже геополитическим конфликтам, но они крайне болезненно реагируют “непонимание” правил игры.
Видимо, поэтому инвесторы обычно боятся не высоких ставок, а непредсказуемости.
Я уже не раз говорил, что доверие - самый ценный актив рынка капитала. Его невозможно напечатать, принять законом или создать очередную программу поддержки. Оно возникает тогда, когда инвесторы уверены, что правила одинаковы для всех и не меняются в зависимости от политической конъюнктуры. Кстати, новый председатель ФРС, Кевин Уорш, стал выразительной “иллюстрацией” этой идеи. До назначения многие ожидали, что он будет последовательно добиваться снижения ставок, но уже первое заседание прошло без изменений ДКП.
В инвестиционной среде есть бородатая шутка о так называемой “таблетке Мартина”: получив должность главы ФРС, человек словно забывает все, что говорил раньше, и начинает вести себя гораздо осторожнее. За этой иронией скрывается серьезная мысль - институт оказывается сильнее личности. Вот это, друзья, и отличает зрелые финансовые системы от незрелых. Когда инвесторы доверяют институтам, они готовы принимать рыночный риск. Когда доверие исчезает, они начинают требовать дополнительную премию буквально за любую неопределенность (прекрасный пример - ситуация с ОФЗ сейчас). Стоимость капитала растет, инвестиционная активность снижается, а рынок становится значительно менее эффективным.
Чем интересна история вокруг ФРС? Тем, что она напоминает универсальное правило, которое одинаково работает в любой стране!
Доверие инвесторов строится на независимости институтов, а вовсе не на обещаниях отдельных людей. Именно институты, а не личности, в итоге определяют стоимость капитала.
Больше интересного в @ifitpro!
#ФРС
https://t.me/ifitpro
Газпромнефть - дивидендная история под прицелом дронов
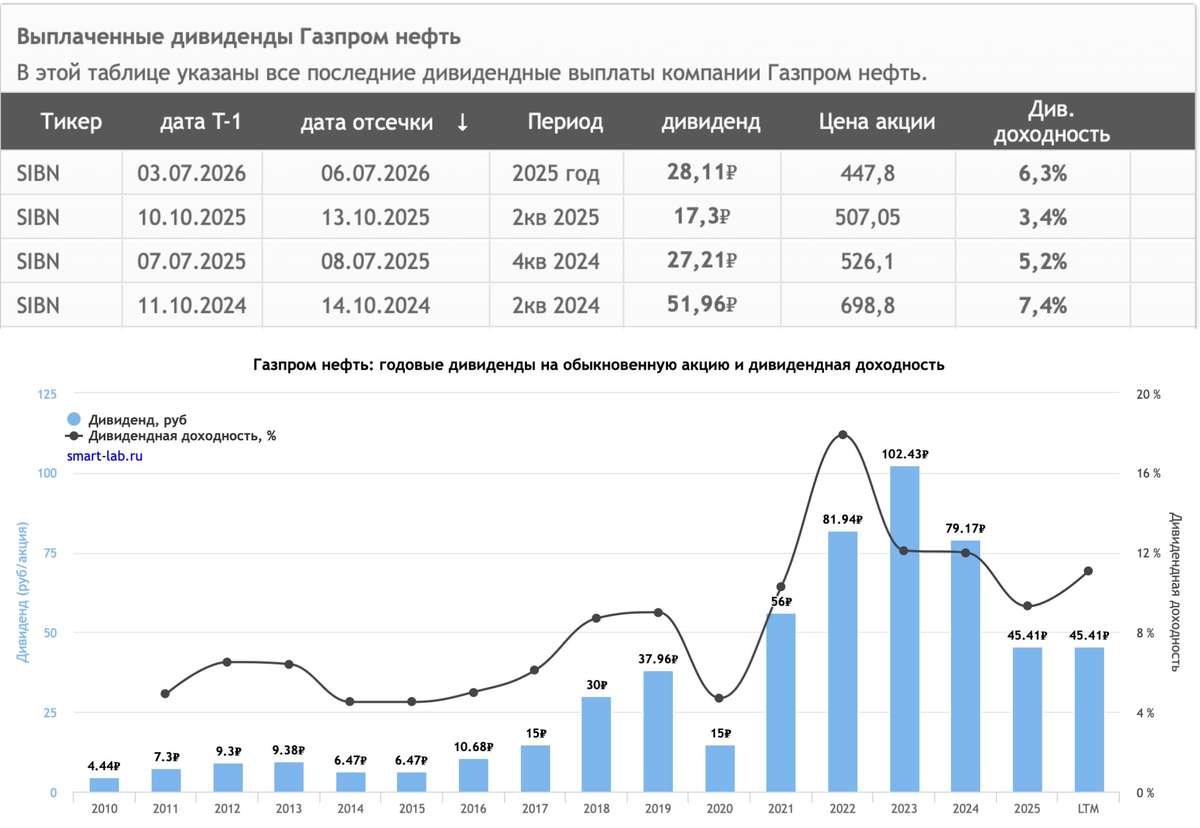
Прошлая неделя для рынка выдалась непростой. Так-то и эта может преподнести сюрприз, но, чтобы отвлечься, давайте с нашего традиционного разбора стартанем. Итак, глава Газпром нефти Александр Дюков подтвердил, что компания сохранит неизменной дивидендную политику и продолжит направлять на выплаты акционерам свыше 50% чистой прибыли. Рассмотрим перспективы эмитента сквозь призму финансовой отчётности за первый квартал 2026 года.
⛽️ Выручка компании за отчётный период сократилась на 3,7% до 858 млрд руб. В первой половине квартала компания находилась под давлением низких цен на углеводороды и укрепления рубля, однако уже в марте она смогла получить бенефиты от геополитической напряжённости на Ближнем Востоке. Потом мы увидели мирные переговоры, а затем снова бомбежки. Уже не решусь предполагать, на какой стадии будет конфликт на момент публикации этой статьи.
Газпром нефть увеличила добычу углеводородов на 1,5% до 33 млн т н. э. Структуру производственных показателей эмитент не раскрыл, но если мы обратимся к данным ОПЕК (добыча нефти в стране выросла на 2,4%), становится очевидно: основной вклад внесла именно добыча черного золота.
📊 А вот переработка проседает: объём выпуска нефтепродуктов упал на 1,6% до 10,4 млн тонн. И худшее, похоже, впереди. По заявлениям СМИ, Московский НПЗ (мощность 12,1 млн тонн) после атак беспилотников встал на ремонт до 2027 года. Причём в прошлом году завод завершил многолетнюю модернизацию, которая должна была увеличить выпуск светлых нефтепродуктов. Теперь эти планы на паузе. Даже Омский НПЗ (22 млн тонн), который раньше считался недосягаемым, 6 июля впервые подвергся атаке дронов.
Расходная часть растёт чуть быстрее выручки, и в этой связи чистая прибыль компании сократилась на 5,2% до 100,4 млрд руб. Последние три года компания направляет на дивиденды более 75% прибыли, и в этом контексте вклад первого квартала составляет 15,2 рубля на акцию, что ориентирует на доходность 3,6%.
Материнский Газпром выкачивает из своей нефтяной «дочки» дивиденды по максимуму, благо пока позволяет приемлемая долговая нагрузка (чистый долг/EBITDA 1,3х), но нельзя сбрасывать со счетов риски ухудшения ситуации. Во-первых, высокую волатильность в ценах на нефть. Что там еще Трамп учудит, не понятно. Во-вторых, затраты на восстановление инфраструктуры после атак БПЛА будут только расти - и это не разовые траты, а новая постоянная статья расходов.
❗️Не является инвестиционной рекомендацией
♥️ Вот с такой статейки стартуем новую рабочую неделю. Ставьте лайк, а я продолжу радовать вас качественной аналитикой.
$SIBN $GAZP
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
🪙 Можно бесконечно смотреть на то как падает индекс Мосбиржи. $TMOS
Ситуация уникальна тем, что цены на отдельные компании упали до десятилетних минимумов ( Газпром)
Ну или до просто своих минимумов... ( ВК).
Хотя капитализация ВК даже менеджменту не интересна.
$GAZP $VKCO
Дональд Трамп допускает скорое заключение сделки по Украине.
Зато Европа выделила деньги Украине на дроны.
"С каждым днем стоимость акций все справедливей".
Покупать пока нет желания. Может только облигации.
А вы что планируете делать и делаете на таком рынке?
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN