Русал – выручка растёт, а толку нет
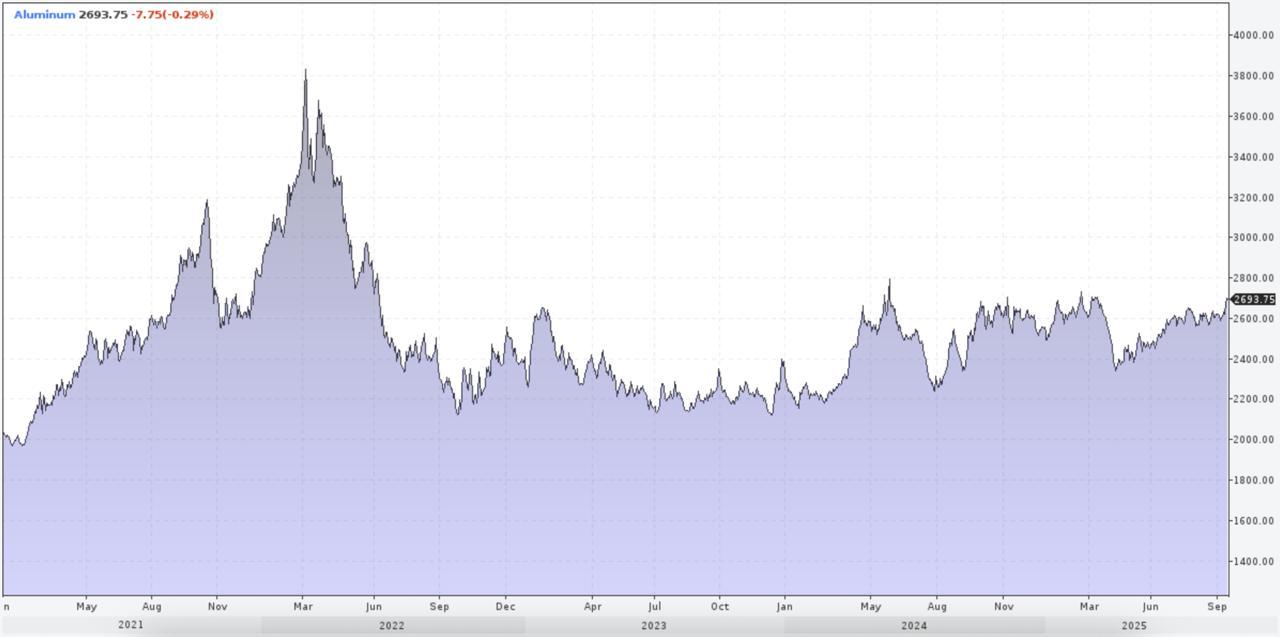
Мировые цены на алюминий продолжают оставаться в фокусе внимания - котировки после весеннего падения к ~$2400 за тонну, пытаются преодолеть отметку в $2700. Но для инвесторов важнее другое: как крупнейший российский экспортер алюминия проходит период высокой волатильности. Сегодня у меня на столе отчет Русала по МСФО за первое полугодие 2025 года.
💿 Итак, выручка компании за отчетный период выросла на 32% до $7,5 млрд, чему способствовали рост продаж и восстановление цен на алюминий. Алюминий остаётся ключевым драйвером: $6,1 млрд выручки, а глинозем принес $0,9 млрд. По регионам лидер - Азия ($3,98 млрд, рост 68% г/г). Европа и СНГ стабильны, Америка просела.
В остальном картина выглядит хуже. Скорр. EBITDA снизилась на 5% до $748 млн. Операционная прибыль сократилась почти вдвое до $252 млн. Затраты тоже подросли, снижая прибыльность. Чистый убыток $87 млн против прибыли $565 млн годом ранее. Виной тому рост процентных расходов (с $176 млн до $584 млн). Курсовые разницы на крепком рублей выросли, равно как и налоговые отчисления.
Дивидендов от Норникеля нет, и не предвидится. Операционный денежный поток вышел в плюс: $888 млн, против отрицательных $403 млн годом ранее. Капзатраты увеличены до $783 млн, денежные средства сократились до $1,1 млрд. Но меня беспокоит другое:
1️⃣ У Русала высокая долговая нагрузка и чистый долг/EBITDA 4,9x. Растущие процентные расходы съедают операционный результат. Раньше помогал поток дивидендов от доли в ГМК, но теперь Потанин выводит деньги через Быстринский ГОК и Т-технологии.
2️⃣ Волатильность цен на металлы и курсовые колебания повышают риски для будущих отчётов. Ослабление рубля вроде бы началось, но этого не хватает. В рублях отчетность выглядела бы еще печальнее, но Русал любит долларовые отчеты, несмотря ни на что.
3️⃣ Рост капвложений требует дополнительных источников финансирования. А откуда их брать при таких ставках?
Русал остаётся глобальным игроком с сильными позициями в Азии и высоким интересом к алюминию. Но финансовая картина говорит сама за себя: бизнес работает на грани, где рост выручки не конвертируется в прибыль. Это делает акции привлекательными лишь для тех, кто готов играть на ожиданиях девальвации рубля и дальнейшего роста цен на алюминий.
❗️Не является инвестиционной рекомендацией
♥️ Трамп что-то сказал, Песков заявил, рынок с этим Русалом летят куда-то. Одно радует - когда вы ставите лайк моим статьям. Вот прям на душе как-то радостно становится. Спасибо, Друзья!
- ⛏ Металлурги в аутсайдерах уже который год. Вы вообще держите кого-то из сектора?
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.
Русал предлагает удешевить алюминий на 40-100$ за тонну — а ФАС формулу не согласовала · Мегановости
1️⃣ Русал $RUAL предложил с 1 октября 2026 года изменить формулу цены первичного алюминия на внутреннем рынке.
Европейскую премию Роттердама заменит взвешенная комбинация котировок LME, региональных премий трех экспортных групп и индекса Шанхайской биржи SHFE.
Веса задает структура экспорта компании: 68,5% — Азия, 24% — Европа, Африка и Ближний Восток, 5,8% — Китай, 1,7% — Америка.
Компания оценивает снижение цен для внутренних потребителей на 40-100$ за тонну.
ФАС заявила, что формулу не согласовывала, а покупатели критикуют нехватку защиты от будущего роста цен.
Пока ведомство не согласовало методику, обещанное удешевление остается заявкой, а не ценой в контрактах.
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "ПИК" $PIKK 7 сентября рассмотрит вопрос о вынесении делистинга компании на внеочередное собрание акционеров.
Одновременно совет определит цену выкупа акций у миноритариев, которым принадлежит менее 2% компании, тогда как мажоритарий "Недвижимые активы" контролирует уже свыше 98%.
Цена выкупа сохранена на уровне апрельской оферты — 551,4 ₽ за акцию, повышенной по требованию ЦБ на 17%; реестр фиксируется 20 октября.
Уход с биржи крупнейшего публичного девелопера после консолидации почти всего капитала в одних руках закрывает историю ПИК как истории для миноритарных инвесторов.
🏤 Мегановости 🗞 👉📰
1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.
Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.