Поиск
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?
В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.
Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.
Подборка облигаций с фиксированным купоном и умеренным уровнем риска:
• Селигдар 001Р-04 $RU000A10C5L7 (А+)
Компания, которая занимается добычей золота и олова
Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно
• А101 БО-001Р-02 $RU000A10DZU7 (А+)
Застройщик недвижимости в г. Москве и Московской области
Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно
• Село Зелёное 001Р-02 $RU000A10DQ68 (А)
Один из крупнейших агрохолдингов России
Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Камаз БО-П18 $RU000A10DP93 (А)
Автомобильная компания по производству грузовиков, автобусов, тракторов
Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно
• реСтор 001Р-02 $RU000A10DMN0 (А-)
Компания занимается розничной продажей продукции Apple
Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.
• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)
Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России
Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.
• Медскан 001Р-01 $RU000A10BYZ3 (А)
Сеть многопрофильных клиник, оказывающих медицинские услуги
Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно
• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)
Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти
Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.
• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)
Публичная инвестиционная компания с диверсифицированным портфелем активов
Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.
Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.
Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.
В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда
«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».
А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.
Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.
Головная компания группы — АО «ИСК «Автобан».
📍 Параметры выпуска АвтобанФ-БО-П10:
• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026
Рейтинг надёжности:
• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).
• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
📍 Финансовые результаты МСФО за 2025 год:
• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)
• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)
• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)
Что можно отметить в отдельности:
• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.
• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)
• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.
• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.
В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:
• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%
• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%
❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца
По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.
В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.
А что скажете Вы — планируете участвовать в размещении?
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
❤️❤️❤️ Киберзащита на вес золота
И это не метафора, если вы — полиметаллический холдинг «Селигдар», который производит порядка 8 тонн золота в год и единственный в стране добывает рудное олово. Месторождения золота разрабатывают в Якутии, Бурятии и на Алтае, олова — в Хабаровском крае. И это не считая перспективных проектов на Чукотке, в Оренбургской и Иркутской областях.
Работать часто приходится в удаленных районах с суровым климатом и нестабильной связью. Сбой ИТ-систем может обернуться остановкой производства и реальными финансовыми потерями.
Самые опасные угрозы для добывающей отрасли — фишинг, вредоносные вложения в письмах, дыры в софте и атаки на поставщиков (когда взламывают вашего подрядчика и через него пытаются добраться до вас). Так что киберустойчивость здесь — не прихоть, а вопрос выживания компании.
Раньше «Селигдар» уже пользовался нашими продуктами, поэтому для управления уязвимостями и защиты почты выбрал связку MaxPatrol VM и PT Sandbox, встроив их в существующую систему киберзащиты холдинга.
1️⃣ MaxPatrol VM теперь следит за безопасностью около 2000 активов — от офисных ПК до производственных контроллеров. Сканирование ускорилось, прозрачность инфраструктуры выросла, а специалисты по кибербезу быстрее расставляют приоритеты обновления систем и устранения угроз. Это особенно важно, когда даже короткая остановка производства может стоить как несколько новых Porsche.
2️⃣ PT Sandbox встал на защиту почты. Кроме того, песочница подключена к хранилищам и проверяет файлы перед тем, как они попадут в корпоративные сетевые папки, не давая вредоносам никаких шансов.
Уязвимости под контролем, фишинговые письма надежно изолированы в песочнице, а компания может сосредоточиться на развитии бизнеса, а не переживать о киберугрозах.
#POSI
🪙Итоги недели: рост индекса Мосбиржи на фоне снижения ставки.
Индекс Мосбиржи отскочил на 8,5% после почти пяти месяцев падения – поддержку оказало неожиданное смягчение ДКП. Так же остаются все инфляционные риски (бензин, тарифы ЖКХ), + эскалация конфликта, + новые санкции и пересмотр бюджета.
События недели:
1. Ozon единственный кто подешевел на неделе. На фоне отсутствия торгов акциями Wildberries весь удар от негатива принял на себя Ozon.
2. Дом.РФ и ВТБ закрыли дивидендные гэпы за 3–5 дней на отскоке рынка. 👍
3. ЕС утвердил 21-й пакет санкций – под ограничения попали 32 банка, Мосбиржа, АФК «Система», Селигдар, криптоплатформы, 41 танкер и 3 НПЗ.
4. Евротранс взлетел на 102% за день после запрета шортов, но в тот же день объявил техдефолт – готовится иск о банкротстве.
5. Госдума приняла закон о криптовалютах – вступает в силу с 1 сентября.
Расти становится всё труднее. Какой сценарий возможен после объявления ставки?
Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.
В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.
Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.
Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.
Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.
Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.
Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?
Из корпоративных новостей:
GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.
ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.
ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.
Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.
• Лидеры: РуссНефть #RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).
• Аутсайдеры: ЕвроТранс #EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).
24.07.2026 - пятница
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #POSI Отчет МСФО за 6 месяцев 2026 года
• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)
Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.
'Не является инвестиционной рекомендацией
Рынок рискует столкнуться с распродажей, если рост на ожиданиях не оправдается
Ключевым катализатором вчерашнего ралли послужил геополитический фактор. Сначала рынки воодушевили новости о контактах Зеленского с посланниками президента Трампа Уиткоффом и Кушнером по поводу возможного возобновления поиска вариантов завершения военного конфликта, а затем последовало заявление Лаврова о переговорах с Рубио, которые должны пройти сегодня.
Рынок, который уже привык жить в режиме вечного ожидания, вдохнул и рванул вверх. Плюс нефть подогревает настроения — Brent торгуется в районе 94–95 долларов, и нефтегазовые компании уверенно оказались в лидерах роста.
Но если смотреть правде в глаза, это пока лишь локальный отскок. Мы выросли с минимальных отметок года примерно на 13%, но говорить о развороте тренда рано. Фундаментально ничего не изменилось, и постепенно фокус смещается к пятнице, когда состоится заседание ЦБ. Технически ближайший рубеж для индекса — 2200 пунктов. Дойдем до него или нет — решит регулятор своей риторикой.
Индекс РТС, который рассчитывается в долларах и учитывает не только цены акций, но и курс рубля, тоже демонстрирует признаки жизни. После длительного снижения он достиг нижней границы нисходящего канала, где появились первые признаки спроса. От этой зоны начался технический отскок, а индикатор RSI вышел из зоны глубокой перепроданности, что говорит об ослаблении давления продавцов.
Но до полноценного разворота пока далеко. Чтобы рост продолжился, индексу РТС необходимо закрепиться выше уровня 992 пунктов. Это откроет путь к верхней границе канала. Если же закрепиться не удастся, сохраняется вероятность возврата к недавним минимумам.
Тем временем внутри страны разворачивается своя драма. Путин на совещании по экономике дал понять, что ждет от ЦБ снижения ставки. А в Госдуме уже звучат жесткие заявления в адрес Набиуллиной — вплоть до требований отставки. Все это мы когда-то могли наблюдать и ранее и Набиуллина не раз поступала по-своему. Как получится в этот раз - совсем скоро узнаем.
Вечером Росстат опубликовал свежие данные по инфляции, за неделю по 20 июля она составила 0,17%, как и неделей ранее, годовая — 5,84% против 5,62%. Промпроизводство в июне выросло на 0,6% после снижения в мае, а цены производителей неожиданно снизились на 0,1% после роста на 2,5%.
На внешнем фронте ситуация накаляется. США и Иран продолжают обмениваться ударами — американские военные атакуют объекты в Иране уже одиннадцатую ночь подряд. Под ударами портовые города Чабахар и Конарек, а также Тебриз. Йеменские хуситы объявили блокаду портов Саудовской Аравии и угрожают атаковать танкеры в Баб-эль-Мандебском проливе. Иран, в свою очередь, пригрозил симметричными ударами по американской инфраструктуре в случае атак на мосты или электростанции.
Евросоюз, тем временем, зашел в тупик с 21-м пакетом санкций. Власти ЕС исчерпали запас идей, а значительная часть предлагаемых мер ущемляет интересы самих европейских государств.
Лично я не жду от встречи Лаврова и Рубио ничего прорывного. Позиции сторон слишком разные, а предыдущий опыт — санкции Трампа на Роснефть и Лукойл с невозможность продать европейские активы без согласования с OFAC — говорит о том, что верить никому нельзя, как бы красиво не звучали их обещания.
Рынок просто соскучился по позитивным новостям и отыгрывает хайп на слове «переговоры», который обычно сходит на нет так же быстро, как и появляется.
Из корпоративных новостей:
Сбербанк #SBER увеличил долю в IVA Technologies с 18,75% до 23,35%.
• Лидеры: Артген #ABIO (+22,9%), Аптеки 36,6 #APTK (+11,4%), Полюс #PLZL (+9,27%), Селигдар #SELG (+7,56%).
• Аутсайдеры: Соллерс #SVAV (-11,4%), Самолет #SMLT (-6,92%), ЭсЭфАй #SFIN (-6,76%), Озон #OZON (-4,35%).
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?
Пока индекс МосБиржи пытается нащупать дно после 18 недель падения, балансируя в потоке геополитической неопределенности, я продолжаю публиковать подборки облигаций эмитентов, которым можно доверить часть своего депозита.
Главный фильтр — наличие крепкого поручителя или ликвидных активов на балансе. Эти факторы создают резерв, способный покрыть обязательства даже при ухудшении операционных показателей эмитента.
Селектел 001Р-08R $RU000A10FMY2 (А+) Доходность к погашению: 17,34% на 2 года 11 месяцев.
Selectel — крупный игрок на рынке ИТ-инфраструктуры, который сдает в аренду выделенные серверы, развивает облачные решения и предоставляет услуги дата-центров. Четыре площадки в Москве, Петербурге и области обеспечивают надежность и доступность сервисов.
Недавно Эксперт РА понизил рейтинг Selectel с AA– до A+. Причина — ожидаемый рост долговой нагрузки до конца года: агентство прогнозирует Чистый долг/EBITDA выше 2x и ICR ниже 3,5x. Впрочем, в агентстве подчеркнули, что это следствие активных инвестиций, а не проблем с бизнесом. Лично я считаю, что риски здесь минимальны — около 25% компании принадлежит Каталитик Пипл (совместный проект Т-Технологий и Интерроса), что добавляет устойчивости.
С операционной точки зрения компания выглядит сильно: выручка и EBITDA растут опережающими темпами, маржа высокая. Но чистая прибыль снижается из-за увеличения процентных расходов, что напоминает о влиянии дорогих заимствований на итоговый результат.
Актуальные облигационные подборки для надежных вложений:
• Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года
Полипласт П02-БО-16 $RU000A10F7V9 (А) Доходность к погашению: 19,56% на 2 года 9 месяцев.
Полипласт — крупнейший производитель промышленных химикатов в России. Его продукция востребована в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже в бытовой химии. Холдинг объединяет 8 заводов, 4 научно-технических центра, более 10 модификационных центров и свыше 30 точек продаж в крупнейших регионах страны.
Бизнес растет быстро, но это требует денег — и компания активно наращивает долг. Строятся новые производства, и за два года чистый долг вырос кратно. Это главная точка напряжения для инвестора. В компании заявляют, что инвестиционная программа завершится уже в этом году, а оставшиеся расходы покрыты долгосрочными целевыми средствами. После этого нагрузка должна пойти вниз.
Главная точка ожидания — отчет за 9 месяцев 2026 года. Именно он покажет, удалось ли компании выйти в положительный свободный денежный поток после завершения активной стройки.
Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность к погашению: 18,22% на 1 год 10 месяцев.
Селигдар — один из ведущих российских производителей золота и крупнейший производитель олова в стране, а также серебра, меди и вольфрама. Компания входит в топ-10 золотодобывающих компаний России.
Рейтинговое настроение по эмитенту ухудшается: «Эксперт РА» подтвердил рейтинг ruA+, но пересмотрел прогноз на «негативный». У НКР и НРА пока стабильные оценки (А+ и АА- соответственно), но я не исключаю, что и они последуют примеру коллег, унифицируя рейтинги в сторону понижения.
Слабое место компании — «золотые облигации», выпущенные в апреле 2023 года. Привязка номинала к цене золота в условиях растущего рынка создала дополнительное долговое бремя, к которому прибавляется еще и купон в 5%. На мой взгляд, это была стратегическая ошибка.
Перспективы же связаны с проектами «Кючус» и «Хвойное». По второму уже запущена фабрика, сейчас идет наладка оборудования. В 2026 году планируется выход на проектную мощность — 3 млн тонн руды и 2,5 тонны золота в год. Инвестиции в проект составили около 32 млрд рублей, и теперь компания ищет проектное финансирование для завершающего этапа.
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Селигдар - когда золото перестаёт быть тихой гаванью
Наделавший шума своими дивидендами Полюс, никому не нужный ЮГК и уверенная коррекция золота на спотовом рынке заставили меня вновь взглянуть на Селигдар. Традиционно тихой гаванью считались золотодобытчики и сам драгоценный металл, однако времена меняются. Рассмотрим сегодня, как защитить себя от акций Селигдара.
⛏ Итак, выручка от реализации золота в первом квартале 2026 года выросла на 13% до 32,2 млрд рублей. Такую слабую динамику мы отчасти видим из-за эффекта высокой базы 2025 года. Выпуск золота - плюс 11% до 3,1 тонны, олова в концентрате - на 17%, до 2 тыс. тонн, вольфрама в концентрате - 65 тонн (+2%). На этом по операционным результатам за полугодие всё!
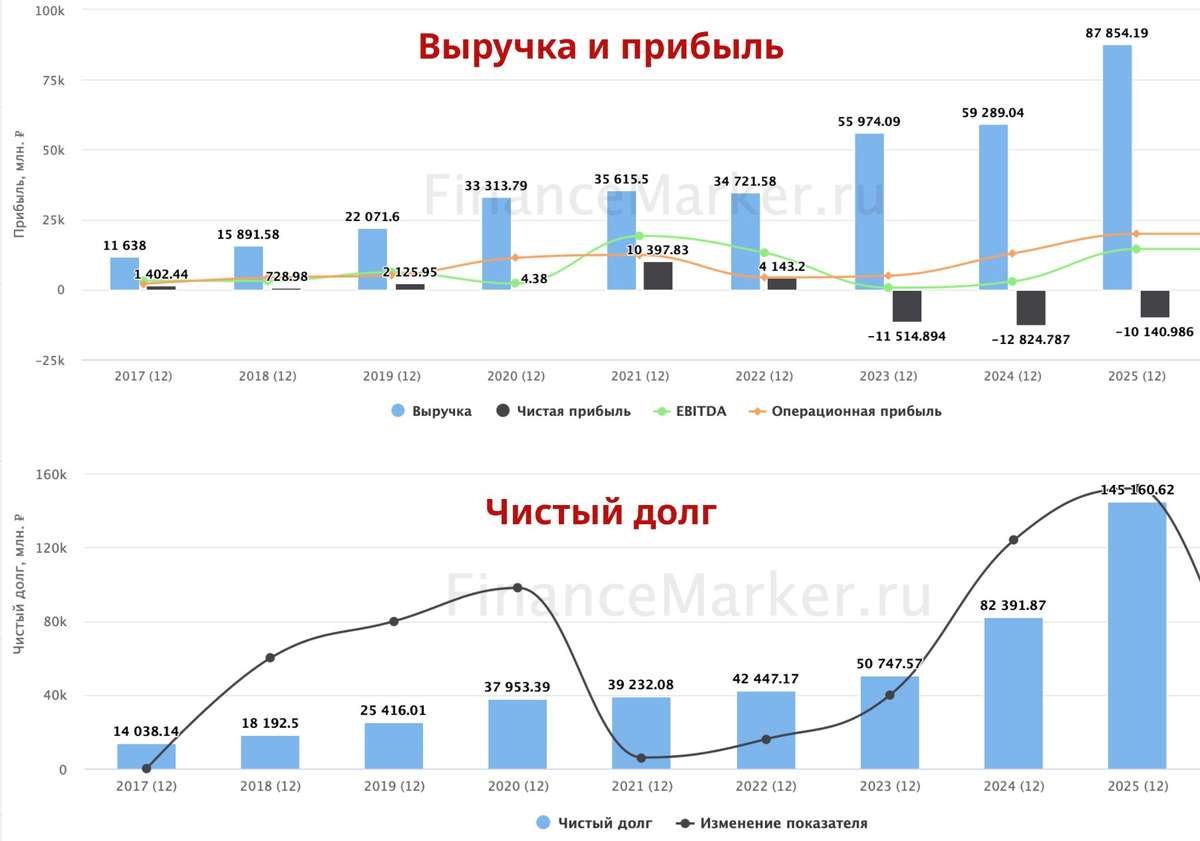
Можно, конечно, вспомнить планы по выходу ЗИФа «Хвойный» на плановую мощность в 2-2,5 тонны в год, но это меркнет на фоне финансовых проблем у компании. Главная проблема Селигдара - его знаменитый «золотой долг». Сама суть этого финансового приема убивает весь инвестиционный интерес к компании. Именно поэтому предлагаю сделать шаг назад, изучить финансовую устойчивость компании сквозь призму отчета за 2025 год и тех самых золотых облигаций.
🥇 Их у компании три (GOLD01, GOLD02 и GOLD03). Суммарно привлекли около 19 млрд рублей (в эквиваленте почти 3,6 тонны золота). Когда конъюнктура на рынке металлов сильная, долг растет сумасшедшими темпами. Да, выручка растет тоже, но с учетом всех расходов имеем по факту отрицательный FCF (свободный денежный поток) в 44 млрд рублей за 2025 год и чистый убыток в 10 ярдов. Там еще один выпуск «серебряных облигаций» надо учитывать и целую россыпь рублевых.
Когда же золото падает и деньги уходят из сектора, акции лишаются поддержки, несмотря на то что долг переоценивается в обратную сторону. Поэтому и получаем невразумительную динамику акций компании на золотом ралли в 2024-2025 годах и усиление падения на фоне коррекции в золоте сейчас.
Дивидендов тут еще долго не стоит ждать, учитывая большую инвестиционную программу, высокий чистый долг в 140 млрд рублей и его соотношение к EBITDA в 3,2х. У компании на них просто нет денег. Держателям облигаций нужно регулярно отслеживать финансовые метрики, ведь кредитный рейтинг ruA+ всегда можно и пересмотреть. Особенно следите за финансовыми расходами и курсовыми переоценками. За 2025 год они составили более 70% от всей валовой прибыли.
Со стороны кажется, что весь сектор сейчас остается токсичным. ЮГК вообще стал изгоем, от которого государство еле-еле избавилось с 3-й попытки. Полюс, скорее всего, лишит нас дивидендов до 2030 года, и такое решение на фоне тонкого рынка считаю «корпоративным преступлением». Ну а что до Селигдара, то брать убыточную компанию я бы не хотел. Несмотря на весь потенциальный позитив от роста производства, к их финансовой устойчивости у меня есть вопросы.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если разделяете мой скептический подход в отношении золотодобытчиков РФ
$SELG $PLZL $UGLD
Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки
Вчерашний день окончательно развеял надежды на восстановление рынка. Нефть, которая еще накануне удерживала индекс на плаву, развернулась вниз — и нефтегазовый сектор снова потянул за собой. Индекс МосБиржи вновь опустился ниже 2200.
К нефтяникам присоединились металлурги и частично банки, тогда как дивидендные истории держатся относительно неплохо. В целом же рынок испытывает острую нехватку драйверов — единственная надежда на новости о контактах Трампа и Путина, но в успех переговоров верится с трудом.
Итоги саммита НАТО ожидаемо разочаровали: союзники обязались выделить Украине €70 млрд в этом году и столько же в следующем. А на встрече Трампа с Зеленским американский президент допустил возможность "закрытия неба" над Украиной, выразив надежду, что мирное соглашение сделает это ненужным. Параллельно Франция анонсировала 21-й пакет санкций, который ударит по финансовому сектору России и сократит доходы от энергетики.
На этом фоне заявления Лаврова звучат крайне тревожно: Россия больше не верит Западу в его готовности к мирным переговорам, а ультиматумы только укрепляют эту позицию. Возникает ощущение, что если бы не предстоящие выборы в Госдуму, градус эскалации мог бы быть гораздо выше.
Тем временем удары по российской нефтегазовой инфраструктуре продолжаются — вчера атакам подверглись НПЗ в Твери и Ставрополье. Спрос на топливо вырос почти на треть, и власти вводят меры для борьбы с дефицитом: помимо импорта, во многих регионах начинают действовать ограничения по заправке по четным и нечетным дням.
Рост цен на бензин уже ускоренными темпами разгоняет инфляцию, и это серьезно ограничивает возможности ЦБ. Вероятнее всего, на июльском заседании регулятор возьмет паузу, но повышение ставки выглядит контрпродуктивным — оно не устранит дефицит предложения топлива.
Ухудшается и ситуация на рынке корпоративного долга. За последние 12 месяцев число дефолтов достигло максимума — только в июне сразу 4 новых эмитента, при этом в 2024–2025 годах их было в среднем по 2 в месяц. Причины очевидны: дорогие заимствования и проблемы с рефинансированием. В ЦБ, впрочем, проблем с охлаждением экономики пока не видят.
Экономические перспективы рынок тоже не радуют. Инфляция ускоряется, пространства для снижения ставки становится меньше, а дефицит федерального бюджета за первое полугодие достиг 5,7 трлн рублей — 2,5% ВВП. Расходы выросли на 16% в годовом выражении, и это добавляет тревоги.
Из корпоративных новостей:
Сбербанк РСБУ за I полугодие: Чистая прибыль ₽995,3 млрд (+20,4% г/г), Чистая прибыль за июнь ₽168,1 млрд (+17% г/г)
Селигдар выручка от реализации золота выросла в 1 полугодии 2026 года на 13% г/г и составила 32,2 млрд рублей.
ВТБ подтвердил, что цена допэмиссии акций останется на уровне 87 руб., а состав якорных инвесторов не изменится.
МГКЛ вырос после сообщения о планах создать банк с фокусом на операциях с драгоценными металлами.
• Лидеры: ЮГК #UGLD (+4,11%), Транснефть-ап #TRNFP (+3,67), Икс 5 #X5 (+1,71%).
• Аутсайдеры: ДВМП #FESH (-4,99%), Татнефть #TATN (-4,55%), Роснефть #ROSN (-3,96%).
10.07.2026 - пятница
• #NMTP последний день с дивидендом 1.1448 руб
• #DZRDP последний день с дивидендом 61.64 руб
• #BANE последний день с дивидендом 69.29 руб
• #SVCB последний день с дивидендом 0.35 руб
• #LSRG последний день с дивидендом 78 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону
Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.
Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.
Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.
Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.
Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.
ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.
Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.
В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.
На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.
Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.
• Лидеры: РуссНефть #RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).
• Аутсайдеры: Полюс #PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).
09.07.2026 - четверг
• #STSB последний день с дивидендом 0.8279243 руб
• #PLZL СД рассмотрит вопрос о дивидендах
• #BTBR последний день с дивидендом 5.19 руб
• #MBNK последний день с дивидендом 96.12 руб
• #OMZZP последний день с дивидендом 0.012 руб
• #SELG День инвестора на Мосбирже
• #SBER Сбербанк РПБУ за 1п 2026 года
• #MGKL День Инвестора
Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Подборка интересных облигаций №16
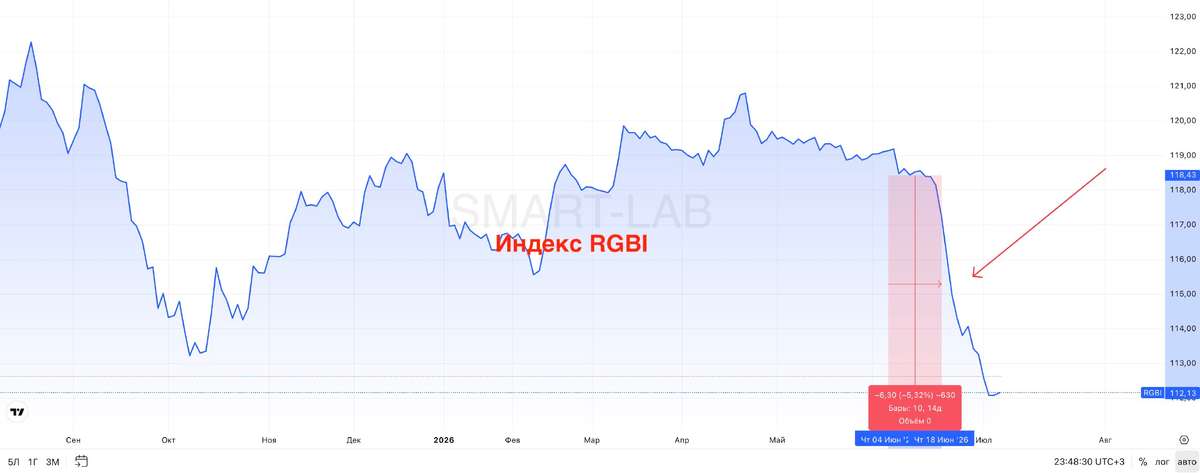
Облигации – это инструмент для достаточно консервативных инвесторов, которые предпочитают синицу в руках журавлю в небе. К сожалению, и они подвержены некоторой рыночной волатильности. Последние недели это подтвердили - Индекс RGBI пролили сразу на 5% за две недели. Конечно, здесь мы не увидели того размаха, который был на рынке акций, но в умах многих инвесторов на этом фоне возникает вопрос, требуется ли корректировка облигационного портфеля в текущих условиях?
Рынок облигаций в значительной степени живет ожиданиями дальнейшей траектории ключевой ставки. Бюджетный импульс, ускорение кредитования и ситуация на внутреннем топливном рынке заставляют участников рынка пересмотреть свои взгляды на то, какой будет ключевая ставка на конец текущего года, а также в следующие несколько лет. Возможно, текущая тревожность несколько завышена. Но то, что степень неопределенности сегодня на максимуме за последний год – это, пожалуй, бесспорно.
В таких условиях длинные ОФЗ превращаются в некоторый аналог акций: высокая доходность (выше 16% при ключевой ставке 14,25%) привлекательна, однако существенное укрепление котировок возможно только при поступательном снижении проинфляционных рисков.
Наиболее безопасными выглядят относительно короткие выпуски от крепких эмитентов. ДКП остается жесткой и кредитные риски в ВДО продолжают нарастать. При этом и в рейтинговой группе A-/A/A+ не все безоблачно. Ориентироваться только на рейтинг сегодня не стоит, нужно выбирать отдельные имена. Вот некоторые выпуски, на которые стоит обратить внимание:
◼ НовТехн Б3 $RU000A1082W2 (доходность 19,1%, погашение март 27 г.)
◼ О'КЕЙ Б1Р6 $RU000A1084E6 (доходность 17,71%, оферта PUT март 27 г.)
◼ Селигдар 3Р $RU000A10B933 (доходность 17,22%, погашение сентябрь 27 г.)
Возможно, вновь интересными становятся флоатеры. Текущая доходность у них выше, чем у «фиксов» с аналогичным кредитным качеством, а волатильность меньше. Стремительное снижение ключевой ставки сейчас точно не является базовым сценарием. Также этот инструмент может быть страховкой на случай, если ситуация продолжит ухудшаться, и траектория ключевой ставки развернется.
◼ МЕТАЛИН P13 $RU000A10B4D8 (премия к КС 1,9%, погашение март 27 г.)
◼ iПозитив Р1 $RU000A109098 (премия к КС 1,7%, погашение июль 27 г.)
❗️Не является инвестиционной рекомендацией
♥️ Начинаем неделю с полезной подборочки. Ставьте лайк, если формат вам нравится.
Новый выпуск ЭкоНивы: Бурёнка с подвохом или источник спекулятивной прибыли?
Группа компаний «ЭкоНива» — крупный вертикально интегрированный аграрный холдинг, специализирующийся на производстве сырого молока, продуктов его переработки, а также на продаже зерна и семян.
Компания начала работу в 1994 г. Сейчас в составе холдинга 42 фермы и 5 заводов по переработке молока. Группа включает 54 дочерние компании.
Параметры выпуска ЭкоНива-001P-03:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2,3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 24 июня 2026
• Дата размещения: 26 июня 2026
Компания подтверждает свою финансовую устойчивость: рейтинг А+ от АКРА (январь 2026 года) и рейтинг A от "Эксперт РА" (февраль 2026 года) со стабильными прогнозами.
Финансовые результаты МСФО за 2025 год:
• Выручка: 103,4 млрд руб. (+13,5% г/г) Основной драйвер — увеличение производства сырого молока (в физическом весе на 7%, в стандартном — на 11%).
• Чистая прибыль: 5,9 млрд руб. (-34,0% г/г) Причина — рост финансовых расходов. На это повлияли изменения в правилах субсидирования инвестиционных кредитов (на строительство молочных комплексов) и увеличение затрат на персонал.
• EBITDA: 30,9 млрд руб. (+27% г/г)
• Совокупный доход: 117 млрд руб. (+19% г/г)
• Долгосрочные обязательства: 23,4 млрд руб. (+18,3% г/г)
• Краткосрочные обязательства: 135,2 млрд руб. (+5,6% г/г)
• Чистый Долг/EBITDA: 2,9х (ранее 3,7х)
• ICR: 1,3х
В отчетности за прошлый год произошел технический дефолт по ковенантам: компания вышла за рамки оговорённых условий по кредитам, что формально потребовало бы переклассифицировать долг в краткосрочный.
Однако банки пошли навстречу и не стали требовать возврата средств досрочно, поэтому рейтинговое агентство оставило этот долг в статусе долгосрочного, сгладив технический эффект.
В обращении находятся 2 выпуска биржевых облигаций на 15 млрд рублей:
• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 16,64%. Купон: 16,75%. Текущая доходность: 16,21% на 2 года 8 месяцев
• ЭкоНива 001P-02 $RU000A10EKY9 Купон: КС+3,50% на 1 год 8 месяцев. Доходность к погашению: 16,78%. Для квалов
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,98%) А+ на 2 года 11 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,10%) А+ на 2 года 8 месяцев
• ВИС Финанс БО-П11 $RU000A10EES4 (17,19%) А+ на 2 года 7 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,21%) А+ на 2 года 7 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,86%) А+ на 2 года 4 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (17,98%) А+ на 1 год 11 месяцев
• А101 БО-001P-02 $RU000A10DZU7 (15,96%) А+ на 1 год 5 месяцев
• Хэндерсон 001P-01 $RU000A10BQC8 (16,09%) А+ на 11 месяцев
По итогу: Премия к рынку есть, но она не гарантирует легких денег: итоговая ставка может оказаться ниже, если повторится ажиотаж дебютного выпуска (тогда спрос превысил предложение в 5 раз). Именно от этого решения и зависит, останется ли спекулятивное окно открытым.
Что касается эмитента: операционные показатели демонстрируют положительную динамику, долговая нагрузка снижается, рыночные позиции в сегменте сырого молока можно охарактеризовать как устойчивые.
Сдерживающие факторы — сохранение высокой процентной нагрузки, технический инцидент с ковенантами в 2025 году, а также отраслевая специфика: сельское хозяйство относится к капиталоемким и цикличным секторам с выраженной зависимостью от объема господдержки и стоимости заемного финансирования.
С учетом указанных обстоятельств участие в размещении представляется обоснованным при условии, что финальная ставка окажется в диапазоне, близком к 16%. Снижение ниже этого уровня нивелирует привлекательность бумаги с точки зрения компенсации за принимаемые риски. Всех благодарю за прочтение и поддержку постов.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией