Поиск

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

🎤 На форуме Сбер Инвестиций "Настоящее будущее" выступил директор по экономике и финансам ПРОМОМЕД Тимофей Соловьёв. Он рассказал о последних финансовых результатах, ключевых драйверах роста и ответил на вопросы инвесторов.

📊 Растем более чем в 5 раз быстрее рынка. За первое полугодие выручка и EBITDA выросли на 76%, чистая прибыль на 83%. Прогноз на 2026 год подтвержден: рост выручки на 60% при рентабельности по EBITDA 45%.

🤝 Менеджмент мотивирован акциями. С 2025 года действует программа долгосрочной мотивации, основанная на достижении целевых показателей и не предусматривающая выпуск дополнительных акций. Параметры обратного выкупа акций в течение периода действия Программы обеспечивают соблюдение интересов действующих акционеров. При этом менеджмент и Совет директоров имеют возможность приобретать акции на собственные средства.

💰 Новые облигационные выпуски пока не требуются: текущих банковских лимитов достаточно, их график погашения комфортный. Долг растёт в разы медленнее, чем бизнес, поэтому долговая нагрузка остаётся под контролем. К рынку облигаций Компания может вернуться при необходимости не ранее середины 2027 года.

💸Рентабельность 34% по EBITDA за полугодие: сезонный эффект, идем по траектории прогноза. В 2023-2025 годах на второе полугодие приходилось 62-67% выручки при равномерных расходах. Годом ранее рентабельность за первое полугодие была те же 34%, а по итогам года выросла до 41%.

🌍 Экспорт пошел в СНГ. Начались первые отгрузки в Узбекистан и Кыргызстан, до конца года ожидается Казахстан. Осенью и зимой Завод «Биохимик» посетят 10 GMP-инспекций. Стратегический ориентир: не менее 15% выручки инновационных продуктов из пайплайна ключевых запусков должно приходиться на экспорт.

💊 Ближайшие запуски. Один из орфанных препаратов уже зарегистрирован. Компания надеется вывести его в коммерческую реализацию в IV квартале 2026 года. В том же квартале стартует исследование оригинального тройного агониста, на рынке компания ожидает его в 2029-2030 годах.

#ПРОМОМЕД #фармацевтика #форум

$PRMD

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

Что будет со ставкой, рублём и инвестициями в 2027 году?

Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

ПРОМОМЕД в эфире Сбер Инвестиции: главное


Директор по экономике и финансам ПРОМОМЕД ответил на вопросы аналитиков SberCIB и инвесторов на вебинаре Сбер Инвестиции.

Мы собрали для вас главное:

📈 Пайплайн запусков – главное для фармацевтической компании. Именно он показывает инвестору, какие продукты выйдут на рынок и принесут выручку в понятной, обозримой перспективе. При выходе на IPO ПРОМОМЕД показал рынку пайплайн из порядка 30 ключевых препаратов. А в целом в разработке сейчас более 150 препаратов.

💊 Тирзепатид – молекула, определяющая тренды мировой фармы последних лет. Спрос на неё растёт во всём мире, и мы видим тот же тренд в России. Наши даже самые оптимистичные прогнозы оказываются консервативными.

🧬 В 2027 году ПРОМОМЕД готовит к выходу оригинальные онкологические препараты, включая конъюгат. Препаратов такого класса в РФ пока очень мало, а значит, это новый для российской онкологии продукт с понятной востребованностью и потенциалом сильного драйвера роста выручки. При этом ПРОМОМЕД не целится в один продукт, ориентир по структуре портфеля к 2032 году: 40% онкология, 30% эндокринология, 30% остальные направления.

🛡 Одно из преимуществ фармы в нынешних условиях: отрасль не под санкциями. Поставки в ПРОМОМЕД идут стабильно, а собственное производство субстанций снижает зависимость от внешних факторов.

Полностью выпуск смотрите по ссылке - https://vkvideo.ru/live-212347392_456239652

#ПРОМОМЕД #акции #рынок

$PRMD

🏦 Сбер: резервы поджимают, но паники нет


Так, смотрю на отчет Сбера по РСБУ за август и вижу, что за восемь месяцев прибыль выросла на 19% год к году. Но темпы постепенно затухают — в августе прибавка составила только 14.2%. Мое мнение — динамика все еще крепкая, но замедление налицо, и это стоит держать в уме.

Кредитование оживает: розничный портфель плюс 8% с начала года и 1.3% за месяц, корпоративный плюс 5.3% и 1.4% соответственно. В августе активизировались потребкредиты и выпуск карт. Качество портфеля за месяц не изменилось, просрочка держится на 2.9%, хотя на длинном отрезке идет постепенное ухудшение. Такое дело, что благодаря ужесточенным нормативам ЦБ крупные банки частично изолированы от волны неплатежей.

Про разговоры о жестком дефиците ликвидности я смотрю спокойно, потому что в реальных цифрах ничего ужасного нет. Да, рост депозитов физлиц замедлился, в августе даже минус 0.3%, но это некритичное колебание. А юрлица наоборот наращивают вклады — плюс 5.7% за месяц и 14.7% с начала года. Я лично стараюсь не поддаваться эмоциям, которых сейчас хватает и внутри страны, и за ее пределами.

Процентные доходы продолжают ралли — за восемь месяцев плюс 24.8%, в августе плюс 27%, потому что стоимость привлечения дешевеет быстрее доходности кредитов. А вот комиссионные доходы стагнируют: плюс 0.1% за восемь месяцев и минус 4.2% в августе. В сентябре заработал цифровой рубль, и в перспективе он может стать новой угрозой для комиссий, если получит широкое распространение. Я смотрю на это как на момент, за которым стоит следить.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

🏗 Самолет заходит на посадку — банкротство или реструктуризация?


Смотрю я на ситуацию вокруг Самолета и понимаю, что тучи над компанией сгущаются всё сильнее. На прошлой неделе появились слухи, что Сбер может получить управление в части бизнеса девелопера. Если это действительно произойдёт, то вариантов развития событий несколько, и не все они радужные. Мне такая неопределённость кажется опасной, потому что рынок в таких случаях начинает закладывать худшие сценарии.

Первый вариант — самый негативный. Сбер получает управление в дочерних структурах, которые занимаются непосредственно строительством объектов. Тогда все деньги с этих объектов забирает банк, а материнская компания остаётся с огромным долгом и без кэша. Тут и до банкротства недалеко. Невольно вспоминается история 2014 года с застройщиком СУ-155 — одним из крупнейших в России на тот момент. Из-за долгов дочерние компании забрали банки, а головную структуру обанкротили, и кредиторы получили копейки. Повторение такого сценария для Самолета выглядит пугающе реальным.

Второй вариант чуть получше — реструктуризация долгов. Компанию могут докапитализировать, возможно проведут допэмиссию, продадут часть активов, продлят сроки выплат и как минимум по облигациям продолжат платить. Мне такой сценарий кажется наиболее вероятным и позитивным, тем более что облигационный долг составляет менее четверти, а основной объём — это проектное финансирование. Вполне возможны и промежуточные варианты, о которых мы пока ничего не знаем, так что гадать тут можно долго.

К слову, есть и позитивный момент. Примерно полтора месяца назад фонд наследников Михаила Кенина почти полностью вышел из состава акционеров Самолета. Долю в 18% купила казахстанская управляющая инвестиционная компания Fonte Capital Ltd примерно за 4,2 млрд рублей. Мне это говорит о том, что кто-то решил зафиксировать позицию до того, как ситуация окончательно прояснится. Волатильность по бумаге сейчас зашкаливает, так что осторожность тут важна как никогда. Я продолжаю наблюдать за развитием событий и не спешу с выводами.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

МТС ОБВАЛИЛАСЬ НА 12% ЗА ТРИ ДНЯ: ЧТО СЛУЧИЛОСЬ?

Неделя выдалась насыщенной. Сюрпризы от компаний, заявления чиновников, новости от ЦБ — скучать не пришлось.
Но главные новости принесла МТС. Компания, которую инвесторы годами любили за стабильные дивиденды, вдруг решила изменить правила игры. Рынок ответил обвалом.
Разбираем все по порядку.

Макроэкономика:
1. Инфляция: стабильно, что уже хорошо
По данным Росстата, с 8 по 14 сентября цены выросли на 0,02% (было +0,05% неделей ранее).
С начала года: +4,74%
Годовая инфляция: 6,24% (было 6,29%)
Комментарий: инфляция не растёт — уже хорошо. Но до цели 4% всё ещё далеко.

2. Зарплаты: рост быстрее инфляции
Реальные зарплаты в июне 2026 выросли на 3,4% г/г. За I полугодие — на 6,5%.
Средняя зарплата в июне: 114,7 тыс. руб. (+9,6% г/г).
Комментарий: зарплаты растут быстрее инфляции — это фактор, который ЦБ постоянно указывает как негативный. Он мешает снижению ставки.

3. Орешкин: зарплаты будут расти дальше
Замглавы администрации президента Максим Орешкин подтвердил:
«Опережающий рост зарплат в последние годы есть, и это то, что будет сохраняться».
Комментарий: сигнал ЦБ — «крутись, как хочешь, но зарплаты будут расти». Это ещё один аргумент против быстрого снижения ставки.

4. Платежный баланс: профицит вырос в 1,6 раза.
Положительное сальдо текущих операций за январь — июль 2026: $33,9 млрд (было $21,5 млрд год назад).
Комментарий: хорошие цифры. Высокие цены на нефть делают своё дело. Рублю серьёзное обесценение не грозит.

5. ЦБ ужесточает правила по секьюритизации для банков
С 15 октября ЦБ вводит надбавку 250% к коэффициентам риска по вложениям банков в облигации, обеспеченные потребкредитами.
Комментарий: наиболее негативно для банков с низким запасом капитала — в первую очередь для ВТБ. Сбер и Т-Банк тоже активно секьюритизировали портфели, но у них запас прочности выше.

Новости компаний:
6. ВТБ под новыми санкциями США.
Минфин США включил ВТБ в санкционный список OFAC в рамках программы по Ирану — за содействие обходу ограничений.
Комментарий: нейтрально для акций. ВТБ уже под широчайшими санкциями, включая SDN-лист. Ещё одна строчка ничего не меняет.

7. СБЕР МОЖЕТ ЗАБРАТЬ ЧАСТЬ БИЗНЕСА «САМОЛЁТА»
По данным «Коммерсанта», Сбер может передать управление частью бизнеса «Самолёта» одной из своих структур в рамках реструктуризации долга застройщика.
Цифры: Сбер — крупнейший кредитор «Самолёта», ему причитается 274,2 млрд руб. (30,6% общей задолженности).
Комментарий: новость нейтральна для акций — рынок уже закладывает худшее. А для облигаций «Самолёта» даже есть небольшой позитив: реструктуризация лучше дефолта.

8. МТС: Новая дивидендная политика обвалила акции на 12%
Главная новость недели. И она негативная.
Что изменилось:
Новая дивполитика принята на 2027–2028 годы Компания направит на возврат капитала до 20% от операционной прибыли (OIBIDTA) Но не менее 70 млрд руб. в год Три выплаты в год, начиная с января 2027 70% — дивиденды, 30% — обратный выкуп акций Реакция рынка: акции МТС упали на 12% за три дня (16–18 сентября).
Почему это плохо?
Старая политика: фиксированные дивиденды не менее 35 руб. на акцию в год.
Новая политика:
Уход от фиксированной цифры Привязка к операционной прибыли (может быть меньше) Часть выплат заменена обратным выкупом Комментарий:
Большинство аналитиков сходятся: совокупный размер выплат (дивиденды + выкуп) не изменится и составит ~35 руб. на акцию (около 24,5 руб. дивидендами и 10,5 руб. выкупом).
НО ЕСТЬ ДВА ПОДВОХА:
По выкупу акций будет отдельное решение совета директоров — не факт, что он состоится Процедурой выкупа воспользуется не каждый акционер, если цена для него невыгодна Итог: компания уходит от гарантированной цифры и завуалированно уменьшает реальные выплаты, заменив часть дивидендов выкупом.
Вердикт: МТС была любимцем инвесторов за стабильные дивиденды. Теперь эта стабильность под вопросом. Рынок это прекрасно понял.

9. Нефть: нефть URALS взлетела ДО $113
Повреждённый нефтепровод «Восток–Запад» в Саудовской Аравии не сможет работать полноценно 3–5 недель.
Последствия:
Saudi Aramco отменила или перенесла поставки европейским НПЗ Некоторые сентябрьские партии перенесены на ноябрь Нефтепровод — ключевой альтернативный маршрут в обход Ормузского пролива Комментарий:
Новость позитивна для нефтяных котировок. Особенно для российской нефти URALS — она подскочила сильнее, чем Brent и Light Sweet.
🔥 URALS сейчас торгуется по $113 за баррель.
Это хорошо для российского бюджета и нефтяных компаний.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
📉 Инфляция 6,24%, стабильно, но далеко от цели
💰 ЗарплатыРастут быстрее инфляции, будут расти дальше
💵 Платёжный баланс Профицит вырос в 1,6 раза — рубль в безопасности
🏦 ЦБ Надбавка 250% по секьюритизации потребкредитов
🏦 ВТБ Новые санкции США (нейтрально)
🏗️ Сбер и «Самолёт»Реструктуризация долга, нейтрально для акций
🔴 МТСНовая дивполитика, акции минус 12%
🛢️ НефтьURALS $113, позитив для бюджета и нефтяников
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

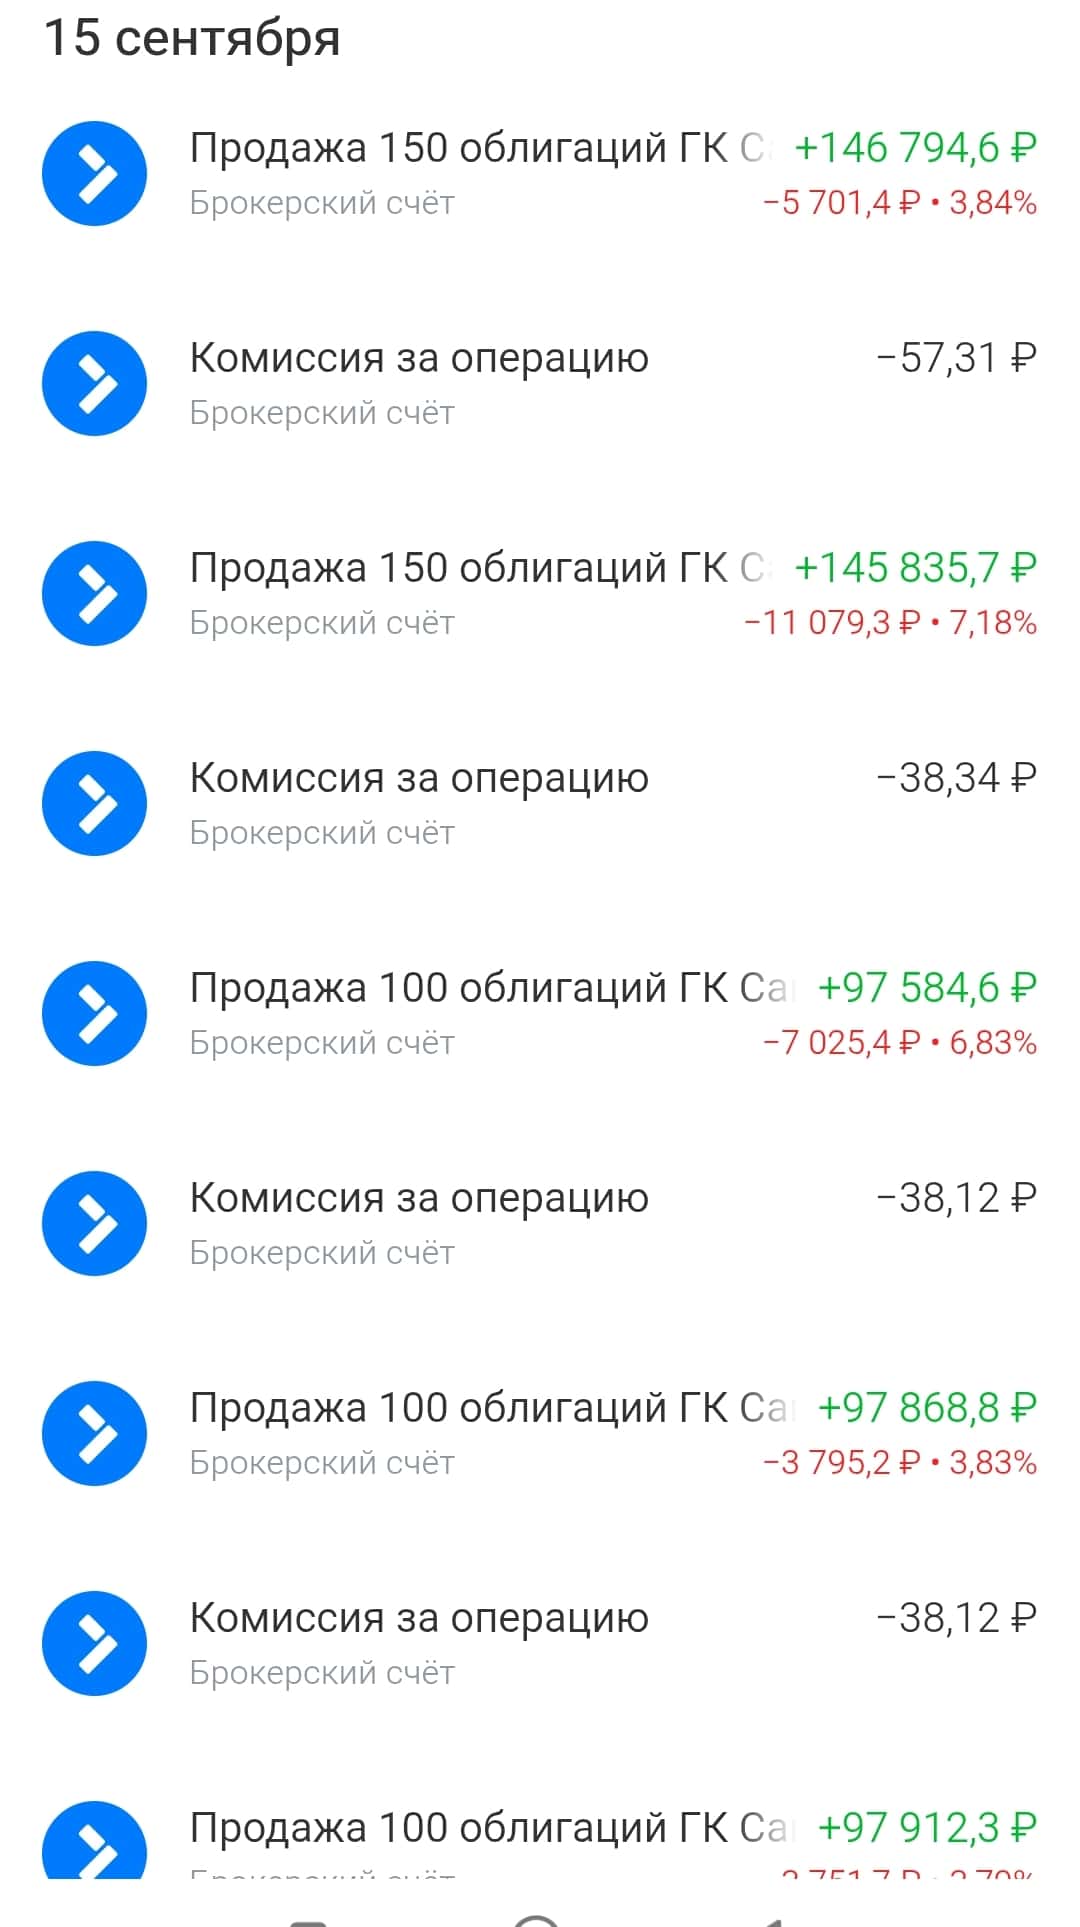
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

paywall
Пост станет доступен после оплаты

Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)


Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨

А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊

Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌

Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑

Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️

Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷‍♂️

В любом случае кто конечный бенефициар — узнать невозможно. 🕵️

По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉

А хорошее что-нибудь есть? 😅

Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝

У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸

Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦

Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅

Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.

$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3

#самолет #инвестициии

Самолёт — паровозик, который «смог» или нет? ✈️🚂
(Вернее, сможет, но это не точно 🤔)

ЦБ оставил ставку на 14% — и рынок обиделся

Неделя снова прошла под флагом макроэкономики. Главный ньюсмейкер — Банк России, который в пятницу провёл заседание по ключевой ставке. Спойлер: без сюрпризов. Но рынок всё равно умудрился упасть.
Разбираем главное.


Заседание ЦБ: ставка без изменений


Ключевая ставка сохранена на уровне 14%.
Что ещё сказал регулятор:
Параметр Значение
Оценка устойчивой инфляции (год вперёд) повышена с 4–5% до 5–6%
Прогноз инфляции на 2026 год 6–7% (сохранён)
Цель на 2027+ 4% (без изменений)
Проинфляционные риски, которые выделил ЦБ:
• Высокие инфляционные ожидания (как населения, так и бизнеса)
• Разрыв между зарплатами и производительностью труда
• Повышенный потребительский спрос
• Рост кредитной активности (особенно компаний)
• Дефицит бюджета
• 🔥 Рост цен на топливо — именно из-за него оценка устойчивой инфляции поднята до 5–6%

Что сказала Набиуллина:
Понижение ставки на заседании даже не обсуждалось. Вокруг сохранения ставки сложился широкий консенсус.
ЦБ будет следить за:
1. Динамикой корпоративного кредита
2. Бюджетными параметрами
3. Ценами на моторное топливо
4. Состоянием рынка труда
Реакция рынка в пятницу:
• Индекс российских акций: –1,2%
• Индекс гособлигаций (ОФЗ): –0,98%
Комментарий: ничего нового ЦБ не сказал — всё это было в августовском проекте «Основных направлений ДКП». Там же ЦБ обозначил целевое значение средней ставки на текущий год: 14,5–14,6%. При условии того, что сейчас ставка уже ниже средней – 14%, а начинался год со ставки 16%, элементарный математический подсчет говорит о том, что на конец года ставка ну никак не может быть ниже текущих 14%. Но рынок, видимо, полон оптимистов, которые думали, что цикл снижения ставок будет длиться вечно. Не будет.


Макроэкономика: Дефицит бюджета - рекорд
Дефицит федерального бюджета за январь — август 2026: 5,8 трлн руб. (2,5% ВВП).
Для сравнения: в законе о бюджете на 2026 год заложен дефицит 3,786 трлн руб. (1,6% ВВП).
Факт уже превысил прогноз в 1,5 раза!
Комментарий: дефицит бюджета — максимальный за 10 лет. Но Минфин невозмутим: Силуанов заявил, что прогноз по дефициту может быть увеличен. Возвращаясь к решению ЦБ: при таком дефиците ждать быстрого снижения ставки наивно.


Инфляция: небольшой рост
По данным Росстата, с 1 по 7 сентября цены выросли на 0,05% (после дефляции –0,01% неделей ранее).
С начала года: +4,72%
Годовая инфляция (данные минэкономики): 6,29% (было 6,32%)
Комментарий: инфляция стабилизировалась вблизи 6,3%. Это в рамках прогноза ЦБ (6–7%), но всё ещё далеко от цели 4%.


Новости компаний

1. СБЕР: прибыль +19% за 8 месяцев
Результаты по РПБУ за август и 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль (8 мес.) 1 332,7 млрд руб. +19,0% г/г
ROE 22,9% —
Чистый процентный доход 2 441,3 млрд руб. +24,8% г/г
Комиссионный доход 475,9 млрд руб. +0,1% г/г
Операционные расходы 806,7 млрд руб. +14,9% г/г
Август отдельно:
• Чистая прибыль: 169,1 млрд руб. (+14,2%)
• ROE: 23,1%
• Чистый процентный доход: +27,0%
• Комиссионный доход: –4,2% (тревожный сигнал!)
Комментарий: снова сильные результаты. Рост прибыли немного замедлился, но остаётся значительным. Главный драйвер — чистый процентный доход (+27%). Слабое место — комиссионные доходы, которые падают второй месяц подряд.
Вердикт: Сбер по-прежнему локомотив рынка. ROE ~23% — отличный показатель.


2. Совкомбанк: непонятная сделка
Один из акционеров Совкомбанка продал крупный пакет акций институциональным инвесторам.
Что известно:
• Книгу заявок закрыли 7 институциональных инвесторов
• Основной акционер (МКАО «Совко капитал партнерс») нарастил свою долю, выкупив акции у неназванного акционера
• Банк не выступал стороной сделки
Что НЕ известно:
• Цена размещения
• Размер пакета
• Условия сделки
Комментарий: отсутствие информации — это плохо. Инвесторы не любят неопределённость. Это уже не первая неожиданная продажа акций банка в этом году. Это уже не первая в текущем году неожиданная продажа акций на рынке: ранее один из акционеров компании уже реализовал крупный пакет бумаг.
Вердикт: негатив для настроений. Рынок не любит непрозрачность. И будет закладывать это в цену акций.


Итоги недели одной строкой
Событие Итог
🏦 ЦБ Ставка 14%, понижение не обсуждалось
📊 Устойчивая инфляция Оценка повышена с 4–5% до 5–6%
📉 Рынок Акции –1,2%, ОФЗ –0,67% (разочарование)
💰 Бюджет Дефицит 5,8 трлн руб. — рекорд за 10 лет
📈 Инфляция 6,29% годовых, пока в рамках прогноза
🟢 Сбер Прибыль +19%, ROE 22,9%, но комиссии падают
🔴 Совкомбанк Продажа пакета без раскрытия условий

Коротко об актуальных темах последних эфиров

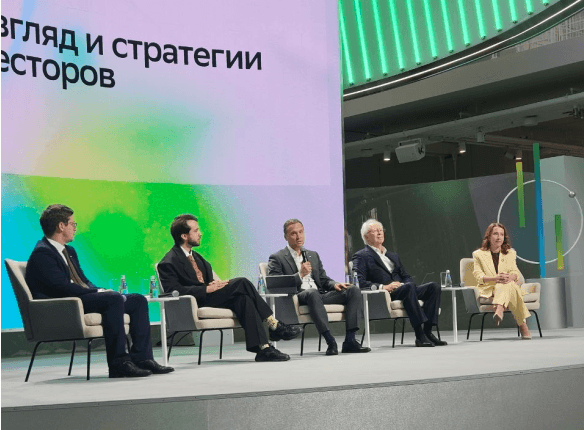
Наши CEO Илья Сивцев и CFO Елена Бородкина сходили на эфиры РБК ТВ и Сбер Инвестиций. Поговорили о текущих реалиях рынка, последней отчетности и стратегических точках роста компании. Делимся главным.

🔵 Усиление экосистемы обеспечивает основной рост компании
Мы постоянно увеличиваем число новых клиентов, но обладаем тут высокой базой, поэтому растем не столько за счет этого, сколько благодаря развитию экосистемы. Бизнес «Группы Астра» начинался с операционной системы, а сейчас наша продуктовая линейка дает ценность заказчику со всех сторон IT-инфраструктуры, что обеспечивает дополнительную выручку.

🔵 При высоких ставках заказчики покупают только те продукты, которые быстро окупаются
Чем дольше окупаемость, тем дальше по срокам двигается проект клиента. Инвестпрограммы заказчиков на фоне высоких ставок сократились, а наши показатели – следствие изменений в этих инвестпрограммах. Но остаться без IT-составляющей современные компании не могут, поэтому этот спрос в моменте по нашему мнению переноситься и считается отложенным.

🔵 Мы сосредоточились на развитии доверенного искусственного интеллекта
В решении прикладных AI-задач игроков много. А для IT-инфраструктуры и разработчиков AI-инструментов почти нет. Есть импортные сервисы, которые дают неплохой эффект. Но объекты критической инфраструктуры и многие другие компании, которым особенно важна безопасность, готовы доверять свои данные только защищенным российским IT-решениям.

🔵 Целимся в 30% выручки от международных проектов
К такой доле мы планируем прийти в течение ближайших пяти лет. Стремимся по-честному конкурировать с иностранными компаниями за рубежом. Для этого нужно активно расширять свое международное присутствие. Проект с Мьянмой заметнее всего сейчас, но поставки идут и по другим направлениям.

Записи эфиров и материалы раскрытия:

Сбер: https://vkvideo.ru/live-212347392_456239648
РБК: https://tv.rbc.ru/archive/rynki/6a8fe2ce6406610c80f2d22f

❤️ Ваша #ASTR

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

Инвестиции в 2026. Что работает, а что нет?

Казалось бы, при жёсткой ДКП и сокращении инвестиций в своё будущее на 9,9% за первое полугодие 2026 говорить о возможностях на рынке бессмысленно 😤 Но именно в такие периоды появляются инструменты, о которых раньше никто не задумывался. Классические стратегии перестают работать, а те, кто умеет переобуваться, получают доступ к активам с огромным дисконтом. Вопрос не в том, есть ли возможности. Вопрос в том, умеете ли вы их видеть 👁️‍🗨️

Главный драйвер роста в ближайшие 1-3 месяца - это ожидания по ключевой ставке. Заместитель председателя правления Сбера - Тарас Скворцов - прямо заявил: "Рост инвестиционной активности начнётся только при снижении ставки до 12%". А я добавляю, что ралли начнется при 10%.

Консенсус аналитиков предполагает ставку на конец года в диапазоне 13,5–14%. А это значит, что рынок колеблется. И если ваш портфель не учитывает это, то вы рискуете пропустить движение, которое может стать главным во втором полугодии. (Не инвестиционная рекомендация) Ищите компании с низким долгом и высокой операционной эффективностью. Они первыми выиграют от снижения ключа.

Впереди ещё несколько заседаний ЦБ, и каждое из них имеет возможность стать триггером для роста iMOEXF.

Чтобы не пропустить эти сигналы и разбирать их вместе со мной, подписывайтесь на канал.С одной стороны модераторы Пульса не любят слово "сигналы", а с другой стороны мои подписчики мои же посты расценивают как мотивацию к действиям, к инвестиционным решениям.

Короче, в своём канале я делюсь тем, что вижу на рынке, без воды и эмоций. Потому что вы сюда пришли испытывать эмоции или деньги зарабатывать? Это разные вещи.

На последок выдам панч: акции для тех, кто торгует акции. А для тех, кто зарабатывает деньги - мои предыдущие и следующие посты. Подписывайтесь 💪

Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю

Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.

Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.

При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.

Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.

Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.

Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.

Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.

Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.

На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.

Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.

• Лидеры: ОВК
#UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).

• Аутсайдеры: Русал
#RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).

07.09.2026 - понедельник

•
#PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

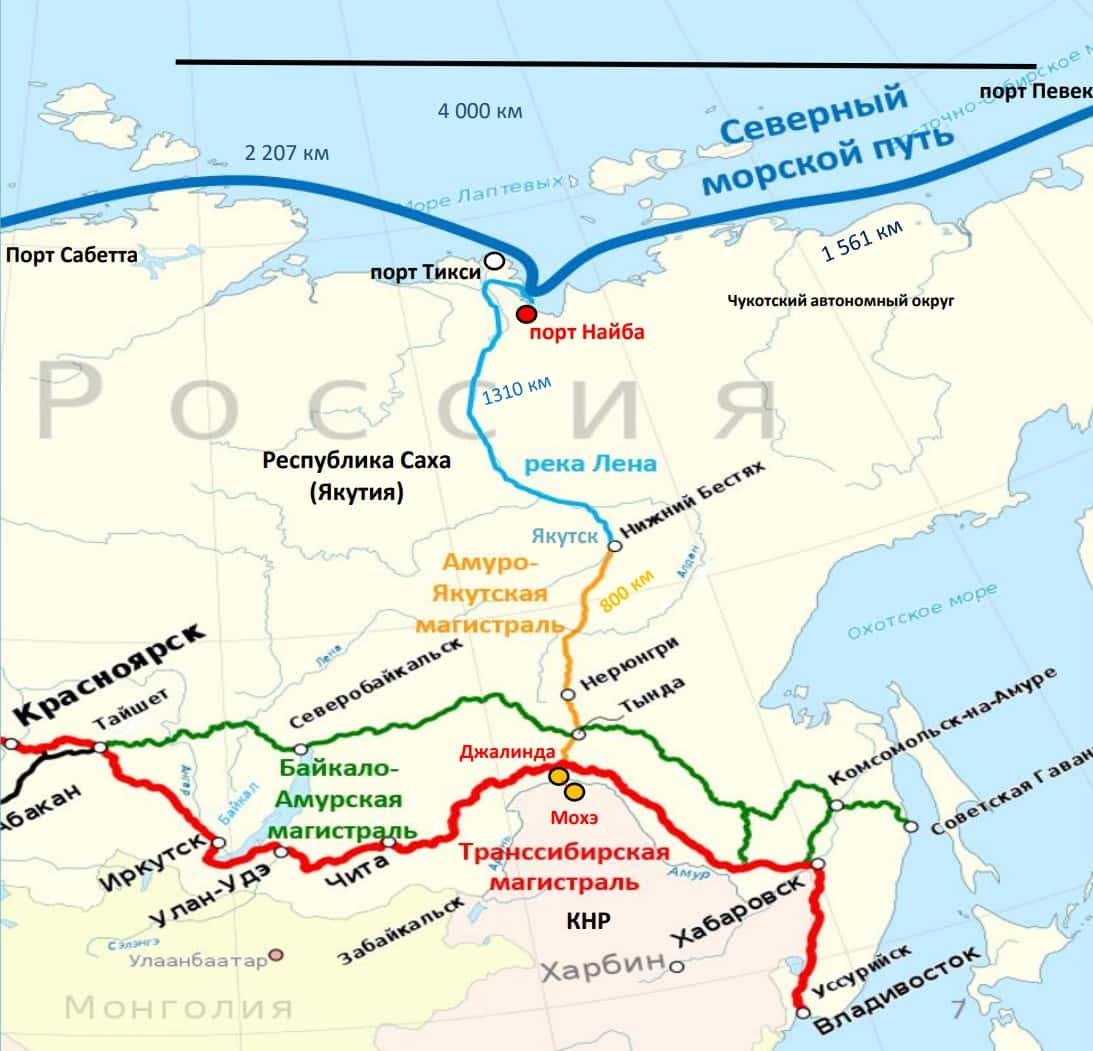
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?