Поиск

​🪙 Синара. Паровозик, который смог...

Сегодня побывал на заводе
«Уральские Локомотивы» компании Синара в городе Верхняя Пышма.
Компания с 2010 году с участием Siemens выпускает скоростные поезда и не только.
Общий объём инвестиций в производство составил 25 млрд рублей. Предприятие выпускает и обычные электровозы, причем есть электровозы, способные использовать постоянный и переменный ток. Менять AC на DC по ходу движения.
В настоящее время завод работает без иностранного капитала и технологий Siemens.

В поездах «Ласточка» используются контроллеры российского производства. Скорее всего компонентная база не только лишь российская, но сборка отечественая.

Целевой сегмент высокоскоростных магистралей (ВСМ) — перевозки на расстояние 1000–1500 км; более длинные маршруты целесообразнее обслуживать авиацией.

Для проектирования современных электровозов применяется не только иностраное ПО, но и белорусское и российское (например «Компас» от компании «Аскон»).
Ведутся испытания беспилотных систем, разработанных РЖД. Загрузка предприятия составляет около 60% от возможного выпуска поездов.

Строится современный инжиниринговый центр. Текучесть кадров низкая. Средняя зарплата, по оценке одного из топ-менеджеров, — 80 тыс. рублей; в пресс-релизе указано 117 тыс. рублей. Вероятно, истинное значение находится между этими цифрами.

В цепочке поставок: алюминий поставляет «Русал», но алюминиевый профиль закупается за рубежом— открывать его производство в России пока невыгодно.
Корпус кабины, электродвигатели и компрессоры производятся в Челябинске. Силовые преобразователи выпускает компания «Горизон» (Екатеринбург). Часть деталей, узлов и агрегатов собирают в Новосибирске, Нижнем Новгороде, Пензе, Санкт-Петербурге, Твери, Москве, Выксе, Владимире и Воронеже. В грузовых тележках только пневмодемпферы и алюминиевые площадки импортируются из Китая.

Портфель заказов включает 43 высокоскоростных поезда; основные покупатели — ГТЛК и РЖД. Пять составов уже находятся в работе. $RU000A0JXPG2
$RU000A0JXQ44
Эти поезда смогут развивать скорость до 360 км/ч.
Пуско-наладкой занимаются 40 человек одновременно, процесс занимает 30–40 дней.
Несмотря на сокращение инвестиционной программы РЖД, финансовое положение компании СТМ (в состав которой входит завод) остаётся стабильным.

Выводы:
Адаптация к санкциям. Отказ от иностранного капитала и технологий Siemens не остановил производство. Завод продолжает выпуск электровозов и развитие новых направлений (беспилотные системы, инжиниринговый центр).
Недостаточная загрузка мощностей. 60% — резерв для роста, который может быть реализован при расширении заказов, в том числе на ВСМ. 👍

Ну и конечно же ждем ветку скоростных поездов ( скорее всего не ВСМ) между Екатеринбургом и Челябинском. Даже скорость в 160 км/ч позволит преодолевать расстояние быстрее, чем на автомобиле ( 1,5 -2 часа) .

«Уральские Локомотивы» — пример успешной адаптации российского высокотехнологичного производства к условиям санкционного давления, но для полной независимости и роста загрузки необходимы развитие собственной компонентной базы и расширение внутреннего спроса.

В целом компания Синара и Уральские локомотивы производят очень хорошее впечатление.
Спасибо компании и команде Т за организацию этого события. Ну и всем кто присутствовал.

Во 2 части можно будет разобрать финансы и целесообразность инвестирования в облигации СТМ.

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.

Параметры выпуска ЛОЭСК 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026

Кредитные рейтинги:

• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)

• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35

Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

Из чего состоит долг:

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.

Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев

По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.

Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

ВсеИнструменты. Отчет за 2 кв 2026 по МСФО

Тикер: #VSEH
Текущая цена: 76.83
Капитализация: 38.4 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/

Мультипликаторы (LTM):

P/E - 6.68
P/BV - 6.81
P/S - 0.2
ROE - 102.1%
ND/EBITDA - 0.74
EV/EBITDA - 2.75
Акт/Обяз - 1.08

Что нравится:

✔️выручка выросла на 9.7% г/г (46.2 → 50.6 млрд);
✔️FCF увеличился в 2.2 раза г/г (3.1 → 7 млрд);
✔️нетто фин. расход уменьшился на 12% к/к (1 → 0.9 млрд);
✔️чистая прибыль выросла в 2.4 раза г/г (0.9 → 2 млрд).

Что не нравится:

✔️чистый долг вырос на 22.3% к/к (11.5 → 14 млрд). ND/EBITDA ухудшился с 0.63 до 0.74;
✔️очень слабое соотношение активов и обязательств.

Дивиденды:

Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.

По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 10.11% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал 2026 (г/г):
- кол-во заказов B2B +11.6% (2 → 2.23 млн шт);
- кол-во заказов B2C -3% (4.48 → 4.34 млн шт);
- кол-во проданных ед. товара B2B +11% (48.3 → 53.5 млн шт);
- кол-во проданных ед. товара B2C +7.5% (15.4 → 16.6 млн шт);
- доля СТМ и эксклюзивного импорта (14.1 → 10.7%);
- средний чек с НДС +9.5% (8405 → 9203 руб);
- активные клиенты +6.9% (453 → 484.2 тыс);
- количество ПВЗ -8.9% (1181 → 1076 ед).

Можно отметить прирост в количество проданных товаров в B2C, который сейчас не является приоритетным для компании. При этом количество заказов в B2C все равно хуже прошлого года. Также можно отметить, что динамика среднего чека пока неуклонно затухает с начала 2025 года.

Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B +11.6% (33.5 → 37.4 млрд);
- товарная B2C +5.8% (12.1 → 12.8 млрд);
- нетоварная +100% (0.2 → 0.4 млрд).

Доля B2B в товарной выручке снизилась с 76.9 до 74.5%. И приятно отметить рост в B2C, которая до этого несколько кварталов подряд показывала негативную динамику. За полугодие выручка увеличилась на 3.2% г/г (86.8 → 89.6 млрд).

Чистая прибыль выросла значительно лучше выручки. Это удалось достичь за счет улучшения операционной рентабельности с 6.2 до 7.1%, снижения снижения нетто фин расхода (-44.9% г/г, 1.6 → 0.9 млрд) и более низкой эф. ставки налога на прибыль (25.7% vs 32.1% во 2 кв 2025). Операционную рентабельности подтянули в том числе за счет оптимизации складской инфраструктуры: используемая площадь складов и РЦ сократилась до 355 тыс. кв. м за счёт отказа от склада в Быково при частичном подключении логистического комплекса в Данилово. Плюс сократили количество ПВЗ. За полугодие прибыль выросла в 13.4 раза г/г (0.2 → 2.6 млрд).

FCF кратно вырос на фоне сильного роста OCF (+113.1% г/г, 3.3 → 7 млрд) и уменьшения кап. затрат (-61% г/г, 0.2 → 0.08 млрд).
Долговая нагрузка за квартал немного выросла за счет увеличения общего долга, но план по удержанию ND/EBITDA пока работает отлично.

ВИ.ру повысил гайденс на 2026 год: по выручке - рост не менее 5% г/г, по прибыли - до 4.5-6.5 млрд против предыдущего гайденса 3.4-6.0 млрд. Если взять за ориентир среднюю прибыль в 5.5 млрд, то это дает P/E 2026 = 6.98. При выплате 50% от ЧП дивиденд будет в районе 5.5 руб (ДД 7.16% от текущей цены). Но в случае хороших результатов за год могут выплатить и больше. Да и, в целом, если динамика сохранится, то уже в следующем году дивидендная доходность может быть двузначной от текущей цены.

Хорошая динамика результатов, неплохая див. доходность и постепенное снижение ключевой ставки позволяют смотреть на ВИ.ру как на интересный актив для среднесрочного горизонта. Тем более на фоне улучшения гайденса, который, вполне возможно, до конца года будет еще раз пересмотрен в более сильную сторону.

Акции держу в портфеле с долей 3.16% (лимит - 3%). Прогнозная справедливая стоимость - 108 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

ВсеИнструменты. Отчет за 2 кв 2026 по МСФО

Июльский дайджест 🗞️

Июль был жарким: мы рассказали о рекордном росте ассортимента, запустили оплату бизнес-картами, отметили 2 года листингу, отчитались о результатах 2-го квартала и, конечно, попадали в СМИ. О чем говорили эксперты ВИ.ру в своих статьях и комментариях — смотрите в дайджесте👇

🔈 Коммерсантъ: E-com дозрел
Комментарий категорийного директора ВИ.ру Олега Соколова о развитии рынка e-commerce в B2B-сегменте

🔈 Коммерсантъ: Домам добавили мозгов
Категорийный менеджер направления «Электрика и стройматериалы» ВИ.ру Сергей Чижков рассказал о росте спроса на товары категории «умный дом» в B2B

🔈 Retail.ru: Весной бизнес нарастил закупки строительных материалов и оборудования на фоне сезонного увеличения работ
По данным ВИ.ру, в марте–мае этого года спрос на строительные материалы среди B2B вырос на 15% по стране

🔈 RG.ru: Рынок стройматериалов в России разделился по типу товаров
Комментарий директора продаж B2C-клиентам ВИ.ру Александры Иванченко

🔈 Т-Бизнес секреты: Как СТМ обретает успех: важность уникального характера и ценностей бренда
Экспертная колонка директора департамента развития СТМ и импорта ВИ.ру Марии Агранович

Таким был июль! 🗓

Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Июльский дайджест 🗞️

ПАТРИОТ ГРУПП и их новый выпуск облигаций

Центробанк послал четкий сигнал, что жёсткая ДКП быстро не закончится, а значит, повышенная волатильность рынка акций нам обеспечена. В такой обстановке облигации становятся необходимым элементом диверсификации инвестпортфеля, а мое внимание привлекла компания ПАТРИОТ ГРУПП, которая размещает бонды с заманчивой доходностью.

💼 Итак, ПАТРИОТ ГРУПП размещает облигации серии 001Р-03 объёмом 300 млн рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном и ориентиром по годовой доходности не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Подать заявку на участие можно в приложениях крупнейших брокеров до 31 июля.

Компания работает под брендом Williams Oliver и закрывает довольно узкую, но востребованную нишу - товары для интерьера и кухни. В ассортименте у них 26 тысяч позиций, в том числе посуда, сервизы, декор стола. За последние 7 лет выручка компании выросла в 4,5 раза, достигнув 1,4 млрд рублей. Такой скачок обусловлен грамотной экспансией: развитием розницы, онлайн-каналов и постоянным расширением ассортимента.

📊 Эмитент делает ставку на собственные торговые марки (СТМ): их доля в продажах уже 13,7%, а к 2028 году цель - довести ее до 30%. И логика тут простая. СТМ производят в Китае и Индии, они на треть дешевле европейских аналогов при сопоставимом качестве, а маржинальность у них традиционно выше. Именно рост доли СТМ помог компании в 2025 году поднять рентабельность по EBITDA на 6 п.п. до 26% - это действительно сильный результат. Что касается развития розничной сети, то компания намерена практически удвоить сеть к 2028 году.

Кредитный рейтинг эмитента - BBBru от НКР, со «стабильным» прогнозом. Показатель чистый долг/EBITDA составляет 3,9х, что является высоким значением, и этот фактор следует учитывать при принятии инвестиционных решений. В то же время компания не новичок на долговом рынке: с 2022 года разместила четыре выпуска, один погашен, по остальным купоны платят в срок. Тем не менее учитывайте специфику сектора ВДО.

Облигации ПАТРИОТ ГРУПП выглядят интересным инструментом на фоне снижения доходности более консервативных инструментов и уверенного роста выручки. Буду внимательно следить за размещением.

❗️Не является инвестиционной рекомендацией

ПАТРИОТ ГРУПП и их новый выпуск облигаций

ВсеИнструменты. Отчет за 1 кв 2026 по МСФО

Тикер: #VSEH
Текущая цена: 65.55
Капитализация: 32.8 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/

Мультипликаторы (LTM):

P/E - 7.14
P/BV - 5.99
P/S - 0.18
ROE - 83.9%
ND/EBITDA - 0.63
EV/EBITDA - 2.42
Акт.\Обяз. - 1.09

Что нравится:

✔️чистый долг снизился на 13.1% к/к (13.2 → 11.5 млрд). ND/EBITDA улучшился с 0.75 до 0.63;
✔️нетто фин. расход уменьшился на 13.1% к/к (1.2 → 1 млрд);
✔️чистая прибыль +0.6 млрд против убытка -0.7 млрд в 1 кв 2025;

Что не нравится:

✔️выручка снизилась на 4.1% г/г (40.7 → 39 млрд);
✔️FCF уменьшился на 3.3% г/г (1.73 → 1.67 млрд);
✔️очень слабое соотношение активов и обязательств.

Дивиденды:

Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.

По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 11.85% от текущей цены).

Мой итог:

Операционные показатели за 1 квартал 2026 (г/г):
- кол-во заказов B2B -2% (1.83 → 1.79 млн шт);
- кол-во заказов B2C -20.7% (3.84 → 3.05 млн шт);
- кол-во проданных ед. товара B2B -1.4% (44.8 → 44.2 млн шт);
- кол-во проданных ед. товара B2C -18.6% (11.4 → 9.3 млн шт);
- доля СТМ и эксклюзивного импорта (13 → 12.2%);
- средний чек с НДС +14.2% (8425 → 9622 руб);
- активные клиенты +7.2% (442 → 474 тыс);
- количество ПВЗ -11.4% (1226 → 1086 ед).

Теперь нет положительной динамики даже в B2B-сегменте, на который сейчас компания делает упор. Снижение объемов продаж негативно повлияло на выручку. Не помог даже рост среднего чека.

Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B 0% (30 → 30 млрд);
- товарная B2C -17.3% (10.4 → 8.6 млрд);
- нетоварная +33% (0.3 → 0.4 млрд).
Доля B2B в товарной выручке выросла с 75.5 до 76.9%.

Но зато с чистой прибылью все в порядке. Компания за счет улучшение операционной рентабельности с 2.3 до 4.6% и снижения нетто фин расхода (-42.9% г/г, 1.7 → 1 млрд) смогла выйти в прибыль против убытка в 1 кв 2025. Тут можно отметить, что у ВИ.ру слова не расходятся с делом, и работа над оптимизацией расходов приносит свои плоды. А в недавнем интервью IR-директор компании сказал, что 1 квартал они прошли лучше ожидаемого.

FCF немного снизился на фоне более сильного абсолютного уменьшения OCF (-5.1% г/г, 2.1 → 2 млрд) в сравнении с кап. затратами (-13.5% г/г, 0.39 → 0.34 млрд).
Долговая нагрузка продолжает траекторию снижения как за счет уменьшения чистого долга, так и за счет роста EBITDA. План по удержанию ND\EBITDA в пределах 1 пока реализуется отлично.

До 2028 ВИ.ру ожидает средний прирост прибыли в 40%. Результат за отчетный квартал пока подтвердил обоснованность такого гайденса, несмотря на уменьшение выручки. Если взять прирост в 40% за ориентир, то за 2026 год получится заработать 4.7 млрд. Это дает P/E 2026 = 6.95. При выплате 50% от ЧП дивиденд будет в районе 4.72 руб (ДД 7.19% от текущей цены). Ранее на конференц-колле менеджмент компании в качестве верхней границы прибыли называл цифру в 6 млрд (P/E 2026 = 5.46).

На фоне коррекции компания стала выглядеть интересно даже для инвестора со среднесрочным горизонтом. Тут вопрос насколько сильна вера в то, что ВИ.ру сможет выполнять поставленные цели, а также насколько быстро произойдет оживление в DIY-секторе, что в свою очередь зависит от темпов снижения ключевой ставки?

Акции держу в портфеле с долей 2.32% (лимит - 2%). Прогнозная справедливая стоимость - 93 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ВсеИнструменты. Отчет за 1 кв 2026 по МСФО

Июньский дайджест 🗞️


Лето в разгаре, и мы продолжаем делиться новостями, исследованиями и экспертизой. В июне много говорили о рынке, закупках B2B, развитии СТМ, спецодежде и даже микромобильном транспорте. Собрали главное в одном посте 👇

🔈 Retail.ru: Доля B2B-продаж в выручке СТМ ВИ.ру достигла рекордных 81% за первый квартал 2026 года
Исследование департамента развития СТМ

🔈 ГЕТСИЗ.РУ: ВИ.ру вступила в Ассоциацию «СИЗ»
По итогам 2025 года категория «Спецодежда и СИЗ» в ВИ.ру прибавила 33%

🔈 ТАСС: Аналитики отметили рост спроса компаний на аккумуляторные инструменты
Данные исследования ВИ.ру

🔈 ТАСС: Продажи велосипедов, самокатов и аксессуаров для микромобильного транспорта в регионах РФ выросли до 6,5 раза
Совместное исследование ВИ.ру и платформы «Авито услуги»

🔈 RG.ru: Ремонт квартиры подорожал на 6%. Цены на какие материалы выросли особенно заметно
Категорийный директор направления «Электрика и стройматериалы» ВИ.ру Николай Тихонов дал комментарий Российской газете

🔈 РБК Pro: Как бренду не потерять идентичность в эпоху нейросетей
Экспертная колонка бренд-директора ВИ.ру Анастасии Медведевой

🔈 В2В-Center: ВИ.ру вошла в топ-100 лучших поставщиков корпоративных интернет-магазинов
О том, как мы готовимся к закупкам, оцениваем лоты и работаем с B2B-клиентами рассказала Елена Громова, руководитель отдела развития торговых площадок и цифровых каналов В2В-клиентов ВИ.ру

Таким был июнь! 🗓

Не пропустите июльский выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Июньский дайджест 🗞️

ВИ.ру. Отчет за 2025 по МСФО

Тикер: #VSEH
Текущая цена: 70.3
Капитализация: 35.2 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/

Мультипликаторы (LTM):

P\E- 10.44
P\BV - 6.03
P\S - 0.19
ROE - 57.8%
ND\EBITDA - 0.75
EV\EBITDA - 2.75
Акт.\Обяз. - 1.05

Что нравится:

✔️выручка выросла на 10.7% г/г (170.1 → 182.9 млрд);
✔️FCF увеличился в 3.8 раз г/г (3.9 → 14.7 млрд);
✔️чистый долг снизился на 20.7% к/к (19.7 → 13.2 млрд). ND\EBITDA улучшился с 1.26 до 0.75;
✔️нетто фин. расход уменьшился на 15.6% к/к (1.4 → 1.2 млрд);
✔️чистая прибыль выросла в 5 раз г/г (0.7 → 3.4 млрд);

Что не нравится:

✔️очень слабое соотношение активов и обязательств.

Дивиденды:

В соответствии с дивидендной политикой предполагается выплата не менее 50% от чистой прибыли по МСФО ND\EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.

СД рекомендовал дополнительную выплату за 2025 год в размере 4 руб (ДД 5.69% от текущей цены).

Мой итог:

Операционные показатели за 2025 год (г/г):
- кол-во заказов B2B +10.5% (7.4 → 8.2 млн шт);
- кол-во заказов B2C -18.4% (20.2 → 16.5 млн шт);
- кол-во проданных ед. товара B2B +29.6% (177.8 → 230.3 млн шт);
- кол-во проданных ед. товара B2C -34.5% (76.1 → 49.9 млн шт);
- доля СТМ и эксклюзивного импорта (11.2 → 13.3%);
- средний чек с НДС +15.6% (7994 → 9245 руб);
- активные клиенты +8.2% (429 → 464 тыс);
- количество ПВЗ -8.7% (1229 → 1122 ед).

Итоги года закрепляют больший уклон в сторону B2B. Это намеренный ход, так как компании в B2C сложно конкурировать с другими DIY игроками и маркетплейсами. Доля СТМ и эксклюзива за квартал уменьшилась с 13.7 до 12.6%. А на 1 кв 2026 уже составляет 12.2%. Компания поясняет это выводом низкомаржинальных SKU и фокусировкой на эффективности.

Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B +16.2% (117 → 136 млрд);
- товарная B2C -13.5% (52 → 45 млрд);
- нетоварная +100% (1 → 2 млрд).
Доля B2B в товарной выручке выросла с 74.4 до 75.5%.

Чистая прибыль продолжила расти и в 4 квартале чуть-чуть не дотянули до 2 млрд. Значительное увеличение по году достигнуто за счет роста выручки, улучшения операционной рентабельности с 3.4 до 5.8% и уменьшения эффективной ставки налога на прибыль с 56.5 до 28.3%. С другой стороны, в отчетном году нетто фин расход был выше (+36.4% г/г, 4.3 → 5.9 млрд).

Сильно вырос FCF на фоне прекрасной динамики по OCF (+171.5% г/г, 5.8 → 15.8 млрд) в сравнении со снижением капитальных затрат (-44.2% г/г, 2 → 1.1 млрд). Долговая нагрузка продолжила уменьшаться, что отразилось и на уменьшении нетто фин. расхода. Если тенденция сохранится, то получится двойной "удар" по процентным расходам. С одной стороны, уменьшение долга, с другой - снижение ключевой ставки. На 2026 ВИ.ру планирует держать ND\EBITDA не выше 1.

По итогу года компания достигла целей по выручке и перевыполнила план по прибыли. Далее до 2028 ожидается средний прирост прибыли в 40%. И здесь вроде бы операционные результаты за 1 кв 2026 (снижение выручки на 4.1% г/г до 39 млрд) идут вразрез с такими планами, но стоит учитывать, что сейчас компания делает упор на оптимизацию расходов, а также ожидается снижение процентной нагрузки.

Если все же взять за ориентир прирост в 40% к прибыли, то за 2026 год планируется заработать 4.7 млрд. Это даст P\E 2026 = 7.45. При выплате 50% от ЧП дивиденд будет в районе 4.72 руб (ДД 6.71% от текущей цены). Хотя на конференц-колле менеджмент компании в качестве верхней границы называл цифру в 6 млрд прибыли (P\E 2026 = 5.86).

В целом, мнение с прошлого обзора не изменилось. Для консервативного инвестора идея не очень подходит. История эта больше с расчетом на спекулятивный рост на фоне заметно увеличивающейся прибыли. Если компания будет выдерживать заданный планом темп, то рано или поздно рынок должен обратить на нее свое внимание.

Акции продолжаю держать в портфеле с долей 2.21% (лимит - 2%). Прогнозная справедливая стоимость - 93 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ВИ.ру. Отчет за 2025 по МСФО

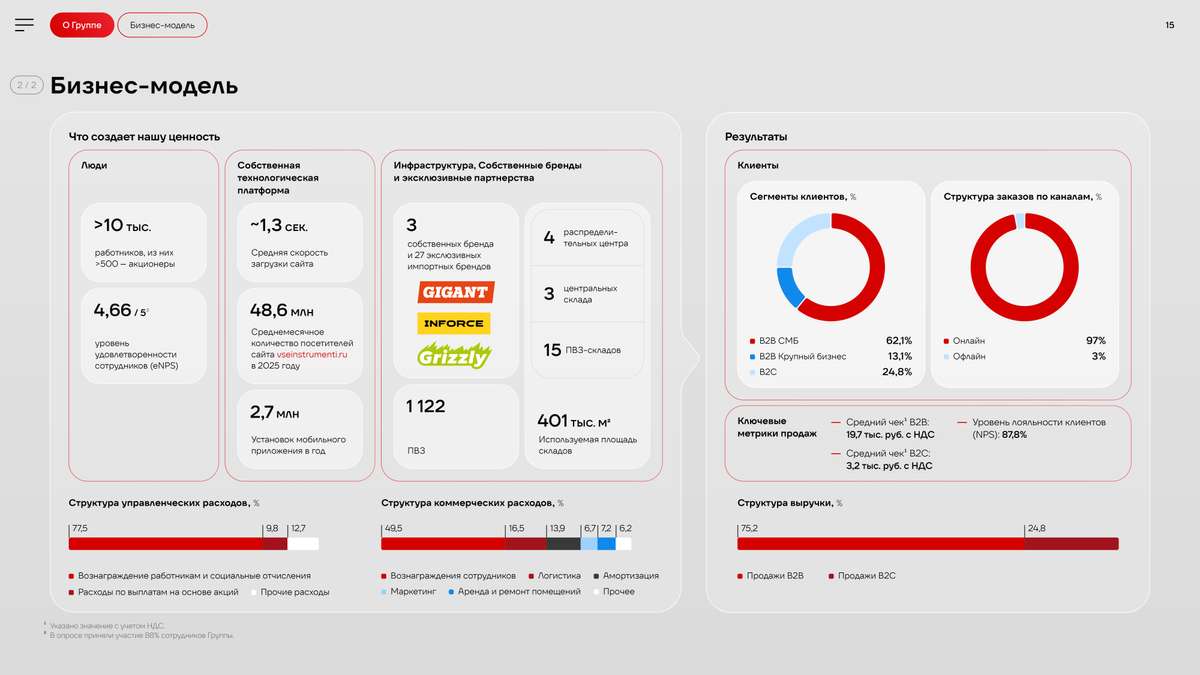
🎯 Бизнес-модель, которая работает на акционерную стоимость

Решили сделать выжимку из годового отчета и рассказать о главном. Сегодня — про бизнес-модель, создание ценности и то, как мы снижаем зависимость от внешних факторов.

Бизнес-модель ВИ.ру объединяет широкий ассортимент товаров, собственную ИТ-платформу, развитую логистическую сеть и клиентоориентированный подход. Вот, что делает ее устойчивой:

📌 Во-первых, это диверсификация по трем направлениям:
🔺 Поставщики: работаем с множеством производителей и дистрибьюторов в России и за рубежом — риски перебоев минимальны.
🔺 Клиенты: B2B (промышленность, стройка, сервис) + B2C. Доля строительных компаний в выручке B2B — всего ~16%, остальное — производство, сервис, торговля. А топ‑100 клиентов дают не более 5% выручки — мы не зависим от отдельных заказчиков. Бизнес сбалансирован и устойчив к отраслевым спадам.
🔺 Собственные торговые марки (СТМ): доля в выручке 13,3%, рост продаж +33% г/г. Развитие СТМ снижает зависимость от внешних брендов и повышает маржинальность.

📌 Во-вторых, развитая логистика — собственная распределительная сеть и пункты выдачи по всей России оптимизируют стоимость и сроки доставки заказов.

📌 В-третьих, собственная ИT-инфраструктура (500+ разработчиков, свои дата-центры и ИТ-платформа), которая позволяет быстро адаптироваться к любым изменениям рынка. О ней мы еще расскажем более подробно в следующих постах.

Мы сочетаем масштаб, технологическую независимость и финансовую дисциплину, контролируем риски, диверсифицируем базу и наращиваем долю высокомаржинальных СТМ. Все это работает на стабильность, рост и возврат капитала акционерам.

🔔 Хотите глубже понимать, как устроен бизнес ВИ.ру? Подписывайтесь и задавайте вопросы в комментариях — будем разбирать ключевые темы, которые интересуют наших инвесторов.

#быстреерынка #VSEH #аналитика #брендыВИ #ВИ_tech #Ви2В #всепроВИ

🎯 Бизнес-модель, которая работает на акционерную стоимость

Пятничное: INFORCE на трассе 🏎

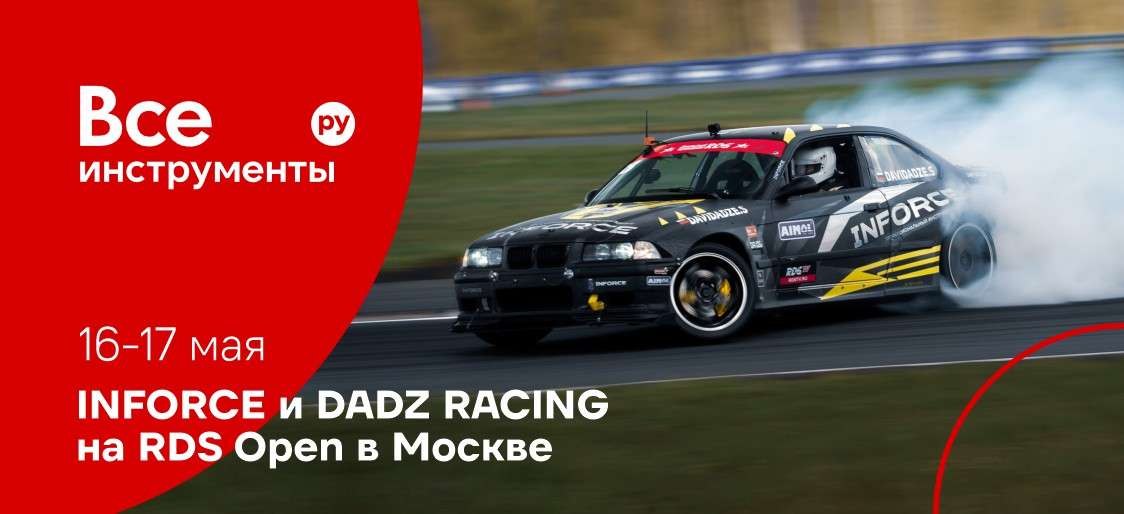
Летний гоночный сезон в разгаре — и наш собственный бренд INFORCE снова в деле. Уже в эти выходные, 16-17 мая, гоночная команда DADZ Racing выступит на этапе Российской дрифт-серии в Москве (автодром ЦТВС Москва).

ℹ️ Напомним: INFORCE — официальный спонсор команды, инженеры и механики DADZ Racing используют наш инструмент для обслуживания и подготовки автомобилей к гонкам.

Партнерство с командой из мира высоких нагрузок и жесткой конкуренции — это реальная обкатка нашего инструмента в экстремальных условиях и прямая обратная связь от профессионалов, которую мы используем для развития бренда.

▶️ Следить за заездами можно в прямом эфире на сайте RDS TV.

А вы следите за автоспортом? Или, может, уже опробовали инструмент INFORCE? Ставьте реакции, и пусть вас радуют победы любимой команды или надежный инструмент ;)

#брендыВИ #INFORCE #DADZRacing #RDS #Автоспорт #СТМ

Пятничное: INFORCE на трассе 🏎

Не ломается — и точка. Бренд, которого ждали

Пахнет дымком, зеленью и бензином от газонокосилки? Значит у вас майские праздники! Решили, что это отличный повод продолжить знакомить вас с СТМ ВИ.ру, потому что если вы еще не знакомы с Grizzly, то самое время это исправить!

Grizzly — наша самая молодая СТМ, которую мы запустили в 2025 году. И всего за год она доказала: мы умеем создавать продукты, которые нужны рынку.

Садовая техника, генераторы и клининговое оборудование Grizzly прошли самые строгие краш-тесты и заслужили доверие покупателей и признание в отрасли:
🔺 уже на старте в 2025 году доля продаж Grizzly превысила 20% в нескольких целевых рубриках в своем ценовом сегменте на ВсеИнструменты.ру
🔺 в апреле 2026 года бренд получил премию Private Label Awards в номинации «Товары для дома и DIY» за выдающиеся бизнес-показатели по итогам первого года
🔺 Grizzly вошел в топ-5 самых популярных строительных пылесосов, а среди дизельных трехфазных генераторов вышел на второе место

❗️ Отдельно отметим одно из ключевых преимуществ бренда — высокий В2В потенциал: более 50% совокупных продаж Grizzly приходится на корпоративных клиентов, и это идеальное попадание в нашу стратегию.

Кстати, в этом году мы планируем запуск четвертого СТМ-бренда — обо всем расскажем здесь, подпишитесь, чтобы не пропустить 🔔

#брендыВИ #быстреерынка #Ви2В #VSEH

Не ломается — и точка. Бренд, которого ждали

ПОДБОРКА ОБЛИГАЦИЙ | 03.05.26


Условия отбора:

· Фиксированный купон (стабильные выплаты)
· Не нужна квалификация инвестора
· Низкий уровень риска → как следствие, не самая высокая доходность (зато надёжно)
· Срок до погашения: в среднем 2–3 года

Подборка (9 выпусков):

1) ОДК 1
$RU000A10ES32
Номинал: 1000 ₽
Погашение: 22.03.29
Текущая цена: ≈1030,50 ₽
Купон: 17% (13,97 ₽) — ежемесячно
Рейтинг: А+
Входит в Ростех. Производство и обслуживание двигателей для военной техники.

2) СэтлГрБ2P7
$RU000A10EK06
Номинал: 1000 ₽
Погашение: 05.03.28
Цена: ≈1024 ₽
Купон: 16,5% (13,56 ₽) — ежемесячно
Рейтинг: А
Крупный застройщик (СПБ и Ленобласть).

3) АБЗ-1 2Р06
$RU000A10EW51
Номинал: 1000 ₽
Погашение: 01.04.29
Цена: ≈999 ₽
Купон: 17,5% (14,38 ₽) — ежемесячно
Рейтинг: А–
Крупный производитель асфальтобетонных смесей.

4) ре:Store 001-03
$RU000A10E7K3
Номинал: 1000 ₽
Погашение: 27.01.28
Цена: ≈1021 ₽
Купон: 18,75% (15,41 ₽) — ежемесячно
Рейтинг: А–
Крупная сеть магазинов электроники (Apple и другие бренды).

5) Аэрфью3Р01
$RU000A10E4Y1
Номинал: 1000 ₽
Погашение: 21.07.28
Цена: ≈1061 ₽
Купон: 20% (49,86 ₽) — раз в квартал
Рейтинг: А
Оператор заправки самолётов.

6) ВИС ФИНАНС БО-П12
$RU000A10EYJ1
Номинал: 1000 ₽
Погашение: 09.10.29 (одна из самых длинных в портфеле)
Цена: ≈1012 ₽
Купон: 16,5% (13,56 ₽) — ежемесячно
Рейтинг: АА
Финансирует крупные проекты (школы, больницы, инфраструктура). Лидер в сфере ГЧП.

7) СамолетP18
$RU000A10BW96
Номинал: 1000 ₽
Погашение: 06.06.29
Цена: ≈1044 ₽
Купон: 24% (19,73 ₽) — ежемесячно
Рейтинг: А–
Крупный российский девелопер. Не самый беспроблемный, но крупный.

8) Брус 2Р04
$RU000A10C8F3
Номинал: 1000 ₽
Погашение: 23.07.28
Цена: ≈1009 ₽
Купон: 21,5% (17,67 ₽) — ежемесячно
Рейтинг: А–
Российский застройщик. Так уж вышло, что у застройщиков особенно много облигаций.

9) СТМ 1P4
$RU000A1082Y8
Номинал: 1000 ₽
Погашение: 10.03.29
Цена: ≈1009 ₽
Купон: 17,85% (14,67 ₽) — ежемесячно
Рейтинг: А
На мой взгляд, лучшее сочетание «доходность – срок – риск». Производят городской транспорт, вагоны «Ласточка», тепловозы.

10) iСЛ 2P2 (Софтлайн)
$RU000A10EA08
Номинал: 1000 ₽
Погашение: 20.12.28
Цена: ≈1050 ₽
Купон: 19,5% (16,03 ₽) — ежемесячно
Рейтинг: А–
Производство и внедрение IT-решений.

На сегодня — такая подборка.

Поделитесь в комментариях, что подойдёт в ваш портфель?

Не ИИР
В посте — субъективное мнение автора.
Больше про инвестиции, экономию и финансы — в моём блоге.
И помните: ваши деньги — ваша ответственность!

#облигации
#подборка

⚡️Итоги 1 кв. 2026: сохраняем устойчивость и повышаем эффективность

Публикуем операционные результаты ВИ.ру за 1 квартал 2026 года.

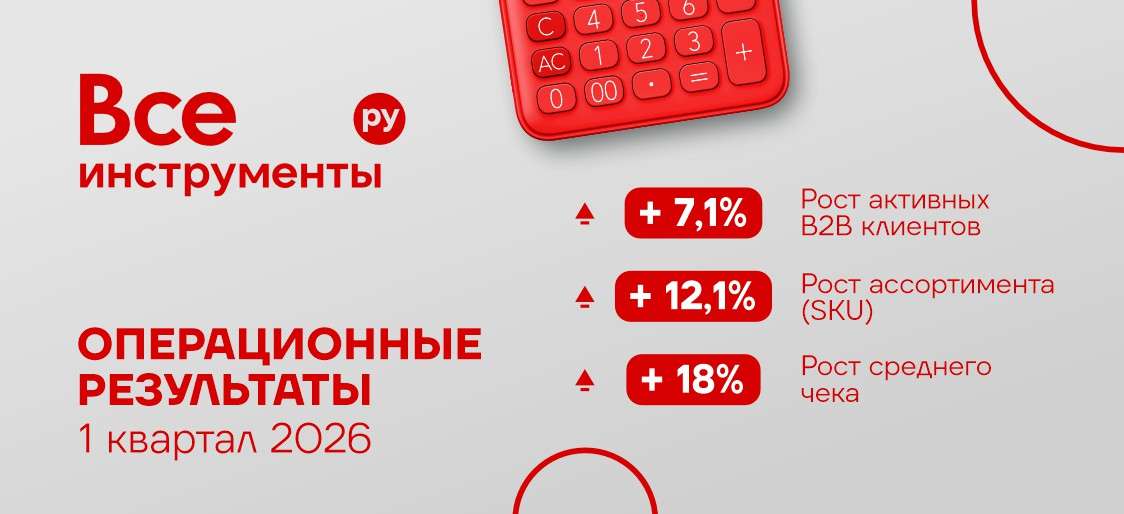
Итоги первых месяцев 2026-го отражают адаптацию бизнеса к рынку и формируют основу для достижения финансовых целей. Ключевой драйвер бизнеса в начале года — B2B-сегмент, демонстрирующий устойчивость даже в условиях слабого рынка. По итогам квартала доля B2B достигла 77,8% товарной выручки.

▫️ На +18% вырос средний чек, в том числе за счет смещения структуры продаж в сторону B2B. Однако рост был как в В2В, так и в В2С сегментах

▫️ Количество активных В2В клиентов выросло на +7,1%, отражая расширение клиентской базы

▫️ Развитие ассортимента: +12,1% SKU. Вывели низкомаржинальные товары и запустили новые категории СТМ (электроинструмент, краски, строительные леса, офисную мебель), а в 2026 году планируем запуск четвертого СТМ-бренда

📎 Подробный отчет смотрите на нашем сайте.

В соответсвии с рыночными трендами, стагнацией рынка DIY и календарным эффектом (меньшее количество рабочих дней) по итогам 1 квартала мы получили снижение совокупной выручки на 4,1%. При этом выручка марта более чем на 50% превысила показатель января, что говорит о значимости календарного фактора и восстановлении деловой активности, а также превысила показатель марта 2025 года, что говорит о переломе тренда.

Компания последовательно усиливает финансовую устойчивость: кредитный рейтинг ВИ.ру был повышен до уровня «A». Также мы провели выкуп облигаций на сумму 2 млрд рублей, оптимизируя долговую нагрузку.

📈 Что дальше?
Сохраняем фокус на росте чистой прибыли и генерации свободного денежного потока, продолжаем прозрачную дивидендную политику и последовательное развитие B2B как более устойчивого и предсказуемого направления.

🔔 Обо всем продолжим рассказывать здесь — подпишитесь, чтобы следить за нашими новостями.

#VSEH #Ви2В #аналитика #оперрезы #новостикомпании #быстреерынка

⚡️Итоги 1 кв. 2026: сохраняем устойчивость и повышаем эффективность

Укрепили лидерство на рынке готовой еды

📊 По данным INFOLine, в 2025 году мы сохранили 1 место среди FMCG-сетей по продажам готовой еды. Продажи Х5 в этой категории составили 216,4 млрд руб., а доля на рынке достигла 19,3% за счёт масштабирования собственных мощностей, развития пекарен и кофе-поинтов. Сам рынок готовой еды в прошлом году вырос на 18,5% до 1,1 трлн руб.

👏 Аналитики агентства выделяют вертикальную модель как ключевое преимущество Х5: контроль всей цепочки от производства до полки.

✔️ В 2025 году мощности наших собственных производств выросли до 430 тыс. порций в сутки, а на упаковках готовых блюд СТМ «Пятёрочка Кафе», «Перекресток Select» и «Вкус & Польза» появился знак «Система качества Х5». Последний подтверждает пройденные проверки и гарантирует безопасность продукции.

🔛 Требования к партнёрам Х5 – одни из самых высоких в индустрии: ежегодно проводим ~200 аудитов по 70 критериям, только 1 из 5 производителей проходит отбор. При этом в 2025 году пул поставщиков расширился на 29% – во многом за счёт системного наставничества и развития культуры качества у партнёров.

#X5

Президент Х5 о кошельке покупателя, миллиардах от ИИ и новых законах

Делимся ключевыми тезисами из интервью Екатерины Лобачевой – РБК:

🔹О потребителе. На фоне замедления доходов идёт замещение дорогих товаров более простыми. Растут СТМ и дискаунтеры; при этом сохраняется спрос на ЗОЖ и новые категории.

🔹О конкуренции. Рынок становится жестче: один клиент может посещать до 12 разных магазинов. Х5 делает ставку на «эмоциональный ретейл» – новый опыт, вкусы и форматы взаимодействия.

🔹О росте. В 2026 году компания планирует сохранить двузначные темпы роста выручки (12–16%) и открыть более 2 тыс. магазинов.

🔹О форматах. Дискаунтер «Чижик» растет быстрее всех (+67% рост выручки г-к-г в 2025) и обгонит «Перекресток» по выручке уже в 2026.

🔹О технологиях. ИИ уже приносит миллиарды рублей экономии: в 2025-м открыли на 11% больше магазинов – а штат сократился на 2%.

🔹О будущем торговли. Ритейлерам скоро придётся нравиться не только покупателю, но и его ИИ-агенту – Х5 инвестирует в этом направлении уже сейчас.

🔹О законах. Закон о торговле, созданный в 2009 г., не отвечает реалиям омниканального рынка. Ожидаем выхода Национальной модели торговли летом 2026 – она должна обозначить правила для офлайна и онлайна в одном месте.

#X5

🏆 Grizzly признана лучшей маркой в категории «Товары для дома и DIY»

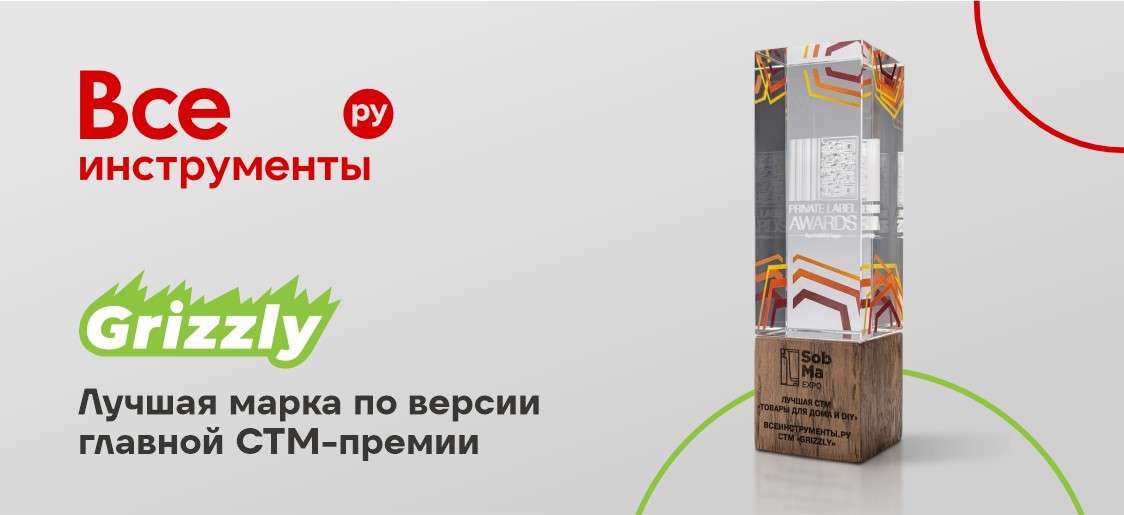
Всего год на рынке — и уже лучшая. Наша собственная торговая марка садовой техники, генераторов и клинингового оборудования Grizzly, запущенная в 2025 году, стала победителем авторитетной премии Private Label Awards в номинации «Товары для дома и DIY» за выдающиеся бизнес-показатели по итогам первого года присутствия в ассортименте.

Экспертное жюри оценило успешный вывод бренда на рынок и результаты: доля продаж продукции превысила 20% в нескольких целевых рубриках в своем ценовом сегменте на ВсеИнструменты.ру

💬 Мария Агранович, директор департамента развития СТМ ВИ.Ру:
«Запуская Grizzly, мы глубоко проанализировали нишу и потребности аудитории: нам удалось создать износостойкую и эргономичную технику, которая заточена под конкретные задачи. Она быстро нашла своего потребителя, поскольку закрыла рыночную потребность в надежной и производительной технике по справедливой цене»

Поздравляем команду! Продолжаем следовать нашей стратегии и усиливать направление СТМ — это прямой вклад в маржинальность и устойчивость бизнеса.

#брендыВИ #быстреерынка #VSEH #новостикомпании

🏆 Grizzly признана лучшей маркой в категории «Товары для дома и DIY»

📈 Рекордный год — рекордные цифры

Публикуем финансовые результаты ВИ.ру по МСФО за 2025-й.

КЛЮЧЕВЫЕ ИТОГИ ГОДА
✅ Чистая прибыль повысилась в 5х раз с 0,7 млрд руб. до 3,4 млрд руб. г/г
✅ EBITDA (IFRS 16) увеличилась на 37% — до 17,6 млрд руб.
✅ Рентабельность по EBITDA составила 9,6% (11,3% в 4 квартале — рекордный уровень)
✅ EBITDA (IAS 17) превысила 10 млрд руб. — и это тоже новый рекорд.
✅ Свободный денежный поток составил 15 млрд руб. (против отрицательного значения годом ранее)
✅ Отрицательный чистый финансовый долг: –1,8 млрд руб. (чистая денежная позиция)

ДИВИДЕНДЫ
3 млрд руб. или 6 руб. на акцию (+4 руб. к уже объявленным 2 руб. и в 6х раз больше, чем по итогам 2024 года)
Дивидендная доходность — 7,5–8% (на 30.03.2026)

↗️ Драйверы — рост доли B2B до 75,2%, увеличение СТМ (+33% г/г), повышение операционной эффективности, дисциплина капитальных затрат и оптимизация инфраструктуры.

Олег Безумов, директор по финансам и стратегии ВИ.ру:
«Эти результаты отражают эффект трансформации нашей бизнес-модели с фокусом на эффективность: рост доли B2B, развитие собственных торговых марок и системную работу по повышению операционной эффективности. Несмотря на внешние условия, мы не только сохраняем рост целевой клиентской базы, но и значительно улучшаем качество прибыли и денежного потока, формируя прочную базу для дальнейшего развития»

📈 Детали — в полной версии отчета.

🔔 Результаты обсудим сегодня в 14:00 мск, подключайтесь к эфиру по ссылке.

#VSEH #МСФО #быстреерынка #Дивиденды #ЧистаяПрибыль #EBITDA

📈 Рекордный год — рекордные цифры

Синара-Транспортные Машины - ищем драйверы роста

Жесткая денежно-кредитная политика ЦБ охлаждает экономику и становится препятствием для роста компаний. Одни проходят этот период со скрипом, другие умудряются сохранять устойчивость и развиваться. Одна из таких компаний - Синара-Транспортные Машины. Давненько у меня не было их на разборе, поэтому предлагаю сегодня изучить свежий операционный отчет за 2025 год. Но сперва давайте напомню, чем занимается компания.

🚂 Итак, СТМ - это не просто завод, а дивизиональный холдинг Группы Синара, объединяющий различные машиностроительные предприятия, которые производят все от магистральных и маневровых локомативов до скоростных электропоездов «Финист» и городского общественного транспорта. Компания практически монопольный поставщик путевой техники для РЖД. Участие в проекте строительства высокоскоростной магистрали (ВСМ) Москва — Санкт-Петербург обеспечивает эмитенту долгосрочный портфель заказов, который измеряется сотнями миллиардов рублей. О нем мы еще поговорим.

Выручка компании по итогам 2025 года составила 118,7 млрд рублей. Формально - сохранили уровни прошлого года, но фактически компания прыгнула выше головы, превысив свои же декабрьские ожидания. Драйвером стали электропоезда, продажи которых за отчетный период выросли на 53% до 19,9 млрд рублей. Еще 40 млрд (+19% г/г) принес сегмент сервисного обслуживания и ремонта. Городской транспорт (трамваи и троллейбусы) и вовсе удвоил показатели до 6,4 млрд.

🚅 Диверсифицированная линейка продукции и сегментов рынка позволяет СТМ в любых фазах рынка чувствовать себя устойчиво. Стратегические планы учитывают выпуск первых в России высокоскоростных поездов для ВСМ Москва — Санкт-Петербург. В 2028 году уже начнутся поставки по заключенным договорам на 43 состава, к 2045 году потребуется около 300. Все это ложится в основу амбициозных прогнозов компании.

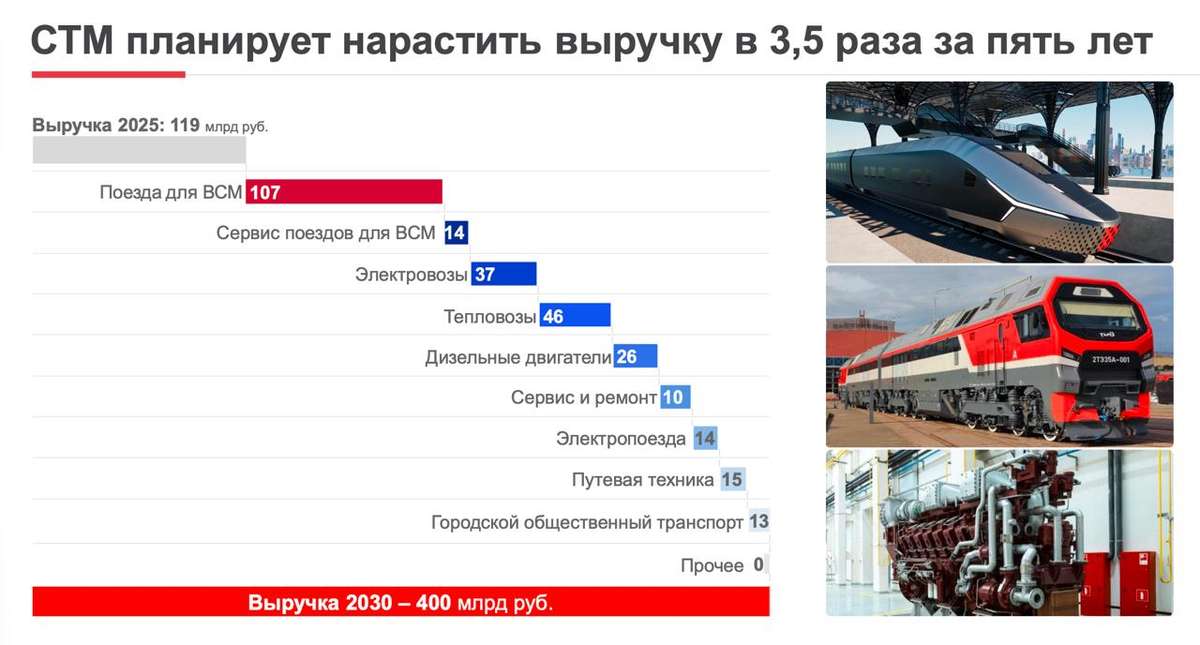
Директор по корпоративным финансам Группы Синара Владимир Потатуев: «К 2030 году СТМ планирует кратно, до 400 млрд рублей, нарастить выручку за счет реализации ряда ключевых проектов и инициатив: все они уже в процессе реализации, обеспечены финансированием и необходимыми ресурсами».

📊 Такая обеспеченность в эпоху высоких ставок очень важна. Но в целом у СТМ комфортная долговая нагрузка менее 3х по соотношению чистого долга к EBITDA. Компания считает приоритетом для себя сохранить баланс между инвестпрограммой и долгом. Кредитный рейтинг тому доказательство, он остается на высоком уровне "A(RU)" от АКРА и "ruA" от Эксперт РА.

Синара-Транспортные Машины - это фундаментально сильный бизнес с уникальным положением на рынке, способный адаптироваться под нестабильную конъюнктуру. Однако сейчас компания проходит через «процентный шторм», вызванный ставкой ЦБ. Учитывая тренд на ее снижение, финансовое положение СТМ будет органически улучшаться, а отложенный спрос на технику станет бустом для ускоренного роста в будущем.

❗️Не является инвестиционной рекомендацией
♥️ Утро начинается не с кофе, а с прочтения полезной аналитической статьи в моем блоге. Тем более давно хотел СТМ разобрать. Ну а раз так, то и лайк можно поставить. Спасибо!

Синара-Транспортные Машины - ищем драйверы роста

Гайденс-2025 выполнен. И даже немного дальше 🎯

Публикуем операционные результаты ВИ.ру за 4 квартал и 12 месяцев 2025 года.

В 2025 году бизнес ВИ.ру продемонстрировал устойчивую динамику и продолжил опережать рынок. Мы провели последовательную работу по генерации денежного потока и оптимизации баланса, сократили чистый финансовый долг и выполнили ранее объявленный гайденс:

✔️ Выручка: +8% за год или 183 млрд ₽ (верхняя граница гайденса)
✔️ Чистая прибыль: >2,5 млрд ₽ (при гайденсе 1,8-2,5 млрд ₽)
✔️ Чистый финансовый долг ушел в отрицательную зону (–1,8 млрд ₽), что лучше запланированного. За год мы сократили долг примерно на 15 млрд ₽

Что еще удалось сделать:

🎯 >75% — доля В2В по итогам года
+8,2% — рост активных В2В клиентов
+10,5% — рост количества В2В-заказов
+14,4% — рост количества проданных единиц товара В2В клиентам
+35% — рост крупного бизнеса, наиболее быстрорастущей группы В2В-клиентов

🎯 +33,4% г/г — рост доли СТМ и эксклюзивного импорта в товарной выручке

🎯 +19% г/г — рост среднего чека

🎯 >200 новых SKU — выведено в ассортимент в 4-м квартале

🎯 7 560 человеко-часов в год — экономим на подборе SKU за счет внедрения решений на базе искусственного интеллекта

🔗 Больше цифр — на нашем сайте: https://ir.vseinstrumenti.ru/otchetnost-i-rezultaty

2025 год стал годом финансовой дисциплины, операционной эффективности и выполнения обязательств. Мы завершили его с сильными результатами!

Полную годовую отчетность по МСФО опубликуем позже. Подписывайтесь на наш аккаунт и следите за новостями!

#быстреерынка #VSEH #Ви2В #аналитика #оперрезы #новостикомпании

Гайденс-2025 выполнен. И даже немного дальше 🎯