⚡️Итоги 1 кв. 2026: сохраняем устойчивость и повышаем эффективность
Публикуем операционные результаты ВИ.ру за 1 квартал 2026 года.
Итоги первых месяцев 2026-го отражают адаптацию бизнеса к рынку и формируют основу для достижения финансовых целей. Ключевой драйвер бизнеса в начале года — B2B-сегмент, демонстрирующий устойчивость даже в условиях слабого рынка. По итогам квартала доля B2B достигла 77,8% товарной выручки.
▫️ На +18% вырос средний чек, в том числе за счет смещения структуры продаж в сторону B2B. Однако рост был как в В2В, так и в В2С сегментах
▫️ Количество активных В2В клиентов выросло на +7,1%, отражая расширение клиентской базы
▫️ Развитие ассортимента: +12,1% SKU. Вывели низкомаржинальные товары и запустили новые категории СТМ (электроинструмент, краски, строительные леса, офисную мебель), а в 2026 году планируем запуск четвертого СТМ-бренда
📎 Подробный отчет смотрите на нашем сайте.
В соответсвии с рыночными трендами, стагнацией рынка DIY и календарным эффектом (меньшее количество рабочих дней) по итогам 1 квартала мы получили снижение совокупной выручки на 4,1%. При этом выручка марта более чем на 50% превысила показатель января, что говорит о значимости календарного фактора и восстановлении деловой активности, а также превысила показатель марта 2025 года, что говорит о переломе тренда.
Компания последовательно усиливает финансовую устойчивость: кредитный рейтинг ВИ.ру был повышен до уровня «A». Также мы провели выкуп облигаций на сумму 2 млрд рублей, оптимизируя долговую нагрузку.
📈 Что дальше?
Сохраняем фокус на росте чистой прибыли и генерации свободного денежного потока, продолжаем прозрачную дивидендную политику и последовательное развитие B2B как более устойчивого и предсказуемого направления.
🔔 Обо всем продолжим рассказывать здесь — подпишитесь, чтобы следить за нашими новостями.
#VSEH #Ви2В #аналитика #оперрезы #новостикомпании #быстреерынка

Посты по ключевым словам
Операционные результаты х5 за 2 квартал 2026 года
Подвели операционные итоги 2 квартала – собрали для вас главное!
Несмотря на охлаждение экономики, мы вновь упрочили лидерство на рынке продовольственной розницы:
🔹Нарастили выручку Группы: +9,9% на фоне роста LFL-продаж на 4,2% и роста торговых площадей. Замедление темпов продовольственной инфляции продолжает оказывать влияние на темпы роста выручки.
🔹Продолжили активную экспансию: открыли 466 новых магазинов (с учетом закрытий), включая 254 магазина «у дома», 204 «жёстких» дискаунтера и 8 супермаркетов.
🔹Увеличили чистую розничную выручку всех торговых сетей - «Пятёрочка»: +7,6% до 993,1 млрд руб., «Перекрёсток»: +6,5% до 138,9 млрд руб., «Чижик»: +29,8% до 134,8 млрд руб.
🔹Несмотря на макроэкономическую ситуацию мы фиксируем прирост LFL-трафика во всех наших сетях по итогам 2 квартала 2026 года: +1,1% в «Пятёрочке», +1,6% в «Перекрёстке» и +2,0% в «Чижике».
🔹Уверенно движемся к тому, чтобы онлайн стал таким же эффективным, как офлайн. Прибавили в онлайн-выручке на 25,4% до 85,7 млрд руб. Её доля составила 6,6% от общей чистой выручки и обеспечила 1 п.п. прироста консолидированной выручки.
🔹Развиваем самую эффективную цепочку поставок для поддержания активной экспансии и повышения эффективности: открыли два распределительных центра «Пятёрочки» – в Якутске и Набережных Челнах.
Полный отчёт доступен на нашем сайте
#X516 июля
Лучший B2B ребрендинг
Как мы стали брендом для бизнеса, не переставая быть брендом для DIY-мастеров
🥉Бренд ВИ.ру взял бронзу в номинации «Лучший B2B ребрендинг» на премии креативных и маркетинговых коммуникаций Silver Mercury.
Много ли В2В-компаний с ярким и сильным брендингом вы знаете? В прошлом году мы решили, что наш должен быть таким! В этом посте рассказываем, как мы обновляли бренд и, главное, зачем ;)
📌 Ребрендинг стал финальным штрихом в нашей B2B-трансформации
Несколько лет подряд доля корпоративных клиентов в выручке ВИ.ру росла и составляла более 50%, а мы выстраивали под них процессы, улучшали ИT-инфраструктуру, сайт и приложение. Но бренд все еще воспринимали как B2C-бизнес — про дом, дачу и ремонт для себя. Мы решили сфокусировать позиционирование на B2B-направлении, сохранив при этом лояльность В2С-аудитории, чтобы бренд полностью соответствовал нашей стратегии и работал на нее.
📌 Что мы сделали всего за 6 месяцев:
▫️ провели масштабное исследование среди 1000+ представителей бизнеса
▫️ на его основе разработали новую бренд-систему (позиционирование, слоган, визуальный стиль и Tone of Voice)
▫️ обновили ~300 точек касания с клиентом
Каждый элемент ребрендинга мы тестировали на ЦА, чтобы они на 100% соответствовали новым атрибутам и создавали целостное восприятие.
🎯 Что мы получили:
Рост знания о нашей работе с В2В-аудиторией и, как следствие, рост доли клиентов из корпоративного сегмента — по итогам 2025 года доля В2В в выручке выросла до 75,2%. Наш проект показал возможность успешной трансформации бренда, когда рынок активно меняется, получил одну из самых престижных маркетинговых премий и отлично справился со своей задачей — мы стали ближе к тем, кто создает.
А как вы считаете, нам удалось донести новый посыл до рынка? Ставьте реакции и пишите, как вам обновленный бренд ВИ.ру!
#новостикомпании #Ви2В #всепроВИ #быстреерынка8 июля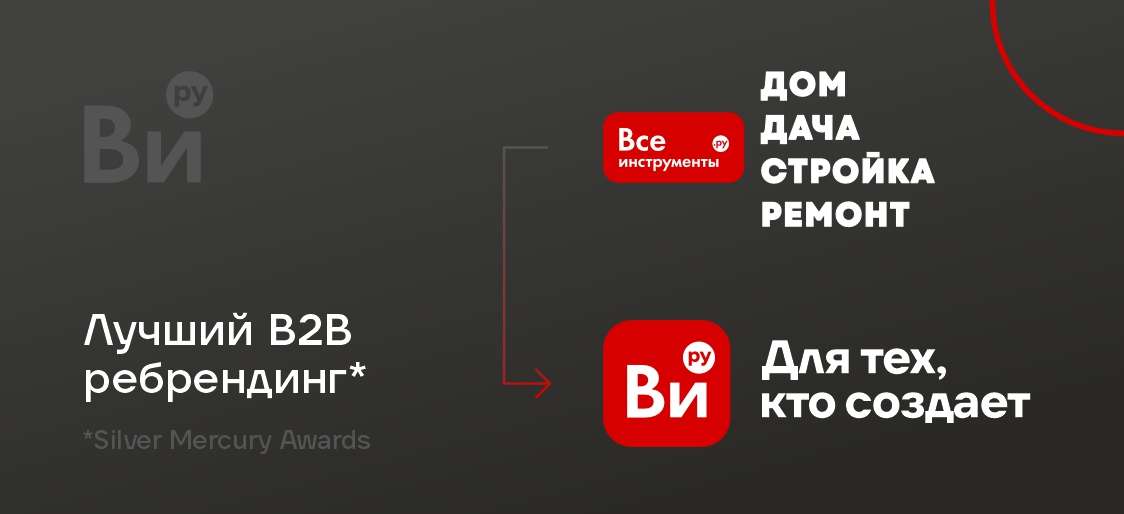
Держим удар и идем вперед: итоги Смартлаба и календарь ближайших событий
В прошедшую субботу мы встретились с инвесторами на конференции Смартлаба в Санкт-Петербурге. Как и обещали, вместо скучных слайдов на выступлении нашего IR-директора Алексея Лукьянова были живые вопросы и честные ответы. Спасибо всем, кто был, слушал и спрашивал — получился интересный разговор!
А эта неделя началась с обвала рынка. За весь рынок мы сказать не можем, но ближайших хороших новостей по ВИ.ру ждем уже в эти даты:
🗓 До 30 июля — операционные результаты за 6М 2026
🗓 17 августа — отчет по МСФО за 6М 2026
Подписывайтесь и следите за обновлениями 🔔
📲 А если вам тоже есть что спросить — не обязательно ждать следующую конфу 😉
Пишите свои вопросы в комментариях, мы всегда на связи!
#мероприятия #календарь #всепроВИ #быстреерынка #VSEH23 июня
Майский дайджест 🗞️
1 июня в этом году — день всего нового. Сегодня начинается новый сезон, новый месяц, новая неделя и новая рубрика в нашем аккаунте. И она, кстати, как раз про новости :)
🔈 Аналитики заметили оживление рынка: общий объем реализации товаров для дома и ремонта по итогам второго квартала составит 1,76 трлн ₽ — на 17,3% больше, чем по итогам первых трех месяцев. В годовом выражении темпы снижения тоже начали замедляться, отмечают в агентстве Infoline.
Читайте подробности в материале Ведомостей с нашими комментариями.
📌 Что еще СМИ писали о нас в мае — собрали в дайджесте:
🔈 RG.ru: Российские производители электротехники нарастили производство
Николай Тихонов, категорийный директор направления «Электрика и стройматериалы» ВИ.ру дал комментарий Российской газете
🔈 ТАСС: Продажи товаров для туризма и кемпинга выросли на 17%
По данным исследования ВИ.ру
🔈 Прайм: В России выросли продажи систем безопасности и технологий умного дома
Рост на 20% зафиксировали аналитики ВИ.ру
Обо всех важных выходах в СМИ в июне расскажем в следующем дайджесте уже через месяц.
Подписывайтесь, чтобы ничего не пропустить 🔔
#ВИвСМИ #обзор #VSEH #быстреерынка1 июня
Что дает ставка на эффективность: публикуем отчет по МСФО за 1 к 2026
Первый квартал — традиционно низкий сезон для DIY. Но мы прошли его уверенно и улучшили ключевые показатели:
🔺Чистая прибыль: 0,6 млрд ₽
+1,2 млрд ₽ г/г — благодаря операционным улучшениям в 2025 году
🔺 Чистый финансовый долг: –3,3 млрд ₽
–15,2 млрд ₽ г/г — показатель обновил рекорд за счет качественного управления ликвидностью
🔺 EBITDA увеличилась на +26% г/г — до 3,4 млрд ₽
🔺Свободный денежный поток вырос на 60% — до 1,3 млрд ₽
Чистая прибыль, растущий денежный поток и рекордно низкий долг — таковы результаты 1 квартала. Планы по выполнению Гайденса 2026 подтверждаем 🤝
📌 Больше результатов — на нашем сайте.
Обсудим их сегодня в прямом эфире в 15:00 мск.
▶️ Подключайтесь по ссылке.
Смотрите отчет, пишите вопросы в комментариях и до встречи на стриме!
#VSEH #быстреерынка #МСФО #аналитика #ВИвэфире28 мая
Отвечаем на запросы бизнеса: почти 2 млн товаров и 100+ новых категорий
Когда бизнес ищет поставщика, важно закрыть максимум потребностей в одном месте. Мы наращиваем ассортимент под этот запрос, и благодаря онлайн-модели можем делать это быстрее офлайн-сетей.
Что сделали за 1 квартал 2026:
📦 +125 тысяч новых SKU (+16% г/г) — рост профильного ассортимента для бизнеса
📦 Запустили более 100 новых категорий и подкатегорий с акцентом на том, что нужно B2B клиентам
Сегодня в каталоге уже более 1,9 млн SKU – от инструментов и электрики до крупногабаритного промышленного оборудования для бизнеса в сфере производства, строительства и услуг.
📆 В этот четверг, 28 мая, расскажем подробнее об этих и других результатах 1 квартала. Подпишитесь, чтобы не пропустить! 🔔
#Ви2В #быстреерынка #VSEH26 мая
📆 Что с чистой прибылью и долгом? 28 мая покажем, как прошел первый квартал
#календарь
Друзья, уже в следующий четверг поделимся финансовыми результатами ВИ.ру за 1К 2026.
Результаты по операционным показателям мы уже видели, но что увидим по чистой прибыли и чистому долгу? Насколько эффективно сработали наши драйверы?
ℹ️ Напомним, по итогам 2025 года показатели выглядели следующим образом:
• Чистая прибыль: 3,4 млрд ₽
• Чистый долг: –1,8 млрд ₽
Как изменились показатели за первые 3 месяца 2026-го узнаем 28 мая из отчета по МСФО. Как обычно: выпустим отчет, а следом разберем ключевые цифры на стриме.
🔔 Подписывайтесь, чтобы не пропустить!
#быстреерынка #новостикомпании #VSEH #МСФО22 мая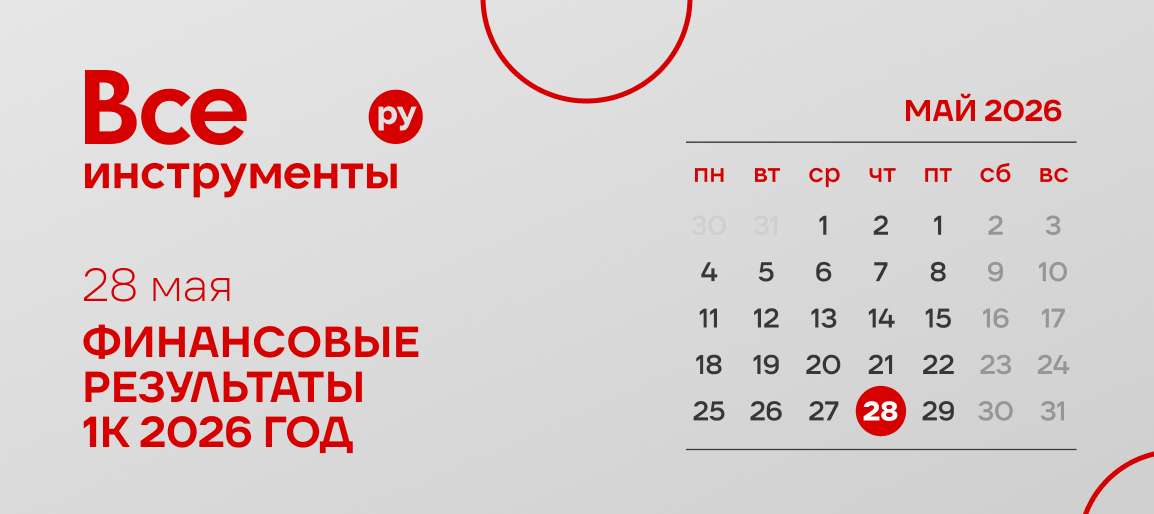
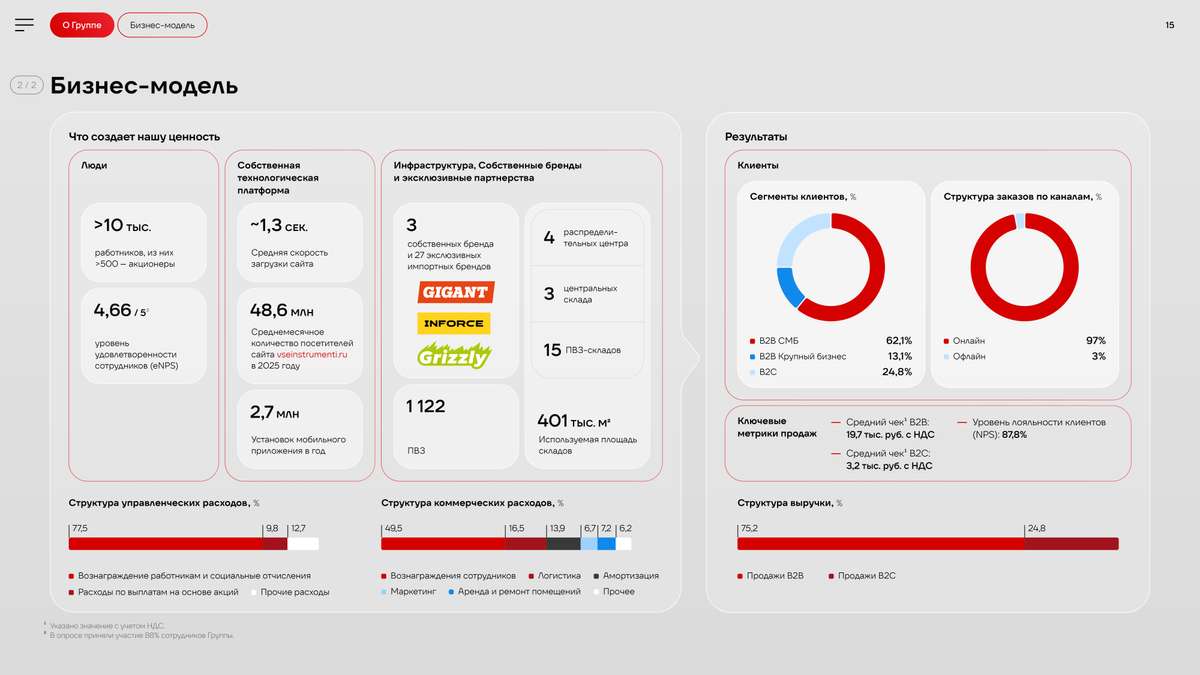
🎯 Бизнес-модель, которая работает на акционерную стоимость
Решили сделать выжимку из годового отчета и рассказать о главном. Сегодня — про бизнес-модель, создание ценности и то, как мы снижаем зависимость от внешних факторов.
Бизнес-модель ВИ.ру объединяет широкий ассортимент товаров, собственную ИТ-платформу, развитую логистическую сеть и клиентоориентированный подход. Вот, что делает ее устойчивой:
📌 Во-первых, это диверсификация по трем направлениям:
🔺 Поставщики: работаем с множеством производителей и дистрибьюторов в России и за рубежом — риски перебоев минимальны.
🔺 Клиенты: B2B (промышленность, стройка, сервис) + B2C. Доля строительных компаний в выручке B2B — всего ~16%, остальное — производство, сервис, торговля. А топ‑100 клиентов дают не более 5% выручки — мы не зависим от отдельных заказчиков. Бизнес сбалансирован и устойчив к отраслевым спадам.
🔺 Собственные торговые марки (СТМ): доля в выручке 13,3%, рост продаж +33% г/г. Развитие СТМ снижает зависимость от внешних брендов и повышает маржинальность.
📌 Во-вторых, развитая логистика — собственная распределительная сеть и пункты выдачи по всей России оптимизируют стоимость и сроки доставки заказов.
📌 В-третьих, собственная ИT-инфраструктура (500+ разработчиков, свои дата-центры и ИТ-платформа), которая позволяет быстро адаптироваться к любым изменениям рынка. О ней мы еще расскажем более подробно в следующих постах.
Мы сочетаем масштаб, технологическую независимость и финансовую дисциплину, контролируем риски, диверсифицируем базу и наращиваем долю высокомаржинальных СТМ. Все это работает на стабильность, рост и возврат капитала акционерам.
🔔 Хотите глубже понимать, как устроен бизнес ВИ.ру? Подписывайтесь и задавайте вопросы в комментариях — будем разбирать ключевые темы, которые интересуют наших инвесторов.
#быстреерынка #VSEH #аналитика #брендыВИ #ВИ_tech #Ви2В #всепроВИ20 мая