Поиск

Лента. Отчет за 3 кв 2026 по МСФО

Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/

Мультипликаторы (LTM):

▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38

Что нравится:

▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);

Что не нравится:

▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).

Дивиденды:

Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.

Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.

Мой итог:

Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).

Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).

Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.

Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).

Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).

Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.

Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.

Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).

По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.

У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.

Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.

Акций Ленты нет в портфеле.

Прогнозная справедливая стоимость - 1942 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Лента. Отчет за 3 кв 2026 по МСФО

Fix Price. Отчет за 3 кв 2026 по МСФО

Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/

Мультипликаторы (LTM):

▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16

Что нравится:

▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);

Что не нравится:

▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);

Дивиденды:

В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)

LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).

Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).

Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).

FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.

В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).

С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.

Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).

Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.

Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.

Прогнозная справедливая стоимость - 0.754 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Fix Price. Отчет за 3 кв 2026 по МСФО

ИКС 5. Отчет за 3 кв 2026 по МСФО

Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6

Что нравится:

▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).

Что не нравится:

▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).

Дивиденды:

Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.

По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).

Мой итог:

Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.

Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).

Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.

Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).

Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).

Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).

FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.

На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).

Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).

Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).

Акции компании держу в портфеле с долей 6.14% (лимит - 6%).

Прогнозная справедливая стоимость - 2620 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ИКС 5. Отчет за 3 кв 2026 по МСФО

Финансовые результаты X5 за 3 квартал 2026 года

Настало время объявить финансовые результаты за 3 квартал 2026 года:

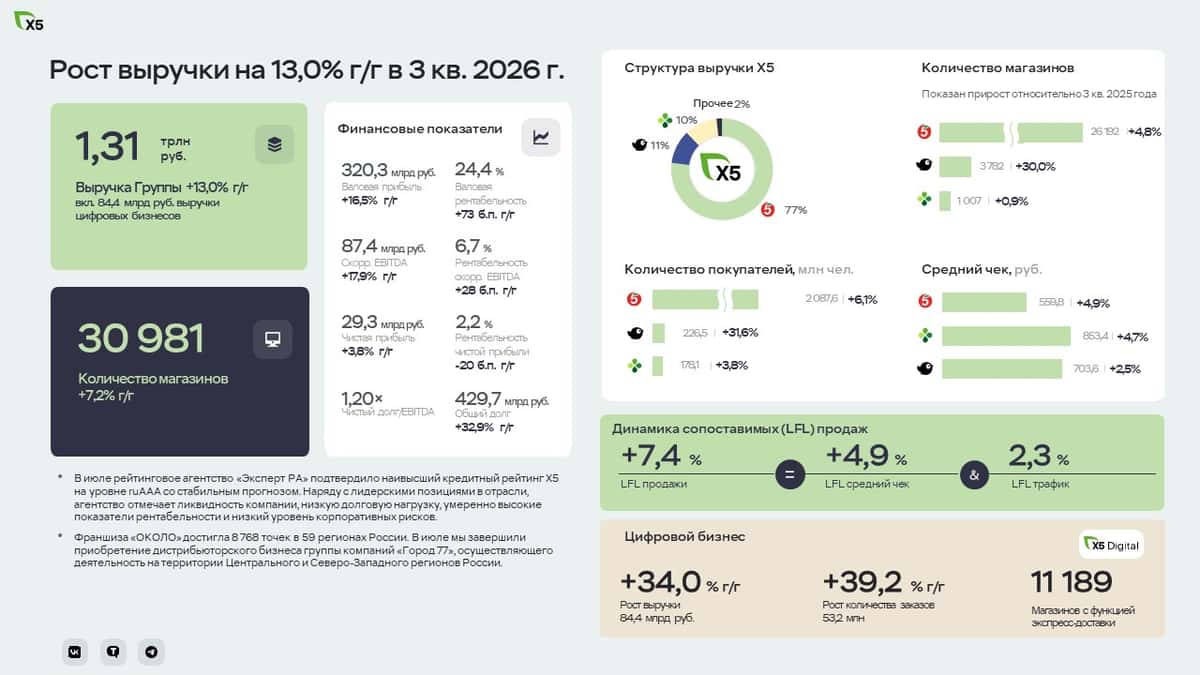
🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.

🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.

🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.

🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.

🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.

🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.

На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:

🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
🎯 Рентабельность скорр. EBITDA около 6% .
🎯 Капитальные затраты на уровне около 4% от выручки.
🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.

В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.

Полный отчёт доступен на нашем сайте.

#X5


Финансовые результаты X5 за 3 квартал 2026 года

Мать и дитя - агрессивный рост, надолго ли?

Одним из защитных секторов на бирже РФ всегда считался ритейл. Но сейчас компании оказались под давлением высокого долга и молятся на снижение ключа. А вот сектор здравоохранения чувствует себя гораздо лучше. Он продолжает расти и приносить инвесторам неплохую доходность. Яркий пример - Мать и Дитя. За последние несколько лет бумаги прекрасно справились с защитной функцией, но продолжится ли рост? Давайте разбираться.

🩺 Итак, выручка компании $MDMG за первое полугодие 2026 года выросла на 28,8% до 24,8 млрд рублей. Существенный вклад внесла консолидация сети «Эксперт», которая годом ранее учитывалась только с конца мая. EBITDA прибавила 20% до 7 млрд рублей, правда, рентабельность немного снизилась с 30% до 28%. Чистая прибыль выросла всего на 5% до 5,3 млрд рублей. Получается, бизнес активно расширяется, но маржинальность пока не успевает за выручкой.

Операционные результаты тоже радуют. Количество амбулаторных посещений выросло на 71,2%, родов - на 12,5%, а хирургических вмешательств - на 28,6%. Операционный денежный поток увеличился на 16,7% до 7,1 млрд рублей. При этом CAPEX подскочил на 90% до 2,6 млрд, преимущественно из-за расчетов за недвижимость под новый госпиталь в Москве.

📊 Главный драйвер для бизнеса - консолидация рынка частной медицины. В отличие от продуктового ритейла, где X5 контролирует около 17%, медицинский рынок остается крайне фрагментированным. Даже у лидера «Медси» доля составляет лишь 11,2%, у «Мать и Дитя» - 7,9%, а у «СМ-Клиники» - 5,7%. Пространства для поглощений еще очень много. Последние приобретения: «Ильинские больницы» в Подмосковье и новосибирская «Здравница».

Такая экспансия даст свои плоды в будущем, но и о рисках забывать не стоит. Тут я бы выделил 4 потенциальных риска: бесконтрольный рост операционных расходов (за 5 лет они выросли на 75%), рост долговой нагрузки (чистый долг вырос с 0,4 до 6,3 млрд), риск неудачных поглощений и возможную отмену налоговых послаблений. Сейчас у «медиков» крайне низкая налоговая нагрузка, но тренд, которого придерживается правительство, вы уже поняли.

💰 Дивиденды здесь скорее приятный бонус. Компания распределяет около половины прибыли, но годовая доходность составляет примерно 7%. Поэтому Мать и Дитя я рассматриваю прежде всего как историю роста, а не дивидендную идею. Основная ставка - на дальнейшую консолидацию частной медицины и повышение эффективности приобретенных активов.

В итоге перед нами один из редких случаев, когда рынок готов платить за качество. Акции нельзя назвать дешевыми, но в их оценку уже заложены перспективы дальнейшего роста. Если Группа продолжит расширяться такими темпами, нынешняя цена вполне может оказаться оправданной. А вот за снижением маржинальности и вышеуказанными рисками я бы понаблюдал.

❗️Не является инвестиционной рекомендацией

♥️ Прожмите ваш целебный лайк, друзья. Что как ни он мотивирует меня разбираться с нашим рынком. А это задачка со звездочкой, знаете ли.

Мать и дитя - агрессивный рост, надолго ли?

Сеть «ОКОЛО» достигла 9 тысяч магазинов

📌 Юбилейный магазин площадью 100 кв. м открыт в Санкт-Петербурге по адресу: ул. Дыбенко, д. 2. В ассортименте магазина представлено 1300 товаров повседневного спроса.

📊 Франшиза «ОКОЛО» ориентирована на предпринимателей с опытом работы в розничной торговле и представлена уже в 60 регионах от Калининграда до Хабаровска.

✔️ За год количество магазинов «ОКОЛО», подключенных по модели прямого франчайзинга, выросло вдвое. Совокупный ассортимент, предлагаемый на платформе OKOLO.Market, вырос за год в 7 раз — нашим франчайзи доступны более 200 тысяч товаров.

🥇 По расчетам INFOLine, по итогам января-сентября этого года «ОКОЛО» является лидером среди сетей, развивающих прямой франчайзинг как по количеству объектов, так и по объёму выручки. Также франшиза «ОКОЛО» заняла первое место в рейтинге Forbes «30 самых выгодных франшиз в России» 2026 года в категории «Инвестиции до 2 млн рублей».

#X5

Fix Price. Отчет за 2 кв 2026 по МСФО

Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/

Мультипликаторы (LTM):

▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76

Что нравится:

▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);

Что не нравится:

▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).

Дивиденды:

В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)

Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).

Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).

Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).

FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.

Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).

В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.

Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.

Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 0.74 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Fix Price. Отчет за 2 кв 2026 по МСФО

Операционные результаты х5 за 3 квартал 2026 года

Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:

🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.

🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.

🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.

🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».

🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.

🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.

🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.

Полный отчет доступен на нашем сайте

#X5

Операционные результаты х5 за 3 квартал 2026 года

🛒 ИКС-5 сидит в портфеле с убытком, и ритейл сейчас вообще не в фаворе


Оценка 4,8 P/E, дивдоходность 11-12% годовых. Вроде бы дешево и платят неплохо, но в портфеле позиция дает минус 8% при доле 6%. Так что картина смешанная — метрики привлекательные, а результат пока отрицательный.

Причина понятна. Весь ритейл в 2026 году чувствует себя неважно. Продуктовая инфляция снизилась, а ключевая ставка нет, и вот это сочетание вместе со стагнирующим LFL-трафиком здорово придавило темпы роста выручки. Было плюс 20%, стало плюс 10% — разница ощутимая.

Я сокращал долю ИКС-5 с 7% до 6% портфеля. Сейчас текущий вес меня устраивает, дальше резать не планирую. Смысла паниковать нет, но и наращивать пока не тянет.

Мне кажется, весь интерес теперь в отчетах за третий и четвертый кварталы. Именно там станет видно, развернулась ли динамика или давление сохраняется. Пока просто держу и наблюдаю, без лишних движений.
‼️Какие акции купить прямо сейчас🔥
СПИСОК:https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
ИТМО + Selectel: когда наука встречается с бизнесом

Цифровизация и автоматизация бизнеса и госсектора приводят к росту объема вычислений и хранимых данных и, как следствие, к росту расходов на облачные инфраструктурные сервисы. Сегодня у меня на столе лежит финансовый отчет компании Selectel за полугодие 2026 года по МСФО, предлагаю разобрать его более подробно.

💻 Итак, выручка компании в отчетном периоде выросла на 14% до 10,2 млрд рублей. Проникновение облачных сервисов в разные секторы экономики растет ежегодно, и в этом контексте мы видим, как клиентская база у компании достигла отметки 44,5 тыс., увеличившись на 14,4 тыс. новых заказчиков за последние 12 месяцев.

Почти вся выручка эмитента является рекуррентной. Кроме того, она хорошо диверсифицирована по отраслям: IT-сектор, ритейл, финансы, девелопмент, транспорт, телекомы и прочие сервисы. Даже если в одной отдельной отрасли возникнут сложности, это слабо влияет на общие финансовые показатели.

Операционно у Selectel есть конкурентное преимущество - скорость. Благодаря собственному запасу комплектующих на складах, компания способна собрать кастомный сервер под задачу клиента за несколько дней. Никаких многомесячных тендеров, ожиданий растаможки «железа» и настройки оборудования. Для бизнеса, которому инфраструктура нужна еще вчера, такая экономия времени бесценна.

Чистая прибыль сохранилась на прошлогоднем уровне - 1,9 млрд рублей. Бизнес эмитента капиталоемкий, и на фоне жесткой ДКП процентные расходы оказывают давление на итоговый финансовый результат.

📊 Показатель чистый долг/EBITDA увеличился с 1,7х до 2,1х, что вполне приемлемо. На конференц-звонке для аналитиков и СМИ менеджмент отметил, что рост долговой нагрузки обусловлен инвестициями в «железо», и по мере прохождения пика инвестпроектов долговая нагрузка вернется к прежним значениям.

Взгляд в будущее открывает интересную деталь. В июле Selectel объявил о создании совместного предприятия с Университетом ИТМО. Цель - разработка платформы для внедрения ИИ в бизнес-процессы крупных корпоративных заказчиков. Рынок стремительно переходит от стадии академических экспериментов к реальным ИИ-агентам в бизнесе, и этот сегмент может стать драйвером роста в долгосрочной перспективе.

Selectel представлена на динамично развивающемся рынке облачных инфраструктурных технологий. В моем инвестпортфеле облигации компании занимают достойное место, и я продолжу внимательно следить за ее развитием.

❗️Не является инвестиционной рекомендацией

❤️ Ваш лайк - лучшая поддержка для меня. Спасибо!

ИТМО + Selectel: когда наука встречается с бизнесом

ВсеИнструменты. Отчет за 2 кв 2026 по МСФО

Тикер: #VSEH
Текущая цена: 76.83
Капитализация: 38.4 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/

Мультипликаторы (LTM):

P/E - 6.68
P/BV - 6.81
P/S - 0.2
ROE - 102.1%
ND/EBITDA - 0.74
EV/EBITDA - 2.75
Акт/Обяз - 1.08

Что нравится:

✔️выручка выросла на 9.7% г/г (46.2 → 50.6 млрд);
✔️FCF увеличился в 2.2 раза г/г (3.1 → 7 млрд);
✔️нетто фин. расход уменьшился на 12% к/к (1 → 0.9 млрд);
✔️чистая прибыль выросла в 2.4 раза г/г (0.9 → 2 млрд).

Что не нравится:

✔️чистый долг вырос на 22.3% к/к (11.5 → 14 млрд). ND/EBITDA ухудшился с 0.63 до 0.74;
✔️очень слабое соотношение активов и обязательств.

Дивиденды:

Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.

По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 10.11% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал 2026 (г/г):
- кол-во заказов B2B +11.6% (2 → 2.23 млн шт);
- кол-во заказов B2C -3% (4.48 → 4.34 млн шт);
- кол-во проданных ед. товара B2B +11% (48.3 → 53.5 млн шт);
- кол-во проданных ед. товара B2C +7.5% (15.4 → 16.6 млн шт);
- доля СТМ и эксклюзивного импорта (14.1 → 10.7%);
- средний чек с НДС +9.5% (8405 → 9203 руб);
- активные клиенты +6.9% (453 → 484.2 тыс);
- количество ПВЗ -8.9% (1181 → 1076 ед).

Можно отметить прирост в количество проданных товаров в B2C, который сейчас не является приоритетным для компании. При этом количество заказов в B2C все равно хуже прошлого года. Также можно отметить, что динамика среднего чека пока неуклонно затухает с начала 2025 года.

Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B +11.6% (33.5 → 37.4 млрд);
- товарная B2C +5.8% (12.1 → 12.8 млрд);
- нетоварная +100% (0.2 → 0.4 млрд).

Доля B2B в товарной выручке снизилась с 76.9 до 74.5%. И приятно отметить рост в B2C, которая до этого несколько кварталов подряд показывала негативную динамику. За полугодие выручка увеличилась на 3.2% г/г (86.8 → 89.6 млрд).

Чистая прибыль выросла значительно лучше выручки. Это удалось достичь за счет улучшения операционной рентабельности с 6.2 до 7.1%, снижения снижения нетто фин расхода (-44.9% г/г, 1.6 → 0.9 млрд) и более низкой эф. ставки налога на прибыль (25.7% vs 32.1% во 2 кв 2025). Операционную рентабельности подтянули в том числе за счет оптимизации складской инфраструктуры: используемая площадь складов и РЦ сократилась до 355 тыс. кв. м за счёт отказа от склада в Быково при частичном подключении логистического комплекса в Данилово. Плюс сократили количество ПВЗ. За полугодие прибыль выросла в 13.4 раза г/г (0.2 → 2.6 млрд).

FCF кратно вырос на фоне сильного роста OCF (+113.1% г/г, 3.3 → 7 млрд) и уменьшения кап. затрат (-61% г/г, 0.2 → 0.08 млрд).
Долговая нагрузка за квартал немного выросла за счет увеличения общего долга, но план по удержанию ND/EBITDA пока работает отлично.

ВИ.ру повысил гайденс на 2026 год: по выручке - рост не менее 5% г/г, по прибыли - до 4.5-6.5 млрд против предыдущего гайденса 3.4-6.0 млрд. Если взять за ориентир среднюю прибыль в 5.5 млрд, то это дает P/E 2026 = 6.98. При выплате 50% от ЧП дивиденд будет в районе 5.5 руб (ДД 7.16% от текущей цены). Но в случае хороших результатов за год могут выплатить и больше. Да и, в целом, если динамика сохранится, то уже в следующем году дивидендная доходность может быть двузначной от текущей цены.

Хорошая динамика результатов, неплохая див. доходность и постепенное снижение ключевой ставки позволяют смотреть на ВИ.ру как на интересный актив для среднесрочного горизонта. Тем более на фоне улучшения гайденса, который, вполне возможно, до конца года будет еще раз пересмотрен в более сильную сторону.

Акции держу в портфеле с долей 3.16% (лимит - 3%). Прогнозная справедливая стоимость - 108 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ВсеИнструменты. Отчет за 2 кв 2026 по МСФО