Поиск
Полюс - все еще занимается благотворительностью?
Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.
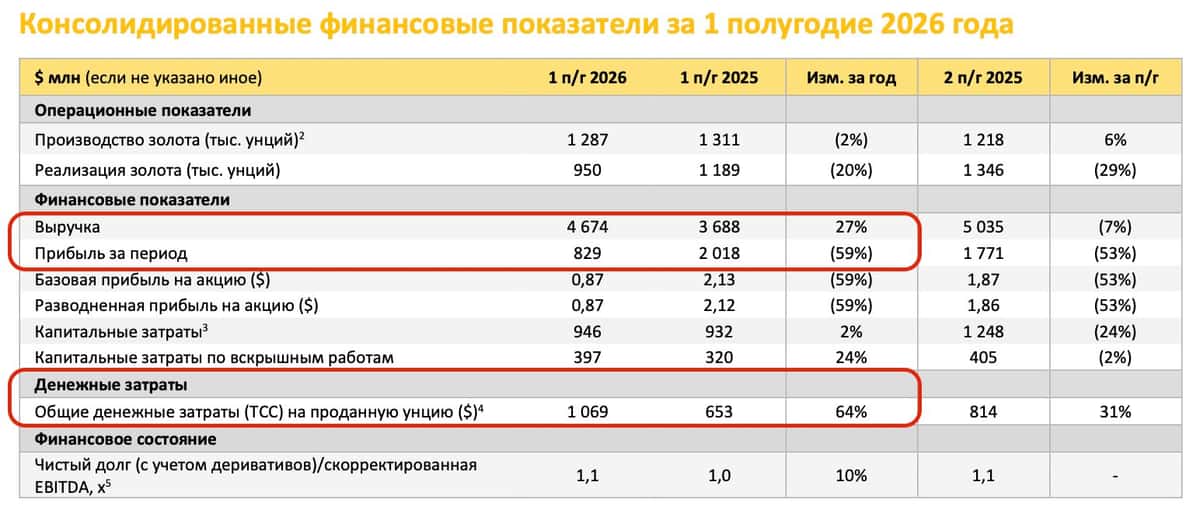
🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.
Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.
🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.
Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.
📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.
В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.
❗️Не является инвестиционной рекомендацией
♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL
📈 Потенциал восстановления спроса по рыночной ипотеке
По итогам 2025 года рынок новостроек по количеству сделок вырос на 6% – до 603 тыс. шт. При этом один из главных потенциальных драйверов дальнейшего роста – рыночная ипотека – пока остается заметно ниже исторических уровней.
По данным ДОМ.РФ:
• в 2021 году на первичном рынке было совершено 90 тыс. сделок по рыночной ипотеке;
• в 2024 году – 42 тыс.;
• в 2025 году – уже 61 тыс., или +45% г/г.
В 1 квартале 2026 года тенденция продолжилась: количество сделок по рыночным ипотечным программам выросло на 50% г/г – с 8 до 12 тыс., тогда как весь первичный рынок прибавил 20%.
То есть рыночная ипотека уже восстанавливается быстрее рынка в целом, хотя ее доля пока остается небольшой – около 9% всех сделок на первичном рынке.
🔍 Почему здесь сохраняется значительный потенциал?
В 2021 году действовала массовая льготная ипотека, доступная широкому кругу покупателей. Сегодня господдержка стала преимущественно адресной – прежде всего через семейную и другие специальные программы.
В результате часть покупателей, которые пять лет назад могли воспользоваться льготной ипотекой, сейчас под действующие программы не попадает. На фоне высоких рыночных ставок многие из них откладывали покупку жилья.
По мере снижения ставок эта аудитория может постепенно возвращаться на рынок уже через обычную рыночную ипотеку.
При этом сам рынок новостроек уже приблизился к прежним уровням: в 2025 году было совершено 603 тыс. сделок против 676 тыс. в 2021 году – разница составляет около 11%. А количество сделок по рыночной ипотеке все еще остается примерно на треть ниже.
💡 Что это значит для девелоперов?
Сейчас рынок активно восстанавливается еще до полноценного возвращения рыночного ипотечного покупателя.
Адресные льготные программы продолжают формировать устойчивую базу спроса, а дальнейшее снижение ставок способно добавить к ней покупателей, которые последние годы находились в отложенном спросе. Поэтому значительная часть позитивного эффекта от смягчения денежно-кредитной политики для рынка жилья и девелоперов может быть еще впереди.
#GloraX #аналитика #ипотека #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🚢 ИнвестВзгляд: Совкомфлот, танкер, который стремится в никуда

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.
🏦 Сбербанк — это не просто банк. Это настоящий финансовый монстр, который раздает кредиты, собирает комиссии и каждый год обещает нам рекордную прибыль. И надо отдать должное — обещания он чаще всего выполняет.
📊 Говорить о самом банке можно бесконечно, перечисляя все его плюсы. Сейчас это самый понятный и предсказуемый кейс на нашем рынке. Поэтому давайте посмотрим на прошлые прогнозы аналитиков. Далеко даже копать не надо, возьмем год.
🟡 Прогноз №1: Т-Инвестиции, июнь 2025
Главный аналитик Т-Инвестиций Кирилл Комаров уверял, что акции Сбера надо покупать с целевой ценой 347 рублей на горизонте года. Рентабельность капитала тогда немного упала, но эксперт сказал: «для акций это некритично». И вроде бы он был прав: дивиденды тогда обещали рекордные — 34,84 рубля на акцию, доходность больше 11% (на момент публикации). Потенциал лишь формально не реализовался, так как цена достигала в марте 335 рублей, но за это время были выплачены дивиденды в сумме более 70 рублей, что даже с текущей просадкой приближает нас к прогнозируемому уровню.
🔵 Прогноз №2: ВТБ
ВТБ-шные ребята в сентябре 2025-го подняли прогнозную цену до 400–410 рублей. Они увидели, что потребительское кредитование в августе впервые за год показало рост. Да, дивидендный гэп свою лепту внес, но даже с учетом дивидендов общая доходность вряд ли дотянула до обещанного. Сильно мимо — переборщили с оптимизмом. Аналитики любят рисовать радугу.
🔷 Прогноз №3: БКС Мир инвестиций, декабрь 2025
Аналитик Артем Перминов даже признавал: мы довольно консервативно ждем, что рост комиссионного дохода не превысит 3% в год, а рентабельность капитала упадет до 20%. Но даже при таких раскладах целевая цена — 410 рублей, потенциал роста 36–37% на горизонте года. Прошло полгода и... ну вы поняли — до 410 как до Луны. А цена сходила с 300 рублей до уровня 250 рублей. Консервативные ожидания оказались… недостаточно консервативными.
🎯 ИнвестВзгляд: Сбер — это мощная машина. У него лучшая в секторе операционная эффективность: соотношение расходов к доходам. Он наращивает кредитный портфель быстрее рынка, держит маржу, зарабатывает деньги, даже когда все вокруг стонут от высоких ставок. Ну не танк ли?
$SBER $SBERP
🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.
Есть такой тип людей — вроде бы всего у них полно, а счастья нет. Дом — полная чаша, машина — люкс, гардероб — как бутик, а на душе кошки скребут. Примерно так же выглядит АФК Система. В портфеле — МТС, Озон, Медси, Эталон, куча всяких перспективных ништяков, а акции всё никак не взлетят. И дисконт к стоимости активов есть, и потенциал вроде бы огромный, но каждый раз, когда начинаешь верить — холдинг находит способ тебя разочаровать.
✅ Плюсы
Сделка на 320 млрд — попытка выдохнуть. В конце июня 2026-го Система заключила структурную сделку с группой инвесторов и ВТБ. Деньги пойдут на оптимизацию долга. Рынок на это сначала отреагировал ростом.
Дисконт — он реально есть. Акции торгуются дешевле стоимости активов, и это факт. Вопрос только в том, оправдан ли этот дисконт. Но для тех, кто любит копаться в недооценённых бумагах, здесь есть поле для размышлений.
Эталон — неожиданный боец. Рынок недвижимости в России — это та ещё полоса препятствий: ипотека дорогая, спрос шатается, застройщики воют. Но в 2025-м девелоперский актив холдинга устроил настоящий заплыв: рекордные продажи, рост средней цены квадратного метра — и по итогам года Эталон заскочил на третье место среди всех активов Системы по темпам роста выручки, а по динамике OIBDA так вообще стал вторым. Для сектора, где многие только и делают, что пересчитывают убытки, это выглядит как маленькое чудо.
МТС — главная кормилица. Это не просто актив, это системообразующий донор холдинга. Почти 60% всей выручки группы и около 80% OIBDA приносит именно телеком-гигант. Доля владения — 42%, причём часть через дочку, так что контроль железный. МТС стабильно платит дивиденды, а в 2025-м вообще вошёл в тройку лидеров по темпам роста среди всех активов холдинга. Пока МТС жив и здоров, у Системы есть хотя бы один надёжный якорь. Хотя у МТС тоже есть свои проблемы.
❌ Минусы
Долг — это не просто минус, это катастрофа. По итогам 2025 года компания получила чистый убыток 232 миллиарда рублей. Вы не ослышались. 232 миллиарда. Причина — процентные расходы, которые пожирают всю прибыль и ещё сверху.
Корпоративный долг — около 383 млрд рублей на конец первого квартала 2026-го. И самое страшное: примерно 60% всей задолженности нужно погасить или рефинансировать уже в этом году. На фоне высокой ключевой ставки это звучит как приговор. Ранее менеджмент называл комфортным уровнем долга ниже 100 млрд. Где мы сейчас? Правильно, в четыре раза выше.
Операционный денежный поток полностью уходит на CAPEX. То есть бизнес генерирует деньги, но они тут же улетают на поддержание и развитие активов.
Дивидендов не будет. И не ждите. Акционеры на годовом собрании отказались от выплат за 2025 год. Основатель Евтушенков ещё в декабре намекал, что денег нет. Для справки: компания, которая позиционирует себя как инвестиционный холдинг, не платит дивиденды. Это как ресторан, в котором не кормят.
Когда стало известно, что Система передала ВТБ бумаги Озона в залог по независимой гарантии, акции упали на 6% за день. Да, сделка дала 320 млрд на рефинансирование. Но рынок ждал продажи актива и полного погашения долга, а получил какую-то мутную конструкцию с залогом.
🎯 ИнвестВзгляд: АФК Система — это идеальный актив для тех, кто любит сложные головоломки, недосып и чувство лёгкой тревоги. Компания пытается рефинансировать долг, закрывает текущие обязательства новыми займами, закладывает активы — и всё это в условиях, когда ключевая ставка высокая. Потенциал есть. Но реализация этого потенциала упирается в одну фундаментальную проблему: долг должен быть погашен, а денег на это нет.
$AFKS $ETLN $MTSS $OZON
Стоит ли покупать акции «Норникеля» в июне 2026 года
Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?
Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.
Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:
2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.
Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:
Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).
Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.
Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?
Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.
По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.
Для «Норникеля» это имеет двойной эффект:
Позитив:
Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).
Негатив (или риск):
Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама
Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.
Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:
Аргументы «за» идею «нового защитного кластера»:
Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».
Аргументы «против»:
Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».
Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.
Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:
Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).
Негативные факторы и риски:
Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.
Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:
Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.
Для кого лучше воздержаться или быть очень осторожным:
Короткий горизонт (меньше 6–12 месяцев).Реклама
Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.
Практические соображения:
Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).
Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!
Читать оригинальную статью по ссылке
Пенсия от работодателя - в России готовят новую программу
В России разрабатывают новый пенсионный инструмент — установленную пенсионную программу (УПП). Её суть проста: работодатель отчисляет взносы на личный пенсионный счёт сотрудника в НПФ, а деньги инвестируются и работают на будущую пенсию. При трудоустройстве человека подключают автоматически — но он в любой момент может отказаться.
Почему это важно? Несколько цифр, которые говорят сами за себя:
Разрыв между зарплатой и пенсией огромен. Сегодня средняя зарплата в России — около 100 тыс. рублей, а средняя пенсия — 25 тыс. То есть после завершения карьеры доход падает примерно в 4 раза.
Потенциал почти не используется. Из 74,4 млн занятых через работодателя на пенсию копят лишь 2,8 млн человек — это около 3,8%. Если участие вырастет хотя бы до 20%, программа охватит ~15 млн человек, а при дальнейшем развитии — до 37 млн, то есть половину работающих.
В мире это давно норма. В Нидерландах корпоративными программами охвачено ~90% работников, похожие модели работают в Германии и Китае. Результат: пенсионеры получают 60–80% прежнего заработка, а не четверть.
Корпоративные взносы крупнее личных. Средний взнос по корпоративным программам в 2025 году — 61 тыс. рублей в месяц. Это примерно в 9 раз больше, чем по индивидуальным программам (~4,5 тыс.).
Простой пример силы небольших отчислений:
Молодой специалист с 20 лет откладывает всего 1% зарплаты, а работодатель добавляет ещё 1%. К выходу на пенсию это формирует капитал размером более 10 годовых доходов — вместе с государственными выплатами этого хватает, чтобы пенсия была сопоставима со средней зарплатой за всю карьеру.
Почему именно сейчас? Распределительная система «работающие содержат пенсионеров» испытывает всё большую нагрузку: продолжительность жизни растёт, рождаемость низкая, и на каждого пенсионера приходится всё меньше работающих. А привычные ответы — повышение пенсионного возраста или взносов — непопулярны.
Инициативу уже обсудили с Минфином и Минэкономразвития, реакция позитивная. Предложения планируют направить в правительство осенью.
Готовы ли вы откладывать 1–2% от зарплаты, если работодатель добавит столько же?
💸Почему регионы — главный драйвер роста Делимобиля
🔹Регионы сегодня — ключевая точка роста для каршеринга: здесь сохраняется высокий потенциал спроса при ограниченных альтернативах мобильности, поэтому каршеринг растет опережающими темпами.
🔹Делимобиль с самого запуска в 2015 году строился как федеральный сервис — мы выходили в разные города и с самого начала делали ставку на регионы. Текущая динамика подтверждает, что этот выбор был верным: регионы остаются ключевым драйвером роста, и именно здесь лучше всего работает наш текущий фокус на эконом‑сегменте и эффективности — растут выручка и доходность на автомобиль.
🔹Сегодня мы — единственный каршеринг с таким масштабным региональным покрытием: сервис работает в 16 городах, а число пользователей превышает 13 млн — и текущие цифры это подтверждают. В 1 квартала 2026 года по числу поездок лидируют: • Казань
• Самара
• Екатеринбург
🔹При этом регионы не только лидируют по поездкам, но и демонстрируют устойчивый двузначный рост:
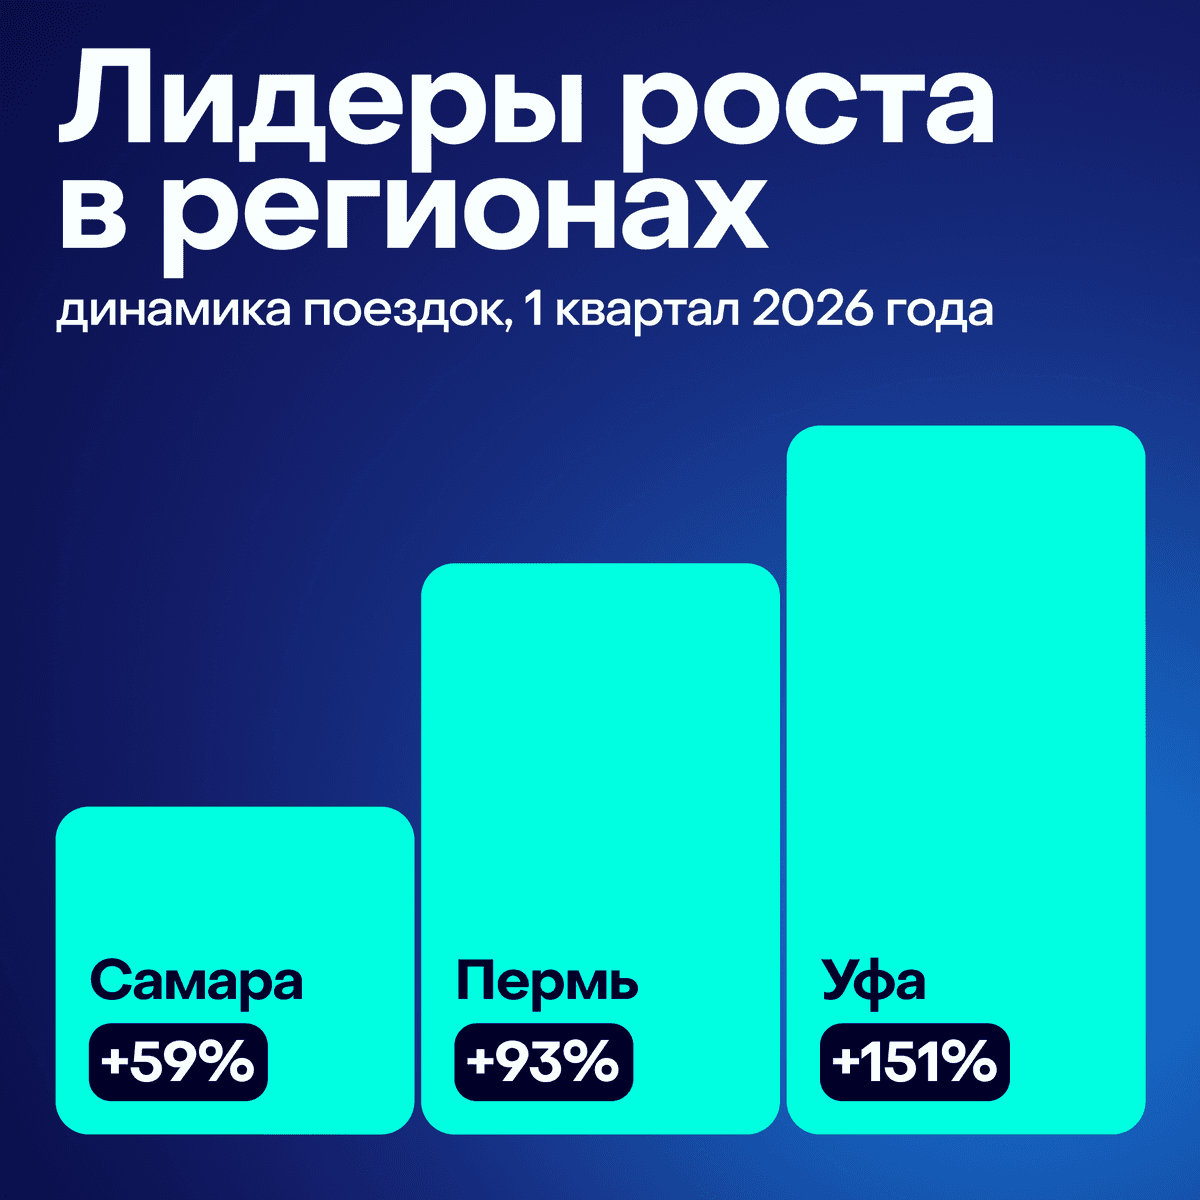
• Самара: +59%
• Пермь: +93%
• Уфа: +151%
🔹Растет не только количество поездок, но и качество спроса: удержание пользователей увеличилось на 9%, средняя длительность поездки выросла на 27%. Это значит, что каршеринг всё чаще используют не только для коротких поездок, но и для более длинных маршрутов — при этом пользователи возвращаются в сервис чаще и используют его регулярно.
🔹Мы продолжаем расширяться: уже скоро объявим о запуске в новых городах. Потенциал спроса в регионах остается высоким, и это одно из наших главных направлений развития.
Куда вложить деньги в 2026 году: вклады, ОФЗ, акции или накопительный счёт
В 2026 году вопрос «куда вложить деньги» звучит особенно остро. Центральный банк уже снизил ключевую ставку до 14,5 % (апрель 2026), и большинство экспертов ждут дальнейшего смягчения. Инфляция постепенно замедляется (прогноз ЦБ на конец года — 4,5–5,5 %), но экономика всё ещё находится в переходном периоде: высокие ставки последних лет сильно ударили по заёмщикам и реальному сектору, а теперь начинается обратный процесс.
При этом сохраняется неопределённость — геополитика, бюджетная политика, внешние условия. В такой ситуации особенно важно понимать сильные и слабые стороны каждого инструмента и не гнаться за максимальной доходностью в ущерб сохранности капитала.
Разберём четыре основных варианта, которые чаще всего рассматривают россияне: банковские вклады, накопительные счета, ОФЗ и акции. Всё — простым языком, с актуальными цифрами и практическими выводами.
1. Банковские вклады: классика надёжности
Что это. Вы отдаёте банку деньги на фиксированный срок (от 3 месяцев до 2–3 лет) под заранее известный процент. В конце срока получаете назад сумму + проценты.
Текущая доходность (июнь 2026). Максимальные ставки в надёжных банках достигают 15–15,5 % годовых на короткие и средние сроки. Реальные топ-предложения обычно в диапазоне 14–15,2 % в зависимости от суммы и условий.
Плюсы:
Простота и понятность.
Страховка АСВ до 1,4 млн рублей (в некоторых случаях — больше) на одного человека в одном банке.
Фиксированная доходность — не зависит от рыночных колебаний.
Минусы и нюансы:
Деньги «заморожены». При досрочном расторжении обычно теряете большую часть процентов.
Ставки уже начали снижаться и будут падать вместе с ключевой ставкой ЦБ.
Налог: с 2025–2026 годов проценты облагаются НДФЛ 13 % (15 % при больших доходах), но есть необлагаемый минимум (примерно 1 млн × максимальная ключевая ставка за год). При ставке ~15–16 % налог начинает браться с процентов, превышающих ~150–160 тыс. рублей в год.
Кому подходит. Тем, кто хочет максимальной предсказуемости и не готов открывать брокерский счёт. Идеально для «подушки безопасности» на горизонт 6–18 месяцев.
2. Накопительные счета: гибкость + проценты
Что это. Счёт, на котором проценты начисляются ежедневно или ежемесячно. Можно свободно пополнять и снимать деньги без потери начисленных процентов (в большинстве случаев).
Текущая доходность. До 15,5 % в первые месяцы (часто акционные предложения для новых клиентов). Потом ставка обычно снижается до 10–13 %.
Плюсы:
Деньги всегда доступны.
Удобно для регулярных пополнений и текущих расходов.
Страховка АСВ такая же, как у вкладов.
Минусы:
Ставка плавающая — банк может её снизить в любой момент.
Часто высокая ставка только на первые 1–3 месяца.
Кому подходит. Тем, кому нужна ликвидность. Отличный инструмент для части капитала, которую вы хотите держать «под рукой», но при этом получать доход выше, чем на обычной дебетовой карте.
3. ОФЗ (облигации федерального займа): государственная надёжность с бонусом
Что это. Вы даёте деньги в долг государству. Взамен получаете регулярные купонные выплаты (обычно 2 раза в год) и возврат номинала в конце срока. Можно купить через любого брокера за 5–10 минут.
Текущая доходность (июнь 2026). Доходность к погашению по разным выпускам — 13–14,7 %. Например, некоторые длинные ОФЗ (погашение в 2033–2035 годах) торгуются с доходностью около 14,5–14,7 %.
Главное преимущество в 2026 году. При дальнейшем снижении ключевой ставки цена облигаций на рынке растёт. Если вы купите сейчас и продадите через год-два — получите не только купоны, но и дополнительный доход от роста цены. Это делает ОФЗ часто выгоднее вкладов именно в период смягчения политики ЦБ.
Плюсы:
Почти нулевой кредитный риск (государство).
Высокая ликвидность — можно продать в любой момент.
Возможность налоговой оптимизации через ИИС (индивидуальный инвестиционный счёт).
Фиксированный купонный доход.
Минусы и нюансы:
Нужно открыть брокерский счёт (это просто).
Цена облигации может колебаться (если продавать раньше срока). Если держать до погашения — волатильность не важна.
Купонный доход облагается НДФЛ 13 % (брокер удерживает автоматически).
Кому подходит. Тем, кто хочет сочетание высокой надёжности и потенциально лучшей доходности, чем по вкладам, в условиях снижающихся ставок. Особенно интересно на горизонт 1–3 года и больше.
4. Акции: выше доходность — выше риски
Что это. Покупка доли в российских компаниях (Сбер, Газпром, Яндекс, золотодобытчики, ритейл и др.) через брокера.
Потенциал 2026 года. Аналитики видят потенциал роста индекса Мосбиржи на 15–30 %+ в базовом и оптимистичном сценариях (при снижении ставок и стабильной геополитике). Плюс дивиденды у многих компаний.
Риски (самое важное):
Можно потерять 20–40 % (и больше) за короткий период.
Сильная зависимость от геополитики, санкций, корпоративных новостей и прибыли компаний.
Высокая волатильность.
Плюсы:
В долгосрочной перспективе (5+ лет) акции исторически дают самую высокую доходность.
При снижении ставок компании получают более дешёвое финансирование, что обычно позитивно для рынка.
Кому подходит. Тем, у кого есть горизонт инвестирования минимум 3–5 лет, есть «длинные» деньги и психологическая готовность переживать просадки. Для большинства людей акции должны занимать меньшую долю портфеля, чем ОФЗ и вклады.
Как собрать портфель в переходный период 2026 года
Универсального рецепта нет — всё зависит от ваших целей, срока и отношения к риску. Вот ориентировочные подходы:
Максимальная сохранность (боитесь просадок): 60–80 % — ОФЗ или вклады в крупных банках + 20–40 % накопительный счёт.
Баланс надёжности и доходности: 40–50 % ОФЗ (в т.ч. длинные для потенциала роста цены), 30–40 % вклады/накопительные счета, 10–20 % качественные акции или дивидендные бумаги.
С акцентом на рост: до 30–40 % акции (через ИИС), остальное — ОФЗ и вклады.
Полезные лайфхаки:
Откройте ИИС (тип А или Б) — даёт налоговые льготы.
Разделяйте крупные суммы (> 1,4 млн) между разными банками или используйте ОФЗ.
Следите за решениями ЦБ (ближайшее — 19 июня 2026). Каждое снижение ставки делает ОФЗ и акции относительно привлекательнее вкладов.
Реальная доходность (после инфляции и налогов) по вкладам и ОФЗ сейчас положительная — это уже лучше, чем было в предыдущие годы высокой инфляции.
Главный вывод
В 2026 году самых надёжных инструментов для большинства россиян — это комбинация ОФЗ и банковских продуктов (вклады + накопительные счета). ОФЗ особенно интересны именно сейчас, потому что дают шанс заработать не только на купонах, но и на росте цены при дальнейшем снижении ставок.
Акции — инструмент для тех, кто готов к риску и имеет длинный горизонт. Они могут дать больше, но и потери возможны.
Главное правило переходного периода: не пытайтесь поймать максимальную ставку в одном месте. Диверсифицируйте, выбирайте инструменты под свои цели и горизонт, а не под чужие обещания «гарантированной» доходности.
Деньги должны работать, но сначала — сохраняться. А грамотный подход и диверсификация помогают проходить любые переходные периоды с минимальными потерями и достойной доходностью.
💳 ИнвестВзгляд: Займер.
🧐 Займер — крупнейший в России полностью автоматизированный онлайн-сервис микрокредитования. В группу также входят банк «Евроальянс», МКК «Селлер Капитал», МКК «Дополучкино» и коллекторское агентство «Профи».
📊 Ключевые результаты за 1 кв 26 МСФО
Чистая прибыль (консолидированная): 436,6 млн ₽. –52,3% г/г. На снижение убыток банка Евроальянс.
Чистая прибыль (основной бизнес, без банка): 651 млн ₽.
Комиссионные доходы: 643 млн ₽. +81,4%
Чистые процентные доходы (ЧПД): 4,6 млрд ₽. –8,9%
📍 Стратегия и перспективы
Займер реализует стратегию превращения в многопрофильную финтех-платформу. Снижение ЧПД — осознанное решение: компания сокращает объёмы выдач, концентрируясь на качестве кредитного портфеля. Компания сохраняет нулевую долговую нагрузку и более 3 млрд ₽. денежных средств на балансе.
🔀 Сравнительный анализ с конкурентами
В секторе публичных МФО на Московской бирже основным прямым конкурентом Займера выступает ПАО СТГ (CarMoney). Займер значительно превосходит CarMoney по операционной эффективности (CIR 32–36% против >45%), рентабельности и масштабу бизнеса. При этом компания торгуется с P/E около 3,8x, что ниже среднеотраслевых и предполагает дисконт. Высокая дивидендная доходность делает акции Займера привлекательными.
⏯ Прогнозные ценовые диапазоны на 12–24 месяца
- Базовый сценарий (вероятность ~55%). 140–170₽. Сохранение текущей дивидендной политики, умеренное снижение ключевой ставки ЦБ РФ, но банк Евроальянс продолжит генерировать умеренный убыток.
- Оптимистичный сценарий (вероятность ~25%). 180–220₽. Быстрое снижение ключевой ставки, восстановление объёмов выдач при сохранении высокого качества портфеля, выход банка Евроальянс на операционную безубыточность.
- Пессимистичный сценарий (вероятность ~20%). 100–120₽. Ужесточение регулирования (законопроект о запрете новых займов при непогашенном долге, ограничение переплаты, «период охлаждения» — обсуждается в Госдуме). Резкое падение уровня одобрения займов.
⬆️⬇️ Технический анализ
Котировки в боковике. Сильная поддержка — 147,3 ₽ (текущие торги проходят именно здесь). От нее возможен отскок, однако низкий объем сделок сигнализирует о ненадежности движений и вероятности отката к следующему уровню поддержки — 141,5 ₽. В любом случае отчетливо заметно мощное сопротивление на отметке 157,4 ₽, достижимое до даты закрытия реестра акционеров.
🎯 ИнвестВзгляд: Займер — уникальная на российском рынке дивидендная история в финтех-секторе с высокой доходностью (~18% по итогам 2025 г.) и значительным дисконтом по мультипликаторам. Снижение прибыли в 1 кв 26 г. носит технический характер (плановый убыток дочернего банка) и не отражает ухудшения основного бизнеса. Стратегия трансформации, рост комиссионных доходов, сильный баланс и приверженность дивидендным выплатам делают акции привлекательными для среднесрочных и долгосрочных инвесторов. Основной риск — регуляторный.
- Для краткосрочного инвестора: Покупать на коррекциях. Ближайший катализатор — дивидендная отсечка (конец июня). Потенциал роста к 155–157₽. в преддверии закрытия реестра.
- Для среднесрочного инвестора: Имеет смысл покупать в 2 этапа под каждые дивиденды и после гэпа для усреднения. Драйверы: высокие дивиденды, восстановление прибыли основного бизнеса.
- Для долгосрочного инвестора: Инвестиционный кейс строится на трансформации компании в диверсифицированную финтех-платформу. Нулевой долг, денежная подушка и высокая дивидендная доходность создают фундамент для инвестиционной привлекательности. Ключевой риск — регуляторное давление на отрасль МФО.
$ZAYM $CARM
Облигации для тех, кто не любит сюрпризы: топ-12 выпусков с понятным риском
ЦБ на апрельском заседании опустил ставку до 14,5% и дал ясный сигнал: ужесточение политики остаётся в силе. Инфляция замедляется, но риски роста цен по-прежнему высоки. А значит, регулятор будет снижать ставку очень аккуратно. На этом фоне сейчас есть смысл фиксировать высокую доходность в корпоративных облигациях на длительный срок.
Предлагаю на сегодня рассмотреть подборку облигаций с фиксированным купоном, которые сочетают высокую доходность с умеренным риском: без оферт и амортизации долга.
Из актуального:• Обзор облигационного портфеля на 2026 год• Подборка валютных облигаций с ежемесячным купоном• Подборка высокодоходных флоатеров на 2026 год• Топ длинных ОФЗ: купон каждый месяц для стабильного пассивного дохода
📍 Основные преимущества такой стратегии:
• Фиксация доходности. Вы получаете гарантированную высокую ставку на весь срок, пока действует облигация.
• Потенциал роста цены. При падении процентных ставок в экономике цена ваших облигаций на бирже будет расти, позволяя заработать на их продаже.
• Выгодный выход. Досрочная продажа не ведет к потере процентов — инвестор получает весь доход, накопленный за время владения бумагой.
📍 Топ-12 облигаций с высоким рейтингом и сроком погашения до трех лет:
• Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность — 17,29%. Купон: 16,50%. Текущая купонная доходность: 16,21% на 3 года 4 месяца, ежемесячно
• Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность — 19,35%. Купон: 20,50%. Текущая купонная доходность: 19,12% на 3 года 2 месяца, ежемесячно
• ОДК 001P-01 $RU000A10ES32 (А+) Доходность — 16,87%. Купон: 17,00%. Текущая купонная доходность: 16,47% на 2 года 10 месяцев, ежемесячно
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (АА) Доходность — 15,11%. Купон: 14,75%. Текущая купонная доходность: 14,47% на 2 года 10 месяцев, ежемесячно
• ЭкоНива 001P-01 $RU000A10EJZ8 (А) Доходность — 16,40%. Купон: 16,75%. Текущая купонная доходность: 16,02% на 2 года 9 месяцев, ежемесячно
• Борец Капитал 001Р-05 $RU000A10EK71 (А-) Доходность — 17,54%. Купон: 18,50%. Текущая купонная доходность: 17,39% на 2 года 9 месяцев, ежемесячно
• Селектел 001P-07R $RU000A10EEZ9 (А+) Доходность — 14,59%. Купон: 15,00%. Текущая купонная доходность: 14,51% на 2 года 9 месяцев, ежемесячно
• РЖД БО 001P-44R $RU000A10C8C0 (ААА) Доходность — 14,57%. Купон: 13,95%. Текущая купонная доходность: 13,78% на 2 года 8 месяцев, ежемесячно
• Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность — 18,00%. Купон: 19,50%. Текущая купонная доходность: 18,14% на 2 года 7 месяцев, ежемесячно
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (А) Доходность — 17,92%. Купон: 20,00%. Текущая купонная доходность: 18,74% на 2 года 2 месяца, 4 раза в год
• Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность — 16,43%. Купон: 18,00%. Текущая купонная доходность: 16,97% на 2 года, ежемесячно
• Медскан 001Р-02 $RU000A10EYY0 (А) Доходность — 16,46%. Купон: 15,35%. Текущая купонная доходность: 15,26% на 2 года, ежемесячно
В планах на будущее — рассмотреть корпоративные облигации со сроком до погашения от одного года до двух лет. Найдём идеи под различные сценарии, которые позволят спокойно, без лишних нервов, зарабатывать на рынке выше, чем по банковскому депозиту.
Отдельно соберём рейтинг эмитентов с высоким риском — тех, кого лучше обходить стороной. Так что, не теряйте нас из виду, чтобы быть в курсе!
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🟢 ИнвестВзгляд: Татнефть.
🧐 Татнефть — одна из крупнейших вертикально-интегрированных нефтяных компаний России. Основные активы расположены в Татарстане, компания занимается добычей, переработкой, нефтехимией и реализацией нефтепродуктов.
📊 Ключевые результаты за 1 кв 26 по РСБУ.
Чистая прибыль: 43,6 млрд ₽, +17% г/г
Выручка: 338,6 млрд ₽, −6,3%
Доход от реализации нефте-, газопродуктов и нефтехимии: 229,5 млрд ₽, +10,5%
Выручка от реализации собственной нефти: 98,03 млрд ₽, −33,4%
Долгосрочные обязательства: 85,84 млрд ₽ −8%, краткосрочные: 336,27 млрд ₽, +1,8%
🔀 Сравнительный анализ с конкурентами
Роснефть - самая большая нефтедобывающая компания России, лидирует по объему добычи. Подконтрольна государству, имеет значительные международные проекты. Газпром нефть отличает развитая международная деятельность и хорошая управленческая структура. Лукойл же активно работает за рубежом. Характеризуется оптимальным балансом размера бизнеса и доходов, стабильными дивидендами, умеренной задолженностью и привлекательной инвестиционной перспективой. А вот Татнефть работает преимущественно в Татарстане и по масштабам бизнеса уступает конкурентам.
⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 680–750 ₽. Стабильная прибыль, умеренный рост дивидендов, сохранение рентабельности.
- Оптимистичный. 760–820 ₽. Рост цен на нефть, успешная реализация стратегии, благоприятная конъюнктура.
- Пессимистичный. 550–600 ₽. Снижение цен на нефть, рост налоговой нагрузки, ухудшение макроэкономики.
⬆️⬇️ Технический анализ
Нисходящий тренд индекса усиливает давление на котировки из-за чувствительности к общерыночным изменениям, что только повышает вероятность дальнейшего снижения. Низкий объём торгов делает движения цены ненадёжными и подверженными резким колебаниям, что и наблюдалось на прошлой неделе.
🎯 ИнвестВзгляд: Татнефть — классический выбор для долгосрочного инвестора: высокая эффективность, стабильные дивиденды, понятная стратегия. Компания интересна для дивидендных стратегий. Потенциал роста ограничен внешними факторами, но внутренняя эффективность остаётся сильной стороной. Но для входа лучше дождаться смены тренда.
$TATN $ROSN $SIBN $LKOH
Минное поле 2026: Четверть рынка облигаций под угрозой дефолта
Макроэкономисты ожидали волны дефолтов в 2025 году — именно тогда ключевая ставка достигла пика в 21%. Но компании продержались: у многих был запас прочности, возможность перекредитоваться. Однако лаг в 6-9 месяцев сделал свое дело.
В первом квартале 2026 года мы увидели 11 технических дефолтов. Это в 4 раза выше темпа 2024 года. Для контекста: за весь 2024 год их было столько же, сколько сейчас за три месяца. А четыре случая уже перешли в полноценные дефолты с невыплатой тела.
Примечательно, что проблемы начались не с аутсайдеров. Технический дефолт зафиксировал даже «Самолет» — крупный девелопер. Причина — банальная задержка платежа на несколько часов. Но рынок тревожит другое: показательный случай «Роял Капитала», где не хватило 2,4 млн рублей на купон. Это уже не сбой, а симптом.
Сопоставим с макроэкономикой: ВВП 0,3%, PMI обрабатывающей промышленности 11-й месяц подряд ниже 50, а сальдированная прибыль предприятий упала на 43% год к году. Наиболее уязвимы — угольщики, металлурги, строители.
Главный риск сейчас — не сам факт дефолтов, а их массовость. Как только рынок теряет доверие к целому сегменту (например, ВДО или третьему эшелону), даже здоровые компании этого сегмента не могут рефинансировать долги. И тогда технический дефолт превращается в реальный. 2026 год — это проверка на прочность.
📍 Как не попасть под дефолт?
Высокий купон сейчас — это чаще не «подарок», а компенсация за реальный риск не увидеть свои деньги. Поэтому забудьте про погоню за доходностью. Вместо этого включайте режим детектива.
«Красные флаги» при анализе эмитента:
• Долговая нагрузка. Соотношение чистого долга к EBITDA выше 3–4x — зона тревоги.
• Покрытие процентов. Если операционная прибыль (EBITDA) с трудом покрывает процентные платежи — это сигнал SOS.
• Денежный поток (FCF). Отрицательный свободный денежный поток — компания живет на заимствованиях, а не на выручке. Если купоны платятся за счет новых займов — бегите.
• Структура долга. Высокая доля краткосрочных займов (до 12 месяцев) + большой график погашений на ближайшие 1,5 года = бомба замедленного действия.
• Юридические риски. Иски контрагентов, блокировки счетов ФНС, аресты имущества — однозначный стоп-сигнал.
Личный лайфхак: даже если отчет по прибыли выглядит терпимо, всегда проверяйте свободный денежный поток и наличие депозитной подушки (живых денег на счетах). Обязательно читайте не только рейтинг, но и обзор рейтингового агентства — там часто вскрываются скрытые проблемы.
📍 Где держать деньги, чтобы их не потерять?
Рынок облигаций в 2026 году — это игра в предсказуемость. Ключевая ставка снизилась до 14,5%, но процесс будет медленным. ЦБ в апреле повысил прогноз по средней ставке на 2026-2027 годы, что говорит о намерении снижать ставку аккуратно, без резких движений. Это идеальный сценарий для флоатеров.
Их часто сравнивают с банковским вкладом, но с одним важным отличием: доходность флоатера = ставка ЦБ + премия (обычно 1-4%). Подборка высокодоходных флоатеров.
• Если вы уверены, что ставка ЦБ упадет до 12% и ниже в ближайшие 6 месяцев — тогда стоит смотреть в сторону ОФЗ с фиксированным купоном. При снижении ставки их цена растет, и вы получаете не только купонный доход, но и курсовую разницу. Потенциал — до 20-26% годовых. Актуальная подборка ОФЗ.
• Если не хотите даже этого — купите LQDT. Это биржевой фонд, который инвестирует в самые надежные инструменты денежного рынка. За последний год он принес 18,98%. Вы просто покупаете его как обычную акцию (тикер $LQDT), и все. Никаких купонов, никаких дат погашений, никакого НКД. Цена фонда растет каждый день примерно на 0,05% — за месяц набегает 1,5-1,7%.
Золотое правило новичка: Если вы не можете объяснить 10-летнему ребенку, как работает ваш инвестиционный инструмент, — вы не должны в него вкладывать деньги.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🔸 ИнвестВзгляд: Селигдар.
🧐 Селигдар — один из крупнейших российских производителей золота и олова, ведущий добычу и переработку на Дальнем Востоке и в Якутии.
📊 Ключевые финансовые результаты за 2025 год по МСФО.
Выручка: 87,9 млрд ₽. (+48% г/г)
Выручка от золота: 77,7 млрд ₽. (+53% г/г)
Выручка от концентратов: 9,2 млрд ₽. (+27% г/г)
EBITDA: 44,2 млрд ₽. (+60% г/г), рентабельность по EBITDA — 50%
Чистый убыток: 10,1 млрд ₽. (снижение на 21% г/г), без неденежной переоценки — прибыль 5,2 млрд ₽.
📍 Стратегия и перспективы
Компания завершила масштабную инвестиционную фазу, включая запуск новой золотоизвлекательной фабрики «Хвойное». Это позволит существенно нарастить производство.
⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 55–70₽. Умеренный рост производства, стабилизация долга.
- Оптимистичный. 80–100₽. Успешный запуск новых мощностей, снижение долговой нагрузки быстрыми темпами, рост рентабельности
- Пессимистичный. 30–40₽. Снижение цен на золото, рост долговой нагрузки.
⬆️⬇️ Технический анализ
Рынок находится в нисходящем тренде на коротких и средних таймфреймах. Цена ниже ключевых средних линий и колеблется в узком диапазоне между сильными уровнями. Возможен переход к боковику при подходе к поддержкам. Состояние нейтральное без признаков перекупленности или перепроданности.
🎯 ИнвестВзгляд: Потенциал роста обусловлен запуском новых мощностей и восстановлением финансовых показателей после пика инвестиций. Это быстрорастущий игрок с высокой рентабельностью и амбициозной стратегией. Фундаментально компания выглядит привлекательно для долгосрочных инвесторов особенно при снижении долговой нагрузки.
$SELG
GloraX вошел в ТОП рекомендуемых акций в обновленной стратегии Т Инвестиций
Согласно обновленной по итогам 1 квартала 2026 года стратегии Т Инвестиций, акции GloraX вошли в подборку «Выбор Т Инвестиций», куда попали акции наиболее качественных и устойчивых компаний на текущем рынке.
GloraX назван одним из ключевых бенефициаров снижения ключевой ставки, а также стал фаворитом Т Инвестиций среди публичных застройщиков. Аналитики ожидают от компании сохранение высокой рентабельности и темпы роста, значительно опережающие среднерыночные.
Согласно прогнозу Т инвестиций:
🎯 Целевая цена акции — 98 ₽
📈 Потенциал роста: +71%
По оценкам экспертов Т Инвестиций, российский рынок акций в 2026 году сохраняет потенциал роста. Однако он реализуется не сразу, а ближе к третьему-четвертому кварталу, когда начнут проявляться эффекты от снижения ставок, возможного оживления экономики и нормализации рубля. Таким образом, текущая оценка компании пока не учитывает ожидаемое оживление рынка во втором полугодии, что потенциально может создавать благоприятный момент для входа — до того, как снижение ключевой ставки начнет переоценивать весь сектор.
По итогам 2025 года GloraX увеличил чистую прибыль в 2,5 раза с высокой для строительного сектора рентабельностью по EBITDA в 34%. В 1 квартале 2026 года, когда рынок новостроек по данным ДОМ.РФ вырос в среднем на 12%, компания удвоила продажи, показав рост на 94% до 12,6 млрд рублей. Такая динамика подтверждает, что GloraX масштабируется кратно быстрее рынка, одновременно укрепляя финансовую эффективность.
Подробности аналитики: https://www.tbank.ru/invest/research/strategy/2026/stocks/
#GloraX #новости #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $GLRX1 $GLRX2
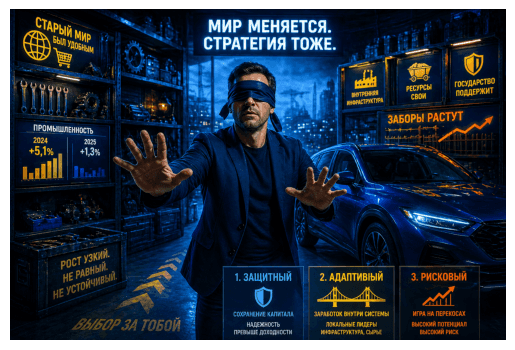
Старые стратегии больше не работают
Анализирую текущее состояние рынка, и вспоминается мне такой эпизод. Однажды захожу в гараж, и внезапно выключается свет. И я точно знаю, где лежит нужный мне инструмент, но каждый следующий шаг приходится делать “на ощупь”. Привычные ориентиры исчезли, идти “по памяти” не получается, все время попадается под ноги какая-то неожиданная “вещь не на месте”. Вот примерно так чувствуют себя инвесторы в современном рынке. Идти “по памяти”, не получается.
Читали “Принципы изменения мирового порядка” Рэя Далио? Уже в 2022-м году он говорил о том, что глобальный рынок перестал быть единым. Мир распался на зоны, где каждый защищает свои цепочки поставок, свои технологии и свои деньги. Это не временный сбой, а новая конфигурация.
В российской экономике это очень заметно. Формально промышленность растет, я об этом говорил здесь. Посмотрим глубже и увидим, что рост сконцентрирован в определенных сегментах. Например, оборонка, удобрения, золото чувствуют себя уверенно, они встроены в текущую реальность. Все остальное, от машиностроения до стройматериалов, либо буксует, либо снижается, но при этом страшно дорожает. Да, друзья, экономика перестала быть сбалансированной. Вы возразите – она и раньше такой не была. Согласен, но “степень неравномерности” несоизмерима. Она больше “не тянет” все отрасли сразу, только отдельные направления, все остальные без поддержки.
Соответственно, изменяется зона ответственности инвестора. Ждать, что все “развернется обратно” – уже не стратегия, а способ потерять деньги. Ограничения не исчезнут, они будут накапливаться. Барьеры станут выше, доступ к внешним рынкам сложнее, а стоимость ошибок дороже. Как бы печально это не звучало. Вопрос, как выжить инвестору в такой агрессивной среде. Давайте по классике, предложу три базовых подхода.
Первый, защитный. Ставка на выживание и сохранение капитала. ОФЗ и фонды, минимум акций, забыть про сложные продукты. Без амбиций, с расчетом на устойчивость. Крупные системные компании, близость к государству, предсказуемость денежных потоков. Скучно, но надежно.
Второй, адаптивный. Попытка зарабатывать внутри новой системы. Деньги идут в те сегменты, которые выигрывают от замыкания экономики на себя. Акции, облигации и фонды. Внутренняя инфраструктура, сырьевые цепочки внутри страны, локальные лидеры, которых будут поддерживать, а то без них все остановится.
Третий, рискованный, для активных инвесторов. Сделаем ставку на перекосы. На дефициты, на санкционные и логистические искажения, на временные окна неэффективности. Здесь нужны знания, опыт и умение холодно оценивать потери. Потенциал доходности выше, но цена ошибки тоже выше, реагировать нужно быстро.
Подведем итог. Поскольку экономика уже изменилась, не получится жить в старой инвестиционной модели. Бесполезно ждать возвращения удобного мира, где все доступно, прозрачно и дешево. Этого мира больше нет, появился другой. Не игнорируйте этот факт, иначе ваш портфель за это заплатит.
#портфель
https://t.me/ifitpro
Банк России снизил ключевую ставку до 14,5%
Сегодня Банк России снова снизил ключевую ставку на 50 базисных пунктов — до 14,5% годовых. Решение совпало с консенсус-прогнозом: большинство участников рынка закладывали именно такой сценарий.
📉 Инфляционный фон улучшается. По свежим данным Росстата, недельная инфляция практически остановилась (0,01% за последнюю неделю), а годовая опустилась до 5,77% — минимум за последние недели. Крепкий рубль дополнительно сдерживает рост цен в непродовольственном сегменте. Эти факторы в совокупности позволили регулятору продолжить смягчение денежно-кредитной политики, начатое в прошлом году.
Что означает снижение ставки для девелоперского сектора:
✅ Возвращение рыночной ипотеки. Каждый шаг вниз сокращает разрыв между льготными программами и стандартными условиями кредитования. На рынок продолжают возвращаться заемщики, не охваченные господдержкой, что расширяет общий пул покупателей. Эксперты отмечают, что при ставке 12–13% рынок «вздохнёт свободно», однако и текущий уровень уже оказывает ощутимое положительное влияние на отрасль.
✅ Удешевление проектного финансирования. Снижение ставки транслируется в сокращение стоимости заемного капитала для застройщиков. Это уменьшает процентную нагрузку и повышает финансовую устойчивость проектов.
✅ Потенциал для акций строительного сектора. Текущий тренд на смягчение ДКП создает фундамент для переоценки бумаг девелоперов. По оценкам аналитиков, строительный сектор — один из наиболее чувствительных к динамике процентных ставок, что при позитивном сценарии может обеспечить опережающую динамику.
Начало изменения тренда уже видно в цифрах. По данным ДОМ.РФ по итогам I квартала 2026 года продажи новостроек в России выросли на 12% к аналогичному периоду — до 5,6 млн кв. м, в деньгах прибавили 16%, достигнув 1,17 трлн рублей. Ипотечный сегмент также демонстрирует восходящий тренд: по итогам марта выдано 76 тыс. кредитов (+10% к февралю).
Стратегия GloraX в сочетании с улучшающейся конъюнктурой приводит к сильным результатам выше среднерыночных. В I квартале объем продаж компании вырос в 2,5 раза год к году — до 64,4 тыс. кв. м, а выручка по заключенным сделкам увеличилась на 94%, превысив 12,6 млрд рублей. Пока рынок фиксирует первые признаки улучшения, кратный рост операционных показателей GloraX подтверждает: компания входит в число ключевых бенефициаров цикла смягчения ДКП и продолжит укреплять позиции по мере движения ставки вниз.