Можно ли охарактеризовать текущее положение ММК как критическое ⁉️
💭 Разбираем финансовые показатели компании и оцениваем перспективы восстановления...
💰 Финансовая часть (2 кв 2025)
📊 За отчетный период выручка снизилась на 2,2%, составив 155,1 млрд рублей, чистая прибыль достигла лишь 2,4 млрд рублей. Операционная маржа остается низкой. Показатель EBITDA незначительно увеличился, однако продолжает оставаться на критически низком уровне.
🧐 Отсутствие дивидендных выплат способствует сохранению резервного фонда.
💱 Во втором квартале зафиксирован отрицательный свободный денежный поток (FCF) объемом 4,3 млрд рублей, что закономерно объясняет отсутствие выплаты дивидендов. При текущих рыночных условиях предприятие неспособно обеспечить положительный FCF даже при отсутствии инвестиций в основной капитал. Таким образом, наличие резерва является оправданным решением.
✔️ Операционная часть (2 кв 2025)
🔲 Выпуск чугуна увеличился на 8,8% по сравнению с первым кварталом 2025 года и достиг объема 2 375 тысяч тонн благодаря завершению ремонтных работ на домне №6. Объем производства стали сократился на 18,2% (за полгода), составив 5 193 тысячи тонн, главным образом вследствие замедления экономической активности в России ввиду высокой кредитной ставки.
🤓 Объем выплавленной стали вырос на 1,8% по отношению к предыдущему кварталу, достигнув отметки в 2 620 тысяч тонн, что отражает традиционное весеннее повышение деловой активности. Несмотря на это, показатель остается на 22,4% ниже прошлогоднего значения.
⚫ Реализация металлоизделий группы составила 2 493 тысячи тонн, продемонстрировав прирост на 2,7%, преимущественно за счёт увеличения поставок горячекатаного проката. Реализовано премиум-продукции 992 тысячи тонн, уменьшившись на 2,0% по сравнению с первым кварталом, в первую очередь из-за падения спроса на толстый лист стана 5000 со стороны трубопрокатчиков. Премиальные товары занимают долю в 39,8% от общего объёма реализации.
📌 Итог
💪 Ожидается восстановление сектора к 2026 году. Если прогнозы оправдаются, компания станет привлекательной инвестицией. При росте курса валюты в 2026 году и оживления рынка на фоне уменьшения капитальных расходов возможно достижение максимальной будущей дивидендной доходности.
📛 Ухудшение рыночной обстановки способно привести компанию к убыткам. Можно предположить, что 2025 год окажется непростым, с некоторым улучшением показателей во второй половине года, достаточным для сохранения положительной чистой прибыли и возможности выплаты скромных дивидендов. Основные надежды связаны с периодом 2026–2027 годов, когда ожидается снижение капитальных затрат и рост строительной активности, способствующие восстановлению цен на стальную продукцию.
🤔 Снижение ключевой ставки создает предпосылки для постепенного восстановления строительного сектора и последующего наращивания объемов строительства, что в перспективе позволит вернуть ключевые показатели к прежним уровням, однако этот процесс потребует определенного времени.
🎯 ИнвестВзгляд: Тем, кто рассчитывает на восстановление отрасли в ближайшие два-три года, акции ММК представляют интерес в плане потенциальной переоценки.
📊 Фундаментальный анализ: 🟰 Держать - текущая ситуация характеризуется существенными финансовыми проблемами и низкими операционными показателями. Хотя есть позитивные прогнозы на 2026-2027 годы.
💣 Риски: ⛈️ Высокие - критически низкие финансовые показатели с существенным падением производства и глобальной зависимостью от внешних факторов сгущают тучи над компанией.
✅ Привлекательные зоны для покупки: ТЕКУЩИЕ (Доля увеличена) / 29р
💯 Ответ на поставленный вопрос: ММК находится в сложном, но не критическом положении. Компания демонстрирует признаки адаптации к текущим условиям. Постепенное оздоровление внешней среды позволит компании восстановить свои позиции.
👍 - спасибо, полезно
👎 - не понравился пост
🤔 А если еще не подписаны на "ИнвестВзгляд", то ждем вас в профиле ❗
$MAGN #MAGN #ММК #Металлургия #Финансы #Инвестиции #Анализ #Дивиденды #Потенциал #Акции
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
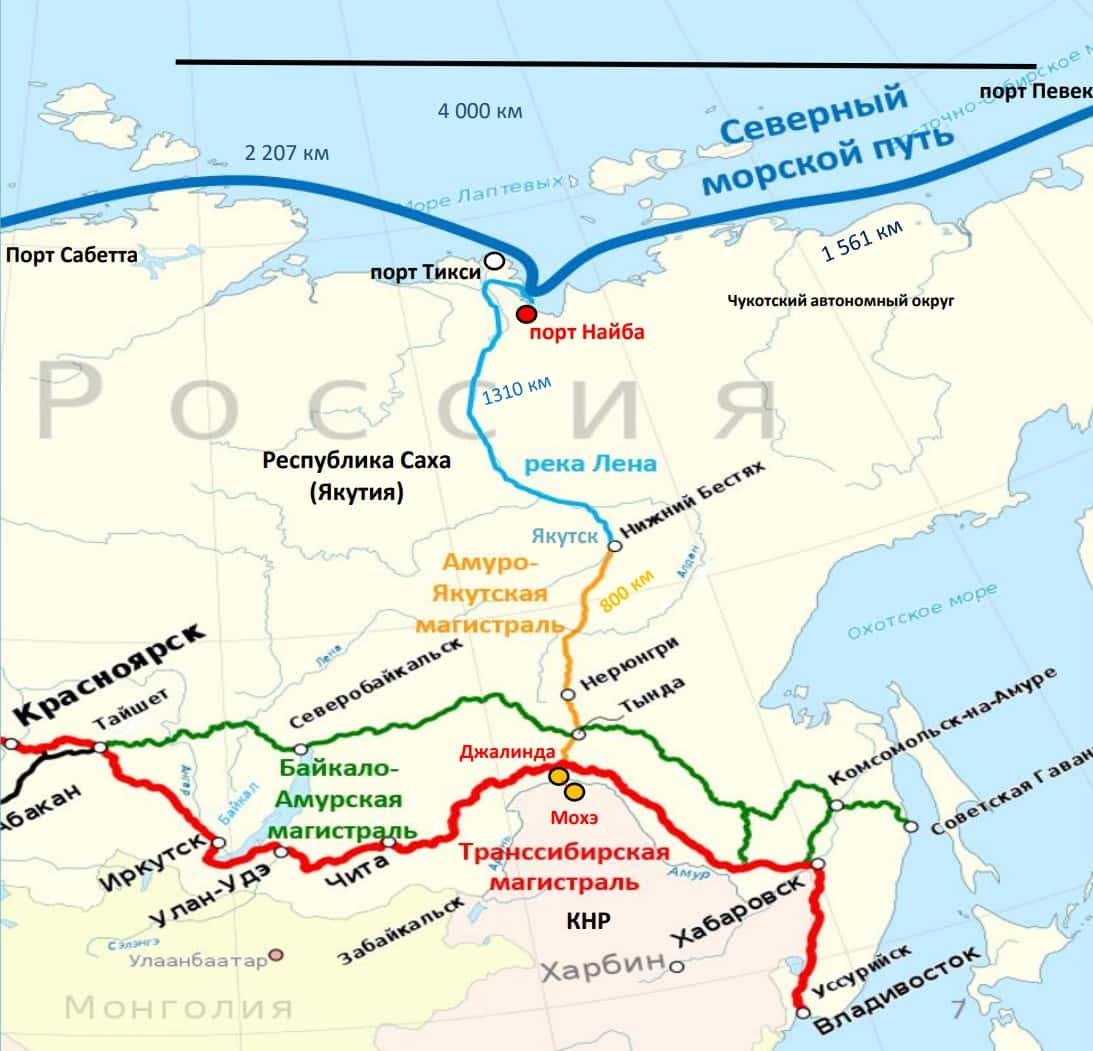
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.