Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 5 октября закрылся ростом на 1,9%, до 2319,57 пункта, индекс РТС вырос на 0,1%, до 860,36 пункта.
Рост поддержали ожидания разрядки и переговоров по Украине, а нефть Brent отступила к 101$ за баррель.
Лидером роста стала Северсталь $CHMF , подорожавшая на 5,3%, тогда как Банк "Санкт-Петербург" $BSPB обвалился на 7,5% на фоне дивидендной отсечки.
Доллар на Forex укрепился до 84,93 ₽ на фоне готовящегося с 7 октября пятикратного роста покупок валюты и золота Минфином.
Укрепление доллара выше 84 ₽ одновременно с ростом рынка акций показывает, что инвесторы сейчас разделяют геополитический оптимизм и валютные риски как два разных процесса.
Норникелю выставят 171 млрд ₽ нового налога за три года — РСПП просит отмены · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 2 октября снизился на 0,1%, до 2277,21 пункта, индекс РТС потерял 0,4%, до 859,29 пункта.
Декабрьские фьючерсы на Brent опустились ниже 101,5$ за баррель, но рынок поддержали слова президента Путина о готовности к переговорам по Украине на приемлемых условиях и возможности трехсторонних контактов с Китаем и США.
Хуже рынка торговался Газпром $GAZP , потерявший 1,4%, а лидерами роста стали Северсталь $CHMF , прибавившая 2,9%, и АЛРОСА $ALRS , выросшая на 2,3%.
Курс доллара, установленный ЦБ на 3 октября, составил 83,48 ₽.
Рост в металлургии и алмазах на фоне просадки нефтегазового сектора показывает, что геополитические заявления сейчас двигают котировки сильнее, чем дешевеющая нефть.
ММК получил иски экологов почти на 6 млрд ₽ — комбинат отказался от комментариев · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 1 октября вырос на 0,5%, до 2279,83 пункта, индекс РТС прибавил 0,9%, до 862,74 пункта.
Рост поддержала нефть Brent, подорожавшая до 101,41$ за баррель, и покупки в лидерах роста — Т-Технологиях $T , Озоне $OZON и Аэрофлоте $AFLT , прибавивших от 2,4 до 3,7%.
Зампред ЦБ Алексей Заботкин заявил, что решение по ставке учтет весь массив данных, а не только бюджетные факторы, а неопределенность по украинскому урегулированию сдерживала рост.
Рост индекса на фоне предупреждения ЦБ о широком наборе факторов для решения по ставке показывает, что инвесторы закладывают в котировки не только нефть, но и ожидания по монетарной политике.
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.
Промежуточные итоги стратегии «Интеллект»
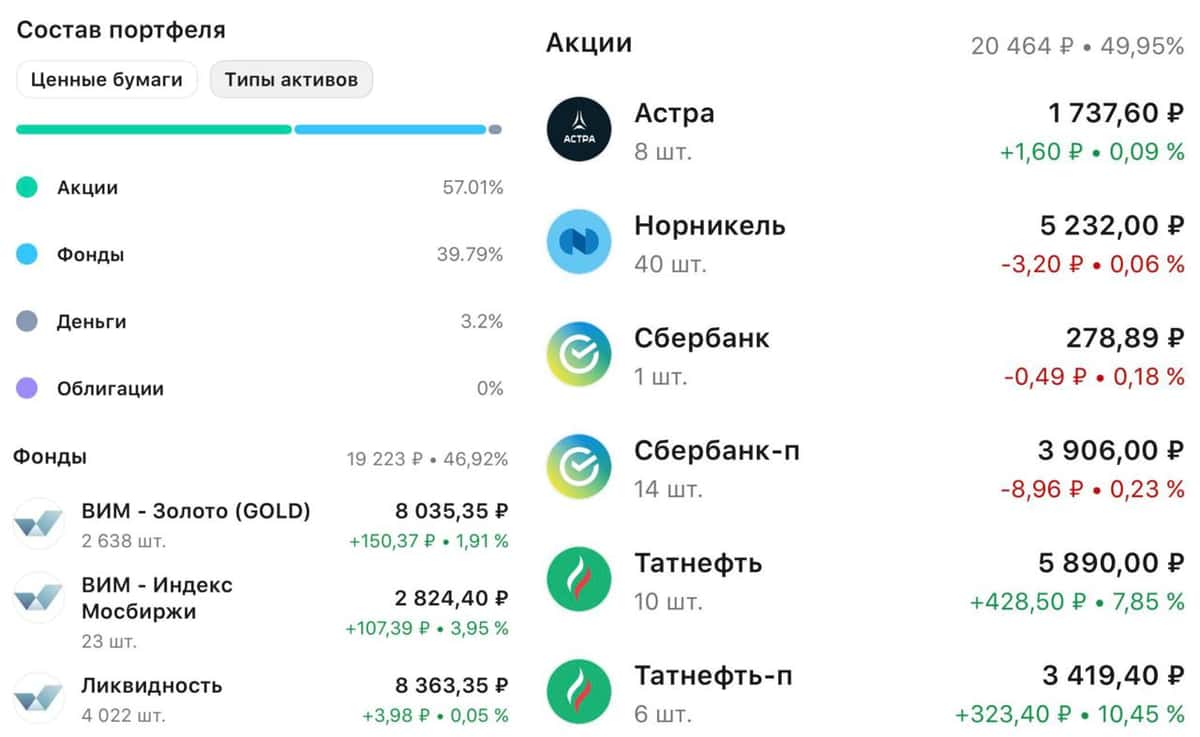
Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.
Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.
Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.
Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.
Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.
❗️Не является инвестиционной рекомендацией
♥️ Тестируем стратегию дальше. Ставьте лайк!
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 10 сентября второй раз за неделю превысил отметку 2300 пунктов, поднимаясь до 2306,26 пункта, и к 18:27 торговался на уровне 2301,09 пункта, прибавляя 1,64% за день.
Лидерами роста стали Новатэк $NVTK , подорожавший на 6,13%, Роснефть $ROSN , прибавившая 5,92%, Газпром $GAZP с ростом на 5,57%, и Сбербанк $SBER , выросший на 2,9%.
Сильнее всего дешевели Норникель $GMKN , потерявший 1,84%, и Русал $RUAL , снизившийся на 1,1%.
8 сентября индекс уже поднимался до 2300,05 пункта, но закрепиться выше этой отметки не смог.
Повторный штурм отметки 2300 пунктов за неделю показывает, что рынок настойчиво тестирует уровень сопротивления, хотя пока не может уверенно его пройти.
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ПИК $PIKK установил цену выкупа акций у миноритариев при делистинге в размере 551,4 ₽ за акцию — ранее компания называла 537,9 ₽, но скорректировала цифру из-за технической ошибки.
Цена установлена в требовании мажоритарного акционера АО "Активы недвижимости", владеющего 98% акций компании.
Вопрос о делистинге вынесен на внеочередное собрание акционеров 13 октября, дата определения владельцев акций для выкупа — 20 октября.
Повышение цены выкупа после исправления ошибки снижает риски судебных споров миноритариев с мажоритарным акционером.
Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?
Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.
Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.
Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.
Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.
Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.
Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.
В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.
В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.
Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).
Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.
Из корпоративных новостей:
• Аэрофлот #AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.
• Аренадата #DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.
• Промомед #PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.
• Глоракс #GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.
• ДВМП #FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.
• Лидеры: ММК #MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).
• Аутсайдеры: ЦИАН #CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).
01.09.2026 - вторник
• #UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Норникель - дивиденды вернулись, а ясности не прибавилось
Дождались! Совет директоров Норникеля после трехлетней паузы таки рекомендовал дивиденды - 1,85 рубля на акцию с доходностью порядка 1,5%. Доходность крайне низкая, но тут важнее даже не размер выплаты, а сам факт ее возвращения. Однако вопросов к новой дивидендной логике компании после этого стало еще больше. Давайте разбираться.
💿 Еще два месяца назад на ГОСА акционеры остались без выплат за 2025 год. Менеджмент объяснял решение необходимостью укреплять финансовую устойчивость, инвестировать в производство и сокращать долг. С тех пор положение Норникеля едва ли кардинально изменилось. Тем более чистый долг к EBITDA и без того составлял комфортные 1,6х по итогам 2025 года, а за первое полугодие снизился до 1,3х.
Еще интереснее денежный поток. В конце прошлого года скорректированный FCF, который менеджмент предлагал считать ориентиром для дивидендов, составлял почти $1,5 млрд. По итогам первого полугодия 2026 года - уже всего $243 млн. Чистый долг при этом существенно не изменился. Возникает логичный вопрос: куда ушли более $1,2 млрд дивидендной базы? Понятного ответа нет.
📊 На этом фоне стабильно работает другая дивидендная история внутри группы. Акционеры Быстринского ГОКа получали выплаты даже тогда, когда владельцам Норникеля предлагали потерпеть. Только за первое полугодие между собственниками БГОКа (структуры Владимира Потанина и китайские инвесторы) распределили $276 млн, из которых более $200 млн пришлось на Потанина. Получается, макроэкономическая нестабильность мешает выплатам далеко не на всех уровнях.
Причем теперь, по словам менеджмента, значительная часть рекомендованных Норникелем дивидендов обеспечена поступлениями от Быстринского ГОКа. Еще недавно нас призывали смотреть на свободный денежный поток и долговую нагрузку всей компании, а теперь появляется новый ориентир - сколько дивидендов заплатит отдельный актив.
Официально в дивполитике инвесторов ориентируют на 30% EBITDA, хотя менеджмент последние годы обращает внимание на скорректированный FCF и уровень долга. Теперь к формуле добавляются выплаты БГОКа. Критерии меняются быстрее, чем инвесторы успевают понять, на основании чего рассчитывать будущий доход. Для компании с примерно 600 тыс. частных акционеров хотелось бы большей предсказуемости.
💰 Возвращение дивидендов в любом случае считаю позитивным сигналом. Правда рынок на это никак не отреагировал. Акции на момент написания статьи теряют больше 2%. То ли инвесторы разочарованы суммой выплаты, что не удивительно, то ли не понимают трек по будущим выплатам.
И вопрос уже не в том, способен ли Норникель платить дивиденды - очевидно, способен. Вопрос в том, появятся ли наконец единые и прозрачные правила их расчета. Без этого возвращение выплат рискует остаться разовой историей, а не полноценным возрождением дивидендной практики Норникеля.
❗️Не является инвестиционной рекомендацией
❤️ Если статья оказалась полезной, обязательно жмите лайк. Это лучшая поддержка для меня!
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.
Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов
Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.
Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.
Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!
Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.
Компании и сектора, которые выигрывают от ослабления рубля:
• Сургутнефтегаз, префы #SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.
• Полюс #PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.
Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.
• ФосАгро #PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.
• Норникель #GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).
При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.
• РУСАЛ #RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.
Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.
Несколько способов защитить деньги от девальвации:
• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.
• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.
• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Норникель. Отчет за 1 пол 2026 по МСФО
Тикер: #GMKN
Текущая цена: 126.8
Капитализация: 1.94 трлн
Сектор: Цветная металлургия
Сайт: https://nornickel.ru/investors/
Мультипликаторы (LTM):
P/E - 6.82
P/BV - 1.65
P/S - 1.59
ROE - 24.2%
ND/EBITDA - 1.29
EV/EBITDA - 4.84
Акт/Обяз - 1.84
Что нравится:
✔️рост выручки на 12.8% г/г (529.7 → 633.7 млрд);
✔️чистый долг снизился на 1.5% п/п (714.9 → 704.1 млрд). ND/EBITDA улучшился с 1.5 до 1.29;
✔️нетто фин расход уменьшился на 6.2% п/п (30.5 → 28.6 млрд);
✔️чистая прибыль выросла в 2 раза г/г (75.7 → 153.2 млрд);
✔️слабое соотношение активов и обязательств.
Что не нравится:
✔️FCF снизился на 33% г/г (122 → 81.8 млрд);
✔️деб. задолженность выросла на 38.2% п/п (90.1 → 124.6 млрд).
Дивиденды:
Собрание акционеров ориентируется на выплату в размере не менее 30% от EBITDA по МСФО.
Прогнозов по дивидендам на 2026 год отсутствует.
Мой итог:
Производство товарных металлов за полгода (г/г):
- никель -2.1% (86.9 → 85 тыс т);
- медь -4.7% (213.2 → 203.1 тыс т);
- палладий -14.4% (1399 → 1198 тыс тр ун);
- платина -16.1% (335 → 281 тыс тр ун).
Производство никеля снизилось по причине проведения ремонта оборудования, меди - из-за необходимости восполнения объемов технологического незавершённого производства Медного завода, платины и палладия - в связи с изменением соотношения металлов в структуре перерабатываемого сырья.
Росту выручки не помешало снижение производство и более сильный рубль. Помог рост цен на основную корзину металлов, а особенно на медь (за год +40%). Именно медь за отчетный период имеет самый большой вес в выручке (более 30%). Возможно, Норникель распродала еще часть своих запасов, хотя по отчету этого не видно (сумма запасов выше прошлых двух полугодий).
Чистая прибыль удвоилась на фоне улучшения операционной рентабельности с 25.3 до 37.2%, снижения нетто фин расхода (48.5 → 28.6 млрд) и меньшей эф. ставки налога на прибыль (25% vs 29.1% в 1 пол 2025). Стоит еще отметить, что большую роль в улучшении опер. рентабельности сыграло снижение убытка по обесценению (31.8 → 7.6 млрд) и уменьшение прочих нетто расходов (14.2 → 9.6 млрд). При этом в отчетном полугодии был убыток по курсовым разницам (-7.6 млрд vs +8.6 млрд в 1 пол 2025).
FCF снизился из-за разнонаправленного движения OCF (-15.9% г/г, 218 → 188.2 млрд) и кап. затрат (+10.9% г/г, 96 → 106.5 млрд). За 2026 год Capex ожидается в районе 240 млрд, то есть во 2 полугодии кап. затраты будут выше.
Планы по производству на 2026 год остались неизменными:
- никель 193-203 тыс т;
- медь 405-429 тыс т;
- палладий 2415-2465 тыс тр ун;
- платина 616-636 тыс тр ун.
Исходя из них во 2 полугодии стоит ожидать снижение производства платины и роста по остальным металлам. По примерным расчетам за весь год компания сможет заработать в районе 283 млрд прибыли, что дает P/E 2026 = 6.84, что исторически недорогая оценка для компании. Дивиденд может быть около 13.2 руб (ДД 10.43% от текущей цены). Хотя по выплате пока большой вопрос, ведь компания не платила их с 2023 года. Но после отчета прошла новость, что Норникель "на базе результатов полугодия может вернуться к промежуточным дивидендам".
Конечно же, достаточно возможных рисков. Во-первых, зависимость результатов от цен на корзину металлов (от курса доллара также, но здесь рубль вроде начал слабеть). Медь на пике, платина тоже достаточно высоко. Снижение потянет за собой ослабление результатов. Во-вторых, риск дополнительного санкционного давления (пошлины, запрет в ЕС на импорт металлов из РФ). В-третьих, ужесточение налогообложения или так называемый windfall tax. Пока по этой теме тишина, но не исключено, что во второй половине года этот риск реализуется.
Что в итоге? Рубль, скорее всего, будет слабеть, но не стремительно. Цены металлов явно не на низах. Есть дополнительные риски. При этом выплата дивидендов пока не гарантирована (а даже если будет, то див. доходность не выдающаяся). И при этом все форвардную оценку дешевой не назовешь. Пока неинтересно.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 130 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу