Поиск
ИнвестВзгляд: Фармсектор
Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.
Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.
Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.
И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.
🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.
$OZPH $PRMD $MDMG
Этичность
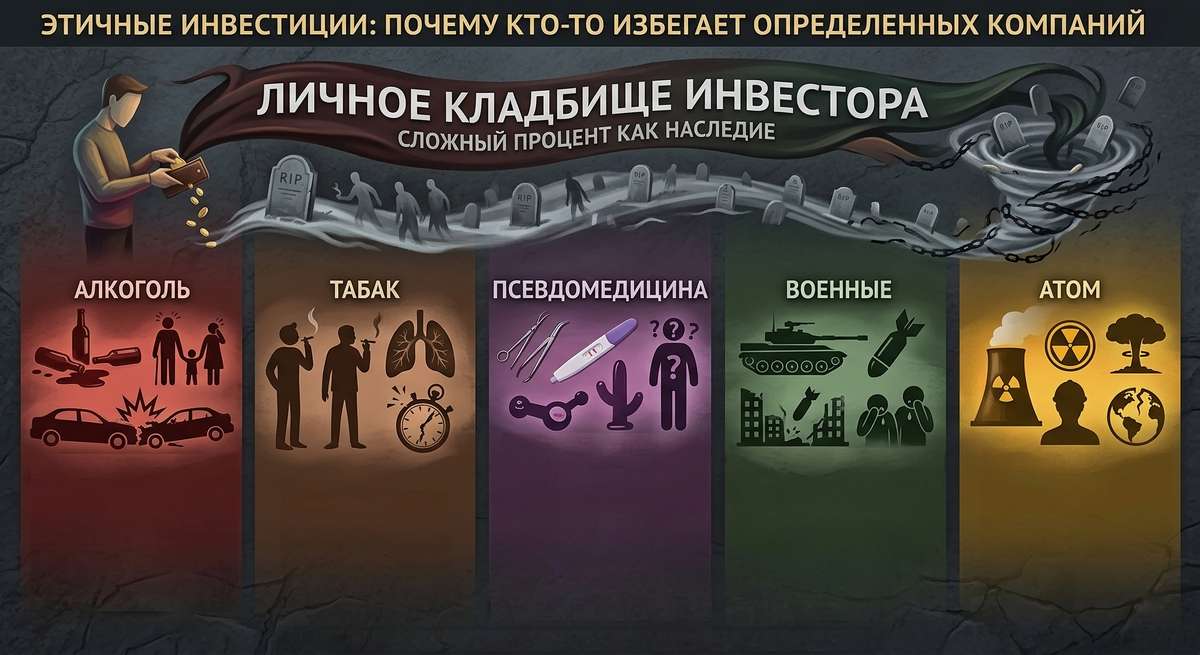
Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании
на разврат и смерть. Ниже представлено примерное перечисление кандидатов в
чёрный список из числа тех эмитентов, которые сейчас представлены на рынке.
Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый
инвестор решает для себя сам и имеет свои критерии.
Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают,
совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо
Табак
Кто создаёт продукцию, от которой большинство неминуемо
заболевает и умирают раньше отведённого срока.
Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции
полового разврата, начиная с "игрушек для взрослых" и заканчивая
средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно
называемая "смена пола" невозможна, поскольку человека просто делают
инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает
гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК
Активы" имеют в своём портфеле сеть абортных клиник
"ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных
клиник Медси)
Военные
Кто создаёт технику и боеприпасы, результатом которых
зачастую бывают убитыми не только военные, но и мирное население, старики и
дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК
Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики.
В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен
до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.
В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.
Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.
GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.
Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.
Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.
Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.
Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.
Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.
Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.
Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев
«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.
Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.
• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.
• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.
При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.
АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев
АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).
Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.
В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.
Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?
Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:
Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.
Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.
Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.
Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.
Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.
Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.
Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.
Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.
ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.
Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.
Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.
Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.
Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.
Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.
👩🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда
АФК «Система» #AFKS - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.
Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).
Параметры выпуска Система 002Р-14:
• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 02 июня 2026
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка составила 1,91 млрд рублей, что на 93,9% больше, чем в первом квартале 2025 года.
• Чистый убыток достиг 8,7 млрд рублей. В аналогичном периоде прошлого года компания получила прибыль в размере 12,6 млрд рублей.
• Прибыль от продаж составила 725,3 млн рублей, тогда как годом ранее был зафиксирован убыток в 153,2 млн рублей.
• Процентные расходы увеличились до 20,3 млрд рублей против 19,5 млрд рублей в 2025 году.
• Прочие доходы сократились более чем в два раза — до 15,4 млрд рублей (в 2025 году — 38,1 млрд рублей).
В отчёте отмечается, что в прошлом году значительный вклад обеспечила переоценка финансовых вложений по рыночной стоимости, а в первом квартале 2026 года АФК «Система» отразила убыток от переоценки финансовых вложений на 3,75 млрд рублей.
• Общий объём заёмных средств компании на конец марта превысил 479,5 млрд рублей.
• Денежные средства и их эквиваленты сократились до 1,63 млрд рублей с 7,87 млрд рублей на конец 2025 года.
В компании также сообщили, что располагают невыбранными кредитными линиями на сумму 204,1 млрд рублей, а рыночная стоимость портфеля собственных облигаций на казначейском счёте составляет 122,2 млрд рублей.
25 мая совет директоров АФК «Система» рекомендовал акционерам не выплачивать дивиденды по итогам 2025 года. В сообщении говорится, что рекомендация связана с текущей денежно-кредитной политикой, а также с задачей по снижению долговой нагрузки компании.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
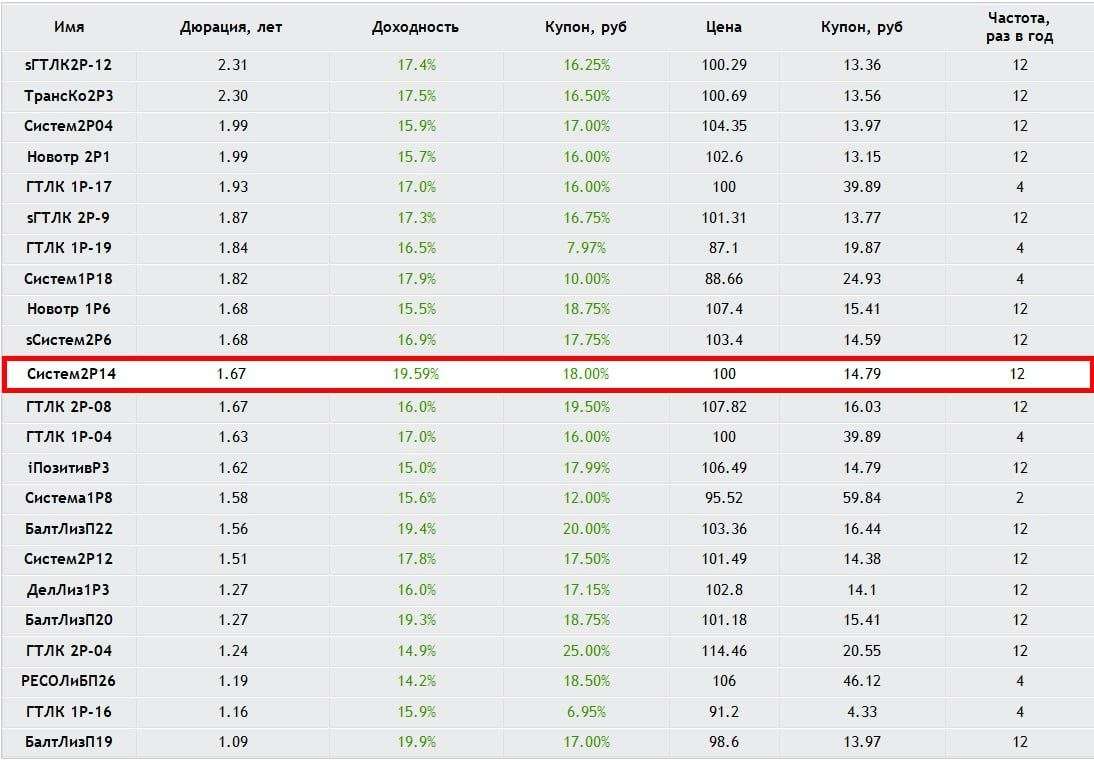
Условия сделки: Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией АФК Система 002Р-12 – 17.8%.
• Со стартовым купоном у бумаги АФК Система 002Р-14 присутствует премия порядка 180 б.п. (1.8%) к доходности предыдущего выпуска эмитента АФК Система 002Р-12 $RU000A10EE87
Премия к доходности предыдущего выпуска эмитента АФК Система 002Р-12 будет сохраняться до купона 16.5%.
• Данный выпуск имеет put-оферту через 2 года. Стартовые параметры аналогичны стартовым параметрам предыдущего выпуска АФК Система 002Р-12. Однако, доходности в бумагах АФК Системы с тех пор уменьшились. Поэтому рассчитывать на столь высокий купон не приходится.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном не ниже 17%, что транслируется в эффективную доходность 18.41%, при которой будет сохраняться премия к предыдущему выпуску эмитента.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Мать и дитя: рост с поправкой на сделки
Компания $MDMG отчиталась за 2025 год.
Смотришь на +31% по выручке — и кажется, что всё уже понятно.
Но с такими цифрами обычно важен не сам результат, а то, как к нему пришли. 😅 Видишь идеально убранную квартиру — красиво, чисто… и сразу возникает вопрос, куда всё остальное спрятали.
📊 Ключевые результаты
▪️ Выручка: 43,5 млрд руб. (+31,2%)
▪️ EBITDA: 13,3 млрд руб. (+24,4%)
▪️ Чистая прибыль: 11,0 млрд руб. (+8,5%)
Маржинальность уже немного просела: EBITDA снизилась до 30,6%, чистая маржа — до 25,4%. При этом по денежным потокам всё выглядит уверенно: операционный поток составил 13,9 млрд руб., свободный денежный поток около 9,7 млрд руб., долговой нагрузки нет.
Сильный отчёт, но дальше смотрим не «сколько», а «за счёт чего».
📈 Откуда этот рост
Главное событие года — покупка сети «Эксперт» за 8,5 млрд руб. И если посмотреть на структуру выручки, становится довольно очевидно, что именно эта сделка дала значительную часть динамики. Сегмент диагностики вырос более чем в два раза — на 135%, и это не органический скачок, а эффект консолидации.
Без «Эксперта» рост — около 16–17% г/г. То есть примерно половина прироста выручки обеспечена сделкой, и это уже не те 30%+, хотя результат остаётся сильным.
📉 Маржа начинает давить
Снижение маржи пока не выглядит драматичным, но игнорировать его нельзя. EBITDA снизилась с 32% до 30,6%, чистая маржа — ещё сильнее. Это как раз следствие того, как именно компания сейчас развивается.
После сделки резко увеличился персонал, выросли операционные расходы, добавилась амортизация. Плюс снизились финансовые доходы, которые раньше поддерживали прибыль. Всё это укладывается в классическую модель: компания масштабируется — эффективность на этом этапе немного проседает.
🏥 Меняется модель бизнеса
Раньше MDMG воспринимался как довольно «чистая» история: премиальная медицина с высокой маржой и устойчивым спросом. Теперь структура стала сложнее. К базовому бизнесу добавилась диагностика — сегмент с иной экономикой и иной структурой выручки.
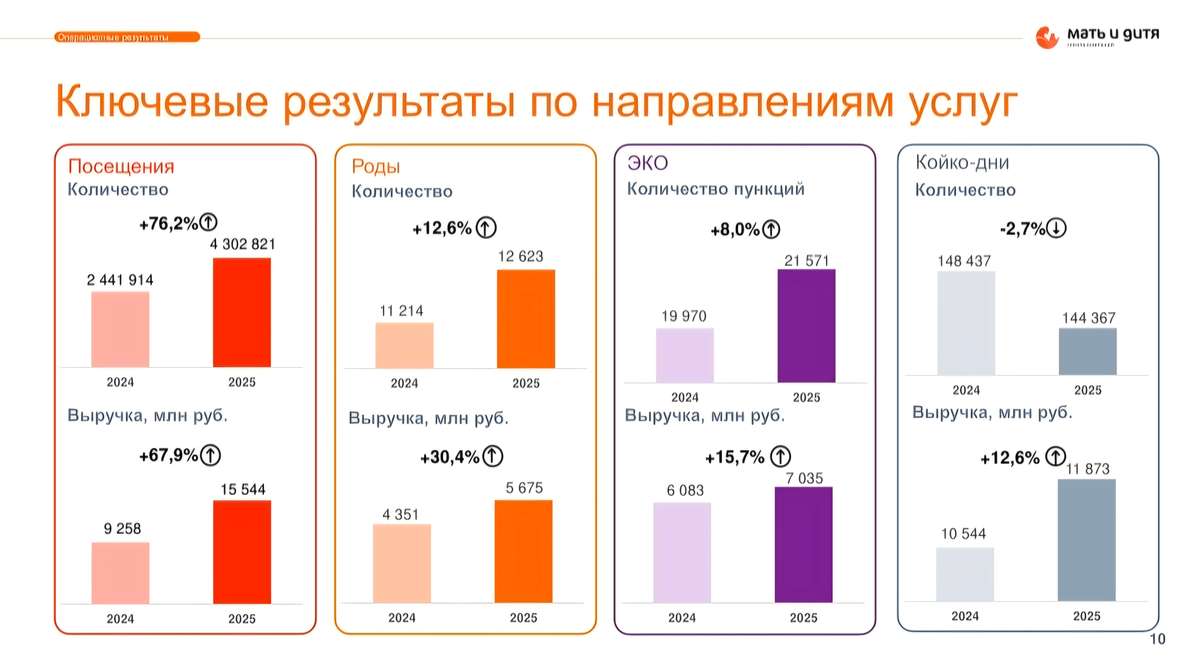
Операционные показатели указывают на усиление роли амбулаторного направления в структуре бизнеса: количество посещений выросло на +76,2%, тогда как количество койко-дней снизилось на -2,7%. С точки зрения стратегии это логично, но с точки зрения экономики это почти всегда означает давление на среднюю маржу.
По сути, бизнес становится гибридным, и это важно учитывать.
💪 Деньги остаются сильной стороной
Несмотря на все изменения, с денежными потоками у компании всё выглядит уверенно. Операционный поток превышает чистую прибыль, свободный денежный поток остаётся на комфортном уровне. Это важный момент, потому что в историях с активным M&A именно здесь чаще всего начинаются проблемы — но пока не в этом случае.
Как таковое отсутствие долга дополнительно снижает риски и даёт компании пространство для дальнейшего роста.
💰 Дивиденды
Компания продолжает платить дивиденды, но их размер определяется с учётом денежных потоков и инвестиционных потребностей бизнеса. По итогам 2025 года вопрос распределения прибыли будет вынесен на рассмотрение совета директоров при подготовке к ГОСА.
📉 Оценка уже многое учитывает
Если оценивать компанию в данный момент, то текущая цена видится справедливой. При этом консенсус аналитиков находится на уровне около 1 670 руб. и закладывает дополнительный потенциал.
Но, как по мне, значительная часть хороших новостей уже в цене.
🧐 Вывод
MDMG остаётся сильной компанией с хорошими денежными потоками, понятной стратегией и отсутствием долговой нагрузки. Но сама история стала сложнее. Это уже не чистый органический рост с расширяющейся маржой, а комбинация органики, сделок и расширения географии присутствия, сопровождаемая ростом затрат.
Ставьте 👍
#обзор_компании
©Биржевая Ключница