Поиск

Как синергия нефтегаза и ИИ-вычислений создаёт новый виток гегемонии доллара США в мировой торговле

Если миру нужна физическая энергия, чтобы выжить, он покупает американский газ; если миру нужны цифровые мозги, чтобы развиваться, он покупает американские облака. Оба ресурса продаются только за доллары, создавая капкан, который невозможно бойкотировать
США сформировали в мировой торговле систему «вечного двигателя» капитала: они собирают $250–300 млрд в год на экспорте физического сырья и контролируют свыше $520 млрд высокомаржинальной облачной ренты. Общий объем связанных с ИИ рынков в $2,6 трлн создал прочную базу безальтернативности доллара США в мирово торговле. Глобальное доверие к доллару получило принципиально новое, осязаемое подкрепление. Оно сформировалось на стыке двух мощнейших суверенных ресурсов США: мирового доминирования в нефтегазовом секторе и практической монополии на вычислительные мощности искусственного интеллекта.


США как энергетическая сверхдержава


Исторически рост цен на энергоносители бил по американской валюте, разгоняя внутреннюю инфляцию. Сегодня эта корреляция сломана. США прочно закрепились в статусе нетто-экспортера углеводородов, добывая рекордные 13,9 млн баррелей нефти в сутки и удерживая лидерство по экспорту сжиженного природного газа.

Доказанные извлекаемые запасы нефти и газа в США оцениваются в $6,2 – $6,5 трлн. Совокупная капитализация всего нефтегазового сектора США (включая Midstream и нефтесервис) достигла $4,51 трлн. На фоне геополитических кризисов 2026 года этот сектор стал главным защитным активом для мирового капитала. Теперь, каждый раз, когда мир сталкивается с дефицитом сырья, планета покупает американский СПГ и американскую нефть. Поскольку эти контракты номинированы в американской валюте, международный рынок генерирует перманентный, органический спрос на доллар, превращая его в квази-сырьевую валюту.

Вычисления как суверенный ресурс и новая нефть

Параллельно с физическим сырьем в США сформировался второй, еще более маржинальный ресурс — инфраструктура Центров обработки данных и ИИ-вычислений. Капитализация американского технологического сектора сегодня превышает $16,0 трлн, контролируя более 90% мирового рынка передовых чипов и облачных платформ.

Вычислительные мощности в 2026 году стали базовым товаром. Доступ к ИИ-моделям и серверам необходим правительствам и корпорациям по всему миру так же, как в XX веке была необходима нефть. Весь мир приобретает доступ к инфраструктуре Microsoft, AWS, Google и OpenAI.Расчеты за эти цифровые ресурсы происходят исключительно в долларах США. Так формируется феномен цифрового нефтедоллара: даже если отдельные страны отказываются от доллара в торговле физическими товарами, они физически не могут обойти долларовую зону при оплате передовых ИИ-технологий.

Главная сила американской валюты сегодня заключается в том, что нефтегазовый и цифровой секторы США слились в единую экосистему, которая усиливает сама себя.

Дешевый сланец и газ ➔ Стабильная генерация энергии ➔ Бесперебойное питание ЦОД ➔ Мировой экспорт ИИ за доллары

В то время как Европа и Азия сталкиваются с дефицитом и дороговизной генерации, американские ИТ-гиганты строят ЦОДы прямо у газовых хабов США, обеспечивая себе низкую себестоимость вычислений благодаря дешевому внутреннему газу .
Доллар США образца 2026 года обеспечен не абстрактными обещаниями ФРС, а двумя критически важными ресурсами жизнеобеспечения человечества.

Америка контролирует то, чем обогревается и за счет чего движется физический мир (нефть и газ), и то, за счет чего думает и развивается мир цифровой (ЦОД и ИИ). До тех пор, пока эта двойная монополия сохраняется, статус доллара как безальтернативной резервной валюты останется незыблемым.

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

Растем против рынка: Сергей Кузин о том, что делает бизнес ВИ.ру устойчивым


Во втором квартале 2026 года выручка ВИ.ру достигла рекордных 50,6 млрд рублей, хотя рынок DIY, по нашим оценкам, сократился на 5–6%. И пока мы ждем операционных результатов третьего квартала, директор по работе с корпоративными клиентами Сергей Кузин в интервью «Коммерсанту» рассказал, что поддерживает рост компании и какие задачи стоят перед бизнесом.

📌 Если коротко, то:

🔘 Регулярные закупки бизнеса — основа роста B2B
Предприятиям нужны инструменты, оборудование и расходные материалы для обслуживания, ремонта и ежедневной работы. Такой спрос вместе с более высоким средним чеком помогает нам развивать корпоративный сегмент, на который приходится 75% выручки.

🔘 Разные циклы спроса поддерживают устойчивость
Впервые за несколько кварталов выросли оба сегмента: B2B — на 11%, B2C — на 4%. Говорить об устойчивом восстановлении частного спроса пока рано, но широкая база клиентов из строительства, производства и сферы услуг снижает зависимость бизнеса от отдельных отраслей и заказчиков.

🔘 Технологии помогают повышать эффективность
Более 70% заказов обрабатываются автоматически. Собственная ИТ-платформа и инструменты на основе ИИ помогают прогнозировать спрос, управлять ассортиментом и упрощать закупки. Например, ИИ-агент по подбору товаров экономит более 7,5 тыс. человеко-часов в год.

🔘 Следующая задача — двузначный рост с сохранением финансовых показателей
Мы перешли от агрессивного расширения к повышению эффективности. Теперь наша задача — вернуться к двузначным темпам роста, сохраняя показатели по чистому долгу и маржинальности. В фокусе также запас ликвидности, выполнение обязательств и выплата дивидендов.

🔗 Больше о конкуренции, развитии Северо-Запада и сервисах для корпоративных клиентов читайте в интервью «Коммерсанту».

#ВИвСМИ #Ви2В #быстреерынка

Растем против рынка: Сергей Кузин о том, что делает бизнес ВИ.ру устойчивым

🖥 Больше возможностей на витрине — больше закрытых заявок

Мы запустили новый ИТ-сервис «Динамическое логистическое плечо» — технологическое решение, объединившее несколько ИТ-систем, интегрированных с поставщиками. Оно позволяет вывести на онлайн-витрину товары, которые производятся под заказ или поставляются с нестандартными сроками.

📌 Решение расширяет возможности платформы без нагрузки на склады и усиливает ценность ВИ.ру как цифрового партнера для B2B:

☑️ Поставщики могут представить на онлайн-витрине ассортимент значительно шире, чем в обычной складской модели
☑️ У клиентов появился доступ к более широкому предложению в узкопрофильных категориях, где особенно важны точные технические параметры — около 90% таких позиций практически не представлены в масс-маркете
☑️ Раньше заказные позиции приходилось оформлять через менеджера или идти напрямую к производителю. Теперь — все через сайт и приложение

🔗 Подробнее о проекте — в материале TAdviser.

#ВИ_tech #новостикомпании #быстреерынка #VSEH $VSEH

🖥 Больше возможностей на витрине — больше закрытых заявок

Денис Баранов о вызовах и возможностях индустрии кибербеза


Во время главной пленарной сессии форума «Цифровые решения» представители ведущих ИТ-компаний страны вместе с Михаилом Мишустиным и Дмитрием Григоренко говорили о развитии отрасли и повсеместном внедрении ИИ.

Денис рассказал, как меняются ландшафт угроз и модели кибератак, почему злоумышленники все чаще смотрят в сторону российского ПО, а также о перспективах применения ИИ во взломе, защите и глобальной трансформации бизнеса.

Делимся подробностями.

2026-й в кибербезе 👋

Сегодня в России есть все необходимые решения, чтобы обеспечивать киберзащищенность на любом уровне — от отдельных компаний до отраслей и страны в целом.

Например, завершилась многолетняя битва за создание и выход на рынок отечественных NGFW, что было бы невозможно и нерентабельно без ухода западных вендоров. И эту битву мы провели достойно — теперь на рынке есть надежное решение от нас.

Во время сессии Дмитрий Григоренко, заместитель Председателя Правительства РФ — Руководитель Аппарата Правительства РФ, отметил, что российские кибербез-компании — одни из лучших в мире, потому что их решения сразу тестируются в промышленной эксплуатации, а не в опытной.

Вторая история — отрасль приняла концепцию кибериспытаний: чтобы понять, насколько система уязвима, проводятся контролируемые атаки для проверки возможности реализации недопустимого события.

В прошлом году такой эксперимент впервые успешно прошел за рамками платформ багбаунти — в пилотном регионе в электроэнергетике. Его будут масштабировать — до 2036 года на кибериспытания выйдут 500 компаний ТЭК.

Третья история — российский опыт противостояния масштабным киберугрозам вызывает огромный интерес у государств-партнеров. Например, на конференции GISEC в ОАЭ представителей Позитива расспрашивали об этом на всех уровнях — от технических специалистов до представителей министерств.

Вызовы и возможности 🧐

Атакующие больше не бьют сразу в головную компанию: они выстраивают цепочки поставок, ломают самое слабое звено и постепенно добираются до «головы».

В России такие взломы происходят вдвое чаще, чем в других странах, так как цель злоумышленников — не кража, а нанесение неприемлемого ущерба компании или целой отрасли. Поэтому защищать нужно не только себя, но и «того парня», который предоставляет вам услуги.

Второй вызов — новая модель атак. Раньше атаковали высококвалифицированные люди, но этим летом все изменилось: вдвое эффективнее действуют «школьники, усиленные ИИ» — люди со средней подготовкой, которым помогают несколько ИИ-агентов.

Более того, ИИ уже способен действовать самостоятельно ради выполнения поставленной задачи. Если, например, студенту для курсовой нужны свежие данные, агент может попытаться получить их с закрытого портала, обойдя защиту: человеческого понимания того, что хорошо, а что плохо, у него нет.

Михаил Мишустин, Председатель Правительства РФ, также отметил, что ИИ-агенты уже способны проводить кибератаки, и борьба с подобными преступлениями будет требовать скоординированных усилий отраслей ИТ и кибербеза.

Третий вызов — атакующие переключились с зарубежного на импортозамещенное российское ПО, и с точки зрения устранения уязвимостей здесь еще есть над чем поработать.

Перспективы 🤖

Скорость атак выросла радикально. Раньше после выхода патча у вендора было около 72 часов до начала атак, сейчас с системами типа Mythos — всего 40 минут.

Человеческие процессы — тикеты, согласования, исправления — занимают часы и дни. Без пересборки продуктов и процессов противостоять ИИ-атакам уже не выйдет. Это окно возможностей для вендоров: кто перестроится, тот получит огромное преимущество.

И еще один важный момент — люди, которые могут остаться не у дел. В отрасли кибербеза впервые появилась подрывная технология, способная заменить человека во многих ролях и задачах. При прагматичном и быстром подходе до 30% ролей в компаниях потребуют пересмотра, а в перспективе изменения могут затронуть до 2 млрд человек.

Задача — понять, как применить этот высвободившийся человеческий потенциал в новом мире.

#POSI #позитив

Денис Баранов о вызовах и возможностях индустрии кибербеза

СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.

Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.

В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.

Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.


СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.

У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.

Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.

Параметры выпуска Селектел 001Р-09R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов

Параметры выпуска Селектел 001Р-10R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надёжности:

• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.

• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)

• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.

• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).

В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:

• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев

• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев

Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.

При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.

Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.

Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

Предприниматели из туротрасли привлекли при поддержке МСП Банка 2,4 млрд рублей в 2026 году

Малый и средний бизнес из туристической отрасли привлек с начала 2026 года при помощи инструментов МСП Банка, дочернего банка Корпорации МСП, 2,4 млрд рублей финансовой поддержки. Среди регионов-лидеров по объему финансирования Челябинская область (456 млн), Ненецкий автономный округ (445 млн), Республика Татарстан (301 млн), Республика Дагестан (300 млн) и Республика Крым (292 млн).

Наибольшее количество проектов из сферы туризма, которые реализуются при поддержке МСП Банка, связаны с инфраструктурным строительством, развитием ресторанного бизнеса и сервисов по доставке еды, пассажирскими перевозками, а также деятельностью туристических агентств.

«Мы видим устойчивый спрос предпринимателей на финансирование туристической инфраструктуры. МСП Банк дает возможность привлекать как крупные инвестиционные кредиты, так и средства на оборотные цели, что позволяет предпринимателям обеспечивать текущую деятельность и развивать внутренний туризм», – отметил Алексей Потапов, врио председателя правления МСП Банка.

В июле 2026 года стартовала новая программа стимулирования кредитования, которую реализуют Банк России и Корпорация МСП. Программа доступна для малого и среднего бизнеса из приоритетных отраслей — туризма, производства, логистики, ИТ и научно-технической деятельности, отдельных креативных индустрий, малым технологическим компаниям, участникам региональных программ по повышению производительности труда, а также для МСП из Республики Крым, Краснодарского края, Белгородской, Брянской, Воронежской, Курской, Ростовской областей и Севастополя. Предприниматели могут получить кредитные средства на сумму от 500 тыс. рублей до 500 млн рублей для пополнения оборотных средств по ставке «ключ плюс 3%». Поддержка малого и среднего бизнеса осуществляется по национальному проекту «Эффективная и конкурентная экономика».

«Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»


Интересный факт: сова видит мир объемным и очень четким на больших расстояниях, благодаря строению глаз.
Точно так же как и наша платформа «СОВА», которая контролирует соблюдение правил безопасности. Ее можно применить на любом объекте, где есть система видеонаблюдения. Сегодня она охватывает 700 камер в 40 цехах ЧерМК, «Северсталь-метиза» и Яковлевского ГОКа.

«СОВА» отслеживает 10 видов нарушений: отсутствие касок, перчаток, очков и других средств индивидуальной защиты, нахождение работников в опасных зонах, несоблюдение правил погрузочно-разгрузочных работ и работ на высоте.

Она не просто наблюдает, но и способна обучаться. В планах у коллег научить её распознавать критические ситуации, такие как падение людей с высоты или возгорание, а также расширить функционал до прогнозирования и предотвращения несчастных случаев.

Главная цель инструмента – профилактика: при обнаружении опасной ситуации она может мгновенно отправлять сигнал в цех, чтобы сотрудники успели среагировать до того, как произойдёт происшествие.

Благодарим коллег: ИТ-специалистов и специалистов по охране труда «Северстали» за слаженную работу и отличный результат, ведь на сегодняшний день выявление потенциально опасных действий повысилось на 25%.

#СеверстальБезопасность

«Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»

Мосбиржа - ставка на комиссии и дивиденды


Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

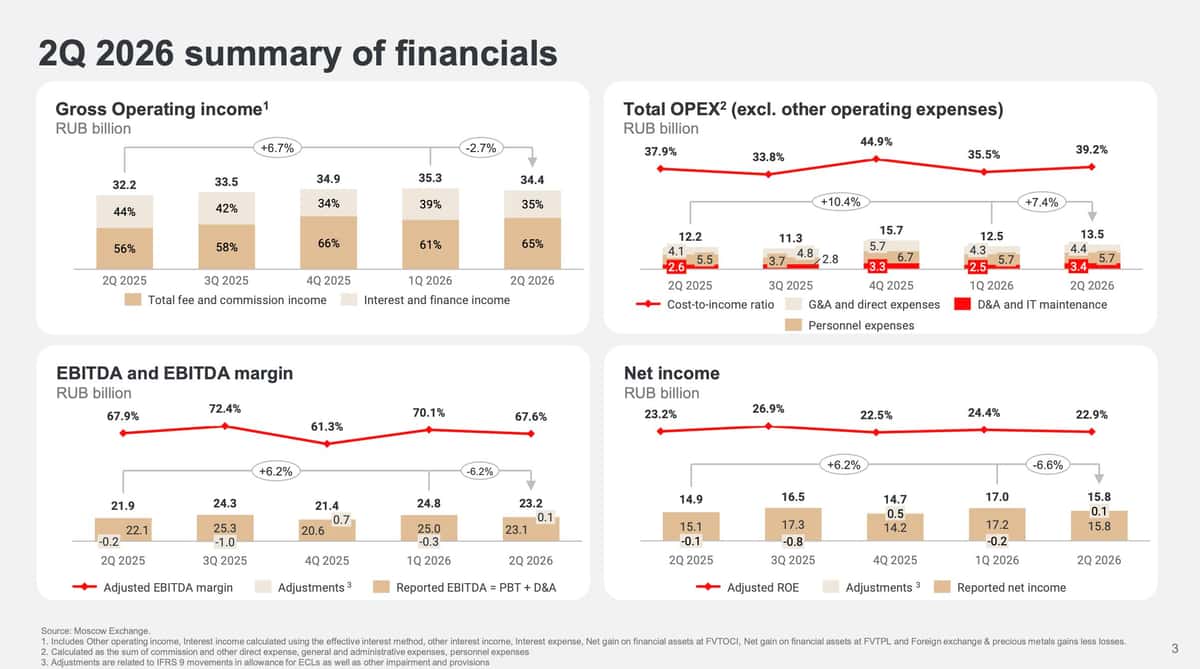
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX

Мосбиржа - ставка на комиссии и дивиденды

Страховой рынок в 2026 году: рост вопреки вызовам


- На рынке страхования non-life доля позитивно настроенных страховщиков снизилась с 87 до 59%. Причины пессимизма страховых компаний связаны с ростом убыточности и снижением инвестиционного дохода.
- В страховании жизни, наоборот, некоторый рост оптимизма. Доля позитивных оценок увеличилась с 59 до 64%. Это связано с сохраняющимся ростом бизнеса, возобновлением продаж долгосрочных продуктов и постепенной активизацией кредитного страхования жизни.
Основными негативными факторами для страхового рынка страховщики назвали высокие ключевую ставку и инфляцию, а главными вызовами – рост убыточности и падение рентабельности.
- Среди значимых достижений страховщики отмечают положительную динамику сборов в большинстве ключевых сегментов, адаптацию продуктов под текущие рыночные условия и запросы клиентов, а также рост цифровизации рынка.
- Страховой рынок проходит через масштабную цифровую трансформацию. Увеличились онлайн-продажи, развивается удаленное урегулирование убытков, происходит активное внедрение ИИ в бизнес-процессы. В среднем в 2025 году страховые компании инвестировали в развитие ИТ 2–3% страховых премий.
-По мнению страховщиков, прирост рынка страхования non-life по итогам 2026 года составит 5–10%, а страхования жизни – 10–15%. Сегмент ДМС вырастет на 10–15%, ОСАГО – до 5%, страхование автокаско – на 5–10%, страхование от НС и болезней – на 5–10%, страхование имущества юридических лиц, как и страхование имущества граждан – на 10–15%.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_market_2026/

Самые ответственные заемщики: кто лучше всех возвращает займы?

Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀

🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).

🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.

🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).

🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.

Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.

☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.

$ZAYM

Самые ответственные заемщики: кто лучше всех возвращает займы?

ММК-Маркет приглашает поставщиков к сотрудничеству

Корпоративный маркетплейс ММК объединяет более 8 тысяч клиентов, ежемесячно его посещают около 20 тысяч пользователей. За пять лет работы объём продаж металлопродукции превысил 500 тысяч тонн.

Сегодня MMK‑MARKET – это не только металлопрокат, но и сопутствующие товары и оборудование от предприятий Группы ММК и партнёров: упаковочный реквизит, стройматериалы, инженерные системы, материалы для металлообработки и сварки.

Онлайн-площадка открыта для новых поставщиков, которые получают:


◾️ Выход на многотысячную аудиторию ММК без затрат на собственную ИТ‑инфраструктуру;
◾️ Самостоятельное управление каталогом и ценами;
◾️ Цифровой документооборот в едином интерфейсе;
◾️ Прозрачный статус заказов и удобную систему коммуникации с покупателями.


Улучшенная фильтрация и «Калькулятор металла» помогают клиентам быстро находить нужные позиции.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-market-priglashaet-postavshchikov-k-sotrudnichestvu/

$magn
#mmk #ммк

ММК-Маркет приглашает поставщиков к сотрудничеству

Positive Technologies — в лидерах мирового рынка XDR 👏

Международная аналитическая компания QKS Group подготовила новый рейтинг SPARK Matrix, в котором эксперты оценили ведущих поставщиков систем класса Extended Detection and Response (XDR) из разных стран.

Такие системы объединяют данные из разных частей ИТ-инфраструктуры, включая конечные устройства — компьютеры, серверы и рабочие станции — и помогают обнаруживать атаки и реагировать на них.

Аналитики оценивали технологические возможности решений и их ценность для пользователей. Мы получили много положительных отзывов от клиентов со всего мира, и это в том числе позволило нам занять высокую позицию в рейтинге среди ведущих мировых вендоров кибербезопасности.

Получить такое признание — действительно круто и ценно для нас. Значит, мы все делаем правильно, и наши технологии востребованы не только в России, но и за рубежом.

Как оценивали Positive Technologies 🕵️‍♂️

К сегменту XDR исследователи относят такие решения, как MaxPatrol Endpoint Security. В нашем портфеле оно отвечает за защиту устройств от массовых и целенаправленных атак и объединяет функциональность MaxPatrol EDR и MaxPatrol EPP.

Одним из решающих факторов технологической оценки стала возможность интеграции решения с другими нашими продуктами — вместе они позволяют закрывать полный цикл реагирования на инцидент. Еще одно важное преимущество — наш многолетний опыт исследования атак экспертным центром безопасности PT ESC.

Сегодня под защитой MaxPatrol Endpoint Security находится более 300 тысяч устройств у 350 клиентов. Мы видим, что решение востребовано, и у этого направления бизнеса большой потенциал для роста — мы можем быстро наращивать долю на рынке.

А что в России 🇷🇺

Мы занимаем ведущие позиции в сфере решений для защиты устройств — одного из крупнейших направлений российского рынка кибербезопасности. В 2025 году этот сегмент вырос на 14,9% и превысил 40 млрд рублей.

По оценке Центра стратегических разработок, это направление продолжит активно развиваться, и Positive Technologies претендует на конкурентное лидерство в этом сегменте.

Наша команда продолжит развивать линейку продуктов для защиты устройств и внедрять новые технологии для максимально быстрого обнаружения злоумышленников у клиентов по всему миру.

#POSI

Positive Technologies — в лидерах мирового рынка XDR 👏

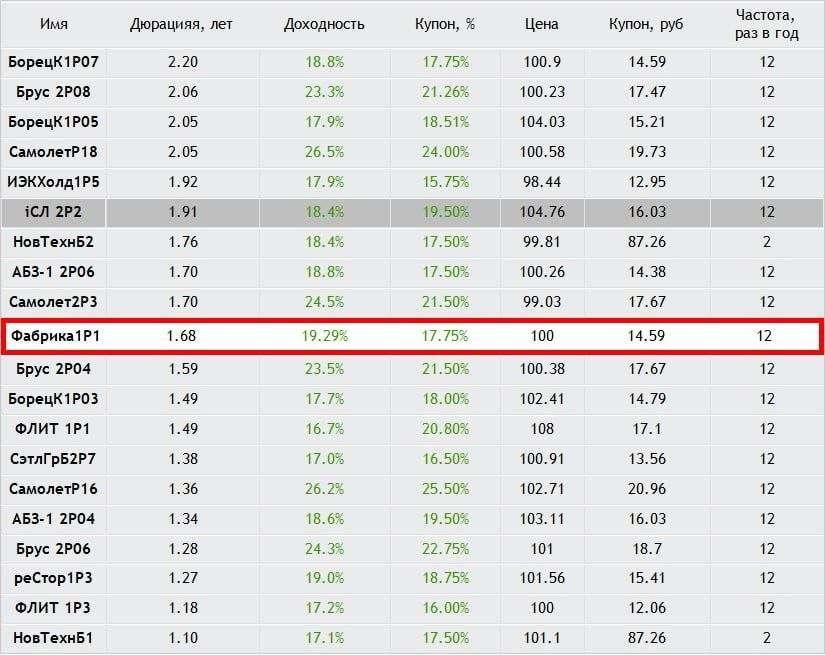
Разбор выпуска: ФАБРИКА ПО 001Р-01 — Определяем условия апсайда

ПАО «Фабрика ПО» — российский ИТ-разработчик, специализирующийся на создании решений с применением искусственного интеллекта. Компания работает преимущественно с корпоративным и государственным сектором и входит в группу ПАО «Софтлайн» #SOFL

Параметры выпуска ФАБРИКА ПО 001Р-01:

• Рейтинг: A- (Стабильный) от АКРА
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17.75% годовых (YTM не выше 19.29% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: 20,9 млрд руб. (+14,9% г/г)
• Чистая прибыль: 1,03 млрд руб. (-58,7% г/г)

• Долгосрочные обязательства: 1,08 млрд руб. (-7,7% г/г)
• Краткосрочные обязательства: 7,14 млрд руб. (+31,3% г/г)

• Чистый Долг/EBITDA: 0,3.

Средняя доходность в рейтинговой группе А- при сопоставимой дюрации ~ 20.1%. Однако, наиболее релевантно сравнивать с доходностью выпуска «материнской» компании Софтлайн 002Р-02 – 18.4%.

Стартовые параметры (КБД Мосбиржи на сроке 2 года + 475 б.п.) транслируются в доходность ~ 19.29%, что сопоставимо купону 17.75%. Со стартовыми параметрами в размещении ФАБРИКА ПО 001Р-01 присутствует премия порядка 90 б.п. (0.9%) к доходности выпуска Софтлайн 002Р-02 $RU000A10EA08

Премия к доходности выпуска Софтлайн 002Р-02 будет сохраняться до купона 17% (КБД + 245 б.п.).

Наше мнение:

Это дебютный выход на долговой рынок, и он стал закономерным шагом после того, как попытка провести IPO несколько месяцев назад не удалась. Вероятно, компания решила привлечь капитал через облигации, чтобы не зависеть от конъюнктуры фондового рынка.

Важное отличие от материнской структуры: у «Фабрик ПО» на момент подготовки к IPO был отрицательный чистый долг, что говорит об относительно здоровом балансе. Однако инвесторам не стоит ограничиваться оценкой только этого эмитента — логичнее смотреть на консолидированный долг всей группы Софтлайн. Учитывая, что это первый выпуск, можно с высокой вероятностью предположить, что за ним последуют новые размещения — либо у этой «дочки», либо у других структур группы. Поэтому итоговое решение стоит принимать с учётом общей долговой стратегии холдинга.

Считаем, что участие в новом размещении интересно с купоном 17% и выше, что транслируется в эффективную доходность 18.41% (КБД + 245 б.п.), при которой будет сохраняться паритет по доходности с выпуском Софтлайн 002Р-02.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Разбор выпуска: ФАБРИКА ПО 001Р-01 — Определяем условия апсайда

Как работает умное управление маршрутами подземной техники на Яковлевском ГОКа?


🔷 На Яковлевском ГОКе ввели обновленную интеллектуальную систему диспетчеризации горных работ. Теперь она в реальном времени отслеживает загрузку пунктов приема руды и помогает выбирать оптимальные маршруты для техники под землей.

🔷 Система объединяет данные о технике и пунктах накопления руды. Если один из них заполнен или недоступен – программа автоматически предлагает другой маршрут. Это сокращает лишние перемещения и ожидания, повышая темпы добычи руды.

🔷 Раньше диспетчеры и машинисты координировали действия по телефону. Теперь основная информация выводится на графические интерфейсы. В систему также встроена обратная связь от машинистов.

🔷 Сотрудники могут оценить предложенный им маршрут или сообщить о препятствии на пути. На основе этих данных алгоритмы корректируются и повышается точность рекомендаций.

🔷 Для быстрой коммуникации также запустили единый цифровой чат. Через него диспетчеры, горные мастера и машинисты быстрее получают задания и оперативно реагируют на изменения. «Сегодня система в режиме реального времени помогает управлять порядка 50-ти пунктами сбора руды и более чем 60 единицами техники. Раньше для координации этих процессов требовалось гораздо больше ручной работы и телефонных переговоров. Теперь часть решений система принимает автоматически. Для нас это прямой путь к эффективности – с помощью этого проекта мы сократили организационные потери, связанные с перемещением техники и увеличили объемы добычи руды на более чем 25 тысяч тонн за 7 месяцев 2026 года»,– прокомментировал генеральный директор Яковлевского ГОКа Андрей Игнатьев.


Обновление системы диспетчеризации – часть проекта «Цифровая шахта», который реализуется на комбинате с 2018 года. Сегодня в подземном руднике уже установлено более 300 камер, свыше 150 из них подключены к ИИ-платформе СОВА для автоматического выявления нарушений требований охраны труда и промышленной безопасности. Активно развивается и система Pitram – она отслеживает статус подземной техники в течение смены и помогает оперативно реагировать на неисправности. В 2025 году на развитие ИТ-систем Яковлевского ГОКа направили более 129 млн рублей.

#СеверстальПроизводство#СеверстальЦифровизация

Как работает умное управление маршрутами подземной техники на Яковлевском ГОКа?

Новый выпуск Позитива 001P-04: КС+2% — это много или мало на фоне рынка?

ПАО "Группа Позитив" #POSI (головная организация группы Positive Technologies) и его дочерние компании занимаются разработкой ПО и оказании услуг в сфере кибербезопасности.

Компания предлагает более 25 продуктов для обеспечения безопасности ИТ-инфраструктуры, промышленных сетей, разработки, контейнерных и облачных сред.

Параметры выпуска Группа Позитив 001P-04:

• Рейтинг: АА- (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 2,5 года
• Купон: КС + 200 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 07 августа 2026
• Дата размещения: 12 августа 2026

Рейтинг надежности:

• AA от Эксперт РА (прогноз стабильный, подтверждён в июне 2026 года)
• AA− от АКРА (прогноз позитивный, подтверждён в марте 2026 года)

Финансовые результаты по МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 41% год к году и составила 9,5 млрд рублей.
• Объём отгрузок: увеличился на 45% — до 10,7 млрд рублей. Результат превзошёл ожидания более чем на 2 млрд рублей.
• Валовая прибыль: достигла 7,3 млрд рублей (+43% г/г).

• EBITDA: вышла в плюс — 800 млн рублей. Это важный сигнал: годом ранее в том же периоде был убыток в 2,5 млрд рублей. Компания фактически прошла точку операционной безубыточности.

• Долгосрочные обязательства: 18,2 млрд руб. (-8,3%)
• Краткосрочные обязательства: 11,6 млрд руб. (-31,0%)

• Чистый долг: уменьшился с 17,8 до 12,5 млрд рублей, а соотношение чистого долга к EBITDA LTM упало почти в три раза — с 2,33x до 0,8x.

Значительным драйвером роста стал спрос на новые продукты: продажи некоторых из них за полгода уже превысили результаты за весь 2025 год.

Менеджмент подтвердил прогноз на весь 2026 год: ожидается рост отгрузок в диапазоне 40–45 млрд рублей при удержании общих операционных расходов в рамках лимита прошлого года.

В обращении находятся три выпуска биржевых облигаций компании на 19,8 млрд руб:

• Группа Позитив 001Р-01 $RU000A109098 Купон: КС +1,7%. Доходность к погашению: 15,75% на 10 месяцев.

• Группа Позитив 001Р-02 $RU000A10AHJ4 Купон: КС +4,0%. Доходность к погашению: 14,95% на 4 месяца.

• Группа Позитив 001Р-03 $RU000A10BWC6 Доходность: 15,73%. Купон: 18%. Текущая доходность: 17,03% на 1 год 8 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 10 месяцев. Доходность к погашению: 22,37%
• Авто Финанс Банк БО-001Р-12 $RU000A108RP9 (АА-) КС+2,2% на 10 месяцев. Доходность к погашению: 15,67%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 26 месяцев. Доходность к погашению: 17,86%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 27 месяцев. Доходность к погашению: 16,39%

Стоит ли участвовать? Размещение привлекает внимание и как консервативный инструмент, и как потенциальная идея для спекуляций: в случае сохранения высокого спроса бумаги могут подрасти после старта торгов.

Решение о покупке нового выпуска я бы принимал исходя из уровня спреда: если он останется не ниже 1,8%, выпуск интересен. Если премия снизится, бумага проиграет по доходности уже торгующимся аналогам.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новый выпуск Позитива 001P-04: КС+2% — это много или мало на фоне рынка?

«КЬЮ ЛАБ» разработал защищенные ИТ-решения для инфобеза при поддержке МСП Банка

Российский разработчик ИТ-решений для бизнеса «КЬЮ ЛАБ» разработал новые отечественные ИТ-решения для обеспечения информационной безопасности благодаря поддержке по специальной программе Минэкономразвития России и Корпорации МСП (группа ВЭБ.РФ) для малых технологических компаний (МТК). Привлеченное в МСП Банке льготное финансирование в размере 100 млн рублей позволило компании вывести на рынок два новых продукта - программный шлюз QGate AI для безопасного использования технологий искусственного интеллекта в корпоративной среде и платформу QRemote для организации защищенного удаленного доступа к корпоративным информационным системам.

Оба продукта могут применяться в государственных организациях и коммерческих компаниях. В настоящее время разработчик проводит патентную подготовку разработанных решений и запустил процедуру их включения в Единый реестр российского программного обеспечения Минцифры России. Следующим этапом станет проведение пилотных внедрений, расширение интеграции решений с российскими средствами информационной безопасности, а также масштабирование их коммерческого применения.

«Малый и средний ИТ-бизнес гораздо быстрее адаптируется под запросы рынка, обеспечивая практическое импортозамещение на местах. Доступ к капиталу позволяет малым технологическим компаниям создавать востребованные отечественные технологии, внедрять гибкие методологии разработки, быстро собирать проектные команды под задачу заказчика и предлагать конкурентоспособные решения, повышая производительность приоритетных отраслей. С начала года МТК уже получили более 8,4 млрд рублей льготного финансирования по специальной адресной программе», — отметил генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка Александр Исаевич.

Кредитные средства, полученные в МСП Банке, были направлены на финансирование работы команды разработчиков, аренду вычислительных ресурсов, тестирование программных решений и подготовку продуктов к коммерческому внедрению. Льготная ставка позволила компании сократить расходы на обслуживание кредита, сохранить собственные оборотные средства и одновременно обеспечить исполнение действующих контрактов и запуск новых проектов.

«Льготное финансирование позволило нам одновременно вести продуктовую разработку и сохранять собственные средства в обороте. В результате мы создали два готовых программных продукта и перешли к этапу их правовой защиты, регистрации и коммерческого внедрения», — отметил генеральный директор ООО «КЬЮ ЛАБ» Даниил Кручинин.

Льготная программа кредитования МТК реализуется Минэкономразвития России и Корпорацией МСП в рамках национального проекта «Эффективная и конкурентная экономика». Ставка по ней составляет «ключ минус 7%». Оператором программы выступает МСП Банк. Подать заявку на получение финансирования можно через цифровую платформу МСП.РФ

❤️❤️❤️ Киберзащита на вес золота

И это не метафора, если вы — полиметаллический холдинг «Селигдар», который производит порядка 8 тонн золота в год и единственный в стране добывает рудное олово. Месторождения золота разрабатывают в Якутии, Бурятии и на Алтае, олова — в Хабаровском крае. И это не считая перспективных проектов на Чукотке, в Оренбургской и Иркутской областях.

Работать часто приходится в удаленных районах с суровым климатом и нестабильной связью. Сбой ИТ-систем может обернуться остановкой производства и реальными финансовыми потерями.

Самые опасные угрозы для добывающей отрасли — фишинг, вредоносные вложения в письмах, дыры в софте и атаки на поставщиков (когда взламывают вашего подрядчика и через него пытаются добраться до вас). Так что киберустойчивость здесь — не прихоть, а вопрос выживания компании.

Раньше «Селигдар» уже пользовался нашими продуктами, поэтому для управления уязвимостями и защиты почты выбрал связку MaxPatrol VM и PT Sandbox, встроив их в существующую систему киберзащиты холдинга.

1️⃣ MaxPatrol VM теперь следит за безопасностью около 2000 активов — от офисных ПК до производственных контроллеров. Сканирование ускорилось, прозрачность инфраструктуры выросла, а специалисты по кибербезу быстрее расставляют приоритеты обновления систем и устранения угроз. Это особенно важно, когда даже короткая остановка производства может стоить как несколько новых Porsche.

2️⃣ PT Sandbox встал на защиту почты. Кроме того, песочница подключена к хранилищам и проверяет файлы перед тем, как они попадут в корпоративные сетевые папки, не давая вредоносам никаких шансов.

Уязвимости под контролем, фишинговые письма надежно изолированы в песочнице, а компания может сосредоточиться на развитии бизнеса, а не переживать о киберугрозах.

#POSI

❤️❤️❤️ Киберзащита на вес золота