Стратегический разворот Whoosh
Недавно фондовый рынок всколыхнула новость о возможном объединении двух операторов кикшеринга - Whoosh и Юрент. Но давайте отложим слухи в сторону и посмотрим трезво на цифры, ведь финансовый отчет Whoosh по МСФО за 2025 год говорит куда больше, чем любые домыслы.
🛴 Итак, выручка компании в отчётном периоде составила 12,5 млрд рублей, против 14,3 млрд годом ранее. Драйвером роста стал сегмент Латинской Америки, где показатель удвоился и теперь составляет почти 15% от общей выручки компании. Почему это важно? Во-первых, средний чек в Южной Америке заметно превышает российский уровень. Во-вторых, конкуренция там пока гораздо мягче, что создает уникальные возможности для быстрого захвата рынка.
В России ситуация сложнее: дождливый сезон и перебои с интернетом ударили по спросу. Но компания не опустила руки - она активно адаптируется. Развивает собственный центр восстановления электросамокатов. Результат: расходы на капремонт одного самоката сократились на 20%, а срок службы парка увеличился. Кроме того, руководство перераспределяет парк в более маржинальные локации - это напрямую повышает доходность поездок.
📊 Показатель EBITDA составил 3,6 млрд рублей. Да, маржинальность снизилась, но в четвертом квартале эмитент приблизился к квартальной точке безубыточности - впервые за всю историю. Этому способствовал успех в южноамериканском сегменте, который сгладил сезонность российского рынка.
2026 год компания обозначила как Год операционной эффективности и год FCF (по словам финансового директора). В текущем году эмитент не планирует расширение парка электросамокатов. Основное внимание уделяется максимальному извлечению выгоды из имеющегося парка устройств. У компании четверть миллиона самокатов, это действительно много, и наращивать капекс за счет покупки новых вполне логично она не планирует. В 2026 году фокус на выход к положительному свободному денежному потоку. В сочетании с минимальным капексом и активным ростом в Латинской Америке - это заявка куда более привлекательную оценку рынком.
🛴 Прогноз дают оптимистичный - выручка свыше 14 млрд руб., EBITDA более 4,5 млрд руб. Пока Whoosh с прогнозами не промахивался. Имея на своём счету почти 34 млн зарегистрированных пользователей, компания располагает хорошими возможностями для повышения средней частоты поездок на каждый электросамокат. Что касается Латинской Америки, то там бизнес, очевидно, продолжит демонстрировать кратный рост, так как эмитент планирует увеличить парк электросамокатов более чем в два раза.
Whoosh показывает, что умеет работать в сложных условиях: компания ищет новые точки роста и оптимизирует затраты. Латинская Америка становится стратегическим плацдармом, а операционная эффективность - главным приоритетом.
❗️Не является инвестиционной рекомендацией

Посты по ключевым словам
Whoosh. Отчет за 2025 по МСФО
Тикер: #WUSH
Текущая цена: 80.7
Капитализация: 9 млрд
Сектор: Лизинг и шеринг
Сайт: https://whoosh-bike.ru/ir
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 2.25
P\S - 0.72
ROE - убыток LTM
ND\EBITDA - 3.68
EV\EBITDA - 6.2
Активы\Обязательства - 1.26
Что нравится:
✔️дебиторская задолженность снизилась на 45.2% г/г (0.93 → 0.51 млрд).
Что не нравится:
✔️выручка уменьшилась на 12.9% г/г (14.3 → 12.5 млрд);
✔️FCF снизился в 2.2 раза г/г (-1 → -2.3 млрд);
✔️чистый долг вырос на 14.9% к/к (11.4 → 13.1 млрд). ND\EBITDA ухудшился с 3.52 до 3.68;
✔️нетто фин. расход вырос в 2.2 раза г/г (1.3 → 2.9 млрд);
✔️убыток -2.9 млрд против прибыли +2 млрд;
✔️слабое соотношение активов и обязательств, которое за квартал уменьшилось с 1.36 до 1.26.
Дивиденды:
Дивидендная политика компании привязана к чистой прибыли и показателю ND/EBITDA. Если он ниже 1.5, акционерам направляется 50% чистой прибыли, если в диапазоне 1.5-2.5, то 25% чистой прибыли, если выше 2.5 - дивиденды не выплачиваются.
С учетом высокой долговой нагрузки не стоит ожидать дивидендных выплат в ближайшие периоды.
Мой итог:
Операционные показатели:
- количество СИМ +1.8% к/к (245.3 → 249.7 тыс шт);
- количество аккаунтов +3.1% к/к (32.7 → 33.7 млн шт);
- количество поездок -7.3% (149.8 → 138.8 млн).
Динамика аналогична той, что была за 9 месяцев. Растет количество устройств и аккаунтов, но количество поездок снижается. Да, отмечается хороший рост в Латинской Америке (за год СИМ +37%, аккаунты +89%, поездки +105%), но этот регион занимает только 14% от общей выручки и улучшение в нем не позволяет компенсировать снижение показателей в РФ.
Выручка снизилась, но ситуация чуть лучше, чем была за 9 месяцев (там было уменьшение на 13.9%). Зато по прибыль/убытку стало хуже и разрыв между годами увеличился за квартал с 4.1 до 4.9 млрд. Это стало следствием ухудшения операционной рентабельности с 22.45 до 2.06%, роста нетто фин. расхода и начисления налога на прибыль в противовес восстановлению в 2024 году.
FCF еще сильнее ушел в отрицательную зону на фоне сильного снижения OCF (-63.9% г/г, 3.8 → 1.4 млрд), когда кап. затраты уменьшились не настолько значительно (-24.9% г/г, 4.9 → 3.7 млрд). В текущем году компания не планирует закупать новый флот в РФ и СНГ, а хочет сосредоточиться на максимизации FCF и снижении долговой нагрузки.
EBITDA немного выросла, но также вырос чистый долг. Как итог долговая нагрузка ухудшилась.
На 2026 Вуш прогнозирует получение выручки на уровне 14 млрд (уровень 2024 года). Но к каким-то плановым цифрам стоит относится со скепсисом. Даже если компания сможет оптимизировать расходы это не решит ключевую проблему со снижением количества поездок. Пока выглядит так, что Вуш проигрывает конкуренцию Юренту и Яндексу (плюс за ними стоят более крупные игроки, для которых это только часть бизнеса). Возможно, ситуацию получится улучшить за счет роста бизнеса в Латинской Америке, но пока показатели в РФ снижаются быстрее.
Важно отметить, что в начале года прошла информация о возможном объединении Вуш и Юрент, которое не одобрила ФАС. Позже обе компании пояснили, что официального запроса не было, а было только предварительное "прощупывание почвы". Но в итоге все же в марте были даны дополнительные пояснения, что сделка по объединению отложена минимум на полгода.
Пока нет никакой точной информации как может проходить эта сделка и что будет с держателями акция компании, поэтому даже какая-то спекулятивная идея выглядит ненадежно. А для консервативного инвестора на текущий момент даже не стоит смотреть в сторону Вуша.
Акций компании нет в портфеле. По прогнозной справедливой стоимости сложно что-то сказать определенное, так как пока нет понимания какие могут быть финансовые результаты компании в текущем году.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу21 апреля
Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно поднимается вверх, подпитываемый надеждами на прогресс в переговорах и укрепляющейся нефтью, которая добралась до четырёхмесячного максимума на $68 за баррель.
📊 Росстат представил традиционные недельные данные по инфляции. После всплеска в первой половине месяца, вызванного ростом НДС, ситуация начинает постепенно возвращаться к норме. В годовом выражении показатель стабилизировался на отметке 6,4%. Стоит отметить, что инфляционные ожидания населения также стабилизировались в январе. Уже 13 февраля Центробанк будет принимать решение по ключевой ставке. Выбор нелегкий: сохранить статус-кво или снизить ставку на 0,5%?
🍏 Х5 представила операционный отчёт за четвёртый квартал 2025 года, сообщив о росте выручки на 14,9% до 1,2 трлн рублей. Динамика замедляется, и причина ясна: продовольственная инфляция снижается, и в 2026 году тренд продолжится. Обращает на себя внимание слабая динамика трафика, причём в «Перекрёстке» он снижается уже четыре квартала подряд. Ждём мартовской отчётности по МСФО - посмотрим, удастся ли эмитенту удержать маржинальность.
💿 Норникель отчитался о производственных результатах за 2025 год и объявил планы на 2026-й. Эмитент в минувшем году сократил производство никеля, меди и палладия на 1–3%, и в 2026 году также планирует сократить производство, но уже более быстрыми темпами. Руководство компании ссылается на ресурсную базу - рост доли вкрапленных руд с относительно более низким содержанием полезных компонентов. Пока мировые цены на металлы поддерживают цену акций, но стоит товарному рынку чихнуть - и Норникель покатится вниз.
👕 Выручка Henderson в 2025 году выросла на 14,8% до 23,9 млрд рублей. Отлично? Нет. В начале отчётного периода эмитент ориентировал на темп роста около 25%. Компания расширила торговую площадь на 20,4% до 68,7 тыс. кв. м. Но рост площадей не конвертировался в выручку: операционная эффективность fashion‑ритейлера хромает.
🛴 Кикшеринговые операторы Whoosh и Юрент размышляют об объединении. Синергия могла бы усилить позиции компаний, оптимизировать расходы и улучшить сервис. Однако ФАС подобная инициатива пришлась не по душе: слияние способно ограничить конкуренцию.
❗️Не является инвестиционной рекомендацией
♥️ Снова возвращаюсь к вам с полезным брифингом перед открытием рынка. Если такой формат статей вам заходит, обязательно прожмите лайк. Спасибо!
📢 ИнвестТема теперь и в МАХ 📢 Подписывайтесь!29 января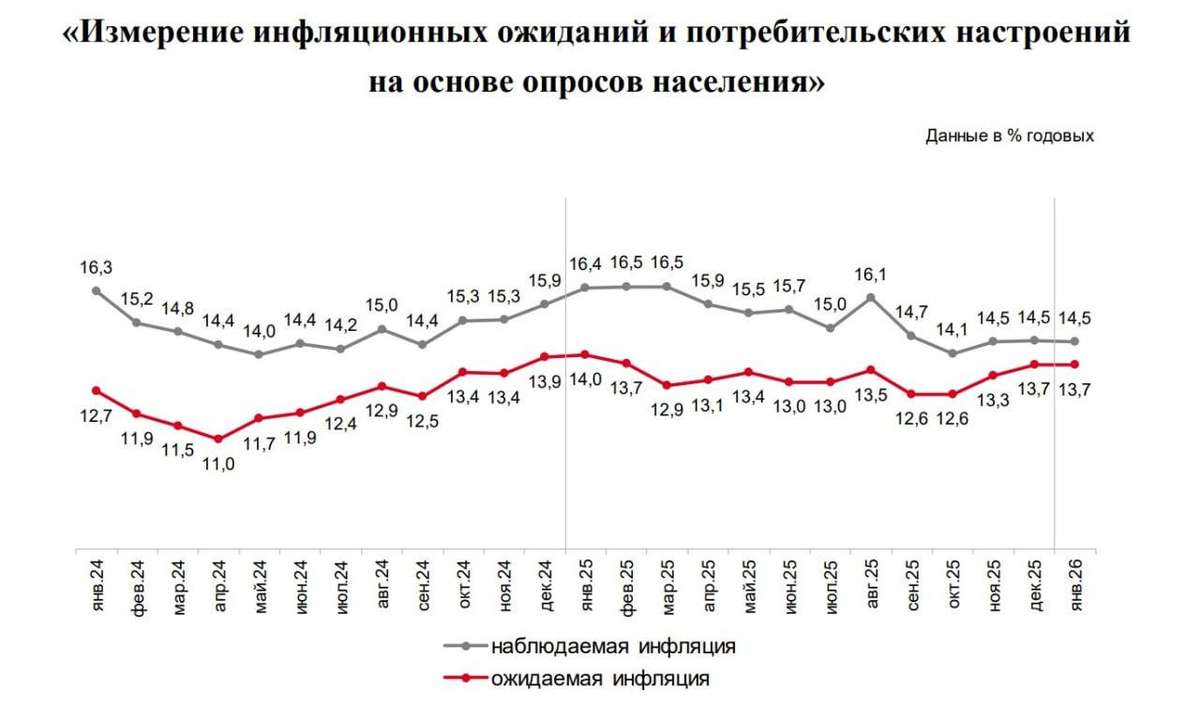
Whoosh. Отчет за 9 мес 2025 по МСФО
Тикер: #WUSH
Текущая цена: 93.2
Капитализация: 10.4 млрд.
Сектор: Лизинг и шеринг
Сайт: https://whoosh-bike.ru/ir
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 1.8
P\S - 0.83
ROE - убыток LTM
ND\EBITDA - 3.52
EV\EBITDA - 6.73
Активы\Обязательства - 1.36
Что нравится:
✔️
Что не нравится:
✔️выручка уменьшилась на 13.9% г/г (12.5 → 10.8 млрд);
✔️отрицательный FCF -1.2 млрд против положительного +1.7 млрд за 9 мес 2024;
✔️чистый долг снизился на 9.9% к/к (12.7 → 11.4 млрд), но ND\EBITDA ухудшился с 2.96 до 3.52;
✔️нетто финансовый рас вырос на 73.5% г/г (1.1 → 1.9 млрд);
✔️убыток -1.2 млрд против прибыли +2.9 млрд за 9 мес 2024.
Дивиденды:
Дивидендная политика компании привязана к чистой прибыли и показателю ND/EBITDA. Если он ниже 1.5, акционерам направляется 50% чистой прибыли, если в диапазоне 1.5-2.5, то 25% чистой прибыли, если выше 2.5 - дивиденды не выплачиваются.
С учетом высокой долговой нагрузки не стоит ожидать дивидендных выплат в ближайшие периоды.
Мой итог:
По операционным показателям компания продолжает увеличивать все, кроме самого важного, а именно количество поездок (г/г):
- количество СИМ +15.1% (213.1 → 245.3 тыс шт);
- количество зарегистрированных аккаунтов +22.9% (26.6 → 32.7 млн шт);
- количество поездок -6.7% (127 → 118.5 млн).
Количество поездок на активного пользователя снизилось с 18.5 на 17.8, что также отражает динамику снижения пользования сервисом Whoosh. Да, компания отчиталась об отличном росте количество поездок (в 2.4 раза, 3.5 → 8.4 млн) в Латинской Америке, но пока этот регион не является ключевым для всего бизнеса (получается, что количество поездок в нем только 7% от общего числа).
На фоне снижения количества поездок и снижения средней выручки в расчете на активного пользователя уменьшилась и общая выручка. Убыток за 9 мес стал меньше, чем был за полугодие, но 3 квартал это активный период пользования сервиса кикшеринга в наших широтах, так что ничего удивительного. Печально, что убыток есть и разрыв между отчетными периодами стал еще больше.
FCF отрицательный из-за сильного снижения OCF (-67% г/г, 5.7 → 2.2 млрд). Капитальные затраты уменьшились не так значительно (-14.7% г/г, 4 → 3.4 млрд). Чистый долг хоть и снизился, но из-за падение EBITDA долговая нагрузка увеличилась.
Компания старается как может исправить ситуацию. С одной стороны, есть попытки оптимизации расходов (коммерческие и административные расходы снизились г/г). С другой стороны, увеличивается количество городов покрытия сервисом. Большая ставка делается на Латинскую Америку. Недавно Whoosh начал работу в первом городе Колумбии (Медельин). В 1 квартале планируется начать работу еще в одном городе этой страны, а также зайти в еще одну страну этого региона. По словам представителей компании доля южноамериканского региона в бизнесе Whoosh может достичь 40% в среднесрочной перспективе. Им бы только дожить...
Несмотря на все попытки руководства выбраться из тяжелой ситуации, пока не очень понятно за счет каких ресурсов. Впереди ожидаются 2 квартала холодной погоды и большинство парка будет простаивать. Латинской Америкой такое не перекрыть, а значит даже на операционном уровне эти периоды будут убыточны. Долговая нагрузка подрастет еще сильнее. Ставка хоть и снижается, но процентные расходы все равно будут ощутимы (а особенно в такой ситуации).
Глядя на это, в который раз радуюсь, что закрыл позицию и не стал ждать чудес. Не верится, что они здесь возможны. Про справедливую цену также сложно сказать. Пока это "падающий нож" (пусть даже не плане котировок, а в плане бизнеса).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналудекабрь 2025