Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк
Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.
Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:
1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.
2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).
3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.
В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.
✨ Как это выглядит на практике
Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.
Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.
Почему это работает
· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).
· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.
· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.
· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.
✨ Итог: фьючерсы как инвестиционный фундамент
Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.
Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.
Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.
Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Посты по ключевым словам
Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования
Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?
Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.
Почему этот каталог меняет правила игры для инвестора:
Объективная математика. Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.
🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.
💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.
🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты
Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.
👉 Перейти к каталогу стратегий и выбрать портфель для автоследования
Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.Сегодня в 5:32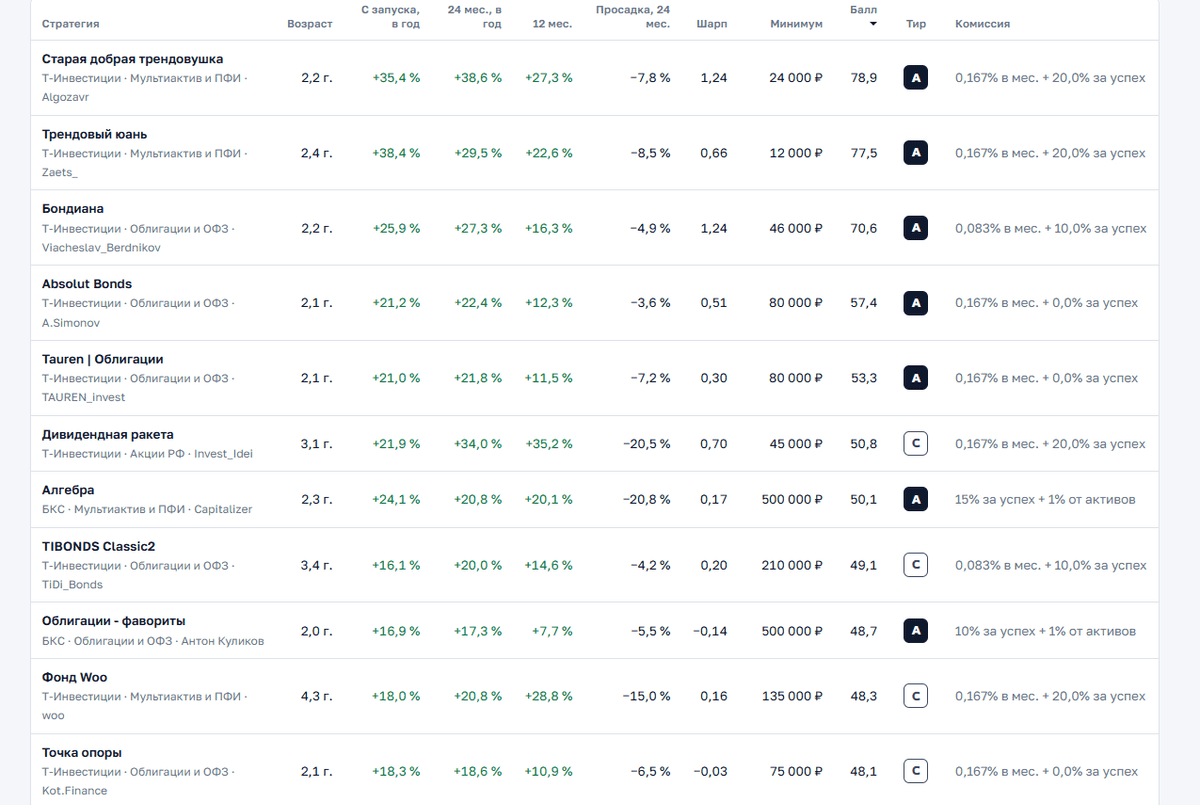
Бетон. Начало.
Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU
я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.
Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM26 сентября
Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%
Алгебра начала работу на платформе БКС финтаргет 1 июля 2024 года. Это мультирыночная стратегия, которая использует фьючерсы на глобальные фондовые индексы, валюту и сырьевые товары. Средства выше ГО могут размещаться в инструментах денежного рынка.
Идея стратегии состоит в том, чтобы не связывать результат с движением одного рынка. Доходность формируется из нескольких источников, каждый из которых по разному реагирует на изменение процентных ставок, валютных курсов, цен на сырьё и настроений инвесторов.
1. Результаты стратегии за 26 месяцев
К 29 августа 2026 года доходность клиентских счетов копирующих стратегию после издержек составила 62,17% с момента запуска. Среднегодовая доходность достигла 25,05%, а результат с начала 2026 года составил 19,55%.
Годовая волатильность за весь период находилась на уровне 15,22%. Положительный результат был получен в 20 из 25 завершённых месяцев.
Особенно заметно стратегия проявила себя в 2026 году. За этот период ценовой Индекс МосБиржи снизился на 23,56%, а индекс полной доходности MCFTR потерял 17,55%. «Алгебра» за то же время прибавила 19,55%…
2. Как устроена стратегия
Значимую роль в портфеле играют фьючерсы на Nasdaq. Они позволяют участвовать в динамике крупных технологических компаний и глобального рынка акций. Вес позиции не более 50% капитала портфеля.
Валютные позиции используются для диверсификации и защиты рублёвой стоимости капитала. Вес не более 50%.
Операции с природным газом позволяют работать с изменениями баланса спроса и предложения и формой срочной кривой. Вес в портфеле не более 20%.
Средства свыше ГО размещаются в инструментах денежного рынка. Это позволяет получать процентный доход на ту часть капитала, которая в данный момент не используется для поддержания фьючерсных позиций.
Размеры позиций не являются постоянными. Управление строится с учётом рыночного режима, волатильности и взаимосвязи активов. При изменении ситуации структура портфеля пересматривается.
3.Какое место стратегия может занимать в инвестициях
Алгебра может использоваться как дополнительный источник доходности в умеренно агрессивном портфеле. Стратегия не привязана к российскому рынку акций и на рассматриваемом периоде показала положительный результат в условиях его существенного снижения.
При этом историческое опережение индексов не означает, что стратегия всегда будет двигаться независимо от российского рынка. Её результат зависит от динамики Nasdaq, валютных курсов и котировок природного газа.
***Расчёты выполнены по фактической ежедневной истории клиентских счетов за период с 30 июня 2024 года по 29 августа 2026 года. Все показатели доходности приведены после издержек.
Результаты прошлых периодов не гарантируют будущую доходность. Материал не является индивидуальной инвестиционной рекомендацией.
Доступ к стратегии на платформе Финтаргет БКС по ссылке3 сентября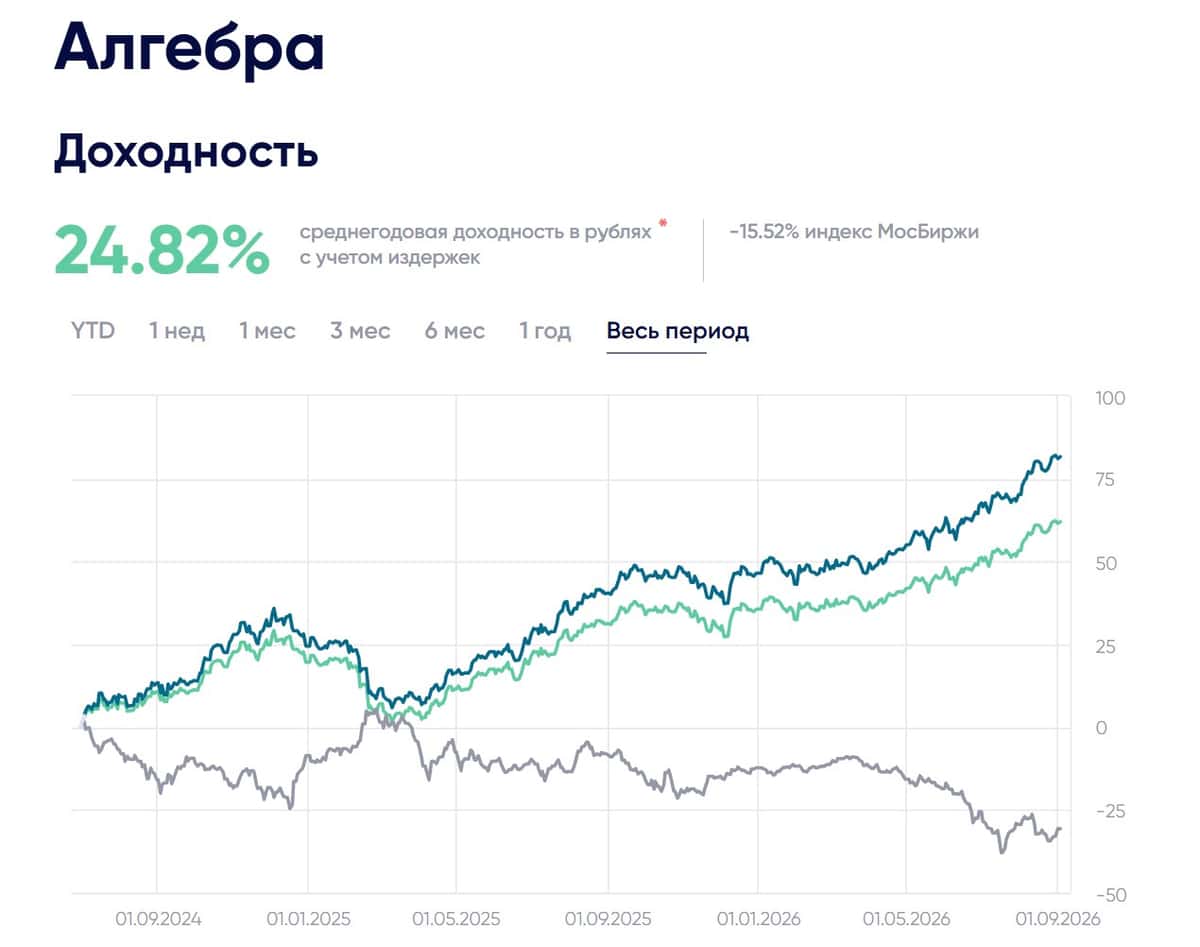
Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля
По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.
С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.
Что изменилось в портфеле в июле
В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.
Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.
Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.
Почему свободный капитал не простаивает
Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.
Фактически один и тот же капитал выполняет две функции:
- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.
При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.
За счет чего «Алгебра» стремится опережать рынок
Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:
- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.
Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.
Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.
Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет2 августа
Стратегия автоследования Алгебра: +53,4% после комиссий и оценка эффективности портфеля
Стратегия автоследования Алгебра была запущена 1 июля 2024 года на платформе БКС Финтаргет. Спустя 2 года года накопленная доходность инвестора после комиссий составила 53,38%. Валовой результат стратегии до комиссионного эффекта достиг 70,19%.
Стратегия сравнивается сразу с тремя альтернативами:
-индексом МосБиржи полной доходности «брутто» MCFTR;
-Nasdaq-100 Total Return, пересчитанным в рубли по курсу ЦБРФ;
-пользовательским денежным индексом, отражающим валютную структуру капитала.
MCFTR учитывает, как изменение цен российских акций, так и реинвестирование дивидендов без налогообложения.
Для американского рынка используется официальный ряд Nasdaq-100 Total Return — NASDAQXNDX, публикуемый Nasdaq через FRED, с последующей переоценкой по официальному курсу USD/RUB. Значение NASDAQXNDX на 15 июля 2026 года составляло 36 009,07 пункта, что совпадает с данными модели.
За рассматриваемый период один рубль, вложенный в стратегию, вырос до 1,534 рубля.
Для сравнения:
вложение в MCFTR сократилось до 0,798 рубля;
вложение в Nasdaq Total Return с рублёвой переоценкой выросло до 1,374 рубля;
денежный индекс 50/50 вырос до 1,227 рубля.
По конечной стоимости капитала Алгебра превысила денежный ориентир примерно на 25%, а Nasdaq Total Return в рублях — приблизительно на 11,7%.16 июля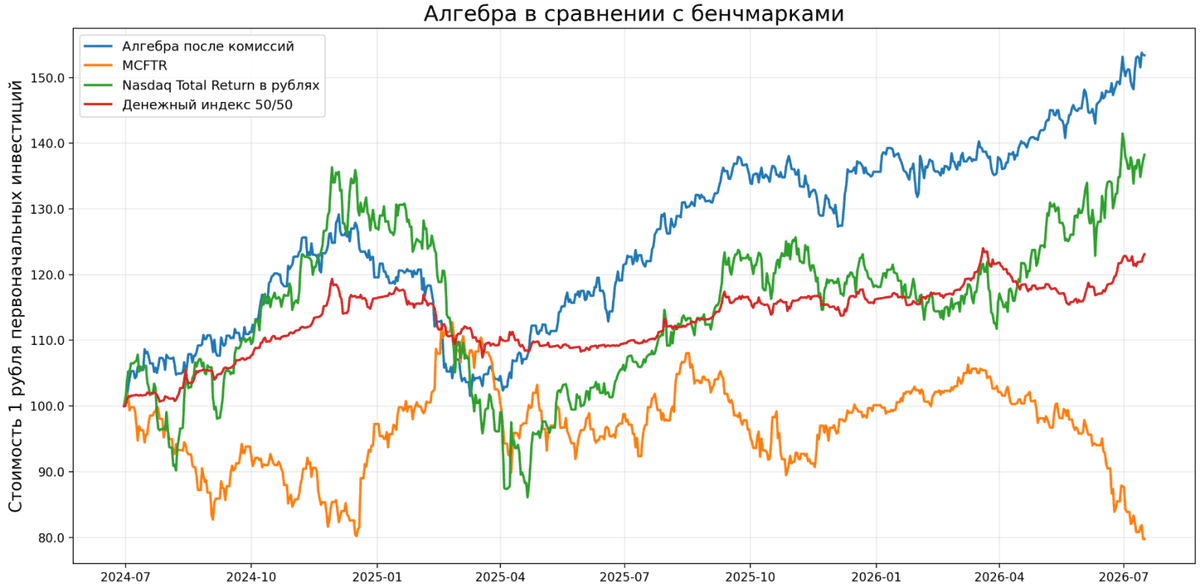
«Инвестиционные идеи? -спасибо, не надо!»
Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь здесь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские. Старожилы нашего рынка, давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «авто следование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков. Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.
Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Московской Биржи. Каждая идея состоит из четырех параметров:
· Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления)
· Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее
· Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке)
· Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее
Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся. Эта статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно- 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:
· Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи)
· Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи)
· Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи)
· Доля прибыльных сделок в общем количестве сделок (в %)
· Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке)
· Доля «шортов» в общем количестве сделок
· Доля прибыльных «шортов» в общем количестве «шортов»
· Доля прибыльных «лонгов» в общем количестве «лонгов»
· Средний срок сделки в днях
Все эти показатели я свел в две таблицы
Таблица 111 июля