Рубль двуликий: почему в России оказалось два разных валютных курса

12 июня США ввели санкции против Мосбиржи, из-за чего последней пришлось приостановить биржевые торги долларом и евро. После этого Банк России стал определять официальный курс американской и европейской валюты к рублю на основе внебиржевых торгов (де-факто — межбанковских торгов). Торги по паре юань-рубль остались без изменений.

С тех пор валютные курсы на биржевом и внебиржевом рынках заметно разъехались. Например, 26 августа ЦБ установил следующие официальные курсы: 91,77 рубля за доллар и 11,69 рубля за юань. Это эквивалентно уровню 7,85 по паре доллар/юань.

При этом на мировых рынках соотношение по паре доллар/юань — 7,12. Разница — 10%!

Почему так происходит?

После июньских санкций для многих импортеров стало менее целесообразно приобретать валюту на Московской бирже, и они переместились на внебиржевой рынок. При этом для экспортеров продажа юаней на бирже не несет рисков.

В результате получается, что покупатели и продавцы валюты буквально торгуют валютой на разных площадках. В дополнение к этому ЦБ продолжает проводить операции по бюджетному правилу: продает юани на бирже, усиливая тем самым навес предложения.

В конце месяца наступает налоговый период, когда экспортеры особенно активно продают валюту на бирже. Это дополнительно укрепляет рубль на Мосбирже, в то время как на межбанковском рынке импортеры могут ослаблять рубль, покупая валюту для расчетов за товары с зарубежными партнерами.

Что будет дальше?

Со временем расхождение курсов, вероятно, будет сходить на нет. Если ЦБ начнет определять курс юань/рубль на основе внебиржевых торгов, то отклонение от мировых значений может исчезнуть вовсе.

Но прямо сейчас стоит смотреть сразу на оба курса. Как вариант — считать среднее значение между курсом юань/рубль на биржевом и внебиржевом рынках.
0 комментариев
    посты по тегу
    #


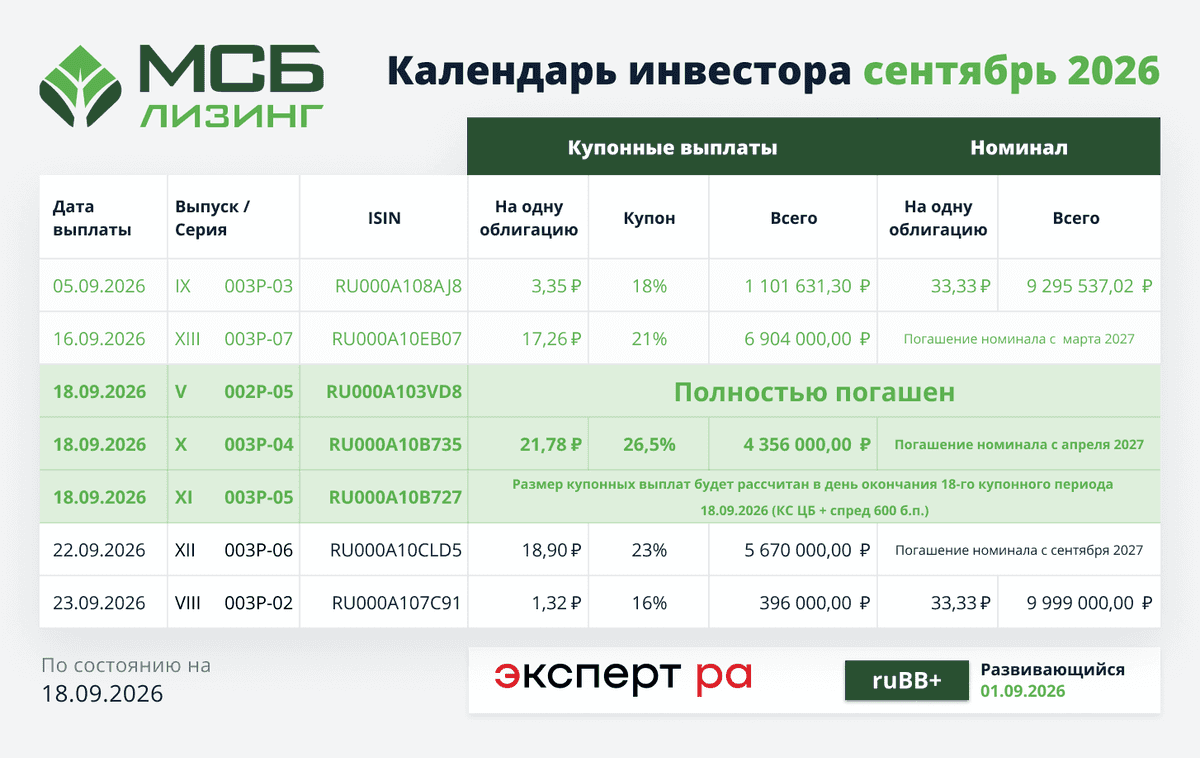
    Завершился 60-й купонный период по V выпуску облигаций ISIN $RU000A103VD8:
    💸Сумма купонной выплаты: 0.28 ₽
    💸Общий размер выплаты по всем купонам: 26 919.76 ₽

    💸Сумма частичного погашения номинала: 27.70 ₽
    💸Общая сумма частичного погашения номинала: 2 663 133.4 ₽

    Завершился 18-й купонный период по X выпуску облигаций ISIN $RU000A10B735:
    💸Сумма купонной выплаты: 21.78 ₽
    💸Общий размер выплаты по всем купонам: 4 356 000 ₽

    💸Погашение номинала будет осуществляться с апреля 2027 г

    Завершился 18-й купонный период по XI выпуску облигаций ISIN $RU000A10B727:
    💸Сумма купонной выплаты: 16.44 ₽
    💸Общий размер выплаты по всем купонам: 3 288 000 ₽

    💸Погашение номинала будет осуществляться с апреля 2027 г.
    Сроки зачисления на счета инвесторов зависят от регламента работы соответствующих брокеров.

    Обязательства выполнены в срок и в полном объеме. Выплата следующего купона состоится 18 октября 2026 года.

    ➡️ Инвестируйте в малый и средний бизнес вместе с "МСБ-Лизинг" и будьте уверены в надежности своих вложений!

    #МСБоблигации

    🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️
    Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚

    Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

    С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.

    Главное:

    Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.

    🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.

    🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.

    Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.

    #GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

    Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

    Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

    Тикер: #MRKP
    Текущая цена: 0.4938
    Капитализация: 55.7 млрд
    Сектор: Электросети
    Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

    Мультипликаторы (LTM):

    ▫️ P/E - 2.1
    ▫️ P/BV - 0.45
    ▫️ P/S - 0.32
    ▫️ ROE - 21.3%
    ▫️ ND/EBITDA - отриц. ND
    ▫️ EV/EBITDA - 0.92
    ▫️ Акт/Обяз - 2.35

    Что нравится:

    ▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
    ▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
    ▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
    ▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
    ▫️ хорошее отношение активов к обязательствам.

    Что не нравится:

    ▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
    ▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);

    Дивиденды:

    Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

    По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).

    Мой итог:

    Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).

    Выручка по сегментам (г/г в млрд):
    ▫️ передача электроэнергии +22.4% (29.8 → 36.5);
    ▫️ технологическое присоединение +31.4% (1.2 → 1.5).

    За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

    Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).

    Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
    Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.

    В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

    Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

    Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.

    Акций Россети ЦиП нет в портфеле.

    Прогнозная справедливая стоимость - 0.748 руб.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО