Ключевая ставка - что дальше?

Про ставку

Банк России повысил ключевую ставку на 200 б.п. до 21%. Пока это не ее пиковое значение. Прогноз регулятора допускает дальнейшее повышение ставки до 22-23% к концу 2024 года, а сохранение текущих темпов инфляции выше ~6% SAAR (с сезонной корректировкой в пересчете на год) в 2025 может открыть путь до 24-25%.

Однако сейчас поговорим о более приятном - о том, когда может произойти разворот в риторике Банка России. То есть, сигнал ЦБ будет допускать снижение ставки на горизонте нескольких месяцев.

Ключевые показатели

Я выделил 4 показателя, которые являются одними из важнейших для Банка России, и снижение которых может стать предвестником смягчения денежно-кредитной политики (ДКП).

1. Инфляция. Сейчас текущие темпы роста цен составляют около 9% SAAR. Регулятору важно увидеть устойчивое снижение инфляции (особенно в базовых компонентах), поэтому здесь нужно дождаться хотя бы пары месяцев с SAAR менее 5-6%.

2. Кредитование. Если кредитование физических лиц уже заметно охладилось, то вот компании продолжают активно набирать займы. Портфель корпоративных кредитов сейчас в среднем растет на 1.6% в месяц при норме последних лет в 0.7% в месяц. Здесь позитивом будет снижение показателя в район 1% м/м и ниже.

3. Зарплаты населения. В условиях дефицита кадров «зарплатные гонки» могут продолжаться долго. Однако жесткая ДКП снижает спрос и делает обслуживание долга более дорогим, что в итоге приведет к снижению прибылей. Как итог - компании уже не смогут так же активно повышать зарплаты, а население будет меньше расширять спрос. Поэтому здесь ждем снижение прибылей (относительно 2023) и замедление роста зарплат ближе к уровням текущей инфляции.

4. Инфляционные ожидания. Вероятно, здесь ЦБ будет сложнее всего дождаться значимого улучшения, поскольку и у предприятий, и у населения они отчасти привязаны к текущей инфляции. Кроме этого, граждане могут негативно реагировать на ослабление рубля и рост цен в наиболее часто потребляемых товарах. Здесь будет хорошей индикацией некоторое снижение инфляционных ожиданий от текущих максимумов.

Когда может начаться снижение ставки?

Текущий прогноз Банка России предполагает среднюю ключевую ставку в 2025 в 17-20%. Исходя из этого, смягчение ДКП может начаться и в феврале, и сентябре (рассматривая неэкзотические траектории).

Однако мы ждём в следующем году более высокую инфляцию, чем регулятор. В результате, по текущим оценкам снижение ставки маловероятно начнется раньше лета 2025 года.

Что остается делать?

В нынешнее время важно смотреть как за вышеупомянутыми макропоказателями, так и за остальными, поскольку все они в разной степени влияют на текущий рост цен.

Снижение текущих темпов инфляции, корпоративного кредитования, роста зарплат и инфляционных ожиданий будет хорошим сигналом к тому, что пик по ставке вместе с разворотом уже близок.
0 комментариев
    посты по тегу
    #

    Продажи новостроек за 8 месяцев 2026 года

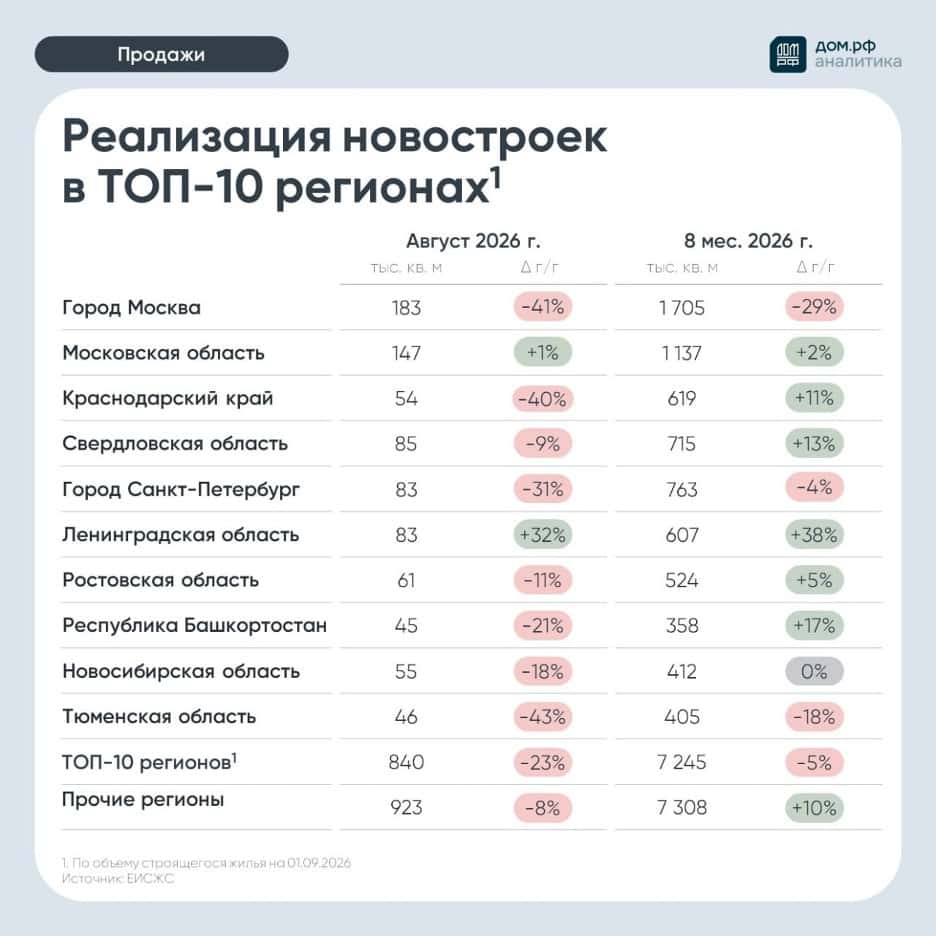
    За январь–август продано 14,6 млн м² жилья (+2% г/г), объём поступлений в строительство составил 3 трлн руб. (+6%), подсчитали в Аналитическом центре ДОМ.РФ. Превышение прошлогоднего объёма продаж обеспечили разовые всплески спроса в январе и июне.
    Отдельно в августе застройщики реализовали 1,8 млн м² жилья — на 16% меньше, чем годом ранее. Объём поступлений в строительство также сократился на 16% — до 357 млрд руб.

    Среди десяти крупнейших регионов по объёму строительства наиболее сильно продажи сократились в Тюменской области (−43%), Москве (−41%) и Краснодарском крае (−40%). Рост зафиксирован только в Ленинградской (+32%) и Московской (+1%) областях.

    Охлаждение спроса отражается на распроданности строящегося жилья. С учётом строительной готовности этот показатель снизился с 73% в начале года до 68% на 1 сентября. Срок реализации непроданного жилья в строящихся домах увеличился с 3,1 до 3,2 года.

    Ещё больше актуальной статистики, мнений и обзоров по рынку жилья — в канале нашего Аналитического центра «Аналитика ДОМ.РФ».

    $DOMRF
    #домрф

    Продажи новостроек за 8 месяцев 2026 года

    ⭐️ Сайт Займера признан лучшим на рынке

    Финансовый маркетплейс Бробанк представил рейтинг лучших сайтов МФО во второй половине 2026 года. Сайт Займера занял в нем первое место.

    Всего в исследовании Бробанка рассматривались сайты 80 МФО. При оценке использовались два показателя:

    🟢 ИКС – индекс качества сайта, который учитывает посещаемость, удобство и функциональность, вовлеченность пользователей, полноту информации и цитируемость;
    🟢 DR – рейтинг домена, отражающий популярность сайта по числу и качеству внешних ссылок.

    Для полностью онлайн-МФО сайт – это не просто витрина, а один из ключевых каналов взаимодействия с клиентом. Через него пользователь знакомится с продуктом, оформляет и погашает заем и пользуется личным кабинетом. Поэтому высокая оценка сайта – это важный показатель силы дистанционной бизнес-модели.

    ☝️ Ранее сайт Займера также признавался лучшим среди МФО по итогам 2024 и 2025 годов. Лидерство в новом рейтинге подтверждает устойчивость нашей цифровой платформы и сильные позиции Займера в онлайн-сегменте.

    $ZAYM

    Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

    «Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».

    Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.

    Параметры выпуска Нацпроектстрой Капитал 001Р-01:

    • Рейтинг: А (НКР, прогноз «Стабильный»)
    • Номинал: 1000Р
    • Общий объем: от 5 млрд рублей
    • Срок обращения: 3 года
    • Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: не требуется

    Параметры выпуска Нацпроектстрой Капитал 001Р-02:

    • Рейтинг: А (НКР, прогноз «Стабильный»)
    • Номинал: 1000Р
    • Срок обращения: 2,5 года
    • Купон: КС + 450 б.п.
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: только для квалов

    • Сбор заявок: до 15 сентября 2026
    • Дата размещения: 18 сентября 2026

    Кредитные рейтинги:

    • «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).

    Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.

    Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.

    • НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)

    Финансовые результаты за 6 месяцев 2025 года:

    Выручка: 689,4 млрд руб. (+19% г/г)
    Долговые обязательства: 245,2 млрд руб.
    Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)

    Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
    ICR: 1,8 (против 3,6 годом ранее).

    Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.

    На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.

    Что готовы предложить эмитенты со схожим рейтингом надежности:

    ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
    Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
    ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
    Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
    ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
    Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
    Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
    Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
    Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца

    По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.

    Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.

    Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс