ОПЕК, Трамп, Китай: что повлияет на нефтяные цены в ближайшем будущем?
Падение мировых цен на нефть ускорилось. Цена Brent снизилась до уровня ниже $82 за баррель. Тому есть три основных причины. Во-первых, как отмечают международные агентства в своих последних отчетах, мировой спрос на нефть во 2 квартале этого года рос самыми медленными темпами с конца 2022-го. При этом предложение нефти со стороны стран вне ОПЕК уверенно растет и будет увеличиваться ежегодно примерно на 2 млн баррелей в сутки. Во-вторых, статистика по Китаю тоже не радует. Нынешние темпы роста ВВП КНР самые медленные за последние 5 кварталов, отмечают Ведомости. Данные по потреблению тоже слабые, спрос в регионе растет неустойчиво. И, в-третьих, рынок повысил вероятность избрания Трампа президентом США, а он не раз критиковал зеленую повестку и обещал удвоить добычу ископаемого топлива в Штатах.
Россия нарастит поставки нефти в Китай?
По словам Игоря Сечина, Россия стала главным поставщиком нефти в Китай, обогнав Саудовскую Аравию. За первое полугодие Россия экспортировала в КНР почти на 5% больше нефти, чем годом ранее. А Поднебесная в свою очередь стала крупнейшим покупателем российской нефти. Как отмечает вице-премьер Александр Новак, “энергетический ресурс — неподсанкционный товар”, поэтому проблем в расчетах за нефть с Китаем нет. В планах — наращивание поставок. И это, безусловно, осуществимо.
Другой вопрос — нужно ли? Не будем забывать про сдерживающие факторы. Первый — ограничение добычи нефти по соглашению с ОПЕК+. Второй фактор — ограниченность инфраструктуры. Чтобы осуществить планы по наращиванию поставок Северным морским путем, нужны танкеры. А санкции не способствуют увеличению их числа. И третий фактор — слабеющий спрос внутри Китая. Поставки нефти увеличить можно, но достаточно ли для этого спроса?
Куда пойдут цены на нефть?
Еще в июне Россия должна была сократить добычу нефти на 471 тысячу баррелей в сутки по соглашению со странами ОПЕК, но, вероятно, сделала это только в июле. Более высокая квота по добыче нефти будет действовать только с конца 2024-го, поэтому в ближайшие месяцы добыча, вероятно, зафиксируется вблизи уровня июля.
У других стран ОПЕК ситуация похожая: действуют ограничения по добыче до конца года и больше. Поэтому рост добычи тут тоже ожидается преимущественно только в 2025 году.
Полагаю, что средняя цена Brent в 3-4 кварталах будет на уровне $83 за баррель. Это более консервативный взгляд, чем у американских агентств, которые прогнозируют от $85 до $90 за баррель в среднем за аналогичный период.
- Мне нравится
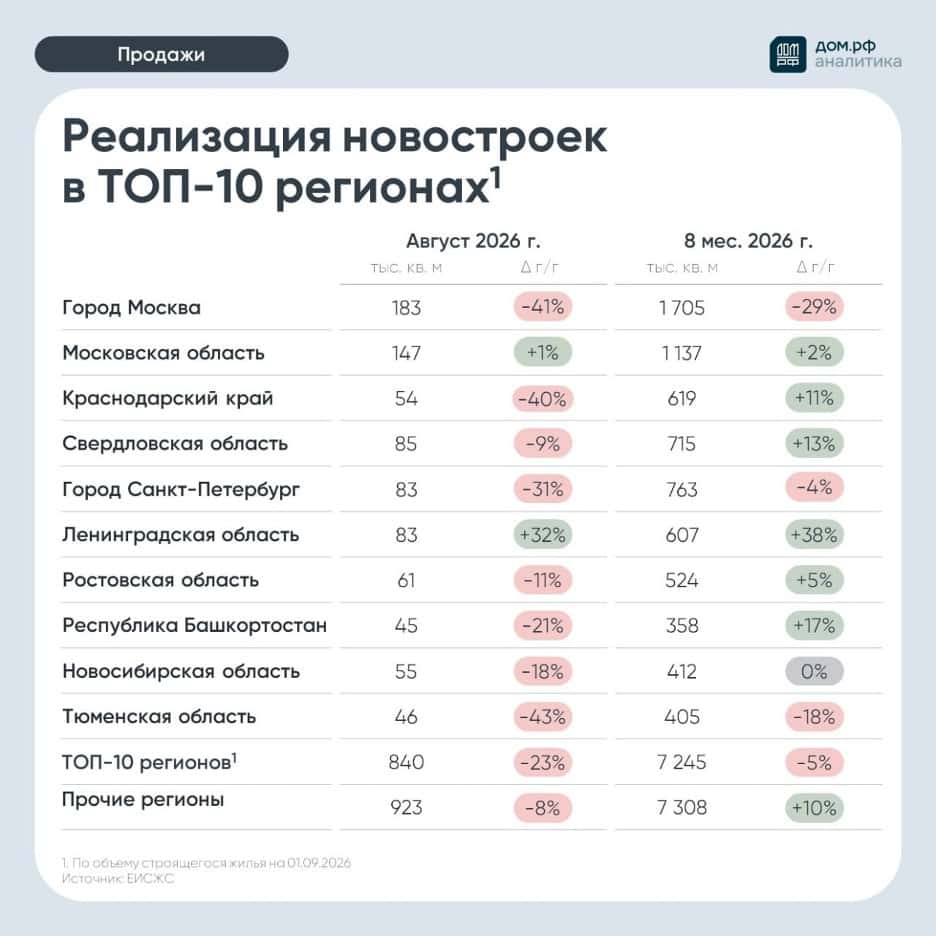
Продажи новостроек за 8 месяцев 2026 года
За январь–август продано 14,6 млн м² жилья (+2% г/г), объём поступлений в строительство составил 3 трлн руб. (+6%), подсчитали в Аналитическом центре ДОМ.РФ. Превышение прошлогоднего объёма продаж обеспечили разовые всплески спроса в январе и июне.
Отдельно в августе застройщики реализовали 1,8 млн м² жилья — на 16% меньше, чем годом ранее. Объём поступлений в строительство также сократился на 16% — до 357 млрд руб.
Среди десяти крупнейших регионов по объёму строительства наиболее сильно продажи сократились в Тюменской области (−43%), Москве (−41%) и Краснодарском крае (−40%). Рост зафиксирован только в Ленинградской (+32%) и Московской (+1%) областях.
Охлаждение спроса отражается на распроданности строящегося жилья. С учётом строительной готовности этот показатель снизился с 73% в начале года до 68% на 1 сентября. Срок реализации непроданного жилья в строящихся домах увеличился с 3,1 до 3,2 года.
Ещё больше актуальной статистики, мнений и обзоров по рынку жилья — в канале нашего Аналитического центра «Аналитика ДОМ.РФ».
$DOMRF
#домрф
Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс
«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».
Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.
Параметры выпуска Нацпроектстрой Капитал 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Нацпроектстрой Капитал 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026
Кредитные рейтинги:
• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).
Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.
Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.
• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)
Финансовые результаты за 6 месяцев 2025 года:
• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)
• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).
Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.
На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца
По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.
Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.
Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией