Почему инвесторы переоценивают золото?
Еще один момент хотел обсудить по Report 2026 UBS (тексты https://t.me/ifitpro/1074, https://t.me/ifitpro/1075, https://t.me/ifitpro/1078). Было много внимания золоту, и вот в этом году золото снова не выдержало экзамен на "тихую гавань".
Если верить классической инвестиционной теории, последние месяцы должны были стать идеальным временем для золота. Военный конфликт на Ближнем Востоке, перекрытие Ормуза, рост цен на нефть, возвращение инфляции и геополитика! В такие моменты инвесторы должны массово уходить в защитные активы… но рынок снова оказался сложнее учебников.
После обновления исторического максимума в начале года золото не продолжило рост, а, наоборот, заметно упало. Новостей, которые традиционно считаются благоприятными для золота, стало больше, а цена самого металла пошла вниз. И это не первый подобный эпизод. Во время всплеска инфляции в 2022 году золото также не стало лучшей защитой капитала. Пока ФРС повышала ставки, а инфляция в США достигала максимальных значений за несколько десятилетий, мировые акции в итоге показали более убедительную динамику, чем золото.
Что происходит, почему? Золото не создает денежный поток. Оно не выплачивает дивиденды, не инвестирует в развитие, не покупает новые активы и не увеличивает прибыль. Его стоимость почти полностью сейчас определяется ожиданиями инвесторов. А ожидания - одна из самых непредсказуемых вещей на финансовом рынке.
Вот поэтому золото далеко не всегда становится защитой во времена кризисов. Иногда оно действительно растёт вместе со страхом. Иногда - наоборот, снижается именно тогда, когда инвесторы больше всего рассчитывают на его защитные свойства.
Главный вывод
Инвесторы слишком часто ищут универсальный актив, который сможет защитить капитал при любом сценарии. Но история показывает, что такого инструмента просто не существует. Один и тот же актив в разные периоды может вести себя совершенно по-разному. Настоящая защита капитала строится не на поиске "идеальной тихой гавани", а на понимании того, как работают разные классы активов, и на грамотно выстроенной диверсификации. Финансовые рынки редко оправдывают очевидные ожидания большинства. И золото в очередной раз нам это и подтвердило.
#золото
https://t.me/ifitpro
Посты по ключевым словам
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 5:08
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября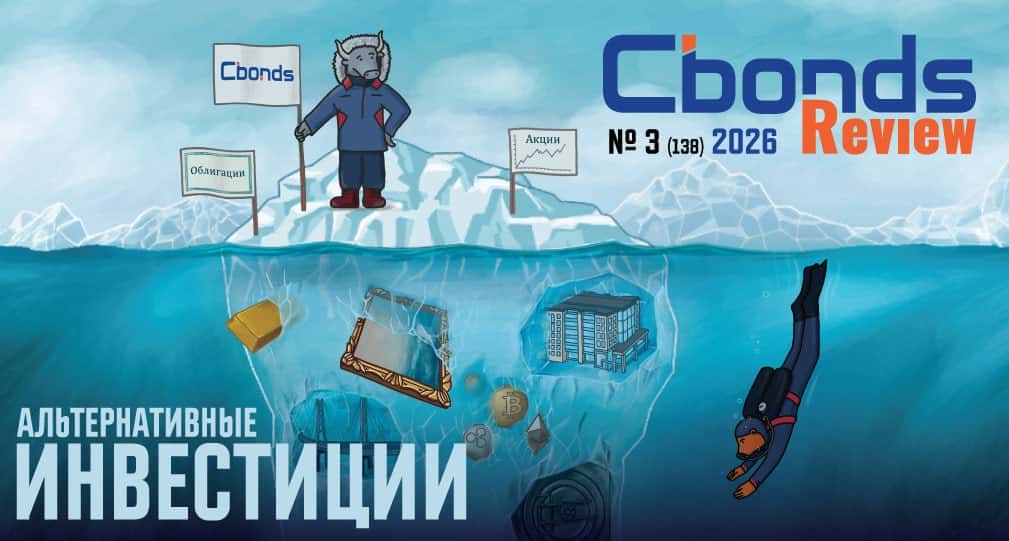
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией16 сентября
Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО
Тикер: #LSNG, #LSNGP
Текущая цена: 13.91 (АО), 339.75 (АП)
Капитализация: 150.3 млрд
Сектор: Электросети
Сайт: https://rosseti-lenenergo.ru/shareholders/open_info/
Мультипликаторы (LTM):
▫️ P/E - 3.85
▫️ P/BV - 0.61
▫️ P/S - 0.97
▫️ ROE - 15.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.59
▫️ Акт/Обяз - 3.45
Что нравится:
▫️ рост выручки на 17.7% г/г (68.5 → 80.6 млрд);
▫️ чистая денежная позиция осталась снизилась на 21% п/п (20.6 → 16.3 млрд), но все равно выше прошлых лет;
▫️ нетто фин доход вырос на 9.6% п/п (2.4 → 2.6 млрд);
▫️ чистая прибыль увеличилась на 19.8% г/г (20.4 → 24.5 млрд);
▫️ деб. задолженность снизилась на 22.3% г/г (10.4 → 8.1 млрд);
▫️ очень хорошее соотношение активов и обязательств.
Что не нравится:
▫️ уменьшение FCF на 86.7% г/г (5.9 → 0.8 млрд);
Дивиденды:
Выплата 10% от чистой прибыли по РСБУ на привилегированные акции. По обычным акциям выплата в 50% скор. чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.
По данным сайта Доход ожидается дивиденд на привилегированные акции в размере 42.09 руб (ДД 12.39% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 1.7% г/г (17.9 → 18.3 млрд кВт* ч). Уровень потерь 9.78% за 1 полугодие самый низкий с 2022 года (ранее данные не анализировались). Рост тарифа в среднем составил +14.4% г/г (3403 → 3893 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +16.3% (61.1 → 71.1);
▫️ технологическое присоединение +28% (6.3 → 8.1);
▫️ прочее +9.9% (1.1 → 1.2);
Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла за счет улучшения операционной рентабельности с 35.2 до 37.4%. Отчасти это связано с ростом прочих доходов (0.8 → 1.2 млрд). Но с другой стороны, в отчетном полугодии получено меньше нетто фин дохода (3.3 → 2.6 млрд). Хотя это ожидаемо с учетом снижения ключевой ставки. Стоит ожидать дальнейшего уменьшения нетто фин доход вслед за снижением процентных ставок по депозиту.
FCF просела на фоне более слабой динамики OCF (+0.8% г/г, 30.7 → 30.9 млрд) в сравнении с кап. затратами (+21.8% г/г, 24.8 → 30.2 млрд).
Чистая денежная позиция уменьшилась, несмотря на снижение общего долга. Денежные средства "ушли быстрее".
В соответствии с последней версией ИПР за 2026 год планируется заработать 40 млрд. По МСФО за полугодие план выполнен на 61.1%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 3.76 и дивиденд в районе 42.89 руб (ДД 12.62%). Если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Ленэнерго хорошая, стабильная и понятная по дивидендам история (в отличии от других "дочек" Россети здесь хорошо просчитывается выплата по префам). Также в моменте плюсом является наличие денежной "подушки". При этом оценка у компании по P/E самая дорогая из всех адекватных компания холдинга, а по P/BV уступает только Волге. Потенциальная дивидендная доходность за 2026 год тоже уже не самая "вкусная" (у Мос. региона и Центра и Приволжья она выше), но если верить в ИПР за 2027 года, то там доходность Ленэнерго уже выше остальных (без учета рисковых Центра и Северо-Запада).
Привилегированные акции держу в портфеле с долей 6.29% (лимит - 4%).
Прогнозная справедливая стоимость - 17.5 руб (АО), 423 руб (АП).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram16 сентября
Полюс - все еще занимается благотворительностью?
Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.
🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.
Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.
🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.
Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.
📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.
В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.
❗️Не является инвестиционной рекомендацией
♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL15 сентября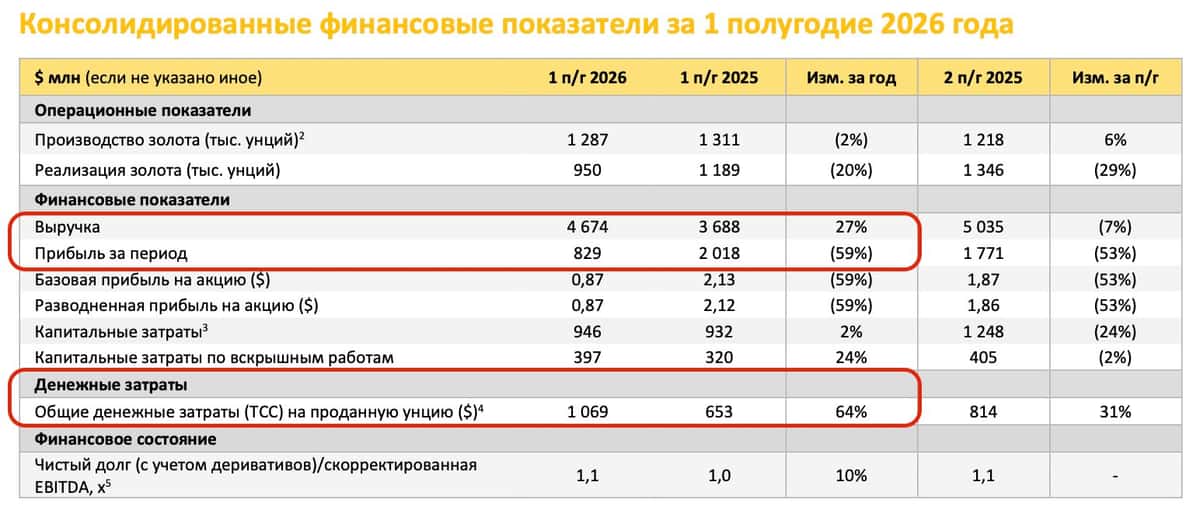
Лукойл. Отчет за 1 пол 2026 по МСФО
Тикер: #LKOH
Текущая цена: 5468
Капитализация: 3.79 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.98
▫️ P/S - 0.97
▫️ ROE - убыток LTM
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.68
▫️ Акт/Обяз - 3.33
Что нравится:
▫️ рост выручки на 8% г/г (1.91 → 2.06 трлн);
▫️ FCF увеличился на 69.5% г/г (324.9 → 550.9 млрд);
▫️ чистая денежная позиция увеличилась на 51.8% п/п (225.8 → 342.7 млрд);
▫️ нетто фин доход вырос в 5.7 раза п/п (3.7 → 21.3 млрд);
▫️ чистая прибыль увеличилась на 52.5% г/г (288.6 → 440.1 млрд);
▫️ очень хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты дважды в год в размере не менее 100% FCF по МСФО, скор. на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.
По данным сайта Доход выплата за 9 мес 2026 года может составить 557 руб (ДД 10.19% от текущей цены).
Мой итог:
Операционных данных пока нет.
В разборе за 2025 год была "прикидка" по выручке за 1 пол 2025, исходя из пропорций выручки за 2024 год. Расчет давал 1847.7 млрд. В принципе получилось достаточно близко.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Разбивку по выручке Лукойл, к сожалению, не показывает начиная с отчета за 2023 год. В 2020 и 2021 годах переработка, торговля и сбыт занимали львиную долю выручки (97%).
Чистая прибыль увеличилась значительно сильнее выручки за счет улучшения операционной рентабельности с 12.8 до 29.7%, уменьшения убытка по курсовым разницам (-69.2 → -18.9 млрд) и снижения эф. ставки налога на прибыль (24.3% vs 50% в 1 пол 2025). Но при этом в 1 пол 2025 была дополнительная прибыль от прекращенной деятельности в 198.3 млрд, которая уже отсутствует в отчетном полугодии. Если сравнивать прибыль от продолжающейся деятельности, то получается совсем разгром в пользу 1 пол 2026 (+387.3% г/г, 90.3 → 440.1 млрд).
FCF заметно вырос на фоне разнонаправленного движения OCF (+11% г/г, 711.6 → 790 млрд) и Capex (-38.1% г/г, 386.6 → 239,1 млрд).
Чистая денежная позиция продолжила увеличиваться, хотя до значений конца 2024 еще очень далеко (там было больше 1 трлн).
С продажей зарубежных активов ясности пока и не наступило. OFAC регулярно продлевает лицензию для их продажи. Срок завершения текущей лицензии - 19 сентября. Судя по всему она будет продлена еще на какой-то срок. По данным Reuters зарубежные активы Лукойла оцениваются в 22 млрд $.
Но даже если продажа произойдет, то есть пару "но":
▫️ вряд ли продажа пройдет без дисконта;
▫️ по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.
Для 2 полугодия есть как положительные моменты, так и отрицательные. Конфликт на Ближнем Востоке не прекращается, и это поддерживает цены на нефть и нефтепродукты. Как минимум в 3 квартале выплаты по топливному демпферу будут высокими. Также рубль с мая постепенно слабеет. С другой стороны, НПЗ и инфраструктура Лукойла регулярно подвергаются атакам, что приводит к потерям и приостановкам работы заводов на неопределенный срок. С начала июля были несколько раз атакованы пермский, нижегородский и волгоградский НПЗ. В начале сентябре после атаки был пожар на нефтебазе в Сочи.
Если сделать поправку на то, что выручка во 2 полугодии будет меньше из-за влияния атак БПЛА, то по очень примерным расчетам Лукойл получит прибыль в районе 865 млрд. Это дает P/E 2026 = 4.38. За 2025 год компания заплатила 73% от FCF. Если даже взять 70%, то дивиденд за 2026 год получается чуть выше 965 руб (ДД 17.65% от текущей цены). Исходя из этого же расчета за 1 полугодиt Лукойл заработал дивиденд около 557 руб (ДД 10.74% от текущей цены). Но еще раз стоит сказать, что это приблизительные расчеты.
Акции компании держу в портфеле с долей 4.04%, но жду подходящего момента, чтобы закрыть позицию.
Прогнозная справедливая стоимость - 6370 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram15 сентября
Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?
ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.
Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.
Что может оказать давление на длинные ОФЗ:
• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.
• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.
• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.
Что сейчас делать инвестору:
• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».
• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.
Из актуального:
• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?
ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.
Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.
Но эффект также зависит от того, что именно предлагает Минфин:
• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.
• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.
Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.
Оптимальным выбором станут выпуски со сроком 4–5 лет:
26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)
Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.
29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)
Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.
В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией15 сентября
Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс
«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».
Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.
Параметры выпуска Нацпроектстрой Капитал 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Нацпроектстрой Капитал 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026
Кредитные рейтинги:
• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).
Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.
Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.
• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)
Финансовые результаты за 6 месяцев 2025 года:
• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)
• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).
Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.
На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца
По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.
Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.
Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией14 сентября
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией14 сентября