Предприниматели из туротрасли привлекли при поддержке МСП Банка 2,4 млрд рублей в 2026 году
Малый и средний бизнес из туристической отрасли привлек с начала 2026 года при помощи инструментов МСП Банка, дочернего банка Корпорации МСП, 2,4 млрд рублей финансовой поддержки. Среди регионов-лидеров по объему финансирования Челябинская область (456 млн), Ненецкий автономный округ (445 млн), Республика Татарстан (301 млн), Республика Дагестан (300 млн) и Республика Крым (292 млн).
Наибольшее количество проектов из сферы туризма, которые реализуются при поддержке МСП Банка, связаны с инфраструктурным строительством, развитием ресторанного бизнеса и сервисов по доставке еды, пассажирскими перевозками, а также деятельностью туристических агентств.
«Мы видим устойчивый спрос предпринимателей на финансирование туристической инфраструктуры. МСП Банк дает возможность привлекать как крупные инвестиционные кредиты, так и средства на оборотные цели, что позволяет предпринимателям обеспечивать текущую деятельность и развивать внутренний туризм», – отметил Алексей Потапов, врио председателя правления МСП Банка.
В июле 2026 года стартовала новая программа стимулирования кредитования, которую реализуют Банк России и Корпорация МСП. Программа доступна для малого и среднего бизнеса из приоритетных отраслей — туризма, производства, логистики, ИТ и научно-технической деятельности, отдельных креативных индустрий, малым технологическим компаниям, участникам региональных программ по повышению производительности труда, а также для МСП из Республики Крым, Краснодарского края, Белгородской, Брянской, Воронежской, Курской, Ростовской областей и Севастополя. Предприниматели могут получить кредитные средства на сумму от 500 тыс. рублей до 500 млн рублей для пополнения оборотных средств по ставке «ключ плюс 3%». Поддержка малого и среднего бизнеса осуществляется по национальному проекту «Эффективная и конкурентная экономика».
Посты по ключевым словам
Клуб инвесторов ЗооОптТорг.РФ
🎉 Уважаемые инвесторы!
Мы рады представить Клуб инвесторов ЗооОптТорг.РФ, специальную программу лояльности для держателей облигаций ООО «ЗООПТ».
Теперь владельцы 7 и более облигаций могут получить специальный статус «Инвестор» в программе лояльности и пользоваться повышенными скидками на регулярные покупки для домашних животных. 🧡
🐾 Что дает статус «Инвестор»:
- скидки до 10% на товары Jarvi, Pesta, Country Snack, SkogsFRO ;
- скидки до 7% на товары других брендов;
🥁 Клуб уже открыт. Присоединяйтесь на club.zoopt.ru.
Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.
Индекс #RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.
Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:
• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.
• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.
Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.
Подобрал ОФЗ под различные рыночные сценарии:
• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.
• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.
Январь/июль:
ОФЗ 26233 $SU26233RMFS5
• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%
Февраль/август:
ОФЗ 26240 $SU26240RMFS0
• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%
Март /сентябрь:
ОФЗ 26246 $SU26246RMFS7
• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%
ОФЗ 26218 $SU26218RMFS6
• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%
Апрель/октябрь:
ОФЗ 26252 $SU26252RMFS5
• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%
ОФЗ 26253 $SU26253RMFS3
• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%
Май/ноябрь:
ОФЗ 26247 $SU26247RMFS5
• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%
ОФЗ 26241 $SU26241RMFS8
• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%
Июнь/декабрь:
ОФЗ 26250 $SU26250RMFS9
• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%
Актуальные посты для формирования пассивного дохода:
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?
Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.
Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.
Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.
Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
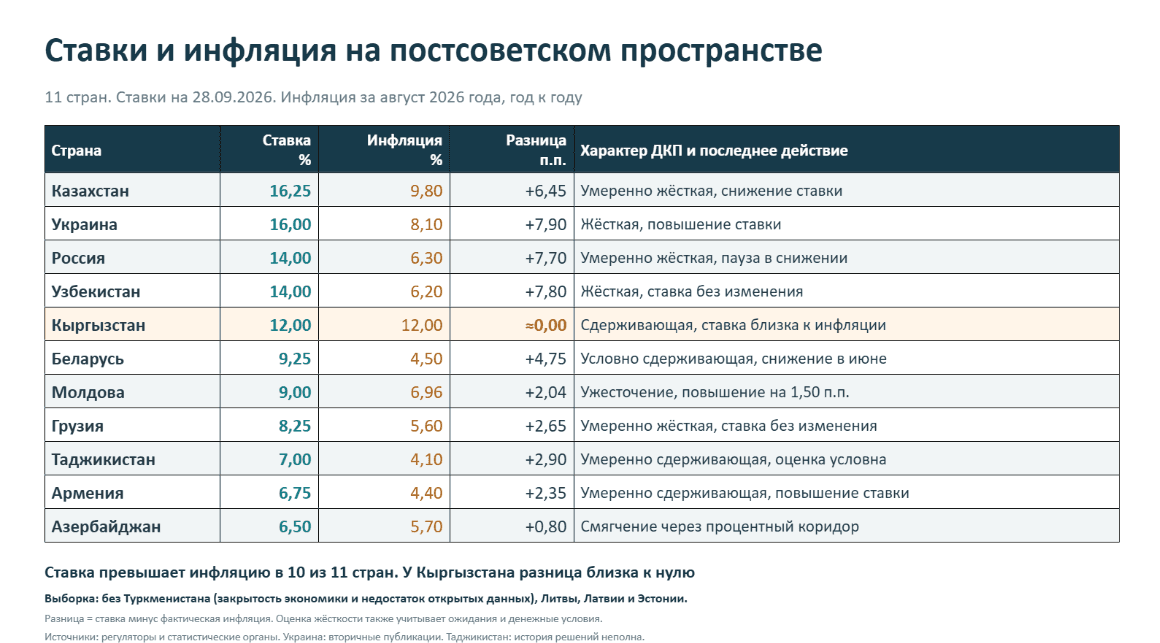
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.
В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.
При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.
Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.
Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.
Евротранс. Куда едет этот поезд?
ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.
Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.
Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.
В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.
И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.
🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.
В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.
$EUTR