МТС - разбор акций (продолжение)
Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.
Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.
Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.
Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.
Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.
Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?
Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.
Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).
Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ.
#МТС
https://t.me/ifitpro

Посты по ключевым словам
МТС. Отчет за 2 кв 2026 по МСФО
Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home
Мультипликаторы (LTM):
P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02
Что нравится:
✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).
Что не нравится:
✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.
Дивиденды:
Ожидается принятие новой див. политики.
Мой итог:
Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).
Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).
Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).
FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.
Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).
Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.
В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).
В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме1 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.31 августа
🏤 Мегановости 🗞 👉📰
1️⃣ МТС $MTSS во II квартале 2026 года увеличила чистую прибыль в 23,9 раза год к году, до 66,9 млрд ₽, при выручке 213,5 млрд ₽, выросшей на 9,2%.
OIBDA компании поднялась на 16,3%, до 84,6 млрд ₽, а доходы от телеком-услуг — на 12,2%, до 136,8 млрд ₽, на фоне роста абонентской базы в России до 84,1 млн пользователей.
Акционеры утвердили дивиденды в размере 70 млрд ₽ по итогам квартала; ранее в августе уже была выплачена часть дивидендов за 2025 год — 35 ₽ на акцию.
Кратный рост прибыли и щедрые дивиденды делают МТС одним из самых сильных отчетов сезона среди телеком-компаний.25 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль X5 $X5 по МСФО во II квартале 2026 года снизилась на 28,9% год к году, до 21,19 млрд ₽, при этом выручка выросла на 9,9%, до 1,29 трлн ₽.
EBITDA увеличилась на 2%, до 74,25 млрд ₽, а маржа EBITDA снизилась до 5,8% с 6,2% годом ранее.
Чистый долг вырос до 310,6 млрд ₽, а отношение долга к EBITDA увеличилось до 1,08 с 0,84.
За I полугодие выручка "Пятерочки" составила 1,9 трлн ₽, "Перекрестка" — 280,8 млрд ₽, "Чижика" — 251,6 млрд ₽ с ростом на 29,8%.
Снижение чистой прибыли на фоне роста выручки и долговой нагрузки говорит об усилении давления издержек на маржинальность ритейлера.13 августа
МТС. Отчет за 1 кв 2026 по МСФО
Тикер: #MTSS
Текущая цена: 230.4
Капитализация: 460.4 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home
Мультипликаторы (LTM):
P\E - 11.15
P\BV - 17.55
P\S - 0.55
ROE - 157.4%
ND\OIBDA - 1.69
EV\OIBDA - 3.27
Акт.\Обяз. - 1.02
Что нравится:
✔️выручка выросла на 14.9% г/г (175.5 → 201.3 млрд);
✔️чистый долг снизился на 12.7% к/к (563.9 → 492.5 млрд). ND\OIBDA улучшился с 2.02 до 1.69;
✔️нетто фин расход уменьшился на 5% г/г (33.3 → 31.6 млрд);
✔️чистая прибыль увеличилась на 5.1% г/г (5.3 → 7.9 млрд);
Что не нравится:
✔️отрицательный FCF (без учета банка) снизился на 1.6% г/г (-28.3 → -28.8 млрд)
✔️активы чуть больше обязательств.
Дивиденды:
Дивидендная политика на 2024-2026 годы предполагает целевой показатель выплат не менее 35 руб. в год.
За 2025 год будет выплачено 35 руб на акцию (ДД 15.19% от текущей цены).
Мой итог:
Сравнивать операционные данные к/к особо нет смысла, так как есть эффект сезонности. В последние 2 года по всем сегмента, за некоторым исключением, каждый следующий квартал лучше предыдущего в течение года.
Сравнение сегментов по годам (г/г):
- телеком +14.7% (113.5 → 130.2 млрд);
- розничный бизнес +12.1% (10.7 → 12 млрд);
- финтех +18.3% (35.5 → 42 млрд);
- рекламные технологии +2% (15 → 15.3 млрд);
- MWS -5.4% (14.8 → 14 млрд);
- медиахолдинг +4.5% (6.7 → 7 млрд);
- прочее и ВГР -6.8% (-20.7 → -19.3 млрд).
Только MWS (облака и бигдата) снизились по выручке. Ну и рекламные технологии выросли достаточно скромно. В остальном результаты хорошие. Еще можно отметить уменьшение расходов по сегменту "Прочее и ВГР".
Чистая прибыль увеличилась за счет улучшение операционной рентабельности с 18.2 до 20.4%. И это еще при том, что эффективная ставка налога на прибыль в отчетном квартале заметно выше (28.9% vs 10.5% в 1 кв 2025). Прибыль до налогообложения выросла на 85.8% г/г (6 → 11.2 млрд).
FCF (без учета банка) по классическому расчету отрицательный и остался почти на уровне прошлого года. OCF (без учета банка) увеличился в 2.6 раза г/г (5.9 → 15.5 млрд), а кап. затраты - на 29.1% г/г (34.3 → 44.3 млрд). Стоит отметить, что расчеты сильно отличаются от МТС, которые в своей отчетности указали FCF без учета банка -7 млрд против -13.5 млрд в 1 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты).
Приятной новостью является снижение долговой нагрузке. Помогли как уменьшение чистого долга, так и рост OIBDA. Вкупе со снижением ключевой ставки это позволит компании снизить процентную нагрузку, которая остается очень высокой (нетто фин. расход составляет 77% от операционной прибыли).
В целом, у компании нет проблем с операционной составляющей, но есть две болевые точки: долг и высокие капитальные затраты.
В период высоких ставок долг не дает раскрыться результатам. Будь компания полностью самостоятельный, то, возможно, было бы принято решение о невыплате дивидендов или их снижение, но "мама" АФК Система не позволяет этого сделать. И здесь кроется одна из ключевых неопределенностей по компании. 2026 год является последним по текущей див. политике. Дальше она будет пересмотрена и пока нет понимания в какую сторону.
С капитальными затратами тоже пока все сложно. По информации от компании Capex в 2026 будет выше, а 2026-2027 годы будут пиковыми по инвест. нагрузке. Но и тут нет гарантий. Развитие 5G, замена устаревшей инфраструктуры и создание новой. Все это требует немалых средств.
В 2026 году компания планирует получить 850 млрд выручки и 1 кв 2025 пока подтверждает состоятельность такой цели. При рентабельности в 6% можно ожидать прибыль в районе 51.4 млрд (P\E 2026 = 8.95). Дорого, особенно с учетом околонулевой BV.
Если траектория движения результатов МТС не изменится (в части опер. прибыли и долга) и по новой див. политике размер выплаты будет от 33 руб. и выше, то компанию вполне можно рассмотреть для добавления в свой портфель в виде квазиоблигации.
Но пока неопределенность по див. политике останавливает от добавления акций МТС в свой портфель. Прогнозная справедливая стоимость - 245 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу16 июня
Система - что они натворили?
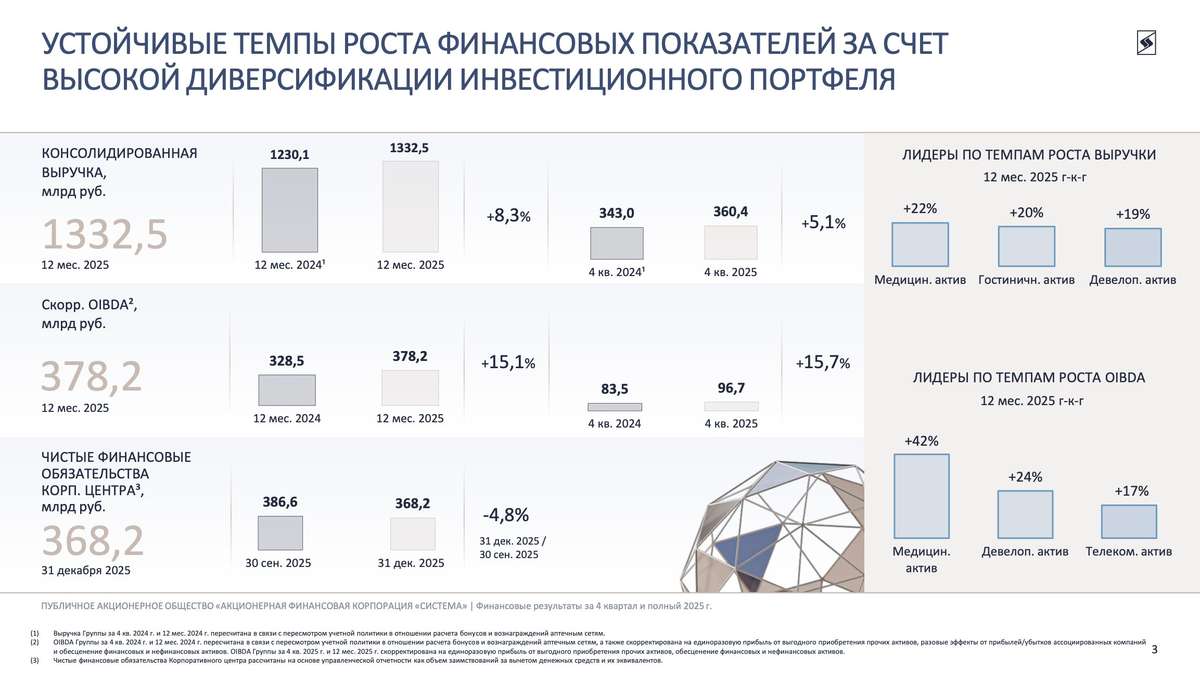
2025 год окончательно превратил АФК из классического холдинга с вечным дисконтом в историю про дорогой долг, отрицательный капитал и попытку удержать баланс между стоимостью активов и стоимостью их обслуживания. Формально внутри структуры все еще находятся качественные бизнесы, но на практике значительная часть их денежного потока уже работает не на акционеров, а на кредиторов. Отчетность за 2025 год это показывает максимально наглядно.
💰 Итак, выручка холдинга за отчетный период выросла на 8,1% до 1,33 трлн рублей. Операционная прибыль составила 134 млрд рублей. На первый взгляд ситуация выглядит терпимо, особенно если смотреть на динамику отдельных дочерних обществ. Но далее вся конструкция ломается: финансовые расходы подскочили до 390 млрд рублей против 268 млрд годом ранее, а чистый убыток достиг 232,5 млрд рублей. По сути, процентные расходы уже в несколько раз превышают операционную прибыль группы.
Главная проблема сейчас - не операционный бизнес, а баланс. Собственный капитал группы стал отрицательным и ушел в минус на 118,6 млрд рублей, а капитал, относящийся к акционерам АФК, составил минус 173,8 млрд рублей. При этом краткосрочные обязательства выросли до 2,02 трлн рублей, тогда как оборотные активы составляют лишь 1,09 трлн.
Отрицательный оборотный капитал приблизился к 936 млрд рублей. Менеджмент прямо пишет в отчетности, что рассчитывает закрывать этот дефицит за счет монетизации активов и использования кредитных линий. Теоретически внутри холдинга действительно много сильных активов, но на практике каждый из них сегодня имеет собственный набор проблем.
📱 МТС остается главным генератором денежного потока и наиболее устойчивым активом Группы. Компания уже давно превратилась в дойную корову, из которой холдинг регулярно вытаскивает дивиденды. Сегежа, напротив, остается главным токсичным активом внутри периметра. На фоне слабой конъюнктуры цен, ограниченного экспорта и дорогого финансирования рынок уже воспринимает ее не как историю роста, а как потенциальный источник будущих проблем для материнского холдинга.
🏠 Не лучше выглядит и Эталон на фоне общих проблем у застройщиков. А вот Ozon продолжает быстро расти. Долговая нагрузка компании постепенно снижается, а бизнес масштабируется. Но есть важный нюанс: Ozon пока остается историей роста, а не стабильного свободного денежного потока. В результате рынок продолжает закладывать огромный дисконт к стоимости активов холдинга.
В итоге перед нами снова возникает классическая стоимостная ловушка. Активы внутри группы действительно качественные и в ряде случаев продолжают расти, но материнская надстройка в виде огромного долга съедает практически весь инвестиционный потенциал. Пока ставка остается высокой, а реального делевериджа не происходит, акции АФК будут историей про выживание, а не про раскрытие стоимости.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. А я довольный пошел ДР отпраздную. Спасибо!
$AFKS $MTSS $SGZH $OZON $ETLN15 мая