Мосбиржа - фундаментальный сдвиг?
Можно сколько угодно сравнивать Московскую биржу $MOEX с «казино», которое всегда остается в плюсе, но период повышенных заработков на процентах и чужих деньгах подходит к логическому завершению с каждым заседанием ЦБ. Сегодня предлагаю подбить итоги 2025 года и экстраполировать их на будущие результаты компании.
🏦 Итак, совокупные доходы биржи за отчетный период снизились на 11,1% до 129 млрд рублей. Несмотря на общее падение, структура доходов претерпела фундаментальный сдвиг. Если в 2024 году процентный доход доминировал, то теперь он заметно сжимается, а год к году падает на 38,9%. Пик доходности на высокой ключевой ставке уже позади, поэтому менеджмент сейчас делает упор именно на комиссионном доходе.
Комиссионные доходы выросли за 2025 год на 24,9% до 78,7 млрд рублей. Ключевыми драйверами в 4 квартале стали: денежный рынок за счет огромных объемов операций РЕПО (+22%), срочный рынок, где инвесторы активно хеджировались и спекулировали на волатильности (+59%) и рынок облигаций на буме первичных размещений (+62,8%). А вот крайне низкая активность инвесторов на рынке акций привела к снижению доходов этого сегмента на 23,9%.
Расходы при этом не стоят на месте. Операционные затраты выросли на 12,4% до 52 млрд рублей. Основной удар пришелся на маркетинг (+64,7%) и ФОТ (+9,6%), так как борьба за новых частных инвесторов и рабочую силу требует все больше вложений. Соотношение расходов к доходам (Cost-to-Income) выросло до 40,3% против 32% годом ранее. В итоге чистая прибыль Мосбиржи сократилась на 25,1% до 59,4 млрд рублей.
💰 Что касается дивидендов, то биржа традиционно направляет на выплаты не менее 50% от чистой прибыли. В последние годы эта цифра достигает 75%. В итоге СД Мосбиржи рекомендовал дивиденды за 2025 год в размере 19,57 рублей акция, что ориентирует нас на 11,6% доходности. Такая доходность является выше средней по рынку, что вполне неплохо.
Главный риск на 2026 год - дальнейшее сжатие процентной маржи при сохранении темпов роста расходов. Если посмотреть на ситуацию трезво, то по мере снижения ключевой ставки давление на прибыль продолжится. Комиссии это едва ли перекроют. И все же Мосбиржа остается интересным кейсом на рынке, который ранее перформил высокую ключевую ставку, а сейчас переходит к более консервативным инструментам заработка.
Вопрос цены сейчас выходит на первый план. С одной стороны, мультипликаторы стоимости выглядят приемлемо (P/E 6,7 и P/B 1,5). Оценка почти в 7 годовых прибылей сейчас ниже средних значений за последние 10 лет. С другой - мы должны учитывать почти гарантированное снижение прибыли в ближайшие годы. В общем, решение каждый для себя примет сам, но Мосбиржу я в портфеле держу.
♥️ Пятница - это ли не повод закидать Мосбиржу ой, статью лайками. Глядишь и выходные пройдут радостнее из-за вашей поддержки.
❗️Не является инвестиционной рекомендацией

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.24 сентября
Мосбиржа - ставка на комиссии и дивиденды
Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?
Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.
Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.
💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.
Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.
В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX18 сентября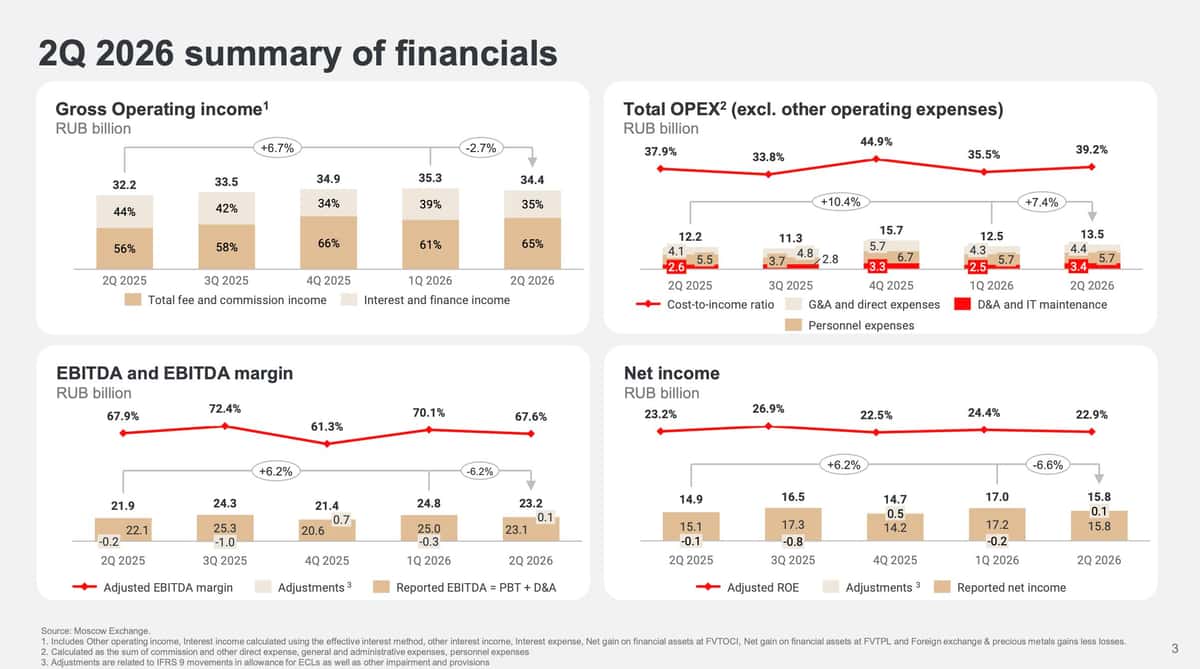
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.16 сентября
IR-форум Московской биржи
На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям. Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:
• Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.
• При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.
• Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.
• Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.
• Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.
• Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.14 сентября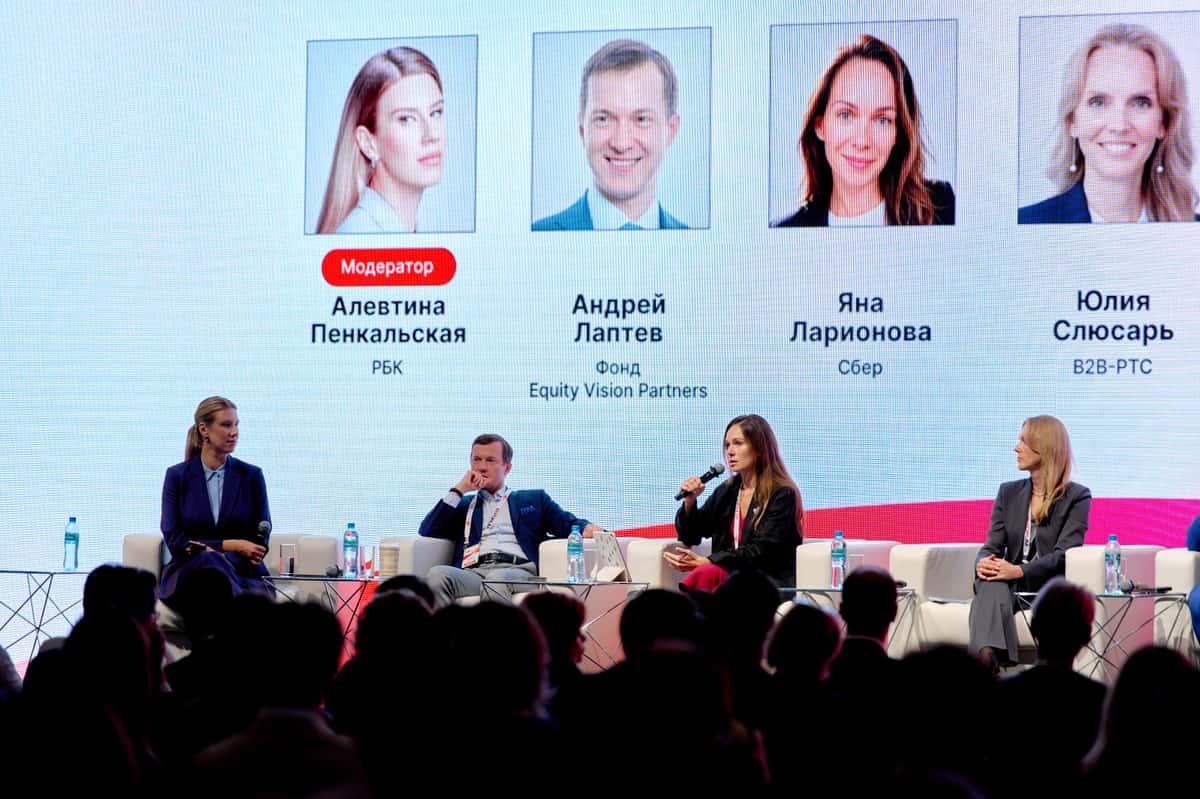
ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.8 сентября
Московская биржа. Отчет за 2 кв 2026 по МСФО
Тикер: #MOEX
Текущая цена: 153.52
Капитализация: 349.5 млрд
Сектор: Финансы
Сайт: https://www.moex.com/ru/exchange/investors.aspx
Мультипликаторы (LTM):
P/E - 5.44
P/BV - 1.35
ROE - 22.2%
Что нравится:
✔️рост комиссионных доходов на 3.6% к/к (21.5 → 22.3 млрд);
✔️средства клиентов увеличились на 6.2% к/к (0.9 → 0.96 трлн);
Что не нравится:
✔️снижение чистого процентного дохода на 0.8% к/к (13.4 → 13.3 млрд);
✔️расход по фин инструментам и активам -177 млн против дохода +288 млн в 1 кв 2026;
✔️чистая прибыль уменьшилась на 8.1% к/к (17.2 → 15.8 млрд);
Дивиденды:
Уровень доли прибыли, направляемой на выплату дивидендов, определяется как отношение величины FCF/BV. Минимальное значение уровня доли прибыли, направляемой на выплату дивидендов, составляет 50% от чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 20.14 руб (ДД 13.12% от текущей цены).
Мой итог:
Операционные показатели (к/к):
- количество брокерских счетов +2.7% (41.1 → 42.2 млн шт);
- общий объем торгов +10.7% (503.3 → 557 трлн);
- рынок акций -9.9% (8.1 → 7.3 трлн);
- рынок облигаций -5.6% (7.2 → 6.8 трлн);
- размещено облигаций +12.9% (4.96 → 5.6 трлн);
- срочный рынок -6% (48.4 → 45.5 трлн);
- денежный рынок +15.3% (390.6 → 450.4 трлн).
После традиционно слабого 1 квартала во 2 дела пошли заметно лучше. Причем динамика заметно лучше прошлогодней (в 2025 году объем торгов во 2 квартале был аналогичен первому). Количество брокерских счетов продолжает расти, хотя это и ахти какой показатель, так как многие из них могут быть пустыми и неактивными.
ЧПД снизился в сравнении с прошлым кварталом, но относительно прошлого года есть рост (+4.7% г/г, 15.1 → 15.8 млрд). За полугодие чистый процентный доход увеличился на 8.8% г/г (24.5 → 26.7 млрд).
Комиссионные доходы подросли как к/к, так и в сравнении с прошлым годом (+24.8% г/г, 17.8 → 22.3 млрд). За полгода КД выросли на 20.5% г/г (36.3 → 43.8 млрд).
За квартал чистая прибыль снизилась по причине уменьшения ЧПД и убытков при переоценке фин. активов и операций с валютой и драг. металлами. Чистая прибыль за полугодие выросла на 17.8% г/г (27.9 → 32.9 млрд). Здесь можно отметить, что за операционные расходы снизились на 5.9% г/г (23.5 → 22.1 млрд), так что компания работает не только над получение большего дохода, но и старается оптимизировать свои расходы.
По своей стратегии Мосбиржа планирует до 2028 поддерживать стабильную прибыль свыше 65 млрд. Как видно по 1 полугодию в 2026 пока все идет в рамках этого плана. По примерным прикидкам компания сможет заработать около 67.6 млрд, что дает P/E 2026 = 5.17 и дивиденд в районе 22.26 руб при выплате 75% от чистой прибыли (ДД 14.5% от текущей цены).
Взгляд с прошлого обзора на компанию не изменился. Мосбиржа остается интересной дивидендной историей. Основным драйвером улучшения результатов остается рост комиссионных доходов за счет увеличения объемов. В какой-то мере этому помогает расширение торгового диапазона (с сентября торговая сессия на фондовом, срочном, валютном рынках и рынке драг. металлов Московской биржи начинается с 9:00) и запуск новых инструментов для торговли (например, фьючерсы на южнокорейский рынок, вечные фьючерсы на иностранные акции, а также в планах начать торги вечными фьючерсами на Bitcoin и Ethereum). При дальнейшем снижение ключевой ставки и улучшение инвестиционного климата можно также ожидать притока ликвидности на биржу, что выльется в дополнительные объемов торгов, а значит в еще больший комиссионный доход (плюс процентный доход от остатков на брокерских счетах).
Акции Мосбиржи недавно добавил в свой портфель и текущая доля 5% (лимит - 4%). Прогнозная справедливая стоимость - 212 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме7 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "ПИК" $PIKK 7 сентября рассмотрит вопрос о вынесении делистинга компании на внеочередное собрание акционеров.
Одновременно совет определит цену выкупа акций у миноритариев, которым принадлежит менее 2% компании, тогда как мажоритарий "Недвижимые активы" контролирует уже свыше 98%.
Цена выкупа сохранена на уровне апрельской оферты — 551,4 ₽ за акцию, повышенной по требованию ЦБ на 17%; реестр фиксируется 20 октября.
Уход с биржи крупнейшего публичного девелопера после консолидации почти всего капитала в одних руках закрывает историю ПИК как истории для миноритарных инвесторов.4 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Ozon $OZON , Wildberries и "Яндекс Маркет" — сервис Яндекса $YDEX — начали принимать оплату цифровыми рублями в приложениях на Android.
С 1 сентября граждане открывают цифровые кошельки через 12 банков, переводы идут без комиссии при лимите 300 000 ₽ в месяц.
Подключение крупнейших маркетплейсов ускоряет практическое распространение цифрового рубля раньше готовности инфраструктуры для бизнеса.2 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Юнипро" $UPRO утвердил новую дивидендную политику, по которой размер выплат будет определяться исходя из прибыли по МСФО, без уточнения доли отчислений.
После объявления акции компании 1 сентября обвалились на 6,7%, до 1,005 ₽ за бумагу.
Компания не платила дивиденды с 2022 года, когда 83,73% ее акций перешли под временное управление государства, а в феврале 2026 года врио гендиректора назначен Руслан Лидрай.
Отсутствие конкретной ставки выплат в новой политике при обвале акций показывает, что рынок ждал от "Юнипро" более щедрых и определенных условий возврата к дивидендам.2 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.31 августа