IR-форум Московской биржи

На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям.
Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:
• Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.
• При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.
• Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.
• Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.
• Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.
• Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.

Посты по ключевым словам
⭐️ «Озон Фармацевтика» - бронзовый призёр Гран-при конкурса годовых отчётов Московской биржи!
Второй год подряд годовые отчёты «Озон Фармацевтика» входят в число лучших на конкурсе Московской биржи. В 2025 году компания стала призёром в номинации «Выбор розничных инвесторов», а в 2026 году заняла третье место в одной из основных номинаций Гран-при, подтвердив высокий уровень корпоративного раскрытия.
Годовой отчёт «Озон Фармацевтика» за 2025 год «Формула доверия» занял 🥉 3-е место в номинации Гран-при «Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей».
В этом году компания вошла в шорт-листы сразу четырёх номинаций:
🔹Лучшее представление компании и стратегии
🔹Лучший годовой отчёт нового эмитента на рынке капитала за последние 3 года
🔹Выбор розничного инвестора
🔹Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей - призер 🥉
📢Мария Рыбина, заместитель директора по связям с инвесторами:
«Годовой отчёт для нас — возможность последовательно формировать понимание нашего бизнеса и доверие к нему.
Фармацевтика остаётся сложной для понимания отраслью, и мы видим свою задачу в том, чтобы делать её более понятной и прозрачной для инвесторов. Признание на уровне Гран-при особенно ценно для нас: оно показывает, что выбранный подход к раскрытию информации находит отклик у профессионального сообщества.
Мы продолжим развивать эту работу и повышать качество диалога с рынком»
Конкурс годовых отчётов Московской биржи ежегодно объединяет ведущих российских эмитентов и экспертов рынка капитала, формируя ориентиры качественного корпоративного раскрытия.
Оценка конкурсных работ проводится в два этапа - экспертной группой и профессиональным жюри.
Благодарим Московскую биржу, экспертное сообщество и наших инвесторов за внимание к нашей работе! Поздравляем всех победителей и призёров конкурса!💙
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑ПульсСегодня в 9:31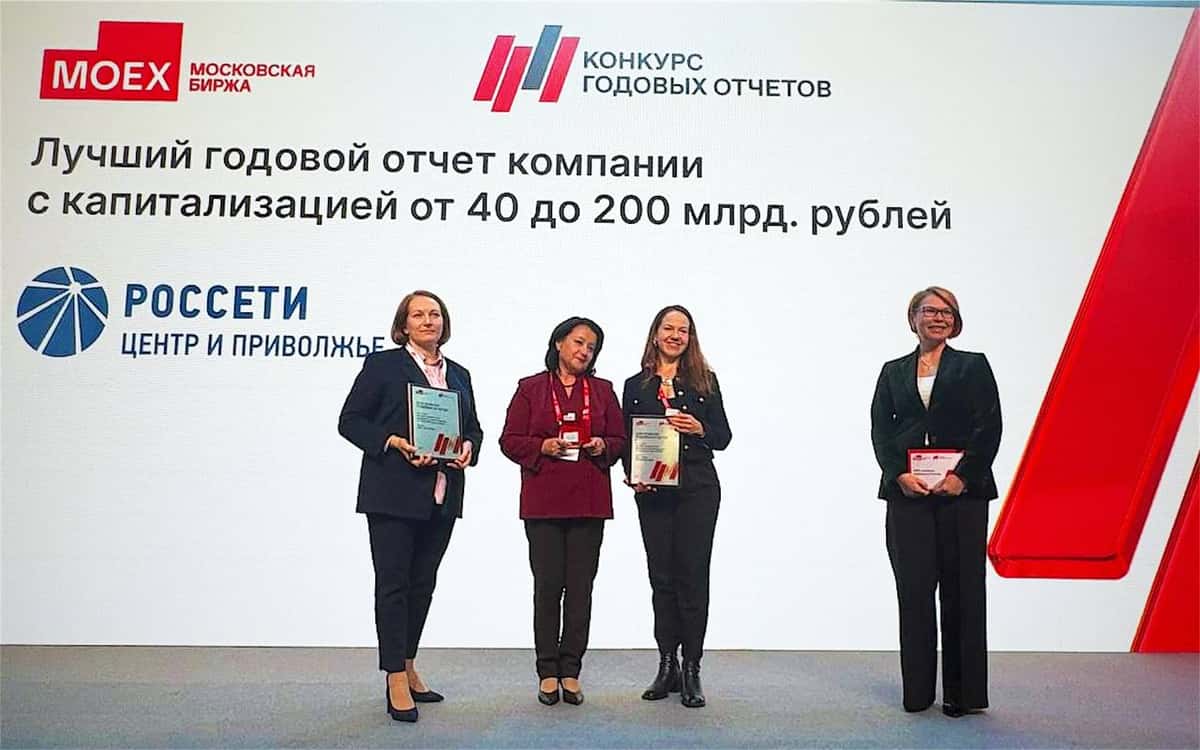
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.Вчера в 18:59
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.28 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.27 октября
Налоговая требует обанкротить АЗС "Трасса" ЕвроТранса — убыток сети превысил 5 млрд ₽ · Мегановости
1️⃣ ФНС по Саратовской области подала в Арбитражный суд Московской области заявление о банкротстве ООО "Трасса ГСМ", оператора сети АЗС "Трасса", которую контролирует ЕвроТранс $EUTR
Сеть управляет 57 заправочными комплексами, парком бензовозов и нефтебазой и занимает второе место по продажам среди независимых операторов АЗС Москвы и области.
Выручка "Трасса ГСМ" в I полугодии 2026 года упала на 28,5%, до 76,6 млрд ₽, чистый убыток составил 5,7 млрд ₽.
Банкротство ключевого актива ЕвроТранса создает риск потери контроля над сетью, которая формирует основную часть выручки компании.26 октября
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.22 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Минфин США продлил до 21 ноября лицензию OFAC на переговоры о продаже зарубежных активов Лукойла $LKOH , оцененных в 20 млрд$ — сделка с инвесткомпанией Carlyle, согласованная в январе, не получила одобрения и была расторгнута.
По данным Financial Times, в новой конфигурации сделки участвует финансист Тодд Боули при поддержке правительства США и инвесторов из ОАЭ и Катара, а структура DFC может получить около 15%.
Пресс-секретарь президента РФ Дмитрий Песков заявил, что лицензию можно продлить "без какого-либо труда", но назвал сделку коммерческой и закрытой для публичного обсуждения.
Повторные продления лицензии без завершенной сделки показывают, что стороны пока не нашли устраивающую всех конфигурацию покупателя.21 октября
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram21 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.20 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.19 октября