Изучаем отчетность НМТП. Стоит ли инвестировать в компанию?
Друзья, возвращаемся к вам с нашими видео-обзорами! В этот раз решили разобрать Новороссийский морской торговый порт #NMTP. Это достаточно уникальная компания на российском рынке. Рентабельность в 50% и стабильные дивиденды, при этом оценка всего на уровне P/E 4 и EV/EBITDA около 2,5. Много это или мало? И есть ли перспективы роста у этой акции? Попробовали разобраться с этим в своем обзоре.
Как обычно, полностью изучаем отчетность компании вместе с вами и ищем самые важные моменты в ней. Напомним также, что это видео идет в рамках проекта #52недели52отчетности, где мы разобрали уже более 20 разных отчетностей. Со всеми видео можно ознакомиться в закрепленном посте (https://t.me/sidenko_aleks/652) или в каналах FinDay на Youtube и в VK.
Приятного просмотра, и просьба написать хотя бы небольшой комментарий на площадках после просмотра, это помогает продвигать данные полезные видео 👍
Ссылки на видео:
👉 YOUTUBE: youtu.be/E6ut4ArUFPc
👉 VK: vk.com/video-217426778_456239045
НМТП - как порты попали на передовую
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.
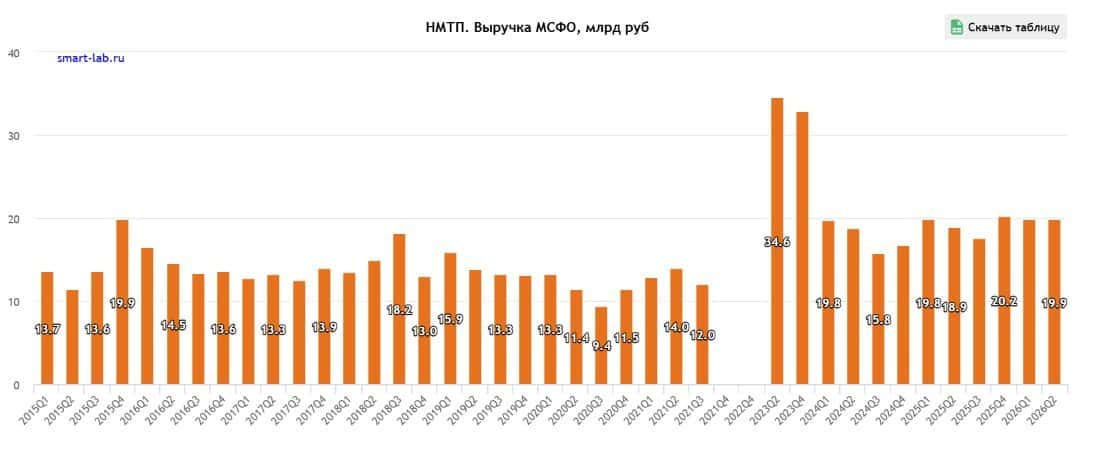
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.
Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.
📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.
Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.
💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.
С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.
❗️Не является инвестиционной рекомендацией
♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!
НМТП. Отчет за 2 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.67
Капитализация: 128.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.03
▫️ P/BV - 0.66
▫️ P/S - 1.66
▫️ ROE - 21.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.93
▫️ Акт/Обяз - 3.11
Что нравится:
▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
▫️ отличное соотношение активов и обязательств;
Что не нравится:
▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).
Мой итог:
Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск +9.5% (41 → 44.9);
▫️ Приморск +18.2% (14.8 → 17.5).
Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).
Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).
FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).
Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.
Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).
С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).
История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.
В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.
Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).
Прогнозная справедливая стоимость - 9.8 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🏤 Мегановости 🗞 👉📰
1️⃣ Ozon $OZON , Wildberries и "Яндекс Маркет" — сервис Яндекса $YDEX — начали принимать оплату цифровыми рублями в приложениях на Android.
С 1 сентября граждане открывают цифровые кошельки через 12 банков, переводы идут без комиссии при лимите 300 000 ₽ в месяц.
Подключение крупнейших маркетплейсов ускоряет практическое распространение цифрового рубля раньше готовности инфраструктуры для бизнеса.
Текущая ситуация на бирже
Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.
📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.
🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.
🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.
👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.
⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN