ФРС держит ставки: Что ждет инвесторов после номинации Кевина Уорша.

В конце января 2026 года Федеральная резервная система США (ФРС) сохранила ключевую процентную ставку на уровне 3,5–3,75% — решение, которое не стало неожиданностью для рынков, но добавило интриги после объявления о назначении Кевина Уорша на пост председателя.
Почему ФРС решила не менять ставку?
На заседании Федерального комитета по открытым рынкам (FOMC) в январе экономисты отметили уверенный рост экономики без признаков резкого ухудшения. Безработица стабилизировалась на уровне 4,4%, а инфляция держится на уровне 3%, что выше целевого показателя в 2%. Это решение было почти единогласным: 10 членов комитета проголосовали за сохранение ставки, двое (губернаторы Далия Уоллер и Кристофер Миран) предложили её снизить на 0,25%.
Джером Пауэлл, текущий председатель ФРС, объяснил, что текущая политика находится в "нейтральной" зоне — она не стимулирует рост, но и не препятствует ему. Это решение стало паузой после трёх последовательных снижений ставки в конце 2025 года.
Экономисты J.P. Morgan отмечают, что вторая половина 2025 года показала баланс: предложение рабочей силы замедлилось, но и спрос не рос бурными темпами. Без значительных изменений на рынке труда или инфляции ФРС не видит необходимости в дальнейших действиях. Например, в декабре 2025 года цены производителей выросли на 0,5%, что усилило опасения по поводу инфляции и поддержало решение о сохранении ставки.
Кто такой Кевин Уорш и каких изменений ждать?
Кевин Уорш — опытный финансист, работавший в ФРС с 2006 по 2011 год, когда страна переживала финансовый кризис. Он известен как сторонник жёсткой политики для контроля инфляции. В 2011 году Уорш критиковал программу количественного смягчения (QE), полагая, что она может привести к росту инфляции.
Недавно его взгляды изменились: Уорш теперь выступает за снижение ставок, ссылаясь на рост производительности благодаря искусственному интеллекту, который может способствовать экономическому росту без перегрева.
Назначение Уорша связано с желанием Дональда Трампа ускорить снижение ставок для стимулирования экономики. Уорш также планирует сократить баланс ФРС, который значительно вырос после программы QE, чтобы создать пространство для будущих мер. Однако его независимость от Белого дома вызывает вопросы: рынки опасаются, что давление со стороны Трампа может подорвать доверие к ФРС.
Если Уорш будет утверждён, он возглавит первое заседание ФРС в июне 2026 года. До этого момента Джером Пауэлл остаётся на посту, что может добавить неопределённости.
Прогнозы по монетарной политике США на 2026 год
Большинство аналитиков ожидают, что ФРС сохранит ставки на текущем уровне до середины 2026 года. J.P. Morgan прогнозирует отсутствие изменений в 2026-м и возможное повышение ставки на 0,25% в третьем квартале 2027 года, если инфляция не снизится. Более 70% экономистов ожидают сохранения ставки до мая, с первым снижением в июне при Уорше.
Однако под руководством Уорша возможны изменения. Janus Henderson предполагает более гибкую политику: меньше опоры на прогнозы ФРС, больше внимания к данным. Уорш может ускорить процесс сокращения баланса ФРС, что потенциально повысит долгосрочные ставки. Экономист Робин Брукс предсказывает агрессивное снижение ставки на 1% (100 базисных пунктов) к октябрю 2026 года, до 2,5–2,75%, чтобы поддержать рост в преддверии промежуточных выборов.
Комитет FOMC разделился на два лагеря: "голуби" выступают за снижение ставки, фокусируясь на уровне безработицы, а "ястребы" обращают внимание на инфляцию. Уоршу придётся находить баланс, как это делали его предшественники. Например, в 2022 году ФРС медленно реагировала на рост инфляции, что Уорш критиковал. Это может сделать его более осторожным в принятии решений.
Влияние на рынки: что ждёт инвесторов?
Решение ФРС и назначение Уорша уже повлияли на рынки. Реакция была спокойной — паники, как это могло бы быть при более радикальном кандидате, не последовало. Рассмотрим, как это отразилось на различных активах.
Облигации и ставки: Короткие ставки незначительно снизились, так как инвесторы ожидают возможных снижений ставки при Уорше. Долгосрочные ставки выросли — это явление называется "bear steepening", когда кривая доходности становится круче из-за ожиданий меньших объёмов QE. Например, после объявления о назначении Уорша 10-летние казначейские облигации выросли на 5–10 базисных пунктов, что отражает опасения по поводу сокращения баланса ФРС. Для инвесторов это означает рост волатильности: если Уорш начнёт сокращать баланс, ставки по ипотеке могут остаться высокими, даже если ключевая ставка будет снижена.
Акции и рисковые активы: Рынки отреагировали нейтрально, но с позитивным настроем. Индекс S&P 500 слегка вырос после объявления о назначении, так как Уорш представляет баланс между ростом и контролем инфляции. Однако если ФРС не снизит ставку быстро, сектора, чувствительные к ставкам, такие как технологии, могут пострадать. Например, в 2018 году ФРС повышала ставки, и акции упали на 20%. Аналогичный риск существует, если инфляция вернётся. С другой стороны, Уорш верит в бум искусственного интеллекта, что может поддержать акции компаний, таких как Nvidia или Microsoft.
Валюта и доллар: Доллар укрепился после объявления о назначении Уорша (индекс DXY вырос до 96,6). Уорш не считается "марионеткой" Трампа, что поддерживает доверие к ФРС. Однако если ФРС начнёт агрессивно снижать ставки, доллар может ослабнуть. Например, в январе 2026 года золото упало на 8% ниже $5000 за унцию из-за сильного доллара и решения ФРС сохранить ставку.
Сырьё и криптовалюты: Золото и серебро оказались под давлением из-за укрепления доллара. Криптовалюты, такие как биткоин, могут выиграть от низких ставок — исторически они растут при смягчении денежно-кредитной политики. Экономисты из CoinDesk предполагают рост криптовалют, если Уорш снизит ставку на 100 базисных пунктов.
В целом, волатильность на рынках может вырасти из-за неопределённости с независимостью ФРС и смены руководства. Например, в подкасте на платформе X (бывший Twitter) аналитики обсуждают, как назначение Уорша влияет на золото и акции, подчёркивая потенциал роста благодаря искусственному интеллекту.
Рекомендации для инвесторов
Инвесторам рекомендуется диверсифицировать свои портфели: держать облигации для стабильного дохода, инвестировать в акции компаний из растущих секторов, таких как технологии и искусственный интеллект, и хеджировать валютные риски. Следите за данными по инфляции и рынку труда, так как именно они определят, будет ли ФРС снижать ставку в июне. Если Уорш подтвердит свою независимость, рынки стабилизируются. В противном случае возможна волатильность, как это было в 2018 году.
В итоге, назначение Уорша добавляет оптимизма для роста, но также несёт риски, связанные с инфляцией. ФРС ориентируется на данные, и инвесторам следует поступать так же. Это не время для спекуляций, а для взвешенных и продуманных решений.
И переходите на мой телеграмм-канал: https://t.me/ilyaprofinance
Посты по ключевым словам
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 8:16
Зачем акциям лотность и какой лот у акций ПАО «НФК-Сбережения»
Лот — это минимальное количество акций (или других ценных бумаг), которое можно купить или продать в рамках одной биржевой сделки.
Есть мнение, что «лотность» идёт ещё с тех времён, когда акции были бумажными. И вместо того, чтобы печатать миллионы бумажек, было выгоднее объединить их в «лоты» по 10-100-1000 шт.
Сегодня лотность позволяет не «засорять» стакан заявок: например, если акция стоит 10 руб., и её пытаются купить 1000 человек сразу, будет хаос. Для технического совершения сделок, оптимизации издержек биржи и брокера, а также учёта акций удобнее, когда они торгуются лотами.
Какой лот у акций ПАО «НФК-Сбережения»?
В акциях ПАО «НФК-Сбережения» $NFKS 1 лот — это 10 акций. Такой лот, например, у акций Сбербанка $SBER и $SBERP или Газпрома $GAZP. А у Юнипро $UPRO лот составляет целых 1000 акций!
Как это работает при покупке акций ПАО «НФК-Сбережения»:
— на 10:45 мск 22 сентября акции ПАО «НФК-Сбережения» стоят 50,84 руб. Но купить одну акцию не получится, нужно покупать лот.
— 1 лот = 10 акций, соответственно, без учёта комиссий акции можно купить от 508,4 руб.
Это вполне комфортный порог входа для инвесторов: можно ежемесячно докупать как акционную часть инвестиционного портфеля (финансовый сектор) и при необходимости ребалансировать.
Если вдруг забыли, какая лотность у акций, при покупке в приложении в карточке акции эта информация отображается: сколько акций в лоте, общая сумма покупки, а также комиссия.
Не является индивидуальной инвестиционной рекомендациейСегодня в 8:05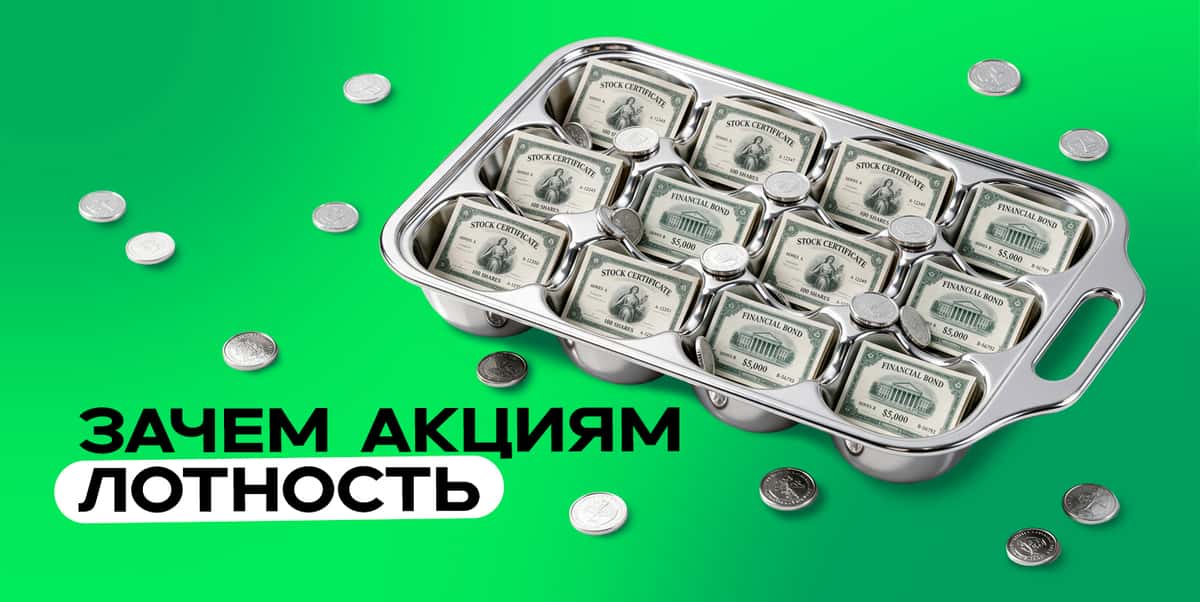
Представляем новый выпуск бюллетеня по ЦФА от Cbonds за август
🔴 Cbonds представил линейку из шести индексов, отражающих объем ЦФА в обращении по рынку в целом и по отдельным ОИС. В расчет включаются только находящиеся в обращении выпуски, без погашенных и аннулированных ЦФА.
🔴 После максимального значения, зафиксированного в июле, рынок ЦФА скорректировался: совокупный объем активов в обращении снизился до 604.6 млрд руб., что на 6.9% меньше показателя предыдущего месяца. В июле объем рынка достиг рекордных за весь период наблюдений 649.6 млрд руб.
🔴 При этом более долгосрочная динамика рынка остается положительной: с начала 2026 года объем ЦФА в обращении увеличился на 31.3%, а по сравнению с августом 2025 года — в 2.4 раза.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.Сегодня в 6:49
Россети Урал. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKU
Текущая цена: 0.6326
Капитализация: 55.3 млрд
Сектор: Электросети
Сайт: https://rosseti-ural.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 2.83
▫️ P/BV - 0.62
▫️ P/S - 0.4
▫️ ROE - 21.8%
▫️ ND/EBITDA - 0.3
▫️ EV/EBITDA - 1.69
▫️ Акт/Обяз - 2.11
Что нравится:
▫️ рост выручки на 15.2% г/г (27.7 → 31.9 млрд);
▫️ положительный FCF +0.4 млрд против -2.8 млрд во 2 кв 2025;
▫️ чистый долг снизился на 10.6% к/к (13.3 → 11.9 млрд). ND/EBITDA улучшился с 0.37 до 0.3;
▫️ нетто фин доход +0.3 млрд против расхода -0.6 млрд во 2 кв 2025;
▫️ чистая прибыль выросла в 2.5 раза г/г (2.2 → 5.4 млрд);
▫️ хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0935 руб (ДД 14.78% от текущей цены).
Мой итог:
Полезный отпуск снизился на 3.9% г/г (13.9 → 13.4 млрд кВт*ч). Уровень потерь в 5.84% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +20.5% г/г (1889 → 2276 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15.7% (26.1 → 30.2);
▫️ технологическое присоединение +1.9% (1.17 → 1.19).
За полгода выручка увеличилась на 17.1% г/г (59.5 → 69.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Прибыль кратно выросла за счет улучшения операционной рентабельности с 11.3 до 20.8%, появление нетто фин дохода (-303 → 340 млн) и более низкой эффективной ставки налога на прибыль (22.6% vs 23.6% во 2 кв 2025). За полгода чистая прибыль выросла в 2.2 раза г/г (5.3 → 11.5 млрд).
Во 2 квартале получен положительный FCF за счет сильного роста OCF (+548% г/г, 0.8 → 5 млрд) относительно динамики кап. затрат (+30.5% г/г, 3.5 → 4.6 млрд). Правда здесь отметить эффект низкой базы по OCF, который был аномально низким во 2 кв 2025.
Долговая нагрузка продолжила снижаться и тренд длится уже 4 квартал подряд.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 72.5%. И здесь вопрос, компания заложила сверх консервативный прогноз или они что-то знают и прибыль второй половины года будет значительно меньше (какие-то списания, обесценения и иные расходы)? Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 3.48. Дивиденд по ИПР получается 0.0644 руб (ДД 10.18%).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если обойдется без неожиданностей, то компания должна заработать по году прибыль значительно выше той, что сейчас заложена в ИПР (в районе 23 млрд). И в этом случае див. доходность будет одной из самых высоких среди стабильных "дочек" Россети. При этом результаты Урала идут по нарастающей: растет выручка и прибыль, снижается долг, FCF в отличии от прошлого года стал положительным.
Сложно сказать, как здесь поступать правильно. Можно купить сейчас, но если вдруг прибыль по году действительно будет в районе 16 млрд, то див. доходность за 2026 получится не самой выдающейся. А можно дождаться обновления ИПР (в 2025 его опубликовали 20 октября), но если будет пересмотр результатов в лучшую сторону, то не факт, что получится зайти в позицию по хорошей цене. Хотя с учетом текущего спекулятивного рынка может выйти так, что даже на публикации более привлекательного ИПР котировки будут ниже нынешних.
Акций компании нет в моем портфеле, так как выбор сделан в пользу других компаний холдинга.
Прогнозная справедливая стоимость - 0.801 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramСегодня в 5:56