🌟 Подводим итоги последних двух недель и делимся ключевыми новостями рынка недвижимости 🌟
📌 Эксперты оценили влияние сохранения ставки ЦБ на рынок недвижимости
https://iz.ru/2165256/2026-09-11/eksperty-otcenili-vliianie-sokhraneniia-stavki-tcb-na-rynok-nedvizhimosti
Сохранение ключевой ставки на уровне 14% означает для рынка недвижимости продолжение работы в условиях «дорогих денег», однако отсутствие кардинальных перемен позволит девелоперам планомерно реализовывать заявленные проекты. Вице-президент по маркетингу и продажам группы «Эталон» Вячеслав Приймак считает, что ипотечные ставки останутся высокими, а спрос поддержат льготные программы.
📌 В Москве вновь начали расти продажи жилья в элитных новостройках
https://www.vedomosti.ru/realty/articles/2026/09/11/1227994-prodazhi-zhilya-v-elitnih-novostroikah
Согласно данным bnMAP.pro, за последние два месяца в премиум сегменте было реализовано 418 квартир и апартаментов, в 2 раза больше аналогичного периода прошлого года. Оживление вызвано массовым выходом новых премиальных проектов по более доступным стартовым ценам. В результате доля премиума в сделках за год увеличилась на 3,8 п. п. до 5,4%.
📌 Эволюция премиума – 10 главных изменений премиум-класса за десятилетие
https://www.metrium.ru/news/detail/evolyutsiya-stolichnogo-premiuma-10-glavnykh-izmeneniy-premiumklassa-za-desyatiletie/
За последнее десятилетие рынок премиальной недвижимости Москвы кардинально трансформировался, совершив переход от камерных среднеэтажных домов в историческом центре к масштабным высотным комплексам «город в городе» за пределами Садового кольца.
📌 По оценкам экспертов рынок коммерческой недвижимости за десять лет вырос в полтора раза, в ближайшие пять лет – увеличится еще на 18%
https://realty.rbc.ru/news/6aaaa404a53ccbec39d4d99f
По данным IBC Real Estate суммарная площадь качественной коммерческой недвижимости в России по итогам первого полугодия составила 148,3 млн кв. м, это на 59% больше, чем десять лет назад. Самым большим и быстрорастущим сегментом стали склады, второе место на рынке коммерческой недвижимости заняли офисы, на третьем месте — торговая недвижимость и гостиницы. Согласно прогнозу аналитиков к 2030 году суммарная площадь коммерческой недвижимости в России увеличится на 18% до 175 млн кв. м. Ожидается, что самые высокие темпы роста к 2030 году покажет гостиничный сегмент — он вырастет до 12,6 млн кв. м, или на 32,6%. Общая площадь офисов составит 37,3 млн кв. м, это примерно на 19% превысит текущий показатель.
Посты по ключевым словам
Совкомбанк сократил портфель "Халвы", Минфин создаст совет по развитию фондового рынка
1️⃣ Портфель карты рассрочки "Халва" Совкомбанка $SVCB за 9 месяцев 2026 года по МСФО сократился почти на 10%, до 162,8 млрд ₽ — минимум с конца 2024 года.
На Дне инвестора банк назвал причинами снижение маржинальности сервиса и конкуренцию с собственными кредитными картами, портфель которых вырос в 1,6 раза, до 2,54 млрд ₽.
У конкурентов портфели кредитных карт за тот же период выросли: у Сбербанка $SBER — на 4%, до 2,6 трлн ₽, у Т-Технологий $T — на 11%, до 978 млрд ₽.
Сокращение главного продукта — карты рассрочки — на фоне роста собственных кредитных карт банка показывает, что Совкомбанк сознательно перераспределяет клиентов в более понятный и доходный для себя продукт.Сегодня в 19:55
Альфа-банк поборется с Т-Технологиями за ЦИАН, Мосбиржа назначила делистинг ЕвроТранса
1️⃣ Альфа-банк ведет переговоры о покупке доли в сервисе объявлений ЦИАН $CNRU — по данным источников, речь может идти о пакете структур Elbrus Capital, основного владельца компании, и ее основателя Дмитрия Крюкова.
Переговоры начались после того, как 6 ноября Т-Технологии $T подали в Банк России добровольное предложение о выкупе до 100% акций ЦИАН по 993,05 ₽ за акцию — с премией 29,3% к цене закрытия на 5 ноября.
Альфа-банк и ЦИАН от комментариев отказались, а по оценке соучредителя Dsight Арсения Даббаха, по цене предложения Т-Технологий весь ЦИАН стоит около 77 млрд ₽, и банк может попытаться перебить премию.
Второй претендент на контроль над ЦИАН показывает, что рынок оценивает актив выше цены, предложенной Т-Технологиями, и не исключает аукциона за компанию.Вчера в 18:47
Финансовая картинка недели: лучшая доходность от недвижимости по странам. Россия в ТОП-3! Но есть ню
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? Насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
Очередная финансовая картинка (рис.1) дает ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей». На картинке - сравнение доходностей от вложения в недвижимость в разных странах за последние десять полных лет: с 2015 по 2025 г. Для каждой страны рассчитаны два показателя доходности, причем в долларах США:
- Доходность от сдачи недвижимости в аренду в % годовых. При этом считается, что доходы от аренды не реинвестируются, а суммируются. Налоги, расходы на обслуживание недвижимости, финансирование и транзакционные издержки не учитываются. Очень важно еще и то, что для расчета в качестве арендного дохода в течение всех десяти лет берется актуальный арендный доход в настоящий момент времени. Никаких усреднений арендных доходов за прошедшее десятилетие не делается.
- Доходность от роста цены недвижимости за прошедшие десять лет. Здесь считается среднегодовая доходность за все десять лет в % годовых.
На диаграмме на горизонтальной оси отложена доходность от прироста цены, а на вертикальной – доходность от сдачи недвижимости в аренду. Соответственно, чем правее и выше результат страны на диаграмме- тем выше совокупная доходность инвестора от недвижимости в этой стране.
Данные рассчитаны для 60 стран, но на диаграмме показаны не все. Средняя прирост цен за десять лет по всей выборке из 60 стран – 4,4% в год. На диаграмме этот средний уровень показан вертикальной линией. Средний доход от сдачи в аренду, также по всей выборке: 5,1% в год. Этот средний уровень показан горизонтальной линией. Эти две линии делят всю диаграмму на четыре части.
Самая престижная часть -зеленый «квадрат», здесь страны с высоким доходом от аренды и высокой доходностью от роста цен на недвижимость. Ее антипод – левый нижний «квадрат» диаграммы (розовый): здесь сосредоточились страны с низким доходом от аренды и низким (и даже отрицательным) ростом цен. Левый верхний «квадрат»: хороший доход инвестора от аренды, но низкая доходность от роста цены на недвижимость. Правый нижний «квадрат»: хороший доход от роста цены, но низкий доход от аренды. Положение конкретной страны показано кружком, чем больше кружок, тем выше цена на недвижимость, естественно, в долларах США.
Продолжение здесь.
#недвижимость
https://t.me/ifitpro14 ноября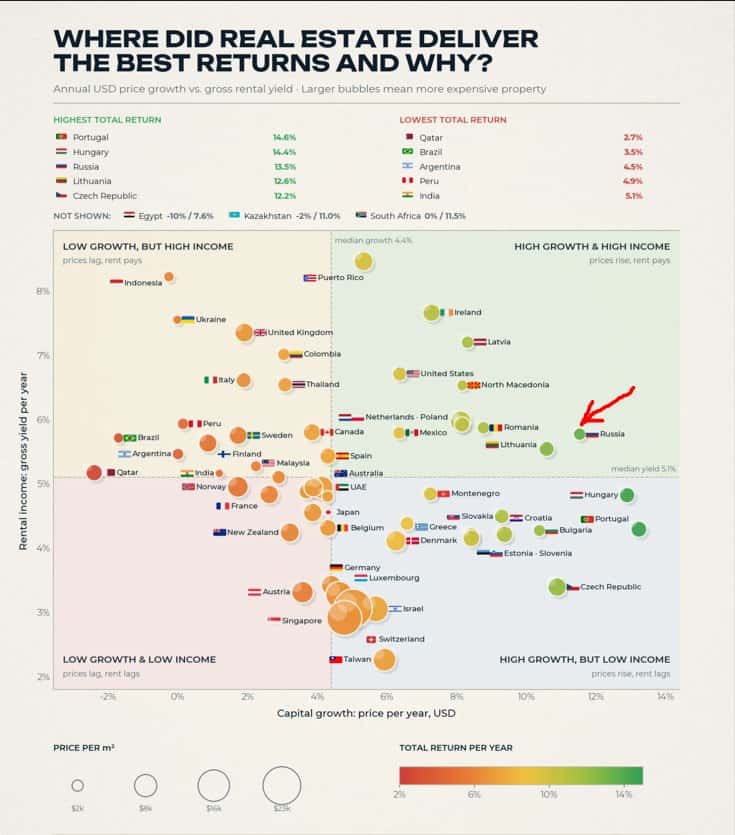
Совкомбанк удвоил прибыль, Газпром привлек 50 млрд ₽ облигациями
1️⃣ Чистая прибыль Совкомбанка $SVCB по МСФО за 9 месяцев 2026 года выросла вдвое год к году, до 71,9 млрд ₽, а за III квартал — на 49%, до 26,6 млрд ₽.
Рентабельность капитала за январь-сентябрь составила 21,9% против 12,2% годом ранее, а чистая процентная маржа выросла на 2,6 п.п., до 7,5%.
Операционные расходы выросли на 5%, до 120 млрд ₽, а кредитный портфель банка сократился на 1,3%, до 3,16 трлн ₽.
Рост прибыли вдвое при сокращении кредитного портфеля показывает, что Совкомбанк наращивает доходность на существующих активах, а не за счет расширения бизнеса.13 ноября
Финансовая картинка недели: лучшая доходность от недвижимости
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? То есть, насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
Очередная финансовая картинка (рис.1) дает некий ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей».
Рис.112 ноября
⚡ АКРА подтвердило кредитный рейтинг ГК «А101»
Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».
Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.
🔍 Детали оценки:
💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.
📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.
💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.
🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.
📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10111 ноября
Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи
1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.
Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.9 ноября
VK взлетел на 27% за день, кредиторы Самолета согласовали план оздоровления
1️⃣ Акции VK $VKCO выросли на Мосбирже 5 ноября на 27,3%, до 258,35 ₽ — максимума с 28 апреля.
Утром биржа останавливала торги дискретным аукционом после скачка более чем на 20%, а к середине дня рост составил 21,91%, до 240,9 ₽.
С конца октября акции VK подорожали почти вдвое на фоне раскрытых данных о выручке мессенджера Max и собственной выручки VK за 9 месяцев — 128 млрд ₽.
Повторные дискретные аукционы по одной бумаге несколько дней подряд показывают, что рынок переоценивает перспективы Max быстрее, чем компания успевает подтвердить их отчетностью.5 ноября