Поиск

🪙 Два источника сообщили The Guardian, что Владимир Путин пока не принимал решения о новой мобилизации. Эту оценку подтвердил высокопоставленный западный чиновник, сообщив, что признаков такого решения нет. Власти продолжают делать ставку на контрактный набор, предлагая высокие зарплаты, крупные единовременные выплаты и региональные бонусы.

🪙 Банки Беларуси и Казахстана ввели строгие ограничения на прием рублей
Казахстанские, беларусские и киргизские банки резко повысили комиссии за прием наличных рублей, сообщает РБК. Ужесточение условий произошло по меньшей мере в 10 банках этих стран. Так, белорусский «Нео Банк Азия» с 29 июля ввел 20%-ный тариф за прием наличных в российских рублях на текущие счета физлиц, в том числе с использованием платежных карт.

Как раз недавно была новость, что рублями за рубежом стали платить чаще...

🪙 Ozon и все связанные с ним приложения удалили из Google Play.

В июле платежные экосистемы Ozon, Wildberries и Яндекса попали в новый пакет санкций ЕС, а на этой неделе из App Store уже удалили «Яндекс Пэй».

При этом в App Store приложения Ozon, WB и Яндекс Маркета остаются доступны.

🪙 Россияне вынесли почти 300 млрд налички из банков за две недели — ЦБ РФ. Больше всего кэша граждане сняли 12 августа — 56,8 млрд рублей. С начала года наличных в обращении стало более 2,4 трлн рублей.

Ozon. Отчет за 2 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 2921
Капитализация: 632.1 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

P/E - 29.78
P/BV - отриц. BV
P/S - 0.53
ROE - отриц. BV
ND/EBITDA - 1.83
EV/EBITDA - 5.14
Акт/Обяз - 0.92

Что нравится:

✔️выручка выросла на 48.9% г/г (227.6 → 334.2 млрд);
✔️FCF увеличился на 1.1% г/г (153.9 → 155.6 млрд);
✔️чистая прибыль выросла в 28.1 раза г/г (0.4 → 10.1 млрд);

Что не нравится:

✔️чистый долг вырос на 10.4% к/к (318 → 351.1 млрд), но ND/EBITDA улучшился с 1.84 до 1.83;
✔️нетто фин расход увеличился на 1.6% к/к (16.5 → 16.7 млрд);
✔️активы меньше обязательств.

Дивиденды:

Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 5.55% от текущей цены).

Мой итог:

Показатели по сегментам.

E-commerce (2 кв 2026 г/г):
- оборот (GMV) +13.3% (985.4 → 1310.8 млн);
- кол-во заказов +73.2% (539.4 → 934.3 млн шт);
Количество активных покупателей за квартал увечилось на 2.8% (67.3 → 69.2 млн чел).

За полугодие оборот (GMV) вырос на 34.2% г/г (1.82 → 2.45 млрд), а кол-во заказов - на 77.7% г/г (0.98 → 1.74 млрд).

В финтехе Озон не предоставил данных по количеству активных клиентов на конец квартала. Стоимость риска в этот раз выросла достаточно сильно (10 → 12.8%). Чистая процентная маржа ухудшилась (7.8 → 6.9%).

По выручке за 2 квартал значительный рост г/г:
- E-commerce +44.5% (189.4 → 273.8 млрд);
- финтех +50.8% (46.2 → 69.7 млрд).

За полугодие выручка в E-commerce выросла на 44.3% г/г (362.8 → 523.9 млрд), в финтехе - на 50.8% г/г (85.3 → 128.6 млрд). Темп шикарный.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 8.9 до 9.4%, большего дохода по курсовым разницам (0.5 → 3.2 млрд) и меньшей эф. ставки налога на прибыль (42.5% vs 89.9% во 2 кв 2025). За полгода чистая прибыль +14.6 млрд против убытка -7.5 млрд в 1 пол 2025.

FCF без учета финтеха хорошо добавил на фоне роста OCF (+52.4% г/г, 35.5 → 54.1 млрд) вкупе со снижение кап. затрат (-40.7% г/г, 26 → 15.4 млрд). При этом в 2026 году ожидается пик Capex (а размер за 1 пол 2026 пока только 42% от кап. затрат всего 2025 года), так что во 2 полугодии FCF может пойти на уменьшение.
Долговая нагрузка почти не изменилась, хотя чистый долг увеличился.

Компания показывает просто феноменальные темпы роста, но есть несколько ключевых моментов, которые останавливают от того, чтобы бежать и затариваться акциями Озона в свои портфели. Во-первых, даже если компания будет прибавлять каждый квартал по 5 млрд прибыли (во что пока не верится), то итог будет около 50 млрд, что дает P/E 2026 = 12.64. Дорого, хотя можно сделать скидку на то, что это компания роста. Во-вторых, рынок ограничен и рано или поздно темпы роста начнут замедляться. Можно посмотреть на финтех, у которого постепенно падает маржа при росте стоимости риска. Ну и в-третьих, все видят, что сейчас происходит с WB и этот риск навис также надо Озоном. Пока обходится, но нет гарантии, что не начнет прилетать по складам компании. И это с учетом отсутствия дешевизны в оценке.

За 2 квартал компании удалось показать кратный рост прибыль к/к (хотя тут есть влияние курсовых разниц и с корректировкой на них рост примерно на 20% к/к, 5.7 → 6.9 млрд). Скорее всего, за 2026 год Озон сможет достичь прибыли в 40 млрд, что дает P/E 2026 = 15.8. Даже после коррекции (в том числе на страхе атак БПЛА) оценка не стала дешевой. По дивидендам есть план по выплате не менее 30 млрд (138.6 руб и ДД 4.74% от текущей цены). Но с учетом того, что в плане приоритетов развитие и сокращение долга стоят выше выплаты дивидендов, то пока в такие размеры мало верится (за 2025 было в 2 раза меньше).

Акций компании нет в моем портфеле. Есть риски, дорогая оценка, балансовая стоимость все еще отрицательная. Прогнозная справедливая стоимость - 2022 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ozon. Отчет за 2 кв 2026 по МСФО

Ozon - оправдано ли падение акций?

Торги понедельника для бумаг Ozon проходят под давлением. В моменте падение превышало 11%, но бо́льшую часть потерь уже отбили. Такие качели связаны с новостями о складах Wildberries, которые подверглись атакам в субботу. Для WB ситуация сложная, но при чем тут Ozon, спросите вы? Давайте разбираться.

🚨 Итак, в ночь на 18 июля произошла атака на логистические центры Wildberries в Электростали и Котовске Тамбовской области. Стоимость ущерба как для компании, так и для продавцов площадки по разным оценкам составляет десятки млрд рублей. Компания также анонсировала выплаты пострадавшим сотрудникам и продавцам, не смотря на отсутствие обязательств.

На этом негативном фоне упали акции главного конкурента ВБ – Ozon. Падение считаю чрезмерным и никак не связанным с реальным состоянием бизнеса компании, которая последние кварталы показывала сильную отчетность.

📦 Сообщений о потерях и ущербе Ozon не было. Реакция рынка скорее была вызвана общим нервозным настроем и неопределенностью последних нескольких недель. На тонком рынке такие движения могут возникать, главное - правильно оценивать последствия и реальное состояние бизнеса, не поддаваясь панике.

❗️Не является инвестиционной рекомендацией
$OZON

Ozon - оправдано ли падение акций?

ВТБ - новая стратегия и дивиденды

В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.

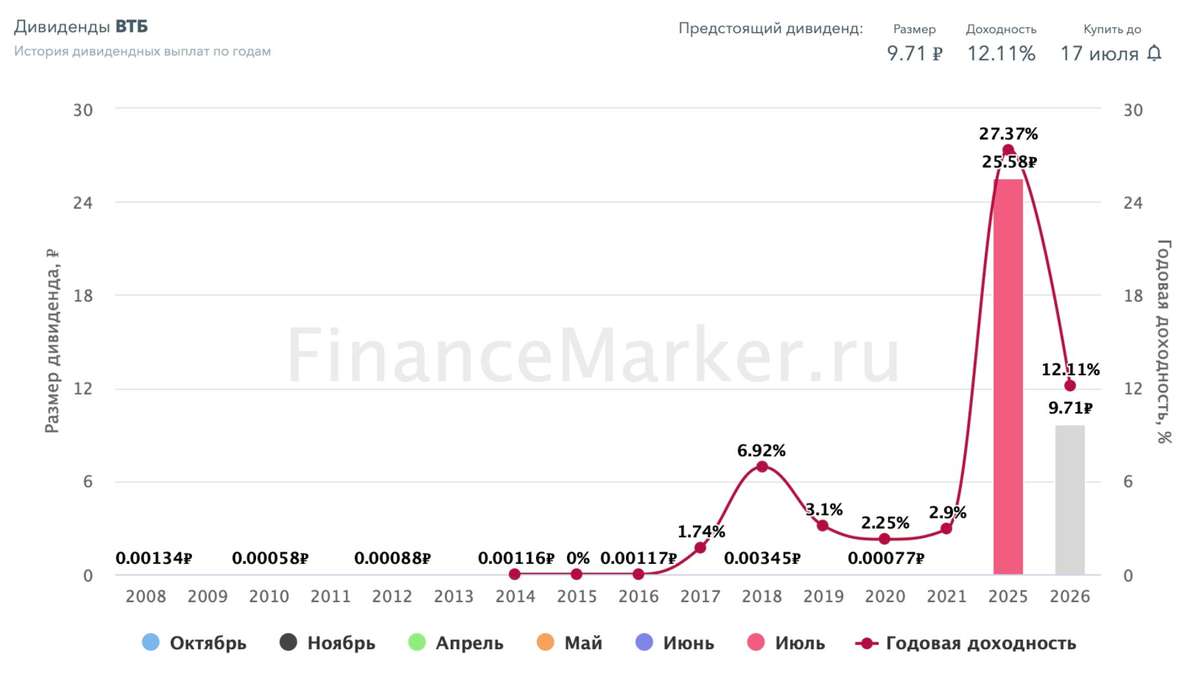
💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.

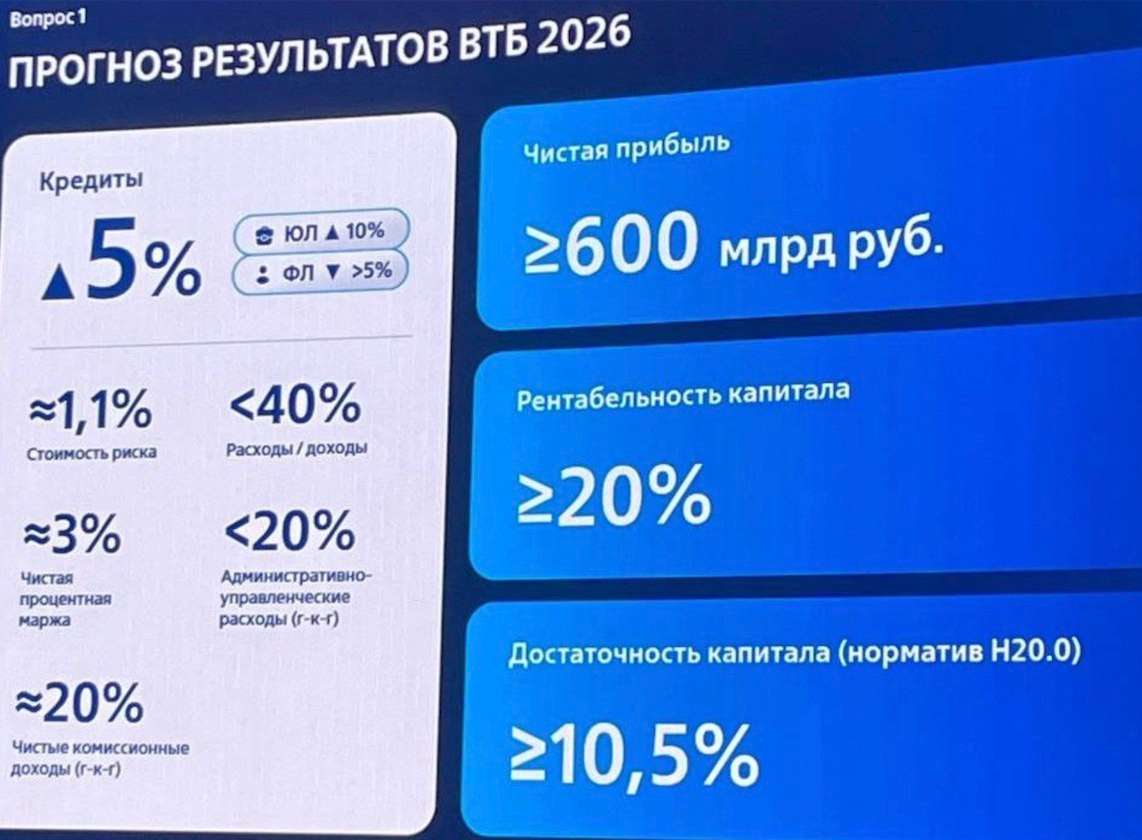
На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.

При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.

🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.

Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.

В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.

❗️Не является инвестиционной рекомендацией

♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!

ВТБ - новая стратегия и дивиденды

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.

На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.

Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.

Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).

Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.

На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.

По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.

Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.

Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.

Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.

Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.

• Лидеры: Промомед
#PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)

• Аутсайдеры: Фармсинтез
#LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)

01.07.2026 - среда

•
#MRKU закрытие реестра по дивидендам 0.0612 руб
•
#MRKC последний день с дивидендом 0.0385 руб
•
#MRKV последний день с дивидендом 0.0212 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

ВТБ - дивиденды, Wildberries и допэмиссия

Главным ньюзмейкером последних дней по праву становится банк ВТБ. Новости о дивидендах, WB и допэмиссии привели к повышенной волатильности в акциях и бурному обсуждению в соцсетях. Причем большинство комментариев носят эмоциональный характер. Я решил выждать время, пока улягутся страсти, и сегодня подробно во всем разобраться.

Дивиденды
Итак, 26 мая Набсовет ВТБ $VTBR рекомендовал дивиденды за 2025 год в размере 9,71 рубля на акцию, что ориентирует нас на дивидендную доходность в 12,3%. Вторая подряд щедрая выплата (за 2024 год доходность безумные 27% превысила) - отличный тренд, который отражает существенный рост прибыли банка и желание менеджмента делиться ей с акционерами. Ориентир по чистой прибыли на этот год - не менее 600 млрд рублей, так что задел для будущих дивидендов тоже есть.

Некоторых инвесторов разочаровала выплата в 25% от чистой прибыли, однако это компромисс, которого удалось достичь в результате долгих согласований с ЦБ. Банк нашел его между ожиданиями инвесторов и увеличением достаточности капитала, ведь пристальный взор регулятора и базельские надбавки для всего банковского сектора не дают разгуляться. При этом менеджмент банка заявляет, что в будущем намерен двигаться к верхней границе по дивидендам в 50% чистой прибыли.

Дикие ягоды
Также стало известно о стратегическом альянсе между ВТБ и Wildberries по совместному развитию розничного бизнеса. ВТБ выкупит миноритарную долю в 5% WB Банка с возможностью ее увеличения в будущем. Взамен WB Банк будет открыт доступ к инфраструктуре ВТБ, включая розничные отделения, сети банкоматов, а также инвестиционные и иные продукты. По словам первого зампреда банка Дмитрия Пьянова, ВТБ планирует оставаться миноритарным акционером, о покупке контроля в Wildberries речи не идет.

Главный смысл этого партнерства – конкурентное преимущество, которое трудно повторить конкурентам. Речь об объединенной клиентской базе - 31 млн у ВТБ и 80 млн у WB. Дополнительно ВТБ сможет продавать и рекламировать свои продукты в экосистеме маркетплейса. По словам Дмитрия Пьянова, по итогам партнерства возврат на инвестиции будет больше 30% - это выше текущего ROE банка ~ 20%. То есть сделка улучшит общую рентабельность капитала, а синергия пойдет на пользу всем сторонам сделки.

Допэмиссия
Помимо рекомендации дивидендов и анонса сделки с RWB, ВТБ сообщил о планах провести допэмиссию акций в количестве до 6,3 млрд штук по цене 87 рублей. Объявленный лимит - верхняя граница, реальный объем размещения превысит 273,5 млрд руб., но будет известен позднее.

«Нелогично объявлять предельный размер допэмиссии в 547 млрд руб. и делать ее на 20 млрд руб. Или даже на сто. Мы точно выберем более половины [заявленного] объема», - рассказал Пьянов. По итогам SPO контрольный пакет все равно останется за государством. При этом на акции банка в его новом качестве уже есть спрос: установленная выше рынка цена 87 руб. говорит о наличии пула якорных институциональных инвесторов, готовых поучаствовать в размещении и профинансировать актив, который генерирует допдоход.

В итоге получается, что ВТБ два года подряд выплачивает достаточно солидные дивиденды (общая доходность превысит 39%), за 2025 год, благодаря снижению нормы выплаты, повысит достаточность капитала, а с RWB выйдет на новые рынки. Такие тектонические сдвиги не обойдутся без допэмиссии - это ожидаемый механизм, который создает долгосрочную ценность. При всем моем скептическом отношении к допкам, тут она укладывается в бизнес-логику. Буду внимательно следить за новостями.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать разборы компаний и аналитику по нашему рынку. Спасибо!

ВТБ - дивиденды, Wildberries и допэмиссия

О павшем ритейле замолвите слово…

Российский ритейл трещит. Оффлайн сжимается, маржа падает, расходы растут. Магнит впервые за 25 лет уходит в операционный убыток, это уже не частность, а диагноз. Трафик уходит, издержки растут, цены уперлись в потолок.

На этом фоне Wildberries показывает +49% оборота. Но это рост объёма, а не качества бизнеса. WB скупает (https://expert.ru/amp/news/wildberries-kupil-servisy-sitimobil-taksovichkof-i-gruzovichkof/) логистику – “Таксовичков”, “Грузовичков”, Ситимобил. Это про контроль последней мили. Узкое горлышко решили расширить. Вопрос – куда смотрит ФАС?

И тут же всплывают массовые жалобы селлеров на выплаты. Механика простая – пока маркетплейс растёт, он живёт на чужих деньгах. Получает от покупателей быстрее, чем платит продавцам. Но как только рост тормозит, всё переворачивается. Денег не хватает. А если в этот момент ещё и активно тратиться на покупки – система начинает скрипеть. Прямой связи, может, и нет. Но косвенная слишком очевидна, чтобы её игнорировать.

Жалоб слишком много. И дело уже не в задержках как таковых, а в странных сбоях вроде “не нажимается кнопка”. Это похоже на смесь финансового напряжения и технических проблем.

Давайте посмотрим шире

Переток в онлайн – смена формата + перекачка денег. Оффлайн распределяет их по стране: зарплаты, аренда, налоги. Маркетплейсы концентрируют поток у себя. Пока рынок растёт, это выглядит как эффективность. Когда рост останавливается, это становится системным риском. Если у маркетплейса начинаются проблемы с денежным потоком, цепочка сыпется (селлеры, поставщики, производство).

Сейчас много сигналов о том, что модель “рост всё спишет” начинает ломаться. Если это так – впереди жёсткая и болезненная перестройка всей системы.

#ритейл
t.me/ifitpro

Retail Media – магистральный путь к прибыли?

Эх, не зря я часто заводил разговор о значимости и власти media. Например, здесь. Как в воду смотрел 🤓 Маркетплейсы быстро это поняли.

Комиссии маркетплейсов близки к потолку, дальше их повышать сложно без потери оборота. Значит, расти нужно в другом направлении. В каком? Конечно, Retail Media.

WB с Ozon скоро превратятся из торговых площадок в медиа платформы с собственным рекламным инвентарем. Учитывая, что наступит момент, когда комиссия достигнет потолка, платформа начнет продавать «воздух». Под «воздухом» я имею в виду рекламный трафик. И WB с Ozonом станут медиахолдингами, которые круче всех монетизируют внимание покупателей.

Рынок e-commerce по объёму измеряется триллионами рублей, а значит, трафик внутри платформ сравним с крупнейшими цифровыми медиа. Рекламодатели готовы платить за доступ к аудитории с вполне сформированным намерением покупки. Это не абстрактные показы, это точка, максимально близкая к транзакции.

Retail Media даёт платформам то, чего не даёт торговая комиссия: высоко маржинальный доход. Логистика и фулфилмент требуют капитала, реклама требует алгоритмов. В условиях роста издержек рекламная модель способна поддержать EBITDA.

Кто говорил, что люди – новая нефть? Он ошибался. Теперь трафик – новая нефть. Банки, автосалоны, застройщики будут платить за размещение там же, где люди покупают вещи и телевизоры, потому что аудитория уже социально ориентирована. Это не «реклама», это встроенный источник маржи.

Для инвестора это двойственный сигнал

С одной стороны, рост маржинальности и диверсификация выручки. С другой – риск того, что торговая функция станет вторичной по отношению к рекламной, а конкуренция за внимание начнет давить на продавцов.

Факт очевиден: платформы перестают быть просто каналом продаж. Они становятся медиаструктурами с транзакционной моделью. И это качественно меняет их оценку на рынке капитала.

@ifitpro
#e_commerceMedia

Эра дикой торговли закончена! Платформа правит миром!

Российский e-commerce за несколько лет прошёл путь, на который офлайн-ритейлу понадобились десятилетия. Когда Wildberries и Ozon сосредоточили около 80% заказов, рынок фактически стал олигополией. И именно в этот момент появился 289-ФЗ «О платформенной экономике», не как революция, а как фиксация новой реальности.

Почему об этом нужно говорить сейчас? Несмотря на то, что закон вступает в силу 1 октября 2026 года, поведение игроков меняется уже сегодня. Маркетплейсы начинают «чистку», анонимность уходит в прошлое. Будет обязательной регистрация через Госуслуги, понадобятся документы и сертификаты качества.

Пойдет перераспределение капитала в пользу крупных игроков. Не комплаенс, просто смена модели роста. Раньше масштаб строился на количестве подключенных селлеров. А теперь – на качестве оборота и управляемости риском.

289-ФЗ, по сути, превращает маркетплейс из «цифрового базара» в инфраструктурный институт. Платформа получит закрепленные законом роли и ответственность, а значит, и дополнительные издержки. Но одновременно появится важное качество – предсказуемость. Вот это критично для инвестора. Чем больше юридической определенности, тем ниже премия в ставке дисконтирования.

Похоже, рынок вступает в фазу, где выживут не самые быстрые, а самые системные. У платформы появится правовая почва под прогнозируемый денежный поток. Но бизнес с плоской маржой, маленькой историей и «кустарной» маркетинговой моделью уйдёт в ноль.

Следим внимательно, сейчас формируется новая инвестиционная карта отрасли.

@ifitpro
#e-commerce

О бедном e-commerce замолвите слово

Недавно встретил приятеля, знакомы еще с юности, но очень давно не виделись. И рассказал он мне историю, как закрыл свой бизнес и начал все с нуля. Вернее, с нового производства. Он завел свой товар на Озон и WB. Сейчас у него крупные магазины на обоих площадках, но он снова, образно говоря, «схватился за голову».

Говорит, что прямо на глазах меняется архитектура отрасли, между прочим, одной из крупнейших в секторе потребительской экономики. Все связывает с новым законом 289-ФЗ и не уверен, что будет также хорошо зарабатывать – скорее, будет «выживать».

Почему это все и зачем? И почему я начал здесь разговор об этом?

Думаю, самое время обсуждать эту тему, до того, как рынок полностью переоценит новые риски и новые источники дохода. В инвестициях выигрывает не тот, кто первым реагирует, а тот, кто первым понимает.

Так что же нам надо понимать в области e-commerce? Ну, первое – то, что платформенная экономика стала системообразующей. Обороты маркетплейсов ого-го, триллионы рублей. Доля в рознице двузначная, а концентрация вокруг WB и Ozon делает их квазиинфраструктурой. Любые изменения правил игры автоматически отражаются на логистике, финтехе, производстве, рекламе и МСП. Инвестор, игнорирующий этот сектор, фактически игнорирует целый пласт денежного потока экономики.

Во-вторых, 289-ФЗ – эдакий акт, который меняет риск-профиль отрасли. Закон исключает правовую неопределенность и, как следствие, премию за риск. На что это влияет? Да на все: на мультипликаторы, на стоимость капитала, на оценку будущих cash flow. Если платформа становится более предсказуемой, ее дисконтирование меняется. Это прямой вопрос доходности портфеля.

Далее и третье. Меняется структура прибыли. Переход к финтеху и монетизации данных, скорее всего, переместит маржу из товарной части в сервисную. Для нас с вами как инвесторов это сигнал. То есть нужно анализировать не GMV и не обороты, а структуру выручки, вклад рекламы, финансовых услуг, экосистемных сервисов. Без понимания этой трансформации мы неверно оценим устойчивость бизнеса.

В-четвертых, мы отслеживаем консолидацию и «обеление» рынка. Мелкий селлер с высокой волатильностью прибыли уже не привлекательный объектом для долевых инвестиций. Зато усиливаются позиции крупных игроков и инфраструктурных компаний (логистика, автоматизация, финтех, и все это внутри платформ). Вот такое перераспределение инвестиционных возможностей, и оно уже началось.

И последнее. Есть вопрос стратегического позиционирования капитала. Платформы становятся узлом, через который проходят данные, деньги и спрос. Кто контролирует этот узел – тот контролирует маржу. Для частного инвестора, получается, понимать платформенную экономику сегодня необходимо так же, как десять лет назад нужно было понимать банки или нефть.

Так что, друзья, – обсудим тему? Как раз новая неделя началась, будет где развернуться!

@ifitpro
#e-commerce