Поиск
Стенда нет, зато есть дивиденды
Эффективность — наше все. Кто был с нами на Смартлабе в эту субботу, заметили: стенда у ВИ.ру не было. Все ушло на будущие дивиденды 😉
Кроме выплаты дивидендов инвесторов по-прежнему интересует рост: много вопросов было о долгосрочных планах, денежной позиции и остатке средств на конец года.
Спасибо всем, кто был и задавал вопросы. Рады, что формат конференции стабильно позволяет общаться без барьеров и формальностей. За этим мы сюда и приходим!
Ставьте 👍️️️️️️, если были на Смартлабе или уже ждете следующую конфу. И до новых встреч!
#мероприятия #всепроВИ #быстреерынка #VSEH
🎙 Встречаемся на Smart-Lab Conf в Москве
31 октября — важная дата в календаре инвестора — 39-я конференция Смартлаба.
Наш IR-директор Алексей Лукьянов выступит в секции «Эмитенты».
Где и когда:
📍Москва, ул. Новый Арбат, 24, Зал 8
🕛 Начало в 12:00
👤 Модератор: известный инвестор и трейдер Алексей Ефимов, который умеет задавать острые вопросы. Скучно не будет точно ;)
❗️Обсудим актуальное: байбэк, операционные результаты и дивиденды. Приходите, чтобы услышать честные ответы и задать свои вопросы!
Увидимся на конфе! 🤝
#мероприятия #календарь #всепроВИ #быстреерынка #VSEH
#календарь
📆 28 октября опубликуем операционные результаты ВИ.ру за 3 квартал и 9 месяцев 2026
🍁 Осень — пора обсуждать итоги третьего квартала и строить прогнозы на финальный рывок года!
На следующей неделе, 28 октября, мы покажем динамику ключевых показателей и расскажем основные новости компании в отчете по операционным результатам.
А пока пишите в комментариях, чего ждете от результатов ВИ.ру за 9 месяцев — посмотрим, насколько точными окажутся прогнозы ;)
17 ноября планируем опубликовать финансовые результаты по МСФО.
🗓 Все даты — в календаре инвестора на нашем сайте:
https://ir.vseinstrumenti.ru/calendar
🔔 Следите за обновлениями и подписывайтесь, чтобы не пропустить публикацию и наш разбор.
#быстреерынка #новостикомпании #оперрезы
#VSEH
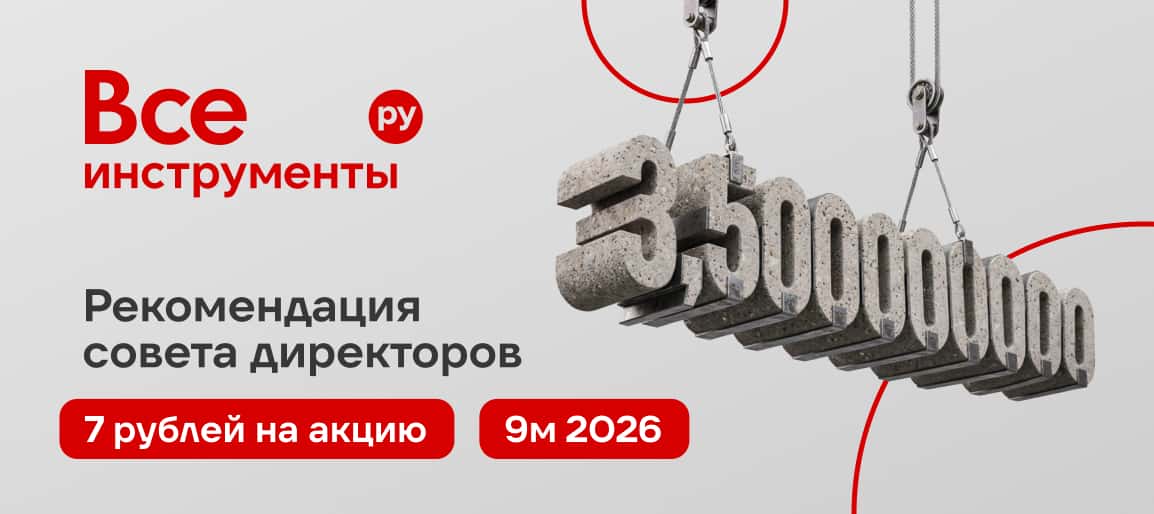
Совет директоров ВИ.ру рекомендовал выплатить дивиденды за девять месяцев 2026 года. Это часть годовой выплаты, которую СД предлагает перенести на более ранний срок — с 2027 года на декабрь 2026-го.
▫️ 3,5 млрд рублей — рекомендованная сумма дивидендов
▫️ 7 рублей на акцию — дополнительно к уже выплаченным в этом году 6 рублям
▫️ 24 ноября — общее собрание акционеров рассмотрит вопрос о выплате
▫️ 7 декабря — предложенная дата фиксации реестра
▫️ До 21 декабря — предложенный срок выплаты номинальным держателям и доверительным управляющим
Если акционеры поддержат рекомендацию, совокупные выплаты в 2026 году составят 6,5 млрд рублей, или 13 рублей на акцию.
Как вам такие новости? Ждем ваших реакций и комментариев!
#VSEH #дивиденды #новостикомпании #быстреерынка $VSEH
🖥 Больше возможностей на витрине — больше закрытых заявок
Мы запустили новый ИТ-сервис «Динамическое логистическое плечо» — технологическое решение, объединившее несколько ИТ-систем, интегрированных с поставщиками. Оно позволяет вывести на онлайн-витрину товары, которые производятся под заказ или поставляются с нестандартными сроками.
📌 Решение расширяет возможности платформы без нагрузки на склады и усиливает ценность ВИ.ру как цифрового партнера для B2B:
☑️ Поставщики могут представить на онлайн-витрине ассортимент значительно шире, чем в обычной складской модели
☑️ У клиентов появился доступ к более широкому предложению в узкопрофильных категориях, где особенно важны точные технические параметры — около 90% таких позиций практически не представлены в масс-маркете
☑️ Раньше заказные позиции приходилось оформлять через менеджера или идти напрямую к производителю. Теперь — все через сайт и приложение
🔗 Подробнее о проекте — в материале TAdviser.
#ВИ_tech #новостикомпании #быстреерынка #VSEH $VSEH
Сентябрьский дайджест 🗞️
В сентябре мы получили премию Мосбиржи, погасили два выпуска облигаций, увидели обновленные прогнозы аналитиков с таргетом от 120 ₽ за акцию, объявили байбэк, запустили новые проекты и партнерства. А еще — анализировали статистику и делились данными в СМИ. Собрали для вас все главные материалы в одном посте 👇
🔈Коммерсантъ: Средний чек крупнейших DIY-сетей заметно вырос по сравнению с прошлым годом
Лидер по росту — ВИ.ру с приростом в 16%, достигнутым благодаря фокусу на корпоративные продажи, где средний чек традиционно выше.
Вышло 2 совместных исследования Rutube и ВИ.ру:
🔈 ТАСС: Выросло количество просмотров роликов о самостоятельном ремонте авто и продажи в автомобильных категориях.
🔈Газета.ру: Россияне стали больше смотреть видео о ремонте и покупать стройматериалы.
🔈 New Retail: Вырос интерес потребителей к услугам перевозок, товарам для транспорта и упаковочным решениям
Аналитика ВИ.ру и «Авито Услуги».
🔈CNews: О партнерстве ВИ.ру и Сбера для развития цифровых решений в B2B-сегменте
🔈logistics.ru: Об адаптации последней мили под требования B2B-клиентов и росте числа доставленных В2В-заказов в ВИ.ру
Таким был сентябрь! 🗓
Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔
#ВИвСМИ #обзор #VSEH #быстреерынка
⚡️ Сигнал рынку и команде: мы запускаем байбэк
Совет директоров ПАО «ВИ.ру» одобрил программу обратного выкупа акций $VSEH на сумму до 500 млн рублей. Выкуп осуществит дочернее общество — ООО «ВсеИнструменты.ру».
📌 Ключевые параметры программы:
▫️ Объем: до 500 млн рублей
▫️ Срок: с 1 ноября 2026 года до 31 декабря 2027 года включительно
▫️ Условия: фактические сроки и объем будут определяться с учетом рыночной конъюнктуры, без обязательства по выкупу акций на всю установленную сумму
📌 Зачем байбэк?
Текущая рыночная оценка ВИ.ру не в полной мере отражает достигнутые результаты, финансовую устойчивость и долгосрочный потенциал роста стоимости компании. Приобретенные акции будут направлены на реализацию программ долгосрочной мотивации сотрудников.
💬 Олег Безумов, директор по финансам и стратегии, член Совета директоров ВИ.ру:
«Мы считаем принципиально важным, чтобы сотрудники и акционеры были, по сути, в одной лодке, а команда была напрямую заинтересована в долгосрочном росте стоимости бизнеса. Поэтому мы рассматриваем акции как один из ключевых инструментов долгосрочной мотивации».
❗️Байбэк не отменяет дивиденды: сильная финансовая позиция позволяет провести обратный выкуп без ущерба для других стратегических проектов и планов по выплатам в соответствии с действующей дивполитикой.
#новостикомпании #VSEH
Аналитики ставят на $VSEH: новое покрытие и рост таргетов
По результатам отчета за первое полугодие еще два крупных банка улучшили оценки по акциям $VSEH — от 120 ₽ за акцию 📈
📌 Газпромбанк начал аналитическое покрытие акций ВИ.ру с рекомендацией «ПОКУПАТЬ» и целевой ценой 124 ₽ на основе DCF-оценки
В отчете аналитики отмечают, что рынок пока недооценивает сочетание трех факторов:
▫️ высокой доли B2B
▫️ роста операционной эффективности
▫️ делевериджа (снижения долговой нагрузки)
Среди катализаторов переоценки — нормализация DIY-рынка во втором полугодии, подтверждение траектории рентабельности и развитие дивидендной истории.
📌 SberCIB подтвердил рекомендацию «ПОКУПАТЬ» и повысил целевую цену до 120 ₽ за акцию
По мнению аналитиков, инвестиционную привлекательность компании поддерживают рост рыночной доли, восстановление B2C, высокая денежная конверсия и потенциал повышения дивидендной доходности.
💬 Как вы оцениваете обновленные таргеты? Делитесь мнением в комментариях!
#аналитика #VSEH #быстреерынка
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏆 Лучшая IR-коммуникация по версии Московской биржи
Мы стали победителем IR-премии Московской биржи «Рынок выбирает — 2026» в номинации «Лучшая IR-коммуникация компании» среди эмитентов с капитализацией до 40 млрд рублей.
А директор по финансам и стратегии ВИ.ру Олег Безумов взял серебро в номинации «Лучший топ-менеджер компании для инвесторов».
Победители премии определяются по результатам голосования профессионального инвестиционного сообщества: управляющих компаний, аналитиков брокеров и банков.
Благодарим участников рынка за доверие и высокую оценку! Продолжаем развивать открытый диалог с инвесторами и делать IR‑коммуникации еще лучше 🤝
#быстреерынка #VSEH #новостикомпании
📈 Новые цели по $VSEH: аналитики повысили прогнозы
На прошлой неделе мы опубликовали отчет за 6 месяцев 2026 года. Смотрели? Что думаете о результатах?
📌 Ведущие банки и инвестдома оценили:
🔺 Совкомбанк повысил рекомендацию с «держать» до «покупать»
Среди ключевых драйверов: возврат B2C к росту, двузначный рост B2B и возможный переток клиентов из маркетплейсов.
🔺 Т-банк поднял цену до 95 рублей за бумагу и сохранил рекомендацию «покупать»
Это эквивалентно доходности 27% к текущей цене без учета дивидендов. Аналитики отметили консервативный подход менеджмента ВИ.ру к прогнозу и ожидают нового пересмотра гайденса в сторону повышения. Еще более заметного эффекта в финансовых показателях ждут в 2027 году.
🔺 БКС повысил целевую цену с 80 до 110 рублей и сохраняет «Позитивный» взгляд на горизонте 12 месяцев
Катализаторы: дальнейшее улучшение рентабельности, рост EBITDA и чистой прибыли, высокая дивдоходность при коэффициенте выплат как в 2025-м (89%).
🔺 Альфа-банк повысил целевую цену на 7% — до 109 рублей за акцию
Рекомендация — «выше рынка». Аналитики отмечают уверенные результаты за 1П26 и обновленный гайденс.
🔺 Команда Mozgovik Research подняла целевую цену со 110 до 120 рублей за акцию
И отметила большой объем свободного кэша, сгенерированного компанией, который составляет почти половину всей текущей рыночной капитализации.
А что вы думаете о наших результатах и новых прогнозах? Делитесь в комментариях 👇
#аналитика #VSEH #быстреерынка
ВсеИнструменты. Отчет за 2 кв 2026 по МСФО
Тикер: #VSEH
Текущая цена: 76.83
Капитализация: 38.4 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/
Мультипликаторы (LTM):
P/E - 6.68
P/BV - 6.81
P/S - 0.2
ROE - 102.1%
ND/EBITDA - 0.74
EV/EBITDA - 2.75
Акт/Обяз - 1.08
Что нравится:
✔️выручка выросла на 9.7% г/г (46.2 → 50.6 млрд);
✔️FCF увеличился в 2.2 раза г/г (3.1 → 7 млрд);
✔️нетто фин. расход уменьшился на 12% к/к (1 → 0.9 млрд);
✔️чистая прибыль выросла в 2.4 раза г/г (0.9 → 2 млрд).
Что не нравится:
✔️чистый долг вырос на 22.3% к/к (11.5 → 14 млрд). ND/EBITDA ухудшился с 0.63 до 0.74;
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.
По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 10.11% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал 2026 (г/г):
- кол-во заказов B2B +11.6% (2 → 2.23 млн шт);
- кол-во заказов B2C -3% (4.48 → 4.34 млн шт);
- кол-во проданных ед. товара B2B +11% (48.3 → 53.5 млн шт);
- кол-во проданных ед. товара B2C +7.5% (15.4 → 16.6 млн шт);
- доля СТМ и эксклюзивного импорта (14.1 → 10.7%);
- средний чек с НДС +9.5% (8405 → 9203 руб);
- активные клиенты +6.9% (453 → 484.2 тыс);
- количество ПВЗ -8.9% (1181 → 1076 ед).
Можно отметить прирост в количество проданных товаров в B2C, который сейчас не является приоритетным для компании. При этом количество заказов в B2C все равно хуже прошлого года. Также можно отметить, что динамика среднего чека пока неуклонно затухает с начала 2025 года.
Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B +11.6% (33.5 → 37.4 млрд);
- товарная B2C +5.8% (12.1 → 12.8 млрд);
- нетоварная +100% (0.2 → 0.4 млрд).
Доля B2B в товарной выручке снизилась с 76.9 до 74.5%. И приятно отметить рост в B2C, которая до этого несколько кварталов подряд показывала негативную динамику. За полугодие выручка увеличилась на 3.2% г/г (86.8 → 89.6 млрд).
Чистая прибыль выросла значительно лучше выручки. Это удалось достичь за счет улучшения операционной рентабельности с 6.2 до 7.1%, снижения снижения нетто фин расхода (-44.9% г/г, 1.6 → 0.9 млрд) и более низкой эф. ставки налога на прибыль (25.7% vs 32.1% во 2 кв 2025). Операционную рентабельности подтянули в том числе за счет оптимизации складской инфраструктуры: используемая площадь складов и РЦ сократилась до 355 тыс. кв. м за счёт отказа от склада в Быково при частичном подключении логистического комплекса в Данилово. Плюс сократили количество ПВЗ. За полугодие прибыль выросла в 13.4 раза г/г (0.2 → 2.6 млрд).
FCF кратно вырос на фоне сильного роста OCF (+113.1% г/г, 3.3 → 7 млрд) и уменьшения кап. затрат (-61% г/г, 0.2 → 0.08 млрд).
Долговая нагрузка за квартал немного выросла за счет увеличения общего долга, но план по удержанию ND/EBITDA пока работает отлично.
ВИ.ру повысил гайденс на 2026 год: по выручке - рост не менее 5% г/г, по прибыли - до 4.5-6.5 млрд против предыдущего гайденса 3.4-6.0 млрд. Если взять за ориентир среднюю прибыль в 5.5 млрд, то это дает P/E 2026 = 6.98. При выплате 50% от ЧП дивиденд будет в районе 5.5 руб (ДД 7.16% от текущей цены). Но в случае хороших результатов за год могут выплатить и больше. Да и, в целом, если динамика сохранится, то уже в следующем году дивидендная доходность может быть двузначной от текущей цены.
Хорошая динамика результатов, неплохая див. доходность и постепенное снижение ключевой ставки позволяют смотреть на ВИ.ру как на интересный актив для среднесрочного горизонта. Тем более на фоне улучшения гайденса, который, вполне возможно, до конца года будет еще раз пересмотрен в более сильную сторону.
Акции держу в портфеле с долей 3.16% (лимит - 3%). Прогнозная справедливая стоимость - 108 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Сохраняем высокую рентабельность и продолжаем улучшать качество прибыли — МСФО за 6 месяцев 2026 года
Мы уже раскрыли рост выручки в операционных результатах, а теперь показываем динамику EBITDA и чистой прибыли — тоже рост.
🔺 EBITDA (IFRS 16) 6М 2026:
8,8 млрд руб. (+20% г/г)
🔺 EBITDA (IAS 17) 6М 2026:
5 млрд руб. (+38% г/г)
🔺 Чистая прибыль 6М 2026:
2,6 млрд руб. — в 13 раз больше, чем годом ранее
🔺 Свободный денежный поток 6М 2026:
7,7 млрд руб. — в 2,4 раза больше, чем годом ранее
🔺 Чистый финансовый долг 6М 2026:
–6,8 млрд руб. Показатель обновил рекорд даже несмотря на выплату 3 млрд руб. дивидендов во втором квартале
Инициативы, запущенные в начале года, уже подтверждают свою эффективность: компания сохраняет высокую маржинальность и продолжает генерировать денежный поток.
📈 И еще одна хорошая новость. По итогам полугодия мы повышаем гайденс по чистой прибыли на 2026 год — до 4,5–6,5 млрд руб. против предыдущего прогноза 3,4–6,0 млрд руб.
📌 Детали — в полной версии отчета.
▶️ Также по традиции приглашаем вас обсудить результаты и обновленный гайденс в прямом эфире.
Подключайтесь по ссылке в 13:00 (мск).
#VSEH #МСФО #быстреерынка #ЧистаяПрибыль #EBITDA
Рынок акций резко обвалился до 2136. Что произошло и куда идём?
Неделя выдалась крайне неудачной для рынка: Индекс МосБиржи завершил неделю серьезным падением — минус 6,35%. Трехнедельный рост сменился активной фиксацией прибыли, а ожидания скорого прогресса в переговорах не оправдались, и рынок начал пересматривать заложенные в цены позитивные ожидания.
В пятницу под закрытие случилось сильнейшее внутридневное падение с сентября 2022 года — индекс рухнул на 4,29%, до 2136 пунктов. Всего за три дня рынок растерял половину трехнедельного восстановления. Для сравнения: в июне и июле этого года падения были сопоставимыми (4,23% и 4,24%), но пятничный обвал стал рекордным за последние годы.
Ключевая причина — обострение геополитики и отсутствие позитивных сигналов. Инвесторы проигнорировали даже рост нефтяных цен на фоне ударов по инфраструктуре и общего негативного фона. Надежд на дипломатические подвижки тоже немного: спецпосланник Трампа Кушнер направляется не в Москву, а в Израиль и Египет для переговоров по Газе.
Умеренной поддержкой для рынка остается нефть — она завершила неделю выше 87 долларов на фоне эскалации вокруг Ормузского пролива. Иран опубликовал новые условия транзита, фактически закрывая пролив для судов США и Израиля, а с остальных взимать сбор в размере от 5% до 7% стоимости груза.
Кроме того, Иран выдвинул требования об уходе американских войск из региона, о снятии санкций и возвращении замороженных активов. На этом фоне Вашингтон заявил, что в ближайшее время объявит о новых экономических санкциях против Тегерана, которые станут беспрецедентными.
Рубль продолжает слабеть. За неделю он обновил минимумы с марта, опустившись до 12,53 рубля за юань на Мосбирже, а на Форекс доллар достиг 84,40 рубля, евро — 97,52. Одной из главных причин стало увеличение покупок валюты Минфином — с 5,4 до 6,5 млрд рублей в день. Рынок также закладывает риски нового пакета санкций США, который может затронуть покупателей российской нефти и экспортные потоки.
При этом общая картина на рынке не изменилась. Реальная ключевая ставка всё ещё высокая, геополитика остаётся главным фактором неопределённости, а рост ВВП балансирует около нуля. В таких условиях валютные облигации и длинные ОФЗ выглядят гораздо привлекательнее большинства акций, поэтому спешить с покупками акций всё ещё не стоит.
Что по ожиданиям? Технически индекс Мосбиржи может найти поддержку в зоне 2050–2000 пунктов. Оттуда возможен отскок, но в любом случае, важно дождаться окончания импульсивного движения вниз. Нефтяной сектор, чей вес в индексе огромен, может поддержать рынок. Ближайшие отчёты нефтяников способны стать этим катализатором.
На этой неделе инвесторы будут следить за тремя вещами: геополитическими новостями, динамикой валют и нефти, а также статистикой. В среду ЦБ опубликует данные по инфляционным ожиданиям населения, Росстат — недельный отчёт по инфляции и цены производителей за июль.
Из корпоративных событий — отчёты ВИ.ру, ЦИАНа, «Европлана» и Банка «Санкт-Петербург». А во вторник совет директоров «Татнефти» обсудит дивиденды за первое полугодие.
• Лидеры: Диасофт #DIAS (+4,8%), IVA #IVAT (+3,7%), Аренадата #DATA (+3,3%).
• Аутсайдеры: Самолет #SMLT (-8,4%), РУСАЛ #RUAL (-6,9%), ВК #VKCO (-6,8%), АФК Система #AFKS (-6,7%).
17.08.2026 - понедельник
• #VSEH Отчет МСФО за 1 полугодие 2026 года.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Внешнее признание — внутренняя опора 🤝
ВИ.ру — в топ-списках лучших работодателей страны по версии Forbes (серебро), РБК (группа 3) и hh.ru (1-е место среди e-commerce компаний).
Мы строим корпоративную культуру, где каждый сотрудник может расти, обучаться и влиять на бизнес. А еще мы — тот самый случай, когда внешнее признание подкрепляется внутренней статистикой:
🔺 Высокая лояльность команды
eNPS (показатель удовлетворенности и лояльности сотрудников) — 4,66 / 5 — сотрудники практически единогласно высоко оценивают готовность рекомендовать компанию.
🔺 >500 сотрудников — акционеры
Многие из наших коллег владеют акциями компании, что дает команде бОльшую вовлеченность и общую ответственность за результат.
В эпоху ИИ и автоматизации легко забыть, что бизнес делают люди. У нас в ВИ.ру команда — главный актив, а внешние рейтинги это только подтверждают 🙂
Жмите 👍, если согласны, что сильная команда — основа устойчивости бизнеса. И подписывайтесь, чтобы не пропустить главные цифры по результатам второго квартала (уже скоро)!
#командаВИ #быстреерынка #VSEH
Рынок восстанавливается, а мы растем быстрее 📈
Индекс Мосбиржи отыгрывает падение: 6 августа он закрылся на отметке 2 285,88, вернувшись к значениям месячной давности. После провала ниже 1900 пунктов он вырос более чем на 20%.
🔍 А что с акциями ВИ.ру?
С годового минимума 20 июля в 50,23₽ до вчерашнего закрытия в 73,4₽ рост составил +46,1%.
В день разворота рынка (24 июля), когда индекс Мосбиржи прервал 19-недельную полосу падения, акции ВИ.ру выросли на +6,54% и вошли в число лидеров роста.
На графике сравнили динамику индекса Мосбиржи и акций ВИ.ру с начала года.
Как вы оцениваете динамику наших акций на фоне рынка? Делитесь в комментариях 👇
#быстреерынка #VSEH
🪙 IPO и рынок долгового капитала.
Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.
Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF
По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.
Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.
🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.
При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.
🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.
Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.
#Пульс_Толкс
Июльский дайджест 🗞️
Июль был жарким: мы рассказали о рекордном росте ассортимента, запустили оплату бизнес-картами, отметили 2 года листингу, отчитались о результатах 2-го квартала и, конечно, попадали в СМИ. О чем говорили эксперты ВИ.ру в своих статьях и комментариях — смотрите в дайджесте👇
🔈 Коммерсантъ: E-com дозрел
Комментарий категорийного директора ВИ.ру Олега Соколова о развитии рынка e-commerce в B2B-сегменте
🔈 Коммерсантъ: Домам добавили мозгов
Категорийный менеджер направления «Электрика и стройматериалы» ВИ.ру Сергей Чижков рассказал о росте спроса на товары категории «умный дом» в B2B
🔈 Retail.ru: Весной бизнес нарастил закупки строительных материалов и оборудования на фоне сезонного увеличения работ
По данным ВИ.ру, в марте–мае этого года спрос на строительные материалы среди B2B вырос на 15% по стране
🔈 RG.ru: Рынок стройматериалов в России разделился по типу товаров
Комментарий директора продаж B2C-клиентам ВИ.ру Александры Иванченко
🔈 Т-Бизнес секреты: Как СТМ обретает успех: важность уникального характера и ценностей бренда
Экспертная колонка директора департамента развития СТМ и импорта ВИ.ру Марии Агранович
Таким был июль! 🗓
Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔
#ВИвСМИ #обзор #VSEH #быстреерынка
⚡️Итоги 2 кв. 2026: оба сегмента в плюсе
Во втором квартале мы вышли на траекторию восстановления после низкого сезона в начале года, а ключевым позитивным сигналом стал разворот тренда в В2С.
🔺 совокупная выручка выросла на +10% г/г, до 50,6 млрд ₽
🔺 B2C сменил вектор на уверенный плюс: сегмент вышел в рост +4% г/г, до 12,8 млрд ₽, благодаря улучшению процессов продаж и активной работе с партнерами
🔺 B2B остается основным драйвером и демонстрирует ускорение: выручка выросла на +11%г/г, до 37,4 млрд ₽, количество заказов — на +12%, проданных единиц — на +11%.
🔺 Средний чек продолжил рост на фоне восстановления обоих сегментов: +8% г/г
🔺 Ассортимент вырос до 2,0 млн SKU (+11% г/г) — за квартал мы вывели рекордные 350 000+ новых позиций с фокусом на специализированные B2B-категории
📎 Подробный отчет — на нашем сайте.
Знакомьтесь, ставьте реакции и делитесь в комментариях, как вам результаты.
А для нас главный результат квартала в том, что оба сегмента — B2B и B2C — показали положительную динамику одновременно. Сохраняем фокус на росте чистой прибыли, генерации свободного денежного потока и… работаем дальше 💪
#VSEH #Ви2В #аналитика #оперрезы #новостикомпании
Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?
Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.
Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.
На политическом фронте также нет поводов для радости:
• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.
• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.
Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.
• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.
Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.
Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.
Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.
Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.
Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.
В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.
Из корпоративных новостей:
Группа Позитив #POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.
Норникель #GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%
Промомед #PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)
• Лидеры: ЕвроТранс #EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).
• Аутсайдеры: РуссНефть #RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).
28.07.2026 - вторник
• #VSEH Операционные результаты за 1 полугодие 2026 года
• #TGKA Операционные отчет за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией