Поиск

Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.

Позиция держателей облигаций

Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.

После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.

Позиция акционеров

Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.

Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:

• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.

• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.

• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.

Что сейчас делать с облигациями, выделил бы три пути:

• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.

• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.

• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.

У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

🪙 Сбер по итогам 3 кварталов увеличил чистую прибыль по МСФО на 17% до 1,530 трлн рублей.
В 3 квартале чистая прибыль выросла на 14% до 511 млрд.

Во втором квартале 2026 года показатель составлял ₽511,2 млрд, а годом ранее — ₽448,3 млрд. За 9 месяцев Сбербанк заработал ₽1529,9 млрд.
- Чистые процентные доходы выросли на 24%, до ₽893,6 млрд
- Чистые комиссионные доходы сократились на 1,9%, до ₽212,3 млрд.
- Рентабельность капитала составила 23,5%
- Чистая процентная маржа составила 6,7%, прибавив 0,5 п.п. по сравнению с 3 кварталом прошлого года

Вероятность дивидендов по итогам года в 40-44 р все выше. 👍 А это див доходность около 14-14,5 %.

$SBER $SBERP

🏦 Сбер представит новую дивидендную политику 12 ноября на Дне инвестора, — CFO Скворцов.

Наблюдательный совет рассмотрит вопрос о новой дивидендной политике на 2027-2029 годы 10 ноября.

Сбер не ожидает, что ключевая ставка в 2027 году опустится до 10%. Допускает сохранение ключевой ставки в декабре, но видит вероятность ее снижения на 0.25 п.п., — CFO Скворцов

Сбер ожидает курс рубля в 4 квартале 2026 года в диапазоне 80-85 рублей за доллар.

Прогноз по росту ВВП РФ в 2026г повышен с 0% — 0,5% до 0.5% —1%.

Прогноз по инфляции повышен с 6.5% — 7% до 6.5 —7,5%.

В Сбербанке не ожидают значимого перетока денег со вкладов в биржевые активы в 2027 году: Скворцов считает, что снижение ставки на 1-2 п.п. не может как-то значимо повлиять на переток денег со вкладов в биржевые активы.

🪙 Сбер не видит рисков для резервов банка со стороны обслуживания долга Самолетом — финдиректор Тарас Скворцов
$SMLT

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

Ойл Ресурс — спасения ждать? И ещё пара кейсов на десерт 🍿

Я периодически слежу за дефолтными кейсами — в том числе по чатам и соцсетям 👀. Хотя признаю: эмитента в портфеле давно нет. Тем не менее мне важно понимать, как развивается ситуация с дефолтными эмитентами — для общего понимания рынка 📊. Условно: что и как я буду делать в той или иной ситуации.

В дефолтных кейсах — надежда умирает последней 🙏. Каждый раз, сквозь каждый комментарий чувствуется: «сейчас что-то решится» ⏳.

При этом я несколько раз общался с разными юристами. Те из них, кто хотел денег, конечно, говорили: «Идём в суд — ты вернёшь свои деньги по этому делу» 💼. А те, кто адекватный и приземлённый, выдвинули такую мысль:

Диверсифицируй так, чтобы не терять для себя слишком большую сумму. Особенности таковы, что даже в случае победы в суде реально получить свои деньги при дефолте — практически невозможно. Либо это будут такие суммы, которые не отобьют даже судебные расходы.

Что тут скажешь? Это ещё одно подтверждение ключевой мысли: распределяйте деньги грамотно 💡. Не знаете как — обучитесь, обратитесь к человеку с компетенциями. Но не разбрасывайте деньги «бездумно» 🚫.

Обычно инвестиции «на авось» превращаются в дефолт и полную потерю средств — и это ещё не конец истории 😬.

Вот даже интересно на примере Ойл Ресурса. В своих официальных каналах они активно пишут: «Мы переговариваемся с банками, ищем поддержку в Минэнерго, встречи проводим — бла-бла-бла» 🗣️.

Вопрос до ужаса простой: а чем вы были заняты раньше? 🤔 Руководство, менеджмент — вы не знали, под какую ставку привлекаете деньги?

Да, можно сослаться на то, что якобы «рейтинг отозвали и финансирование с рынка закрыли — нехороший регулятор» 🙄. То есть вы собрали с рынка 10,5 млрд рублей, и план был один — перекредитовываться на бирже в тупую? Как можно, распоряжаясь такими деньгами, не предусмотреть план «Б»? Дополнительные кредитные линии, сторонние инвесторы, заранее проведённые сессии и переговоры с теми же банками 🤷.

Чего это всё сейчас-то делать? Напрашивается вывод, что всю эту движуху «мутят» для отвода глаз 👀. Кажется, если и есть план «Б» — он ничего общего с интересами инвесторов не имеет 🎭.

Кейс Евротранса, конечно, куда специфичнее. Платили дивиденды, занимая под всё более высокую ставку, а в итоге — дефолтнули 💥. Ещё и на «уголовку» напоролись. Ребята даже не скрываясь, в открытую выплачивали дивиденды и повышали ставку займа — для меня это просто нонсенс 🤯. В какой-то момент просто перестали поддерживать какую-либо коммуникацию с инвесторами — и всё. Прикольно 😏.

Впереди, конечно, одна из самых интересных «развязок» на рынке облигаций — Самолёт ГК 🏗️. Спасёт ли Сбер? Выделят ли кредитную линию? Почему уходит топ-менеджмент — принудительная смена или народ бежит с тонущего корабля? 🚢 Коммуникация с инвесторами пропала напрочь — как и в случае с Евротрансом… Ну-с, поживём — увидим 👀.

Помните: ваши деньги — ваша ответственность! 💰

Не ИИР. Не совет, не призыв к действию, не рекомендация! ⚠️

$RU000A10DB16 $RU000A10AHU1 $RU000A108B83 $RU000A10C8H9
$SMLT $SBER $EUTR $RU000A10BVW6 $RU000A0JWYJ0 $RU000A10DCM3

Самолет. Отчет за 1 пол 2026 по МСФО


Тикер:
#SMLT
Текущая цена: 240
Капитализация: 14.8 млрд
Сектор: Девелопмент
Сайт: https://samolet.ru/investors/

Мультипликаторы (LTM):

▫️ P/E — убыток LTM
▫️ P/BV — 0.64
▫️ P/S — 0.05
▫️ ROE — убыток LTM
▫️ ND/EBITDA — 6.97 (без эскроу)
▫️ EV/EBITDA — 7.11 (без эскроу)

Что не нравится:

▫️ выручка снизилась на 31.3% г/г (171 → 117.4 млрд);
▫️ чистый долг без учета эскроу увеличился на 2.9% п/п (742.1 → 763.8 млрд). ND/EBITDA ухудшился с 5.93 до 6.97;
▫️ вырос нетто фин. расход на 8.3% п/п (52.1 → 56.5 млрд);
▫️ остаток на эскроу снизился на 8% п/п (368.2 → 338.8 млрд);
▫️ убыток -22.3 млрд против прибыли 1.8 млрд в 1 пол. 2025

Дивиденды:

Минимальные уровни выплат от чистой прибыли по МСФО (ND/EBITDA):
▫️ если < 1 — не менее 50%;
▫️ от 1 до 2 — не менее 33%.
При этом при любом долге сумма дивидендов составит не менее 5 млрд в год.

По данным сайта Доход, дивиденды за 2026 год не ожидаются.

Мой итог:

Операционных показателей компания не предоставила. Только указала, что новые продажи в 1 пол. 2026 снизились по причине общего снижения спроса на рынке первичной недвижимости. Звучит неубедительно. И у других упали продажи, но статистику они не прятали. Здесь же можно добавить, что из крупных девелоперов у Самолета на 3 кв. самый высокий процент задержки сдачи жилья (а за каждый день просрочки оплата 1/150 ставки ЦБ РФ).

Выручка снизилась вслед за уменьшением продаж. И это при том, что средняя цена выросла за кв. м выросла примерно на 10% г/г. Можно предположить, что с новыми продажами у Самолета совсем все плохо. Выручка по сегментам (г/г в млрд):
▫️ Москва и МО -31.5% (149.9 → 102.8);
▫️ Санкт-Петербург и регионы -30.9% (21.3 → 14.7).

За отчетный период получен значительный убыток на фоне ухудшения операционной рентабельности с 29.4 до 25% и увеличения нетто фин. расхода на 18% (47.9 → 56.5 млрд). Но в первую очередь причина в сильном снижении выручки.

Основной болевой точкой компании является наличие большой долговой нагрузки, которая еще и продолжает увеличиваться. Денежных средств на счетах минимум, остатки эскроу снижаются, EBITDA падает, долг растет. ND/EBITDA с учетом эскроу увеличился с 2.99 до 3.88. Нетто фин. расход идет по восходящей и уже на 92% превышает операционную прибыль.

Продолжаются попытки компании сэкономить средства. В Амурской области заморозили жилищный проект на 200 тыс. кв. м. До этого. Но пока все тщетно. По результатам полугодия видно, что предыдущие продажи и сворачивания проектов не помогли уменьшить долг.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам — на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам — на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков, из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (у Самолета основной регион Москва и Московская область).

Неприятным звоночком стал почти технический дефолт по выпуску облигаций БО-П20. Да, группа в итоге все погасила, но сильно потрепала нервы держателям облигаций. Как-то так начинал свое падение Евротранс. Сюда же можно добавить новость о том, что казахстанский фонд под управлением Fonte Capital Ltd сократил долю в девелопере с 18 до 5%. А ведь они не так давно покупали пакет акций.

В общем, картина тут откровенно безрадостная. Пока Самолет медленно тонет под тяжестью долгов. Вопрос в том, будет ли группа действительно "too big to fail" или ей все же дадут утонуть? Но в любом случае риски огромны, поэтому пока даже не стоит смотреть в сторону компании.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Самолет. Отчет за 1 пол 2026 по МСФО

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с семейной ипотекой и какие компании под ударом?

​🪙 Семейная ипотека с 1 октября массово станет недоступнее. Об этом уже все написали, но интересно посмотреть на расчёты.

Семьям с тремя детьми придётся платить до 172 тысяч рублей в месяц по семейной ипотеке после изменения условий программы. Теперь для них максимальный кредит вырастет до 18 млн рублей при ставке 8%.

Семьи с двумя детьми смогут взять до 15 млн под 10% с платежом до 161 тысячи, а с одним ребёнком — до 12 млн под 12% с платежом до 144 тысяч.

Платить по 140-170 тыс 15 лет... Ну такое себе. $PIKK $SMLT

🪙 Шины в России подорожают из-за новых антидемпинговых пошлин.

ЕЭК на пять лет вводит сборы на грузовые шины из Таиланда и Вьетнама — в зависимости от производителя ставка составит от 11,31% до 22,37%.

Импортёры предупреждают, что это может привести к росту цен и сокращению ассортимента. Дополнительные расходы транспортных компаний в итоге способны отразиться и на стоимости грузоперевозок.

🪙 Застройщики в России уже не могут продать почти каждую вторую квартиру — на этом фоне число банкротств в отрасли резко растёт. За три месяца количество таких дел увеличилось более чем на 30% — до 1454, а год к году рост составил 41%.

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

🪙 Минфин меняет условия Семейной ипотеки: Ставка по «Семейной ипотеке» с 1 октября составит от 2% до 12% в зависимости от числа детей и региона.

Самые выгодные условия для семей с 5 и 5+ детей для регионов. В Москве и Санкт-Петербурге условия хуже, зато размер ипотеки не 10, а 18 млн.
Видимо это должно как то увеличить рождаемость.
Застройщикам может стать тяжелее. Хотя изменение ипотеки уже в начале этого года привело к росту продаж у отдельных компаний. $APRI $SMLT $PIKK

Ну и как обычно, новые налоги.

🪙 В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%), — следует из предложений Минфина по бюджету.
$GMKN $PLZL $RUAL

🪙 Расходы на защиту объектов от дронов хотят включить в тарифы и налоги для россиян.
С таким предложением выступила ФАС. В инициативе говорится о включении в тарифы на электроэнергию затрат сетевых компаний на защиту от БПЛА, военизированную охрану, информационную безопасность и ремонт поврежденных сетей. $FEES

🪙 Минфин предложил облагать дивиденды, проценты по вкладам и доходы от ценных бумаг по единой прогрессивной шкале НДФЛ 13–22%

В общую налоговую базу также предлагается включить доходы от продажи имущества и дарения. Цель — унифицировать налогообложение доходов граждан. По мнению Минфина, это «соответствует целеполаганию введения прогрессивной шкалы НДФЛ».

Изменения не затронут вклады до 1 млн рублей и участников СВО. По оценке ведомства, унификация коснётся около 4 млн человек — не более 6% населения.

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

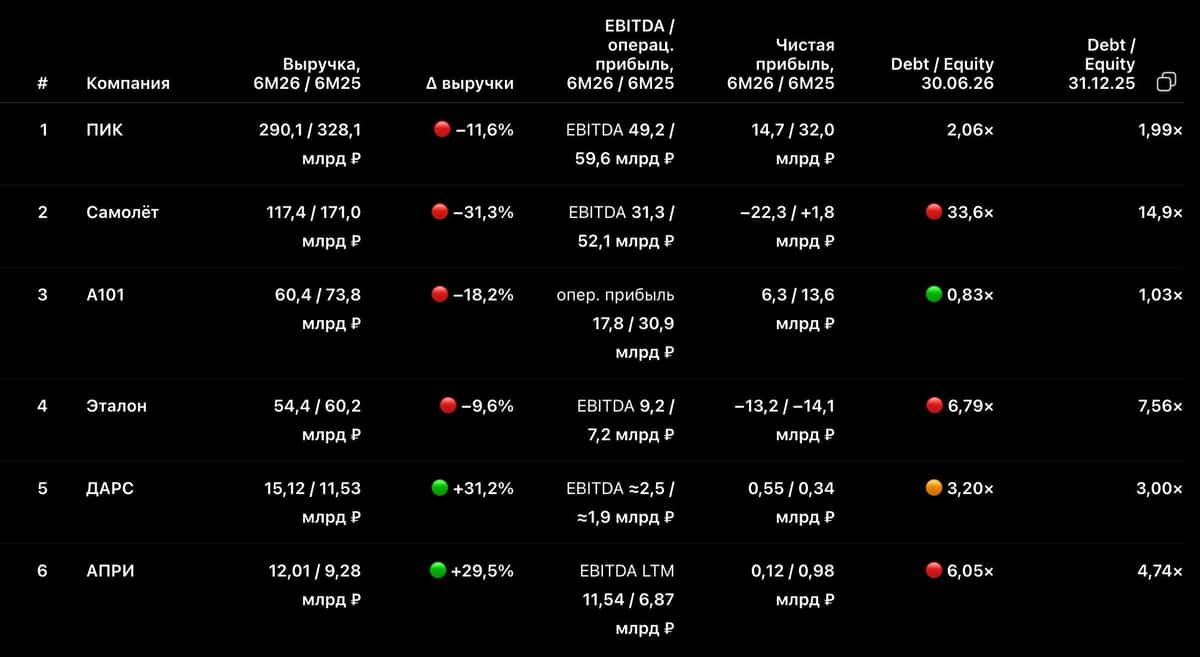
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит