Поиск
Селигдар. Отчет за 1 пол 2026 по МСФО
Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56
Что нравится:
▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;
Что не нравится:
▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);
Дивиденды:
Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.
По данным сайта Доход за 2026 год дивиденды не ожидаются.
Мой итог:
Операционные показатели за полугодие.
Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);
Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.
Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).
На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).
За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).
FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.
Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.
Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.
Акций компании в портфеле нет и покупку пока не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Рынок рискует столкнуться с распродажей, если рост на ожиданиях не оправдается
Ключевым катализатором вчерашнего ралли послужил геополитический фактор. Сначала рынки воодушевили новости о контактах Зеленского с посланниками президента Трампа Уиткоффом и Кушнером по поводу возможного возобновления поиска вариантов завершения военного конфликта, а затем последовало заявление Лаврова о переговорах с Рубио, которые должны пройти сегодня.
Рынок, который уже привык жить в режиме вечного ожидания, вдохнул и рванул вверх. Плюс нефть подогревает настроения — Brent торгуется в районе 94–95 долларов, и нефтегазовые компании уверенно оказались в лидерах роста.
Но если смотреть правде в глаза, это пока лишь локальный отскок. Мы выросли с минимальных отметок года примерно на 13%, но говорить о развороте тренда рано. Фундаментально ничего не изменилось, и постепенно фокус смещается к пятнице, когда состоится заседание ЦБ. Технически ближайший рубеж для индекса — 2200 пунктов. Дойдем до него или нет — решит регулятор своей риторикой.
Индекс РТС, который рассчитывается в долларах и учитывает не только цены акций, но и курс рубля, тоже демонстрирует признаки жизни. После длительного снижения он достиг нижней границы нисходящего канала, где появились первые признаки спроса. От этой зоны начался технический отскок, а индикатор RSI вышел из зоны глубокой перепроданности, что говорит об ослаблении давления продавцов.
Но до полноценного разворота пока далеко. Чтобы рост продолжился, индексу РТС необходимо закрепиться выше уровня 992 пунктов. Это откроет путь к верхней границе канала. Если же закрепиться не удастся, сохраняется вероятность возврата к недавним минимумам.
Тем временем внутри страны разворачивается своя драма. Путин на совещании по экономике дал понять, что ждет от ЦБ снижения ставки. А в Госдуме уже звучат жесткие заявления в адрес Набиуллиной — вплоть до требований отставки. Все это мы когда-то могли наблюдать и ранее и Набиуллина не раз поступала по-своему. Как получится в этот раз - совсем скоро узнаем.
Вечером Росстат опубликовал свежие данные по инфляции, за неделю по 20 июля она составила 0,17%, как и неделей ранее, годовая — 5,84% против 5,62%. Промпроизводство в июне выросло на 0,6% после снижения в мае, а цены производителей неожиданно снизились на 0,1% после роста на 2,5%.
На внешнем фронте ситуация накаляется. США и Иран продолжают обмениваться ударами — американские военные атакуют объекты в Иране уже одиннадцатую ночь подряд. Под ударами портовые города Чабахар и Конарек, а также Тебриз. Йеменские хуситы объявили блокаду портов Саудовской Аравии и угрожают атаковать танкеры в Баб-эль-Мандебском проливе. Иран, в свою очередь, пригрозил симметричными ударами по американской инфраструктуре в случае атак на мосты или электростанции.
Евросоюз, тем временем, зашел в тупик с 21-м пакетом санкций. Власти ЕС исчерпали запас идей, а значительная часть предлагаемых мер ущемляет интересы самих европейских государств.
Лично я не жду от встречи Лаврова и Рубио ничего прорывного. Позиции сторон слишком разные, а предыдущий опыт — санкции Трампа на Роснефть и Лукойл с невозможность продать европейские активы без согласования с OFAC — говорит о том, что верить никому нельзя, как бы красиво не звучали их обещания.
Рынок просто соскучился по позитивным новостям и отыгрывает хайп на слове «переговоры», который обычно сходит на нет так же быстро, как и появляется.
Из корпоративных новостей:
Сбербанк #SBER увеличил долю в IVA Technologies с 18,75% до 23,35%.
• Лидеры: Артген #ABIO (+22,9%), Аптеки 36,6 #APTK (+11,4%), Полюс #PLZL (+9,27%), Селигдар #SELG (+7,56%).
• Аутсайдеры: Соллерс #SVAV (-11,4%), Самолет #SMLT (-6,92%), ЭсЭфАй #SFIN (-6,76%), Озон #OZON (-4,35%).
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Селигдар - когда золото перестаёт быть тихой гаванью
Наделавший шума своими дивидендами Полюс, никому не нужный ЮГК и уверенная коррекция золота на спотовом рынке заставили меня вновь взглянуть на Селигдар. Традиционно тихой гаванью считались золотодобытчики и сам драгоценный металл, однако времена меняются. Рассмотрим сегодня, как защитить себя от акций Селигдара.
⛏ Итак, выручка от реализации золота в первом квартале 2026 года выросла на 13% до 32,2 млрд рублей. Такую слабую динамику мы отчасти видим из-за эффекта высокой базы 2025 года. Выпуск золота - плюс 11% до 3,1 тонны, олова в концентрате - на 17%, до 2 тыс. тонн, вольфрама в концентрате - 65 тонн (+2%). На этом по операционным результатам за полугодие всё!
Можно, конечно, вспомнить планы по выходу ЗИФа «Хвойный» на плановую мощность в 2-2,5 тонны в год, но это меркнет на фоне финансовых проблем у компании. Главная проблема Селигдара - его знаменитый «золотой долг». Сама суть этого финансового приема убивает весь инвестиционный интерес к компании. Именно поэтому предлагаю сделать шаг назад, изучить финансовую устойчивость компании сквозь призму отчета за 2025 год и тех самых золотых облигаций.
🥇 Их у компании три (GOLD01, GOLD02 и GOLD03). Суммарно привлекли около 19 млрд рублей (в эквиваленте почти 3,6 тонны золота). Когда конъюнктура на рынке металлов сильная, долг растет сумасшедшими темпами. Да, выручка растет тоже, но с учетом всех расходов имеем по факту отрицательный FCF (свободный денежный поток) в 44 млрд рублей за 2025 год и чистый убыток в 10 ярдов. Там еще один выпуск «серебряных облигаций» надо учитывать и целую россыпь рублевых.
Когда же золото падает и деньги уходят из сектора, акции лишаются поддержки, несмотря на то что долг переоценивается в обратную сторону. Поэтому и получаем невразумительную динамику акций компании на золотом ралли в 2024-2025 годах и усиление падения на фоне коррекции в золоте сейчас.
Дивидендов тут еще долго не стоит ждать, учитывая большую инвестиционную программу, высокий чистый долг в 140 млрд рублей и его соотношение к EBITDA в 3,2х. У компании на них просто нет денег. Держателям облигаций нужно регулярно отслеживать финансовые метрики, ведь кредитный рейтинг ruA+ всегда можно и пересмотреть. Особенно следите за финансовыми расходами и курсовыми переоценками. За 2025 год они составили более 70% от всей валовой прибыли.
Со стороны кажется, что весь сектор сейчас остается токсичным. ЮГК вообще стал изгоем, от которого государство еле-еле избавилось с 3-й попытки. Полюс, скорее всего, лишит нас дивидендов до 2030 года, и такое решение на фоне тонкого рынка считаю «корпоративным преступлением». Ну а что до Селигдара, то брать убыточную компанию я бы не хотел. Несмотря на весь потенциальный позитив от роста производства, к их финансовой устойчивости у меня есть вопросы.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если разделяете мой скептический подход в отношении золотодобытчиков РФ
$SELG $PLZL $UGLD
Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону
Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.
Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.
Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.
Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.
Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.
ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.
Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.
В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.
На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.
Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.
• Лидеры: РуссНефть #RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).
• Аутсайдеры: Полюс #PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).
09.07.2026 - четверг
• #STSB последний день с дивидендом 0.8279243 руб
• #PLZL СД рассмотрит вопрос о дивидендах
• #BTBR последний день с дивидендом 5.19 руб
• #MBNK последний день с дивидендом 96.12 руб
• #OMZZP последний день с дивидендом 0.012 руб
• #SELG День инвестора на Мосбирже
• #SBER Сбербанк РПБУ за 1п 2026 года
• #MGKL День Инвестора
Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Селигдар. Отчет за 2025 по МСФО
Тикер: #SELG
Текущая цена: 34.9
Капитализация: 35.9 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 3.38
P/S - 0.41
ROE - убыток LTM
ND/EBITDA - 4
EV/EBITDA - 4.99
Акт.\Обяз. - 1.05
Что нравится:
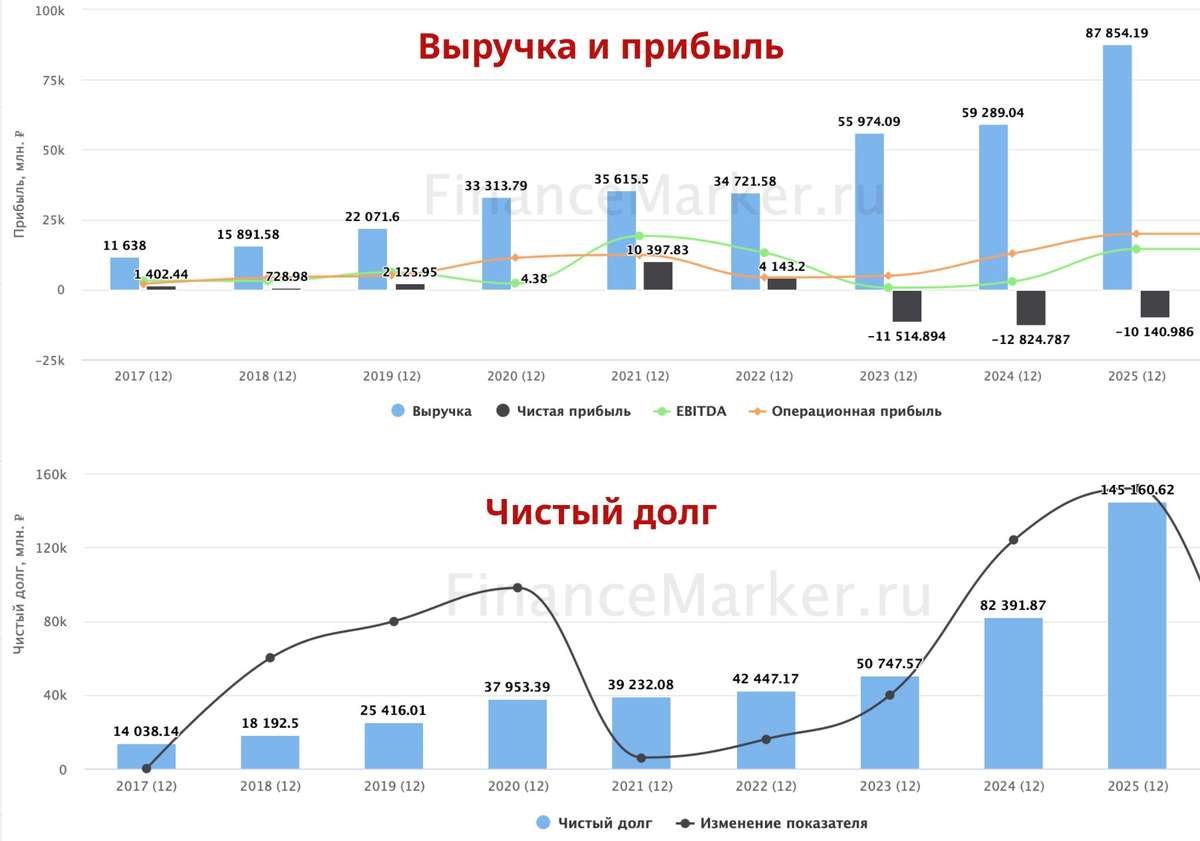
✔️выручка выросла на 48.2% г/г (59.3 → 87.9 млрд);
Что не нравится:
✔️FCF -36.1 млрд против -1.7 млрд за 2024;
✔️чистый долг увеличился на 12.4% к/к (104.8 → 129.2 млрд), но ND/EBITDA улучшился c 4.17 до 4;
✔️вырос нетто фин расход на 72% к/к (2.3 → 3.9 млрд);
✔️убыток -10.1 млрд, хотя это меньше, чем -12.8 млрд в 2024;
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения выплат зависят от показателя ND/EBITDA:
- если < 1 - 30% от прибыли;
- от 1 до 2 - 20% от прибыли;
- от 2 до 3 - 10% от прибыли;
- выше 3 - дивиденды не выплачиваются.
СД рекомендовал дивиденды за 2025 год не выплачивать
Мой итог:
Операционные показатели за год.
Золотодобывающий дивизион (г/г):
- объем горной массы +21% (30 → 36.3 млн м3);
- добыча руда +44% (7.5 → 10.8 млн т);
- производство золота +6% (7620 → 8077 кг);
- реализация золота +19% (7090 → 8437 кг);
Оловодобывающий дивизион (г/г):
- добыча руды +17% (1071 → 1253 т);
- переработка руды +21.9% (999 → 1218 т);
- производство олова +41.9% (2466 → 3500 т);
- производство вольфрама +86.8% (68 → 127 т);
- производство меди +16.1% (2050 → 2380 т).
Видно, что операционно компания за год хорошо подросла. Хотя в золотодобывающем это эффект низкой базы 2024 года. По производству золота пока не дотянули до сильного 2023 года, но все же результат отчетного года второй за последние 5 лет.
На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
- золото +53% (50.8 → 77.7 млрд);
- концентраты +27.4% (7.2 → 9.2 млрд).
По году снова получен убыток, хотя и меньший, чем был в 2024. Улучшилась операционная рентабельность с 21.7 до 22.7% и снизился убыток по курсовым разницам (18.3 → 15.3 млрд). Эти факторы вкупе с ростом выручки перекрыли и увеличение нетто фин дохода (6.1 → 10.4 млрд), и рост эффективной ставки налога на прибыль (73.4% vs 11.3% в 2024). Вообще, одна из ключевых проблем Селигдара, что долг номинирован в золоте, и при росте цен на него компания получает убыток по курсовым разницам. Скорректированная прибыль до налогообложения выросла на 39.3% г/г (6.8 → 9.5 млрд).
По FCF просто уныние. И причина в отрицательном OCF -24.3 млрд против +9.3 млрд. Кап. затраты выросли на 7.2% г/г (11 → 11.8 млрд). Можно отметить, что в отчете эмитента суммы по Capex указаны иные (13.6 млрд vs 15.9 млрд в 2024). На 2026 объем инвестиций ожидается на уровне 18 млрд.
Несмотря на рост чистого долга, долговая нагрузка чуть ослабла по причине роста EBITDA. Долг вырос не только по той причине, что номинирован в золоте. За год Селигдар набрал рублевого облигационного займа на 42.8 млрд (ставка 18-24%).
Холдинг также отчитался по операционным показателям за 1 кв 2026 (г/г):
- производство золота +13.1% (846 → 957 кг);
- реализация золота -23.8% (1431 → 1090 кг);
- производство олова +10.6% (833 → 921 т);
- производство вольфрама +3.8% (26 → 27 т);
- производство меди +14.1% (533 → 608 т).
За 2026 году Селигдар рассчитывает произвести до 9 тонн золота и 3.5 тыс. тонн олова. Операционный рост - хорошо, но пока у холдинга неприятная вилка. Если цены на золото растут - то растет курсовой убыток, а если снижаются - то падает выручка. По примерным подсчетам за текущий год Селигдар так и не выйдет на прибыль из-за процентной нагрузки и убытка по курсовым разницам. Так что если и рассматривать компанию, то только как спекулятивный инструмент. Ну либо покупать с горизонтом на несколько лет в расчете на освоение и запуск новых ЗИФ (Хвойное, Кючус).
Акций Селигдара в портфеле нет и покупку пока не рассматриваю. Прогнозная справедливая стоимость - 42.8 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры "Промомед" $PRMD одобрили выплату дивидендов за первый квартал 2026 года в размере 8 ₽ на акцию.
На выплаты направлено 1,7 млрд ₽ — 46% от скорректированной чистой прибыли по МСФО за 2025 год; реестр акционеров закроется до 20 июня.
Выплата производится на основе показателей 2025 года из-за особенностей холдинговой структуры.
Это первые дивиденды с момента IPO в 2024 году — компания заявила о намерении перейти к регулярным ежегодным выплатам.
Оптимизм на тонком льду: чем на самом деле вызван вчерашний отскок?
Давайте посмотрим на вчерашнюю динамику беспристрастно. Сначала индекс повторно протестировал минимумы в район 2480 пунктов, и технически там даже сформировался паттерн «двойное дно» - фигура, которую обычно трактуют как разворотную.
Большую часть дня торги шли вяло и безыдейно ниже отметки 2500. А ближе к вечеру вдруг случился резкий взлёт. Формальным катализатором стало выступление Путина об инфляции и процентной ставке. Но если отбросить эмоции, никакого конкретного обещания снизить ключевую ставку 19 июня там не прозвучало.
Спекулянты, конечно, с радостью уцепились за эту позитивную риторику. Вчерашний рост — это классический мыльный пузырь, раздутый исключительно верой в светлое завтра. Никакой твердой почвы под ногами пока что нет.
ЦБ подвёл итоги очередного опроса профессиональных аналитиков. Результаты оказались неоднозначными: С одной стороны, прогнозы по инфляции на 2026 год слегка улучшились: ожидания снизились с 5,5% до 5,3%. Однако это улучшение компенсируется более существенным понижением прогноза по росту ВВП — теперь эксперты ждут всего 0,7% вместо прежних 1,0%.
Средняя ключевая ставка в 2026 году, по их мнению, останется на высоком уровне — 14,1% (без изменений).
В нефтяных прогнозах разнонаправленная динамика: на 2026 год ценовой ориентир для налоговой системы повышен с $65 до $70 за баррель, на 2027 год застыл на $60, а на 2028 слегка понижен — с $60 до $59. На 2029 год аналитики впервые дали прогноз на уровне $57 за баррель.
Цены на нефть возобновили рост. Причина - США, по приказу Трампа, нанесли удары по иранским объектам. Тегеран ответил объявлением о полной блокировке пролива, заявив, что это вынужденный шаг из-за срыва перемирия американцами.
Однако в Вашингтоне эту информацию тут же опровергли. На этом фоне Корпус стражей исламской революции делает еще более жесткое заявление: после ударов США Ближний Восток станет для них адом.
Сразу две новости, которые российскому рынку вряд ли добавят оптимизма: Первая — европейская: послы ЕС взялись за 21-й пакет санкций. Пока, правда, без конкретики и без скорых решений, но сам процесс запущен.
Вторая — американская, и она звучит гораздо жёстче. В Сенат поступил законопроект, который предлагает не просто расширить секторальные санкции (банки, нефть, горная добыча), но и ввести фактически запретительные пошлины — от 500% на все российские товары. Это качественно новый уровень давления, если он будет принят.
Цены снова поползли вверх — и статистика это только подтверждает. Росстат отчитался за май: инфляция 0,17% против апрельских 0,14%. Вроде бы немного, но тенденция не радует. А недельные цифры и вовсе настораживают. За неделю по 8 июня — плюс 0,2% после 0,15% неделей ранее.
Минэк тоже подливает масла в огонь: годовая инфляция разогналась до 5,5% на 8 июня, хотя 1 июня была 5,39%. Да, май в итоге оказался чуть лучше оперативных оценок, которые выходили по ходу месяца. Но вот беда: данные за первые дни июня говорят, что в этом месяце рост цен серьёзно ускорился. Так что радоваться рано.
• Лидеры: Самолет #SMLT (+12,0%), ЕвроТранс #EUTR (+7,3%), Эталон Груп #ETLN (+6,1%), АФК Система #AFKS (+3,7%).
• Аутсайдеры: Аренадата #DATA (-5,3%), Селигдар #SELG (-4,1%), Полюс #PLZL (-3,3%), РУСАЛ #RUAL (-3,1%).
11.06.2026 - четверг
• #AFLT Аэрофлот операционные результаты за май 2026 года
• #CNRU Циан собрание акционеров по дивидендам за 1 квартал 2026 года (рекомендация 53 руб/акцию)
• #RZSB Рязанская энергосбытовая компания собрание акционеров по дивидендам за 2025 год (рекомендация — 4,23 руб./акцию)
• #SVAV Соллерс закрытие реестра по дивидендам (дивгэп).
• Евраз: ГОСА по дивидендам за 2025 год.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров Роснефти $ROSN рассмотрит 12 мая рекомендацию по дивидендам за 2025 год.
Чистая прибыль компании по МСФО за прошлый год составила 293 млрд ₽, по полугодию — 245 млрд ₽.
Промежуточный дивиденд уже был выплачен в размере 11,56 ₽ на акцию, финальный по дивполитике может составить около 2,26 ₽ на акцию.
Дивполитика Роснефти предполагает выплату не менее половины чистой прибыли дважды в год.
Финальный купон по году будет символическим — рынок уже всё взял в промежуточной выплате.
🔸 ИнвестВзгляд: Селигдар.
🧐 Селигдар — один из крупнейших российских производителей золота и олова, ведущий добычу и переработку на Дальнем Востоке и в Якутии.
📊 Ключевые финансовые результаты за 2025 год по МСФО.
Выручка: 87,9 млрд ₽. (+48% г/г)
Выручка от золота: 77,7 млрд ₽. (+53% г/г)
Выручка от концентратов: 9,2 млрд ₽. (+27% г/г)
EBITDA: 44,2 млрд ₽. (+60% г/г), рентабельность по EBITDA — 50%
Чистый убыток: 10,1 млрд ₽. (снижение на 21% г/г), без неденежной переоценки — прибыль 5,2 млрд ₽.
📍 Стратегия и перспективы
Компания завершила масштабную инвестиционную фазу, включая запуск новой золотоизвлекательной фабрики «Хвойное». Это позволит существенно нарастить производство.
⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 55–70₽. Умеренный рост производства, стабилизация долга.
- Оптимистичный. 80–100₽. Успешный запуск новых мощностей, снижение долговой нагрузки быстрыми темпами, рост рентабельности
- Пессимистичный. 30–40₽. Снижение цен на золото, рост долговой нагрузки.
⬆️⬇️ Технический анализ
Рынок находится в нисходящем тренде на коротких и средних таймфреймах. Цена ниже ключевых средних линий и колеблется в узком диапазоне между сильными уровнями. Возможен переход к боковику при подходе к поддержкам. Состояние нейтральное без признаков перекупленности или перепроданности.
🎯 ИнвестВзгляд: Потенциал роста обусловлен запуском новых мощностей и восстановлением финансовых показателей после пика инвестиций. Это быстрорастущий игрок с высокой рентабельностью и амбициозной стратегией. Фундаментально компания выглядит привлекательно для долгосрочных инвесторов особенно при снижении долговой нагрузки.
$SELG
🔸 ИнвестВзгляд: Селигдар.
🧐 Селигдар — один из крупнейших российских производителей золота и олова, с активами в семи регионах РФ. Компания обладает диверсифицированным портфелем металлов (золото, олово, медь, вольфрам, серебро) и реализует стратегию роста за счёт новых проектов и модернизации производств.
📊 Ключевые операционные результаты за I квартал 2026
- Рост выручки обусловлен как увеличением объёмов производства, так и значительным ростом цен реализации (золото +45%, концентраты +82%).
- Добыча руды по золоту резко выросла благодаря запуску новых проектов на Нижнеякокитском рудном поле (участки Хвойное, Смежное, Надежда).
- Продажи золота снизились на 24% (до 1090 кг) из-за высокой базы прошлого года (реализация переходящего остатка), но выручка выросла за счёт цены.
📍 Важные моменты:
- У Селигдара значительная часть долга номинирована в золоте, что при росте цен на металл увеличивает переоценку долга и может негативно влиять на чистую прибыль.
- Зависимость от крупных проектов: успешность реализации Кючуса и других новых месторождений критична для долгосрочного роста.
⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 54–85₽. Справедливая оценка с учётом текущих мультипликаторов и перспектив роста.
- Оптимистичный. >100₽. При стабилизации прибыли, снижении долга и запуске Кючуса.
- Пессимистичный. <50₽. При коррекции цен на золото или задержках в проектах.
🎯 ИнвестВзгляд: Селигдар — интересная история для долгосрочного инвестора, но с умеренным риском. Компания показывает сильные операционные результаты и активно развивается, однако высокая долговая нагрузка и зависимость от цен на металлы требуют осторожности. Акции могут быть интересны для добавления в портфель с целью диверсификации и ставки на рост внутреннего производства металлов. Можно рассмотреть покупку акций до 50₽ с целью до 80–85 ₽ на горизонте 1–2 лет при сохранении благоприятной конъюнктуры рынка.
$SELG
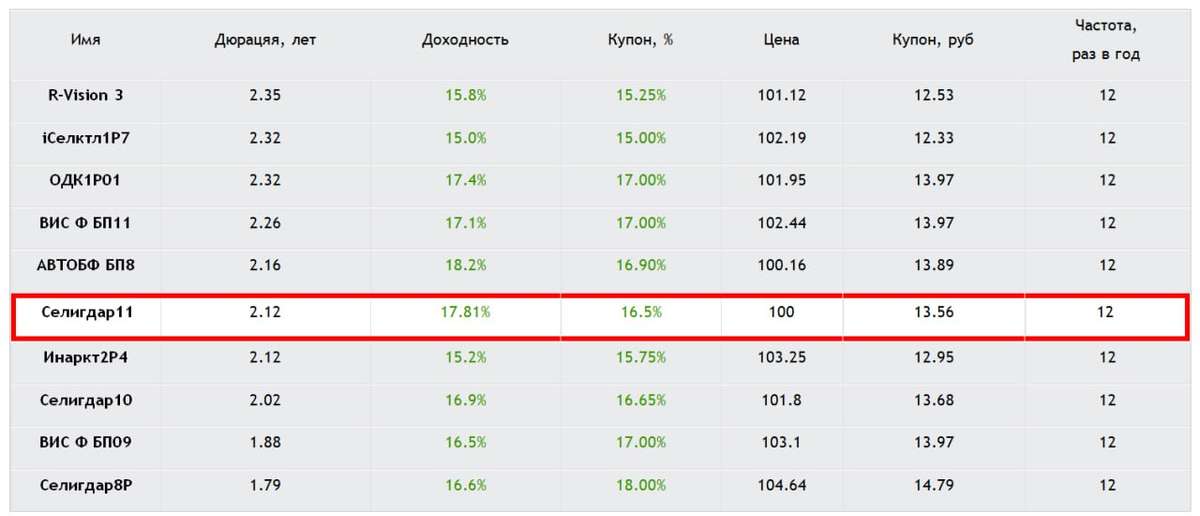
Разбор стартового предложения: Селигдар 001Р-11 — Определяем условия апсайда
Коллеги, приветствую! Продолжаем выборочно выпускать обзоры первичного долгового рынка в обновлённом формате. Сегодня речь пойдет о компании: Селигдар #SELG
Коротко о сути: к стандартному анализу финздоровья и рейтингов мы добавляем регулярные точечные сравнения — как стартовые условия нового размещения выглядят относительно уже торгующихся на вторичке выпусков.
📍 Селигдар 001Р-11 А+ (Обзор на эмитента)
• Дата сбора книги заявок: 20 апреля 2026
• Дата размещения: 23 апреля 2026
• Средняя доходность в данной рейтинговой группе (А+) при сопоставимой дюрации ~16.5%. При этом доходность предыдущего выпуска эмитента Селигдар 001Р-10 – 16.9%.
• Со стартовым купоном в Селигдар 001Р-11 присутствует премия порядка 130 б.п. (1.3%) к средней доходности в рейтинговой группе А+ и порядка 90 б.п. (0.9%) к собственному выпуску Селигдар 001Р-10 $RU000A10EC22
• Премия к собственному выпуску Селигдар 001Р-10 будет сохраняться до купона 15,7%.
• У выпуска присутствует амортизация по 25% с 27-ого купона ежеквартально. Премия к рейтинговой группе А выглядит привлекательно, как и премия к собственному выпуску Селигдар 001Р-10. При этом у компании не было отчета за полный 2025 год, который может негативно повлиять в будущем, а также стоит учитывать частоту выхода бумаг эмитента (серийность).
📍 Наше мнение:
Считаем, что участие в этом размещении интересно с купоном 16% и выше, что транслируется в эффективную доходность 17,23%, при которой будет сохраняться приемлемый апсайд с учетом серийности эмитента.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Самые смелые ожидания по ставке: почему рынок поверил в снижение?
По итогам основных торгов среды российские фондовые индексы продемонстрировали положительную динамику. Индекс МосБиржи подрос на 0,6% — до 2741,91 пункта. Индекс РТС показал более сильный рост — на 1,4%, достигнув 1148,09 пункта.
Рынки позитивно отреагировали на признание Путиным экономических проблем. Тот факт, что президент потребовал мер для возобновления роста (а динамика, напомним, идёт ниже прогнозов), повысил ожидания дальнейшего смягчения денежно-кредитной политики — ставку будут снижать как минимум теми же темпами.
Дополнительными факторами поддержки стали высокие цены на нефть и снижение угрозы увеличения налоговой нагрузки на бизнес — риски фискального ужесточения на фоне такой риторики ослабли.
📍 Инфляционная картина в России резко улучшилась: За неделю с 7 по 13 апреля потребительские цены вообще не выросли — ноль процентов, тогда как неделей ранее был плюс 0,19%. Годовая инфляция тоже замедлилась: с 5,95% до 5,85%, подсчитали в Минэкономразвития. С начала года цены прибавили 3,15%.
Бизнес тоже не подкачал: его ценовые ожидания в апреле не выросли и остались ниже уровней 2025 года и первого квартала 2026-го. Однако аналитики, опрошенные ЦБ, слегка ухудшили прогноз: теперь ждут инфляцию на конец года на уровне 5,5% (в марте было 5,3%). Тем не менее текущая динамика остаётся очень благоприятной.
Замедление экономики подталкивает некоторых экспертов к радикальным прогнозам — вплоть до снижения ставки до 1%. Мой прогноз осторожнее: 0,5%. За примером не нужно далеко ходить: в Казахстане инфляция и ослабление тенге заставили Нацбанк резко повысить ставку — с 16,5% до 18%. Повторять такой сценарий никто не хочет
📍 Переговоры США и Ирана могут выйти на новый уровень: стороны согласились продлить перемирие и обсудить более устойчивый мир, пишет Bloomberg. Первый раунд в Пакистане ничего не дал, но дипломатию решено не бросать. При этом позиция Трампа остаётся противоречивой: он то заявляет о почти полном завершении войны, то угрожает эскалацией.
Напряжённость в Ормузском проливе сохраняется: американская военно-морская блокада перекрывает экспорт иранской нефти, а Тегеран блокирует пролив для других поставок. Новый раунд переговоров может пройти в эти выходные. Ждем официальных заявлений.
В ожидании заседания ЦБ 24 апреля рынок сохраняет позитивный настрой. Опираясь на свежую статистику по инфляции, индекс МосБиржи имеет все шансы продолжить рост. Ключевым драйвером восходящего движения могут стать акции Сбера, которые накопили потенциал и находятся у границы сильного сопротивления.
Однако рынок остаётся уязвим для коррекции. Главные риски: реальная разблокировка Ормузского пролива и падение цен на нефть. Кроме того, давят ожидаемое укрепление рубля и признаки замедления экономики на фоне растущего бюджетного дефицита. Поэтому стоит соблюдать осторожность и по мере роста индекса закрывать среднесрочные позиции.
Из корпоративных новостей:
Озон Фармацевтика МСФО за 2025 год: Прибыль ₽6,16 млрд (+34% г/г), Выручка ₽31,6 млрд (+24% г/г), Скорр. EBITDA ₽12,2 млрд (+28% г/г)
МТС РСБУ за 2025 год: Выручка ₽477 млрд (+4,15% г/г), Чистая прибыль ₽26 млрд (-30,67% г/г).
ВТБ акционеры одобрили конвертацию привилегированных акций в обыкновенные по цене 82,67 рублей за акцию.
Газпром поставил вторую после снятия санкций партию СПГ в Китай с завода Портовая.
• Лидеры: Яндекс #YDEX (+2,66%), Система #AFKS (+2,52%), Аэрофлот #AFLT (+2,4%), Совкомбанк #SVCB (+2,38%).
• Аутсайдеры: МКБ #CBOM (-2,18%), ТГК-14 #TGKN (-0,98%), Селигдар #SELG (-0,97%), ДОМ РФ #DOMRF (-0,94%).
16.04.2026 - четверг
- #HNFG Хэндерсон опубликует операционные результаты за 3 месяца 2026 года
- #ETLN Эталон Груп опубликует отчет по МСФО за 2025 год
- #TRMK ТМК совет директоров по дивидендам за 2025 год
- #BSPB Банк СПб отчёт по РСБУ 3 месяца 2026 года.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок
Российский рынок акций начал день с падения и так и не смог отыграть потери. По итогам основной сессии индекс МосБиржи рухнул ниже 2740 пунктов — это минимум за последние два месяца.
Что давило? Во-первых, крепкий рубль, который экспортерам только вредит. Во-вторых, страх, что ЦБ поставит на паузу цикл смягчения монетарной политики. И тут же прилетел дополнительный негатив от советника главы ЦБ Тремасова: сигнал от регулятора не изменился — он будет оценивать, стоит ли на апрельском заседании снижать ставку дальше, либо же её вполне могут сохранить без изменений.
Шансы на это выросли после свежей инфляционной статистики — ускорение и по неделям, и в годовом выражении. А сегодняшние цифры (мартовская инфляция, другая экономическая отчетность и уточненный ВВП за квартал) могут стать тем самым триггером, который определит итоговое решение по денежно-кредитной политике.
📍 Геополитический оптимизм помог рынку избежать более глубокой коррекции: Владимир Зеленский сообщил о подготовке к новому раунду переговоров по урегулированию конфликта — диалог возобновится «в ближайшее время». Конкретный формат пока под вопросом: возможна либо трехсторонняя встреча, либо параллельные консультации США с каждой из сторон.
Тем временем Генсек НАТО Рютте заявил, что членство Украины в альянсе исключено, и вместо этого пообещал предоставить Киеву гарантии безопасности. Для российского рынка это, безусловно, позитивный сигнал. Однако без конкретных деталей по переговорному процессу инвесторы не спешат переоценивать активы — подобные заявления звучали уже не раз, но так и не привели к реальным сдвигам в мирном урегулировании.
Параллельно Кирилл Дмитриев проводит в США встречи с командой Трампа: в центре внимания — Украина и экономическое сотрудничество. Визит происходит накануне истечения 11 апреля срока действия смягченного санкционного режима в отношении российской нефти, и этот вопрос, вероятно, также будет обсуждаться.
📍 В Кремле официально подтвердили: по решению Путина с 16 часов 11 апреля и до окончания суток 12 апреля устанавливается пасхальный режим прекращения огня. В Москве выразили надежду, что украинская сторона последует этому примеру. Зеленский, комментируя инициативу России, заявил, что будет «действовать соответственно». При этом год назад Киев уже нарушал аналогичное перемирие.
На этом фоне российский фондовый рынок частично отыграл падение: к 22:15 индекс МосБиржи опустился лишь на 0,64%, составив 2747,27 пункта. Однако закрепиться выше значимого сопротивления ему так и не удалось.
В эти выходные, 11 апреля, в Исламабаде начнутся американо-иранские переговоры, которые продлятся несколько дней. Встречи пройдут в закрытом формате, а итоги планируется озвучить на пресс-конференции.
С одной стороны, этому противостоянию давно пора положить конец, тем более что каждая из сторон готова на многое, лишь бы не выглядеть слабой. Однако огромное количество нерешенных вопросов, которые напрямую бьют по репутации стран, не позволит, на мой взгляд, найти компромисс за столь короткий срок.
📍 Из корпоративных новостей:
ДВМП #FESH МСФО 2025 год: Выручка ₽171,5 млрд (-7,2% г/г), Убыток ₽3,17 млрд против прибыли ₽25,4 млрд годом ранее.
Озон Фарма #OZPH РСБУ 2025 год: Выручка ₽3,42 млрд (+17% г/г), Чистая прибыль ₽2,35 млрд (+6,9% г/г).
Сбер #SBER РСБУ за I кв 2026 года: Чистая прибыль ₽491 млрд (+21,4% г/г), Чистая прибыль за март ₽166,4 млрд (+21,3% г/г), Рентабельность капитала — 23,6%.
• Лидеры: ДВМП #FESH (+4,2%), Башнефть $BANE (+1,28%), Астра $ASTR (+1,07%), Алроса $ALRS (+0,33%).
• Аутсайдеры: Самолет #SMLT (-3,97%), Селигдар #SELG (-2,46%), Мечел #MTLR (-2,4%), ММК #MAGN (-2,33%).
10.04.2026 - пятница
• #T - последний торговый день в стакане T+1 до сплита акций
• #OKEY - ВОСА по делистингу ГДР с Астанинской биржи (AIX)
• #NVTK - последний день с дивидендом 47,23₽
• #PLZL - СД решит по дивидендам.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Нефть обвалилась на 16%. Но главное — на что согласился Трамп?
Котировки нефти марки Brent на старте торгов рухнули на 16%, достигнув на минимуме $91,7 за баррель. Падение произошло на фоне новостей о прогрессе в переговорах между Вашингтоном и Тегераном.
Президент США заявил о согласии на двустороннее перемирие сроком на две недели (по просьбе Пакистана и при условии открытия Ираном Ормузского пролива), и эту информацию позднее подтвердил Высший совет безопасности Ирана.
📍 Куда интереснее детали возможной сделки, которые приводит Axios: США якобы уступают Ирану контроль над Ормузским проливом, разрешают обогащение урана, а вдобавок обещают компенсации, отмену санкций и вывод войск с Ближнего Востока. Звучит как полная капитуляция Вашингтона. В такой позорный для Трампа сценарий пока верится с большим трудом — нужны официальные подтверждения.
Иран и Оман намерены ввести плату за проход судов через Ормузский пролив на время двухнедельного перемирия. Вырученные средства пойдут на восстановительные работы. До перемирия Тегеран запрашивал до $2 млн за одно судно, но реальность таких выплат остаётся под вопросом. При этом иранское телевидение уже подсчитало: ежегодные сборы за проход через пролив могут достигать $64 млрд.
Переговоры США и Ирана пройдут 10 апреля в столице Пакистана Исламабаде, сообщил Высший совет национальной безопасности Ирана. Иранская сторона выделит на переговоры две недели, но будет готова продлить срок при взаимном согласии.
📍 На фоне этих новостей ожидаемо с открытия произошла ротация капитала: инвесторы выходят из нефтянки и перекладываются в широкий рынок — это радует. Теперь главное — не растерять этот импульс. Индекс Мосбиржи красиво оттестировал поддержку 2750 пунктов (ключевой уровень для всего рынка) и подтвердил её значимость.
Если после закрытия основной сессии придут обнадеживающие данные по недельной инфляции, то вплоть до заседания ЦБ 24 апреля вполне может сохраниться интерес к внутренним историям, о чем я говорил не раз. Именно поэтому последние полторы недели держу в портфеле только такие акции — под этот сценарий. Посмотрим, как будет на деле.
📍 Из корпоративных новостей:
Группа Позитив #POSI МСФО 2025 г: Выручка ₽30,88 млрд (+26,3% г/г), Чистая прибыль ₽7,27 млрд (+98,5% г/г)
Селигдар #SELG открыл два золотых месторождения в Якутии с общими запасами более 5 тонн.
ДВМП #FESH ФАС согласовала сделку госкорпорации «Росатом» и DP World.
М.Видео #MVID может закрыть 20–30% магазинов в России в 2026 году на фоне давления маркетплейсов.
Девелопер Эталон #ETLN в 1кв 2026г увеличил объем ввода жилья в 3 раза г/г до 237 тыс кв м
Т-Технологии #Т в 1кв 2026г выкупили с рынка 2 млн акций компании (1,5% free-float)
• Лидеры: ДВМП #FESH (+8,27%), РуссНефть #RNFT (+3,57%), Полюс #PLZL (+2,73%), Газпром нефть #SIBN (+2,17%).
• Аутсайдеры: Черкизово #GCHE (-8,36%), ЕвроТранс #EUTR (-5,42%), Самолет #SMLT (-3,5%).
08.04.2026 - среда
• #MGKL - МГКЛ отчет МСФО за 2025 год.
• Данные по недельной инфляции.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Полюс - почему рекордное ралли золота не спасло результаты?
Прошлый год стал рекордным для рынка драгоценных металлов. Золото за 2025 год взлетело на 155% до $5600. С одной стороны, ралли на спотовом рынке драйвит доходы компаниий, с другой - экономическая ситуация приводит к росту костов. Не будем лезть в дебри корпоративных конфликтов ЮГК $UGLD или специфику Селигдара $SELG, а разберем отчетность Полюса $PLZL за полный 2025 год как наиболее стабильного представителя сектора.
⛏ Итак, выручка компании за отчетный период в рублях выросла всего на 2,6% до 712 млрд рублей. В долларовом выражении динамика выглядит лучше - плюс 19%, но для отечественного инвестора стоит смотреть на рублевую выручку. Получить такие цифры на фоне двукратного роста цен на золото - это, мягко говоря, неожиданно. Основной удар нанесла валютная переоценка: эффект укрепления рубля сократил потенциальные доходы экспортера примерно на 16,5%.
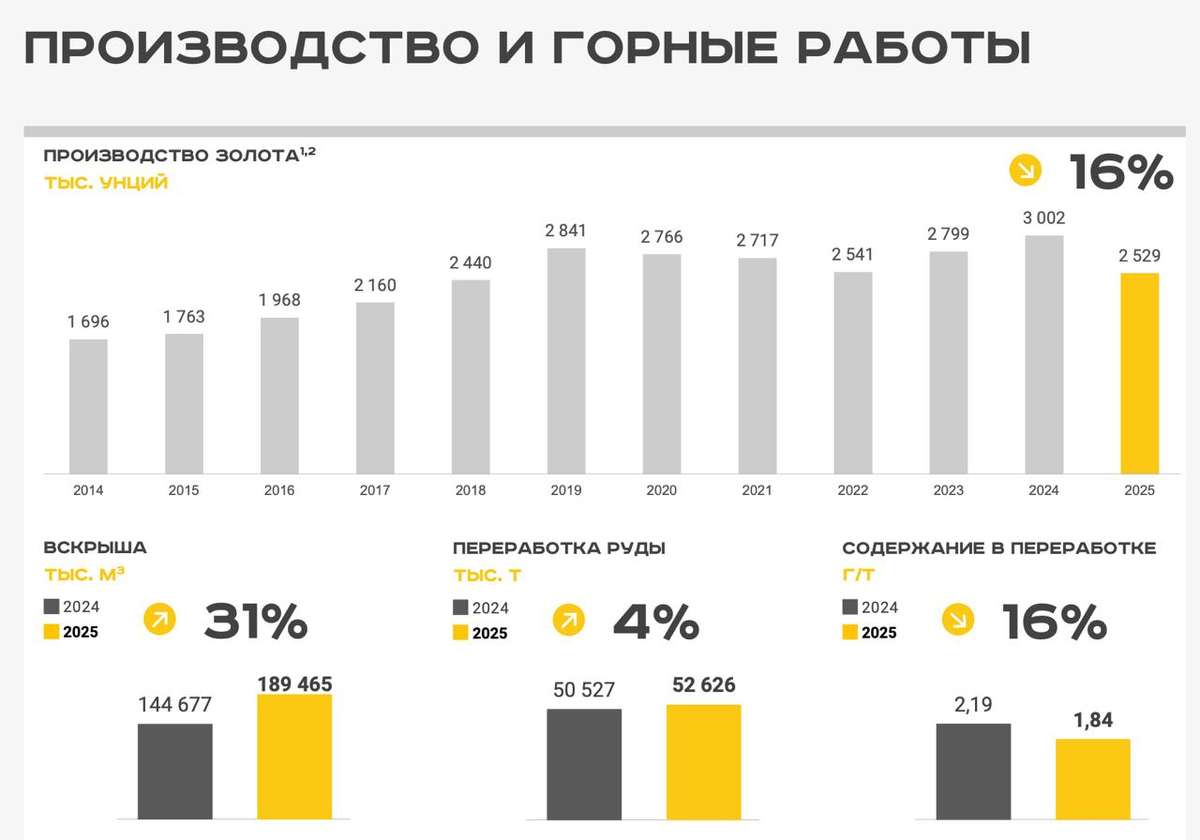
Если взглянуть на операционку, то здесь тоже без оптимизма. Производство золота планово снизилось на 16% до 2,53 млн унций, а продажи упали на 18% до 2,54 млн унций. Главная проблема - снижение концентрации металла в руде, что потянуло за собой рост себестоимости. Стоит отметить, что это характерно для всех компаний сектора, но нам от этого не легче.
📊 Что касается эффективности и финансов, то чистая прибыль в рублях прибавила скромные 2,6% до 314 млрд рублей, а показатель EBITDA и вовсе просел на 3,7% до 517 млрд. Почему в столь позитивный для сектора период мы видим такую динамику?
▫️Резко выросла налоговая нагрузка. После изменения методики расчета НДПИ в 2024 году при цене золота выше $1897, компания платит дополнительный налог, который «съедает» сверхприбыль
▫️Общие денежные затраты (TCC) взлетели на 93% до $739 за унцию
▫️Совокупные затраты (AISC) выросли на 87% до $1437
Рост цен на металл смог лишь компенсировать внутренние проблемы, но не вывел компанию на новый уровень доходности. Пик конъюнктуры в среднесрочной перспективе пройден. Теперь ставка в Полюсе возможна только в двух сценариях: девальвация рубля или запуск Сухого Лога.
При дорогой нефти рубль получает дополнительную поддержку, поэтому ждать резкого ослабления пока не приходится. Что касается Сухого Лога, то выход на плановую мощность от 2,3 до 2,8 млн унций в год намечен только на 2030 год. Ждать еще четыре года - слишком долгий срок для планирования на нашем рынке, а закладывать этот рост в котировки начнут не раньше 2028 года.
В сухом остатке идея в Полюсе выглядит отыгранной. Новый интерес к бумаге может появиться только в случае серьезного ослабления рубля или глубокой коррекции в самих акциях. Цены на золото после ралли 2025 года вполне могут уйти в коррекцию на несколько лет, а себестоимость добычи на новых проектах вряд ли будет такой же рекордно низкой, как раньше. Я свою позицию по Полюсу закрыл, жду более внятных сигналов к росту.
♥️ Золотые мои, не забудьте прожать лайк этой статье. Это ли не мотивация публиковать для вас аналитику по утрам...
❗️Не является инвестиционной рекомендацией