Золото сильно падать не будет. Почему?
Вышла новость:
Селигдар $SELG ожидает дефицита и удорожания золота из-за высокой глобальной инфляции.
Селигдар закладывает в бизнес-план цену золота на уровне $3700 за унцию.
"Мировой рынок золота испытывает дефицит, и эта тенденция, сопровождающаяся ростом цен, сохранится в ближайшее время из-за высокой глобальной инфляции и стагнации экономики" — президент "Селигдара" Александр Хрущ, ТАСС.
Что это значит?
Это значит, что для сохранения бизнеса в адекватном состоянии цена золота должна быть не ниже $3700. Т.е. если компания будет видеть долгосрочный тренд на уход золота ниже этой отметки, то будет предпринимать меры, например, сокращать добычу, продажу, консервировать месторождения - короче, резать косты. Снижение предложения на рынке будет повышать цену при неизменном спросе.
Однако для Селигдара очевидно, что спрос будет только расти. Даже не держаться на текущем высоком уровне, а расти.
Для меня это тоже очевидно, поэтому считаю необходимым дать своему читателю знать, что на $3700 у XAUUSD будет серьёзная поддержка в случае плохого сценария, вероятность которого крайне мала.
$PLZL $UGLD
Посты по ключевым словам
Пост №1
Давно в финансовом движе. С 2016 года в крипто и с 2020 в фондовом рынке. С 2023 года веду эксперимент по ежедневному автопополнению брокерских счетов на 1000 рублей. Делю по 100 рублей в разные финансовые инструменты и сравниваю результаты. Долгое время ввел отчетность в телеграм и пульс. Сейчас автоматизировал отчетность на своей сайте daily100.ru . Там еще много интересных экспериментов по финансам и каждый может рассчитать свою пенсиб бесплатно. На сайте нет рекламы, это чисто для финансового фана.
Буду тут публиковать отчетность за неделю.
На данный момент за 1 373 дня эксперимента на счету 1 728 910 рублей! Задавайте вопросы по эксперименту в комментариях.4 октября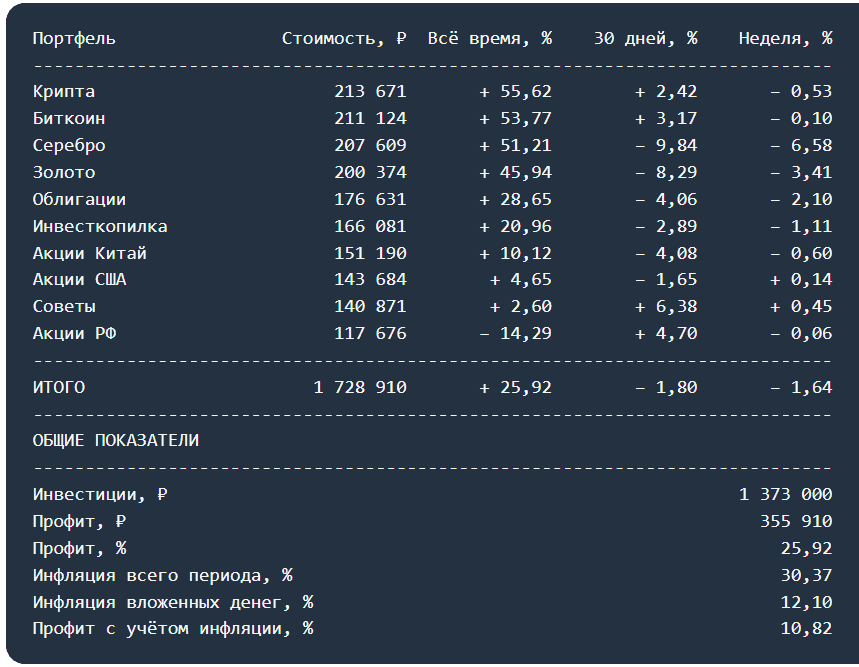
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября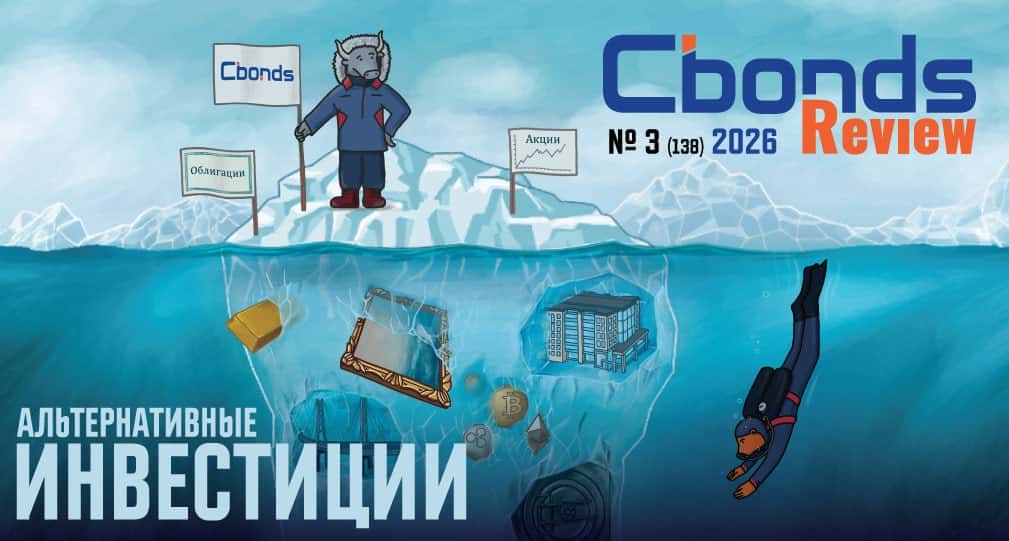
Полюс - все еще занимается благотворительностью?
Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.
🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.
Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.
🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.
Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.
📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.
В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.
❗️Не является инвестиционной рекомендацией
♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL15 сентября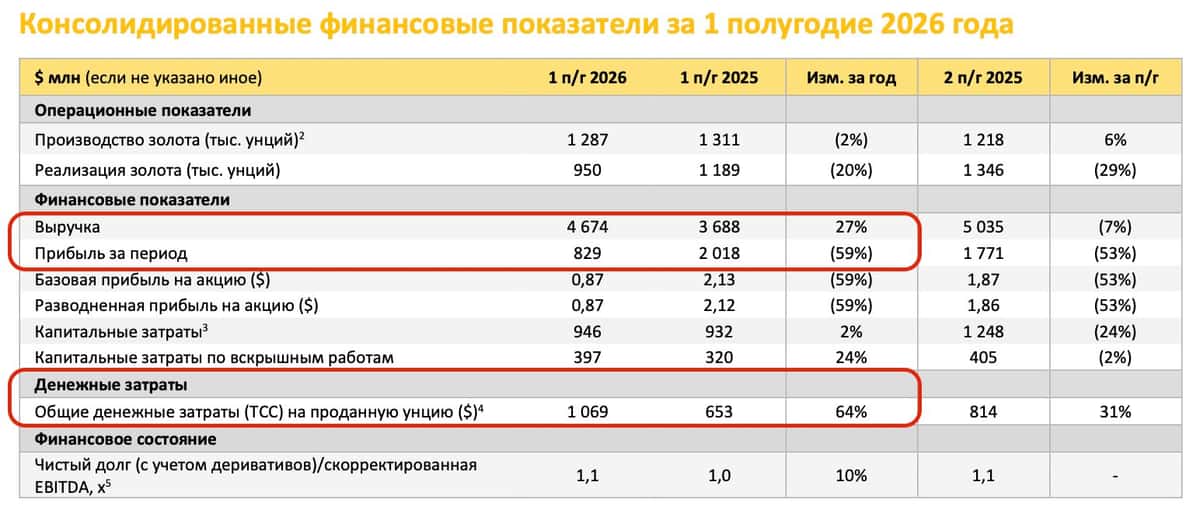
Пост3. В какой точке тренда входить, чтобы растить свой капитал?
В прошлом уроке указал, что сегодня приступим к прикладной части, т.е. буду показывать, как правильно входить по тренду, чтобы в потенциале нарастить свою доходность.
Повторюсь, трендовые стратегии исторически имеют лучшие показатели, чем контртрендовые. Обычно они понятнее людям, особенно новичкам, и обычно с ними проще справляться. Проще менеджерить такую позицию. Исторически, и мной проверено тоже, что когда входишь по тренду, то цена продолжает свое движение с большей вероятностью, чем разворачивается.
Инвестиции - это тоже торговля по тренду. Технически, это постоянное добавление в позицию новых денег. Вы покупаете растущий актив, покупаете, покупаете, покупаете по всё более дорогим ценам, а к пенсии выясняется, что в цене выросли все ваши докупочные порции. Эта типичная ситуация покупки растущего тренда.
Поэтому схема торговли и инвестирования по тренду проста донельзя, как обычно:
1. Определяете тренд по 4-м точкам.
2. Входите в любой точке.
Да, всё просто. Классическая торговля по тренду подразумевает, что вы входите в любой точке, потому что каждая предыдущая точка так или иначе ниже следующей. Или выше, если это шорт. Но является ли эта стратегия безрисковой? Нет. Вы можете неправильно определить тренд, вы можете попасть в контртренд, вы можете набрать плечей, не поставить Stop Loss и т.д, и т.д. Но если вы всё делаете правильно, то ваши риски сильнейшим образом снижаются. Собственно, в своём канале я и учу, как делать это правильно. И этот мини-курс посвящаю определению тренда. А вышеперечисленные риски, и как их снижать, - это темы следующих курсов.
Задание:
Откройте график XAUUSD и посмотрите, как себя вел глобальный тренд. Вы можете смотреть на него с 2000 года, а можете с 1980-х. Разницы нет. И проверьте, что было бы с вашими деньгами, если вы вкладывались каждый раз в любой точке. Вы зарабатывали бы или теряли? И напишите об этом в комментариях. Я все комментарии прочту и, если у вас будут вопросы или нестыковки с моими словами, то отвечу.
А в следующем уроке я покажу, как еще сильнее улучшить свои точки входа по тренду. Т.е. получить возможность потенциально зарабатывать больше.
Подпишитесь, чтобы не пропустить пост.27 августа
Пост2. Как определяют тренд профессионалы? Схема.
В прошлом уроке показал тренд укрупнённо, а теперь посмотрим на него под микроскопом.
Тренд - это не просто прямая линия, это зигзаг. Прямых линий на графиках вы вообще не встретите. Максимум, что-то приближенное. И даже в этом случае, если уйдете на таймфрейм ниже, т.е. посмотрите на тренд как бы под микроскопом, то вы увидите, что он ходит вверх-вниз-вверх-вниз. От минимума к максимуму. От максимума к минимуму.
Сленг:
Максимум - это хай (high).
Минимум - это лой (low).
Да, для того, чтобы увидеть направление тренда нам достаточно 2 точки. Но чтобы его подтвердить и начать по нему работать, нам надо минимум 4:
1. Аптренд - это 2 повышающихся хая и 2 повышающихся лоя. Идут друг за другом.
2. Даунтренд - это 2 понижающихся хая и 2 понижающихся лоя. Идут друг за другом.
Последовательное повышение точек мы называем перехай, а последовательное понижение - перелой. Поэтому если услышите от какого-то трейдера/инвестора фразу "Вот будет перехай - тогда зайду" - это значит, что он ожидает подтверждения тренда, чтобы встать в позицию.
Ждать подтверждения тренда, чтобы войти в позицию - это не просто классика теханализа, это так вообще весь мир работает: бизнес так работает, предприятия так инвестируют в новые проекты, фрезеровщик, пока не получит команду на выточку, работу не начнёт, а копирайтер, пока не получит ТЗ, не пошевелится. Сначала подтверждение, потом реализация.
Собственно, я сам так торгую уже 6 лет. Я понимаю, что вход по тренду делает торговлю прибыльнее. Такова закономерность. Так просто больше сделок отрабатывается. Эту закономерность подмечают все трейдеры. И напротив, стратегия входа в контртренд часто ведет к лишним убыткам и сильным просадкам.
И прежде, чем начать торговать или инвестировать по тренду, важно научиться его определять. Поэтому задание сегодня будет следующим: вернитесь к предыдущему заданию, найдите те тренды, которые вы для себя отмечали. Внутри этих трендов найдите хаи и лои по схеме из этого урока. И напишите в комментариях, есть ли внутри тренда такие перехаи или перелои? А то вдруг я всё придумал, и их там нет :)
А в следующем уроке покажу, как заходить по тренду, чтобы повысить свой шанс на успешные сделки и иметь возможность больше зарабатывать.
Подписывайтесь, чтобы не пропустить урок. #трейдинг #инвестиции #обучение26 августа
Пост1. Как распознать тренд и улучшить свою торговлю и инвестирование?
Замечали ли вы у себя чувство, что не хотите покупать, потому что цена выросла? А потом видите, как цена продолжает расти. Или чувство, когда хочется поймать дно. Покупаете на дне, а потом цена продолжает падать.
Эти чувства возникают тогда, когда вы не определили для себя стратегию торговли - по тренду или против тренда. Как раз этот хаос и мешает вам зарабатывать. Я уже 6 лет торгую, инвестирую и давно понял, что без структуры на рынке не выжить. И главной структурой здесь является тренд.
У нас есть 2 типа тренда:
1. Восходящий (аптренд).
2. Нисходящий (даунтренд).
Понимая, в каком тренде мы сейчас находимся, мы можем предсказать дальнейшее движение цены. Повышая точность предсказаний мы зарабатываем больше денег. Это простая мысль, и структура тренда тоже очень проста. На рынке вообще слабо работают сложные вещи.
Если сегодня цена золота $4000, а через неделю $4500, то это тренд восходящий. И наоборот, $4500 - $4000 - нисходящий. Всё просто. Однако у трейдеров, инвесторов постоянно возникают проблемы с определением тренда. Они не правильно определяют, встают не в ту сторону, получают убыток и боль.
Собственно, этот мини-курс я и сделал, чтобы вы снизили количество убыточных сделок, чтобы инвестировали в лучших точках входа, чтобы прокачали свою экспертность на финансовых рынках. Покажу как тренд определяют профессионалы и как используют в своей торговле.
А сейчас задание:
Попробуйте на своих текущих знаниях определить тренды самостоятельно. Откройте дневной график XAUUSD (или иной актив) и на нём выделите, нарисуйте для себя аптренды и даунтренды. И чтоб вообще быть лучше всех, напишите в комментариях тренды датами: аптренд дата-дата; даунтренд дата-дата.
А в следующем уроке я дам более обширную картину "что такое тренд", как его понимаем мы, профессионалы. Повторюсь, он сложным не будет. У нас тут всё просто.
Подписывайтесь на канал, чтобы не пропустить оповещение о посте.25 августа
5 способов инвестировать в золото 💰
В портфеле инвестора золото выполняет важные функции: это и диверсификация по валюте, и защитный актив в кризис.
Инвестиции в золото стоит рассматривать как долгосрочную инвестиционную стратегию.
Рассказываем 5 способов, как инвестировать в золото:
🔸Монеты и слитки
Можно купить физическое золото, но хранить его придётся в сейфе или в банке.
К плюсам этого способа можно отнести то, что физическое золото можно подержать в руках и потрогать, а также передать по наследству. Также золотой слитой или редкая монета могут стать вариантом необычного подарка.
Но и минусы здесь серьёзные: нужно поискать, где купить, а потом — нести затраты на хранение (сейф дома/ банковская ячейка). И самое обидное: физическое золото дешевеет, как только вы его купили (спрэд между покупкой и продажей).
🔹Обезличенный металлический счёт (ОМС)
Покупаете и продаёте золото в граммах, но на счёте, без физического обмена
Плюсы: удобно купить через приложение и не нужно думать о хранении. Можно купить на комфортную сумму (небольшой порог входа).
Но есть и минусы. ОМС — это отдельный счёт, который нужно открыть. Плюс спрэд никто не отменял: он меньше, чем при покупке физического золота, но всё же есть.
🔸Акции золотодобытчиков
Покупаете акции компаний, которые занимаются золотодобычей, на брокерский счёт.
С одной стороны, удобно купить через приложение брокера. Это даёт и диверсификацию по отраслям, и возможность получить дивиденды.
Но с другой стороны, в цену заложена не только стоимость золота, но и динамика компании: инвестор несёт риск падения котировок из-за аварий, санкций, убытков. И когда золото в плюсе, акции могут быть в минусе.
🔹Фьючерсы на золото
Это производный финансовый инструмент, подходит для опытных инвесторов
Цена на фьючерс зависит от цены золота, плюс он достаточно ликвиден.
Но перед тем, как начать инвестировать во фьючерсы, нужно изучить инструмент и разобраться, так как там высокие риски убытков.
☝️ Фьючерсы — это больше спекулятивная, а не долгосрочная стратегия
🔸 БПИФ на золото
Покупка биржевого паевого инвестиционного фонда (БПИФ) на золото.
Плюсы этого способа:
— динамика цены на золото в портфеле
— доступный порог входа
— сделки на брокерском счёте, не нужно думать о физическом хранении.
Минусы:
— комиссия биржи и брокера
А у вас есть золото в портфеле? Каким способом вы в него инвестируете?24 августа
Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.
В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.
И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.
Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.
Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.
Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.21 августа