Поиск

Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.

Индекс
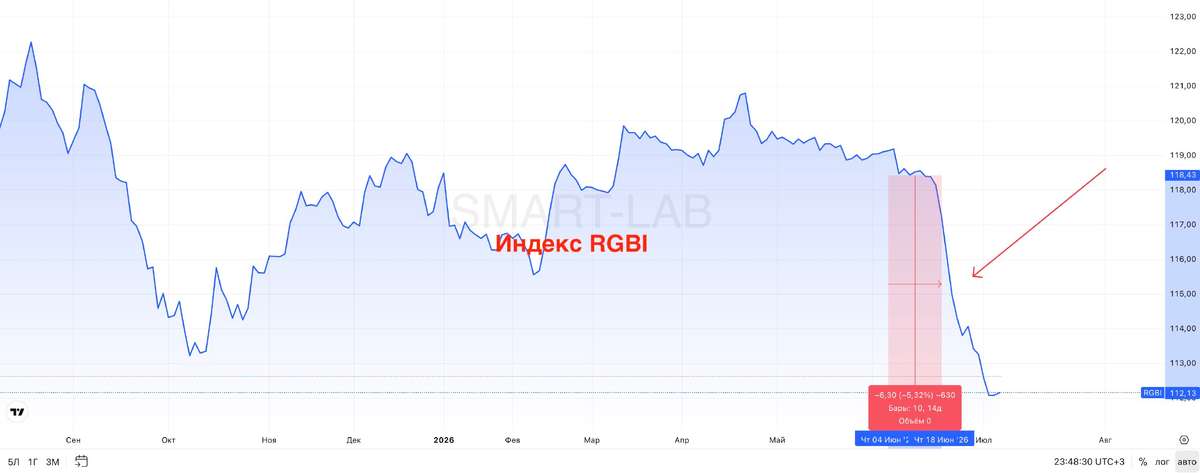
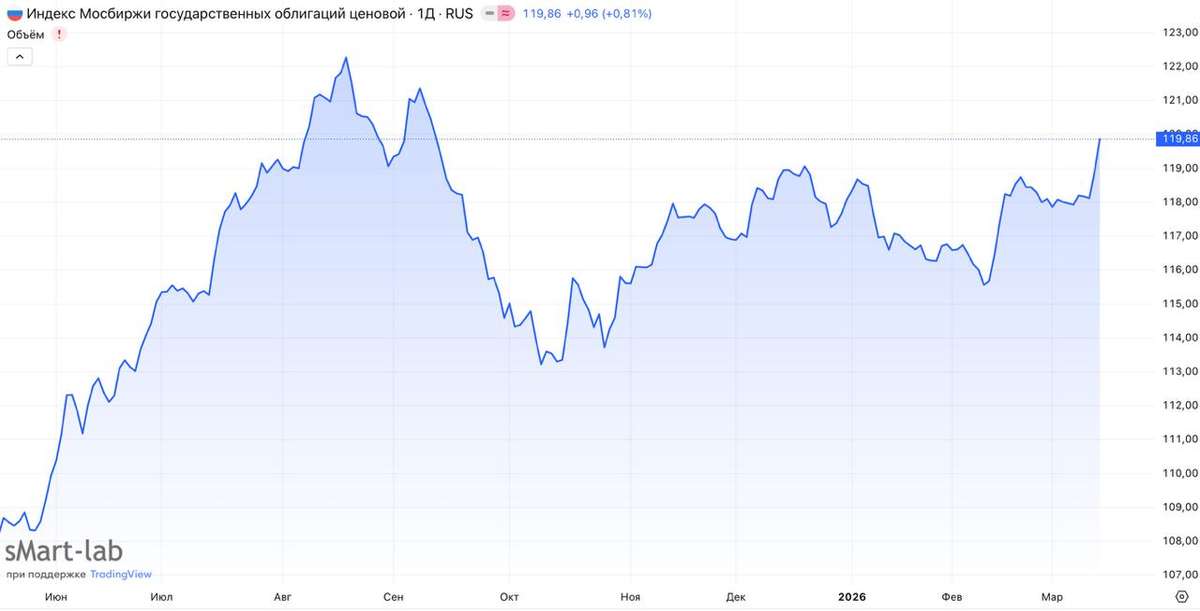
#RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.

Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:

• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.

• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.

Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.

Подобрал ОФЗ под различные рыночные сценарии:

• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.

• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.

Январь/июль:

ОФЗ 26233 $SU26233RMFS5

• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%

Февраль/август:

ОФЗ 26240 $SU26240RMFS0

• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%

Март /сентябрь:

ОФЗ 26246 $SU26246RMFS7

• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%

ОФЗ 26218 $SU26218RMFS6

• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%

Апрель/октябрь:

ОФЗ 26252 $SU26252RMFS5

• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%

ОФЗ 26253 $SU26253RMFS3

• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%

Май/ноябрь:

ОФЗ 26247 $SU26247RMFS5

• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%

ОФЗ 26241 $SU26241RMFS8

• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%

Июнь/декабрь:

ОФЗ 26250 $SU26250RMFS9

• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%

Актуальные посты для формирования пассивного дохода:

• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?

Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.

Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.

Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.

Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

Подборка интересных облигаций №17

Российский рынок облигаций сегодня трудно назвать тихой гаванью. Череда дефолтов, волатильность котировок – все это заставляет некоторых инвесторов смотреть в сторону депозитов. Однако разница в доходностях между депозитами и облигациями сегодня существенно выросла, и при соблюдении ряда правил игра вполне стоит свеч. При этом Индекс RGBI все еще держится выше 110 п., сохраняя идею в бумагах.

Прежде всего стоит ограничить кредитные риски. В сегменте ВДО эти риски сегодня многократно выросли – в текущих экономических условиях наибольшему давлению подвержены малые и средние предприятия. И в большинстве случаев эти риски доходностью не покрываются. В сегментах A-/A/A+/AA- все выглядит тоже не безоблачно. Смотреть стоит не только на рейтинг, но на отчетность, динамику финансовых показателей и рынка, на котором работает эмитент.

Процентные риски сегодня также достаточно высокие. Неопределенность с бюджетом и другие проинфляционные факторы преобладают. Ожидания по дальнейшей траектории ключевой ставки все более настороженные.

Флоатеры - вполне рабочий инструмент для самых консервативных инвесторов. Здесь вы можете получить доходность КС+1-1,5% (с учетом текущей цены) в бумагах с наивысшим рейтингом и КС+2% и более в бумагах с рейтингом пониже. Резкого снижения ключевой ставки сегодня мало кто ждет и на среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фикс купоном при минимальном процентном риске.

◼ РСетиСЗ1Р1 RU000A10BQX4 (премия к КС 1,9%, погашение 25.06.2027)
◼ Селигдар7Р RU000A10D3X6 (премия к КС 4,5%, погашение 05.10.2027)

Фикс купон в отдельных именах сегмента A-/A/A+ может дать интересную доходность при ограниченном кредитном риске. Здесь бы я отдавал предпочтение бумагам со сроком до погашения/оферты полгода-год.

◼О'КЕЙ Б1Р6 RU000A1084E6 (доходность 18,2%, оферта PUT 17.03. 2027)
◼ ГИДРОМАШ04 RU000A10C5T0 (доходность 17,4%, оферта PUT 16.07.2027)
◼ НовТех1Р8 RU000A10CMQ5 (доходность 18,4%, погашение 24.08.2027)

Длинные ОФЗ сегодня являются некоторым аналогам дивидендным акциям. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако, это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.

◼ ОФЗ 26254 RU000A10D533 (текущая купонная доходность 15,2%, погашение 03.10.2040)

❗️Не является инвестиционной рекомендацией

♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать

Подборка интересных облигаций №17

Что делать, если застрял в длинных ОФЗ, и почему они могут упасть ещё сильнее?

Ближайшие пару недель рынок ОФЗ может быть под давлением. Для тех, кто держит облигации, это означает одно: их рыночная цена может снизиться. И сильнее всего это затронет длинные выпуски — чем дальше дата погашения, тем чувствительнее бумага к любым изменениям доходностей.

Почему это происходит? Главная причина — заседание ЦБ в начале сентября. Большинство аналитиков сходится на том, что ставку оставят на уровне 14%, но риторика регулятора, скорее всего, ужесточится. А жёсткие заявления — это всегда сигнал рынку, что деньги дорогими останутся дольше, чем ожидалось.

Дополнительное давление создаёт инфляция. В августе инфляционные ожидания населения снова оказались выше средних значений этого года, а долгосрочные прогнозы продолжают ползти вверх. При этом экономика чувствует себя бодрее прогнозов — во втором квартале ВВП вырос на 1,3% год к году. Это значит, что у ЦБ нет причин смягчать политику.

И ещё один фактор — Минфин. Программа заимствований на этот год выполнена только на 36%, и впереди большой объём новых размещений. Если предложение ОФЗ будет расти быстрее, чем спрос, цены могут просесть, а доходности — подрасти.

Что делать, чтобы не пострадать? Защитный подход сейчас выглядит так:

• Выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.

29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)

Их купон привязан к RUONIA — этакий индикатор того, сколько деньги стоят на рынке. Если ставка высокая, вы получаете высокий купон. Если ставку поднимают — купон автоматически ползёт вверх вслед за ней. И самое приятное: цена такой облигации почти не реагирует на эти движения.

По сути, это способ зарабатывать рыночную доходность, но при этом не бояться, что ваш портфель внезапно просядет из-за решений ЦБ. Пока другие инвесторы переживают за длинные ОФЗ, держатели флоатеров спят спокойно. На сегодняшний день это, пожалуй, самый защитный инструмент во всём сегменте госдолга.

• Сократить дюрацию — она должна быть примерно в два раза ниже, чем у индекса RGBI (это снизит чувствительность к росту доходностей). Короткие ОФЗ с фиксированным купоном и дюрацией 2–3 года до погашения.

26242 $SU26242RMFS6 (14,71%)
26224 $SU26224RMFS4 (14,53%)
26237 $SU26237RMFS6 (14,56%)

Да, это не самые высокие доходности, которые могут дать длинные бумаги, но у тебя на руках чёткий план: ты знаешь, что получишь и когда. А что происходит на рынке каждый день — тебя волнует мало. И вот это ощущение определённости в нынешние времена дорогого стоит.

• Для тех, кто готов принять умеренную волатильность, оптимальным выбором станут выпуски со сроком 4–5 лет. Это своего рода золотая середина:

26239 $SU26239RMFS2 (15,23%)
26218 $SU26218RMFS6 (15,16%)
26251 $SU26251RMFS7 (15,07%)

Если ставка пойдёт вниз быстрее ожиданий, эти облигации приятно удивят ростом. В обратном сценарии — просадка будет, но не критической. Такой инструмент подходит тем, кто готов переждать полгода-год волатильности.

По итогу: Для тех, кто уже перегружен длинными ОФЗ, текущая динамика обернется временной отрицательной переоценкой. Но для тех, кто, как и я, только формирует портфель, — это возможность зайти в бумаги дешевле, зафиксировав более высокую доходность.

Когда доходности ОФЗ вернутся к отметке около 16,5%, они снова станут крайне привлекательными. Однако до этого момента лучше не торопиться и не наращивать длинные позиции раньше времени.

В моем портфеле сейчас только выпуски 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 именно их я планирую добирать на просадке.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что делать, если застрял в длинных ОФЗ, и почему они могут упасть ещё сильнее?

Как заставить весь капитал работать в БКС: на примере стратегии автоследования Дэйтона

Новая возможность БКС использовать гарантийное обеспечение по фьючерсам при совершении маржинальных операций меняет саму архитектуру фьючерсных стратегий. Разберем, как это работает на практике на примере количественной стратегии автоследования «Дэйтона ИИС».


В предыдущем материале мы рассматривали, как на фьючерсные стратегии может повлиять появление в БКС возможности учитывать гарантийное обеспечение по срочным контрактам при совершении маржинальных операций. Теперь перейдем от теории к практике. Разберем, как количественные стратегии автоследования могут использовать эту возможность не просто для увеличения номинального размера позиций, а для повышения эффективности всего капитала.


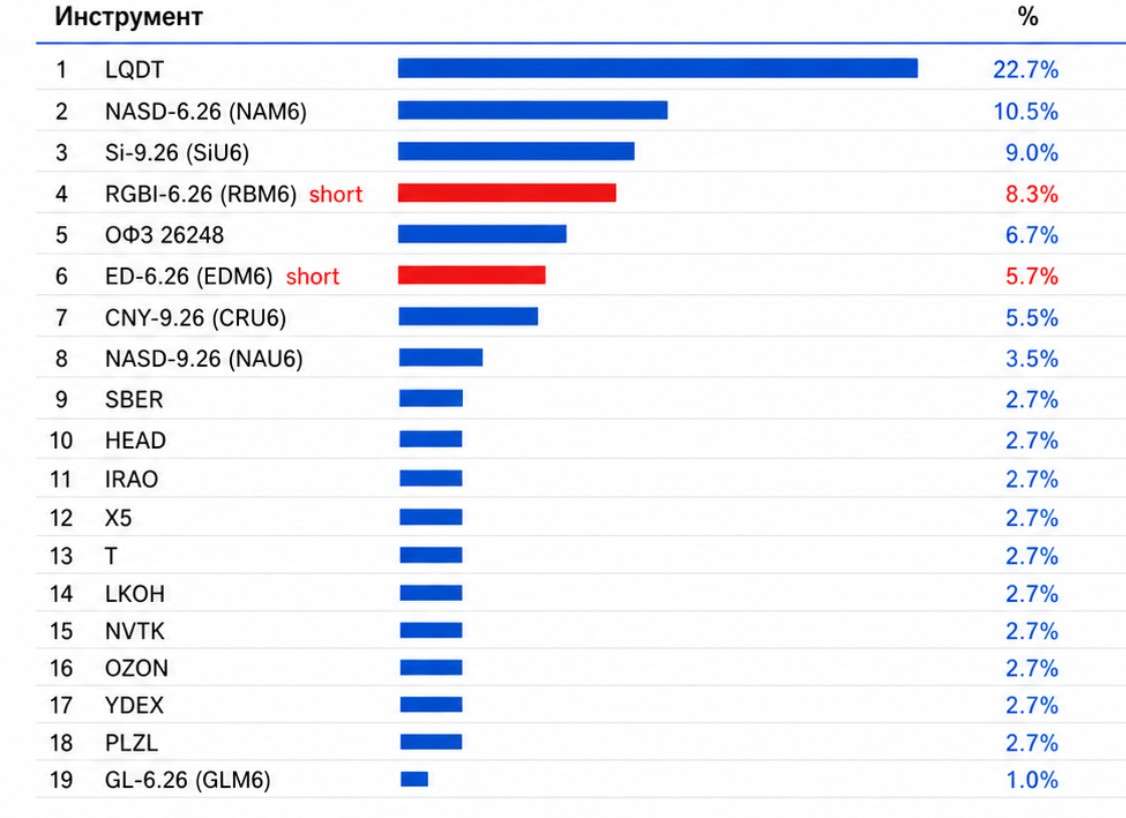
На скриншоте показан портфель стратегии количественного инвестирования «Дэйтона ИИС». Это торговая модель, в которой одновременно используются три концепции управления капиталом:
1. модель целевой волатильности для фьючерсов на Nasdaq;
2. создание синтетической позиции в Nasdaq с отдельно управляемой валютной составляющей
3. монетизация контанго во фьючерсах на индекс государственных облигаций RGBI.
При этом свободная часть капитала размещается в ОФЗ и фонде денежного рынка LQDT.

Почему сумма позиций превышает 100%

На первый взгляд структура портфеля выглядит необычно. По состоянию на 21 июля в портфеле находились следующие инструменты:

38,9% экспозиции на Nasdaq через два фьючерсных контракта;
30,6% во фьючерсе на доллар к рублю;
16% во фьючерсе на юань к рублю;
10% во фьючерсе на золото;
короткая позиция во фьючерсе RGBI размером около 55%;
46,1% в ОФЗ 26248;
50,3% в фонде денежного рынка LQDT.


Арифметическая сумма этих позиций заметно превышает размер капитала. Однако это не означает, что стратегия просто покупает с увеличением рыночного риска. Фьючерс не требует оплаты полной стоимости базового актива. Для открытия позиции необходимо внести только гарантийное обеспечение — ГО. Поэтому капитал можно условно разделить на два слоя.


Первый слой — рыночная экспозиция. Она создается через фьючерсы на Nasdaq, валюту, золото и RGBI.


Второй слой — денежные и залоговые активы. Он представлен LQDT и ОФЗ, которые продолжают приносить доход и одновременно обеспечивают устойчивость всей конструкции.
Именно разделение рыночной экспозиции и физического размещения капитала является одним из главных преимуществ фьючерсного портфеля.

Первая концепция: целевая волатильность Nasdaq

В традиционном портфеле инвестор может постоянно держать, например, 40% капитала в Nasdaq. Но риск такой позиции будет сильно меняться.
Когда рынок спокоен, эти 40% могут оказывать умеренное влияние на портфель. Когда волатильность резко возрастает, та же доля начинает определять практически весь совокупный риск. В «Дэйтоне» размер позиции зависит не только от направления торгового сигнала, но и от текущей волатильности Nasdaq.

Упрощенно принцип можно представить так:
чем выше текущая волатильность рынка, тем меньше размер позиции;
чем ниже волатильность, тем большую экспозицию может допустить модель.
Это не попытка предсказать каждую коррекцию и не гарантия защиты от падения. Задача модели — удерживать риск Nasdaq в заранее установленном диапазоне.
Когда рынок становится более нестабильным, позиция сокращается. Когда колебания снижаются, модель может постепенно увеличить экспозицию.
Наличие в портфеле одновременно сентябрьского и декабрьского фьючерсов на Nasdaq также может быть связано с процессом переноса позиции между контрактами. Для количественной стратегии роллирование является отдельной операцией, учитывающей ликвидность, спред и структуру фьючерсной кривой.

Вторая концепция: синтетическая позиция в Nasdaq и валюте

Фьючерс на Nasdaq отвечает за изменение стоимости американского фондового индекса. Валютные фьючерсы позволяют отдельно управлять чувствительностью портфеля к курсу рубля.
На скриншоте валютная часть представлена двумя контрактами:
Si — фьючерсом на USD/RUB;
CNY — фьючерсом на CNY/RUB.

Их совокупная доля составляет около 46,5% капитала.
Такая конструкция позволяет разделить два самостоятельных источника результата:
движение американского фондового рынка;
изменение стоимости иностранной валюты относительно рубля.
Управляющий может регулировать каждую составляющую отдельно. Например, сохранить позицию в Nasdaq, но уменьшить валютную экспозицию. Или, наоборот, увеличить валютную защиту, не наращивая позицию в американском индексе.
В результате создается не просто ставка на рост Nasdaq, а синтетическая позиция, в которой фондовый и валютный риски управляются независимо.

Третья концепция: монетизация контанго RGBI

Еще одна конструкция находится в облигационной части портфеля. На скриншоте одновременно присутствуют:
— длинная позиция в ОФЗ 26248 размером 46,1%;
— короткая позиция во фьючерсе на RGBI размером 55%.
На первый взгляд эти позиции противоречат друг другу: стратегия покупает государственные облигации и одновременно продает фьючерс на индекс государственных облигаций. Однако цель конструкции заключается не в том, чтобы угадать направление рынка ОФЗ. Она направлена на извлечение дохода из разницы между фьючерсной ценой и стоимостью базового облигационного рынка.
Когда фьючерс RGBI торгуется с заметной премией, то есть находится в контанго, стратегия может:
— купить ОФЗ или близкий по характеристикам облигационный портфель;
— продать фьючерс на RGBI;
— удерживать конструкцию по мере сокращения разницы между фьючерсом и базовым индексом.

Источниками результата становятся купонный доход по облигациям и постепенное схождение фьючерсной цены с базовым активом. Размер длинной и короткой частей при этом не обязан совпадать рубль в рубль. Для корректного хеджирования необходимо учитывать дюрацию, чувствительность облигации к изменению ставок и поведение конкретного выпуска относительно индекса RGBI. Это относительная, но не безрисковая сделка. Ее результат зависит от точности хеджирования, стоимости переноса фьючерса, ликвидности облигаций и динамики базиса.

Зачем стратегии нужен LQDTLQDT занимает 50,3% портфеля, но это не отдельная направленная торговая идея.

Фонд денежного рынка выполняет инфраструктурную функцию:
приносит доход на свободный капитал;
поддерживает ликвидность;
формирует резерв для вариационной маржи;
может использоваться в качестве залогового актива;
позволяет не держать значительную часть средств в неработающем денежном остатке.
Именно здесь новая возможность БКС становится особенно важной.

Почему такая стратегия эффективнее на счетах автоследования

Подобные количественные стратегии способны работать более эффективно благодаря возможности использовать гарантийное обеспечение по фьючерсам в качестве обеспечения по маржинальным операциям. Эта опция доступна на счетах автоследования БКС и принципиально меняет экономику использования капитала.

В обычной схеме часть средств приходится постоянно резервировать под фьючерсное ГО и возможную вариационную маржу. Для текущей структуры «Дэйтоны ИИС» такой резерв мог бы составлять около 25% капитала. Иными словами, из каждых 100 рублей примерно 25 рублей фактически обеспечивали бы работу фьючерсных позиций и не могли бы быть полноценно размещены в доходных инструментах. Работало бы около 75% капитала.
Новая инфраструктура позволяет использовать уже сформированное фьючерсное ГО как обеспечение по операциям с ценными бумагами. Благодаря этому капитал не делится на работающую и зарезервированную части.
Упрощенно различие выглядит так:
- Обычная модель: около 25% капитала зарезервировано под ГО, работает примерно 75%.
Модель с использованием ГО как маржинального обеспечения: фьючерсные позиции сохраняются, а работать может практически весь капитал.

Один и тот же капитал одновременно выполняет две функции:
-обеспечивает позиции на срочном рынке;
-продолжает приносить доход в LQDT, ОФЗ или других допустимых инструментах.
Именно поэтому речь идет не просто об удобстве брокерской инфраструктуры, а о самостоятельном источнике повышения капитальной эффективности стратегии.
Важно уточнить, что бесплатным является не заемный капитал, а сама возможность учитывать фьючерсное ГО в качестве обеспечения без необходимости отдельно резервировать сопоставимый объем денежных средств. Проценты возникают только в случае фактического использования маржинального финансирования.

Дэйтона ИИС это не одна направленная ставка, а система из нескольких независимых источников результата.

Nasdaq формирует фондовую экспозицию, размер которой регулируется через модель целевой волатильности. Валютные фьючерсы позволяют отдельно управлять валютным риском. ОФЗ и короткая позиция во фьючерсе RGBI используются для работы с контанго и базисом. LQDT обеспечивает ликвидность и приносит доход на денежную часть портфеля.
Возможность использовать фьючерсное ГО при совершении маржинальных операций делает эту архитектуру существенно эффективнее.
В обычной конструкции около четверти капитала могло бы фактически простаивать под обеспечение. В текущей модели практически весь капитал остается вовлеченным в работу. Главная идея заключается не в том, чтобы открыть как можно больше позиций. Задача количественной стратегии — заставить один и тот же капитал выполнять несколько функций, не допуская, чтобы рост номинальной экспозиции превратился в неконтролируемое кредитное плечо.
Именно здесь проходит граница между обычной торговлей с использованием маржи и системным управлением капиталом, что позволяет достигать стабильного роста портфеля.


Материал не является индивидуальной инвестиционной рекомендацией. Использование производных финансовых инструментов и маржинальных операций связано с повышенным риском. Историческая структура портфеля не гарантирует сохранения позиций и результатов в будущем.

Как заставить весь капитал работать в БКС:  на примере  стратегии автоследования Дэйтона

🖤Что банки говорят и что они на самом деле делают?

Есть две большие разницы, что банки говорят, и что они делают. Так было всегда, так происходит и сейчас.

«Банки» - это не просто термин-синоним кредитных организаций. Это уже собирательное слово для всех финансовых организаций и аффилированных с ними лиц, СМИ и блогеров, которые торгуют на рынке. Вся эта тусовка называется просто «банки». Это сленг рыночка. Не путайте, пожалуйста, со словарным определением.

🩶Что банки говорят? После оглашения ставки 14,25%, а это было 19 июня, банки резко перевернулись в своих прогнозах. Они перестали говорить о снижении ставки, а стали говорить о ее оставлении или повышении. Это стало одной из важных причин падения акций и облигаций.

Казалось бы, при такой риторике банки должны уходить во флоатеры, но они этого не делают.

🩶А что они делают?

Банки последние годы скупали у Минфина ОФЗ ПД. Они всегда давали на них повышенный спрос. Они и сейчас это делают. Смотрите:
1. 17 июня. Минфин разместил ОФЗ 26254 на 22,27 млрд руб при спросе 54,09 млрд руб.
2. 1 июля. Минфин разместил ОФЗ 26251 на 10,36 млрд руб при спросе 25,59 млрд руб.
3. 15 июля. Аукцион по размещению ОФЗ 29028 признан несостоявшимся.

Т.е. спрос на ПД у банков есть, а спроса на ПК у банков нет. Это значит, что банки не готовятся к повышению ключевой ставки. Они готовятся к ее снижению. Да, они говорят так, как будто надо покупать ПК, но сами покупают ПД.

🤍И я покупаю.

А вы?

Не смотрите, что говорит трейдер, смотрите что он делает. Поэтому подписывайтесь на мой канал. Я тут каждый день показываю, что делаю я, и что делают другие трейдеры, банки, власть и другие участники финансового рынка.

Справка для новичка:
1. ОФЗ 26ххх - это ОФЗ ПД. Больше похожи на акции.
2. ОФЗ 29ххх - это ОФЗ ПК. Больше похожи на вклады.

$IMOEX $RGBI $SU26254RMFS1 $SU26251RMFS7 $SU29028RMFS6

🖤Что банки говорят и что они на самом деле делают?

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.

Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.

Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.

Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.

Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.

ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.

Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.

В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.

На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.

Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.

• Лидеры: РуссНефть
#RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).

• Аутсайдеры: Полюс
#PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).

09.07.2026 - четверг

•
#STSB последний день с дивидендом 0.8279243 руб
•
#PLZL СД рассмотрит вопрос о дивидендах
•
#BTBR последний день с дивидендом 5.19 руб
•
#MBNK последний день с дивидендом 96.12 руб
•
#OMZZP последний день с дивидендом 0.012 руб
•
#SELG День инвестора на Мосбирже
•
#SBER Сбербанк РПБУ за 1п 2026 года
•
#MGKL День Инвестора

Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Подборка интересных облигаций №16

Облигации – это инструмент для достаточно консервативных инвесторов, которые предпочитают синицу в руках журавлю в небе. К сожалению, и они подвержены некоторой рыночной волатильности. Последние недели это подтвердили - Индекс RGBI пролили сразу на 5% за две недели. Конечно, здесь мы не увидели того размаха, который был на рынке акций, но в умах многих инвесторов на этом фоне возникает вопрос, требуется ли корректировка облигационного портфеля в текущих условиях?

Рынок облигаций в значительной степени живет ожиданиями дальнейшей траектории ключевой ставки. Бюджетный импульс, ускорение кредитования и ситуация на внутреннем топливном рынке заставляют участников рынка пересмотреть свои взгляды на то, какой будет ключевая ставка на конец текущего года, а также в следующие несколько лет. Возможно, текущая тревожность несколько завышена. Но то, что степень неопределенности сегодня на максимуме за последний год – это, пожалуй, бесспорно.

В таких условиях длинные ОФЗ превращаются в некоторый аналог акций: высокая доходность (выше 16% при ключевой ставке 14,25%) привлекательна, однако существенное укрепление котировок возможно только при поступательном снижении проинфляционных рисков.

Наиболее безопасными выглядят относительно короткие выпуски от крепких эмитентов. ДКП остается жесткой и кредитные риски в ВДО продолжают нарастать. При этом и в рейтинговой группе A-/A/A+ не все безоблачно. Ориентироваться только на рейтинг сегодня не стоит, нужно выбирать отдельные имена. Вот некоторые выпуски, на которые стоит обратить внимание:

◼ НовТехн Б3 $RU000A1082W2 (доходность 19,1%, погашение март 27 г.)
◼ О'КЕЙ Б1Р6 $RU000A1084E6 (доходность 17,71%, оферта PUT март 27 г.)
◼ Селигдар 3Р $RU000A10B933 (доходность 17,22%, погашение сентябрь 27 г.)

Возможно, вновь интересными становятся флоатеры. Текущая доходность у них выше, чем у «фиксов» с аналогичным кредитным качеством, а волатильность меньше. Стремительное снижение ключевой ставки сейчас точно не является базовым сценарием. Также этот инструмент может быть страховкой на случай, если ситуация продолжит ухудшаться, и траектория ключевой ставки развернется.

◼ МЕТАЛИН P13 $RU000A10B4D8 (премия к КС 1,9%, погашение март 27 г.)
◼ iПозитив Р1 $RU000A109098 (премия к КС 1,7%, погашение июль 27 г.)

❗️Не является инвестиционной рекомендацией

♥️ Начинаем неделю с полезной подборочки. Ставьте лайк, если формат вам нравится.

Подборка интересных облигаций №16

🪙 Индекс ОФЗ (RGBI) впервые за год упал ниже 112 пунктов.
Индикатор российского рынка госдолга упал в моменте на 0,65%, до 111,85 пункта. В предыдущий раз ниже 112 пунктов индекс ОФЗ был 10 июня 2025 года. $TBRU

На фоне геополитического негатива, возросших проинфляционных рисков и довольно жесткого сигнала Банка России по траектории ставки — Заботкин заявил о пересмотре прогноза вверх — рынок ОФЗ переоценивает доходности.

Одновременно с этим размещение ОФЗ в среду прошло с низким спросом: предложено — 110 млрд рублей, спрос — 25,5 млрд рублей. Размещено 10,3 млрд по цене 84,9% от номинала. Рынок требует более высоких ставок в изменившихся условиях.

Сейчас можно зафиксировать доходность 16 % на 13-14 лет.
Интересно, но в корпоративных облигациях доходности ещё выше.
Докупаю. Доля облигаций в портфеле уже в районе 48 %.
$SU26238RMFS4 $SU26248RMFS3

Призрачная надежда против реальной угрозы: рынок медленно сползает к 2300

Рынок словно застрял в болоте: попытки найти опору под ногами так ни к чему и не привели. Та самая «форточка», через которую спешили избавиться от замороженных акций, захлопнулась, продавцов разогнали, но взамен ничего не предложили. Оставшиеся в игре инвесторы теперь вынуждены довольствоваться лишь призрачными надеждами на среднесрочный позитив, который в нынешней реальности действительно на вес золота.

Индекс МосБиржи попробовал было вернуться выше 2400 пунктов, однако этот рывок захлебнулся, и теперь восстановление окончательно замедлилось — сессия прошла в вялых колебаниях вокруг отметки 2350.

Свежих поводов для рывка вверх так и не нашлось, а если смотреть на график, то взгляд сам собой цепляется за следующую поддержку на 2300 пунктах. При нынешнем нейтральном фоне это вполне реалистичный сценарий — вполне можем туда и сползти, если ничего не изменится.

Опубликованное резюме ЦБ внесло нервозность в долговой рынок, что отразилось в снижении RGBI до 113 пунктов. Регулятор дал понять, что готов пересмотреть прогноз по ставке в сторону повышения, заложив в него нижнюю границу на уровне 13% годовых вплоть до 2027 года.

На 24 июля, скорее всего, запланирована пауза, а смягчения рынку стоит ждать только осенью, когда инфляция начнет отступать под влиянием двух факторов: разрешения топливного кризиса и сезонного снижения цен на овощи и фрукты.

Нужно помнить, что к осени приберегли индексацию тарифов, которую не сделали летом. Так что скоро этот ценовой фактор окажет дополнительное давление на общую динамику цен, и на итоговых цифрах это обязательно скажется.

Инфляционный маховик набирает обороты: 6% годовых — антирекорд. За неделю сильнее всего ударили по карману автовладельцы — бензин и дизель взлетели на 1,6–2,2%. И это не разовое явление: с начала года топливо подорожало почти на 12%, ускорившись втрое относительно прошлогодних темпов.

Продуктовая корзина тоже дорожает, особенно «борщевой набор». Отрадно лишь, что услуги не подорожали, а даже чуть упали, но это скорее статистическая погрешность.

Геополитический фон: В очередном публичном выступлении генсек НАТО Марк Рютте обозначил Россию как ключевую долгосрочную угрозу для блока, отметив её взаимодействие с Китаем, Ираном и КНДР. Отдельное внимание Рютте уделил КНР, прогнозируя рост числа её ядерных боезарядов до тысячи к 2030 году. В России эти тезисы комментируют традиционно: никаких агрессивных намерений в отношении Запада нет.

Хельсинки официально разрешили транзит и хранение ядерного оружия, хотя ранее публично заверяли, что не допустят этого в мирное время. Российская сторона отреагировала жестко: даже абстрактная возможность размещения таких боеголовок теперь будет закладываться в основу стратегических расчетов Москвы.

Увы, но безопасность сегодня покупается не обещаниями, а возможностью дать сдачи.

Из корпоративных новостей:

Полюс
#PLZL акционеры одобрили дивиденды за 1 кв 2026 г. — 29,05 руб./акц. Отсечка — 13 июля.

МТС-Банк
#MBNK акционеры одобрили дивиденды за 2025 год: обычка = 96,12 руб., преф = 3520,24 руб. Отсечка — 10 июля.

• Лидеры: Банк «Санкт-Петербург»-ао
#BSPB (+4,8%), Группа Позитив #POSI (+2,9%), РуссНефть #RNFT (+2,8%).

• Аутсайдеры: Фармсинтез
#LIFE (-6,3%), Мечел-ао #MTLR (-4,7%), М.Видео #MVID (-4,25%).

02.07.2026 - четверг

•
#MRKC закрытие реестра по дивидендам 0.0385 руб
•
#MRKV закрытие реестра по дивидендам 0.0212 руб
•
#MSRS последний день с дивидендом 0.1865 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Призрачная надежда против реальной угрозы: рынок медленно сползает к 2300

Какую выбрать стратегию по ОФЗ после обвала? И какие выпуски брать

Индекс RGBI за прошлую неделю обвалился с 116,9 до 113,06 пунктов, откатившись к уровням октября 2025 года, когда ключевая ставка составляла 17%. Повод — разочарование рынка решением ЦБ: 19 июня ставку снизили лишь на 0,25 п.п., до 14,25%, вместо ожидаемого более уверенного шага, а сигнал регулятора указал на возможное замедление дальнейшего смягчения.

Дополнительное давление создала инфляция: за неделю с 16 по 22 июня цены выросли на 0,25%. Фонды и банки активно продают ОФЗ, закладывая долгосрочное сохранение двузначной ставки до завершения СВО, сроки которого постоянно сдвигаются.

Эскалация через удары по НПЗ бьёт по топливному рынку, добавляя инфляционных рисков. К тому же высокие бюджетные расходы заставляют Минфин наращивать заимствования сверх прежних ожиданий, что увеличивает предложение бумаг на рынке.

Какие ОФЗ выглядят наиболее интересно:

• Самый логичный выбор для тех, кто не хочет гадать, — это флоутеры, то есть ОФЗ с плавающим купоном.

29028 $SU29028RMFS6 (14,96%)
29029 $SU29029RMFS4 (14,97%)

Они устроены хитро: их купон привязан к RUONIA, и если ставка высокая, то и купон у вас высокий. Если ставку вдруг поднимут — купон подрастет вместе с ней, и цена такой бумаги практически не страдает.

Это, по сути, способ получать рыночную доходность, не боясь, что твой портфель уйдет в минус из-за изменения денежно-кредитной политики. Сейчас это, пожалуй, самый защитный актив на рынке госдолга.

• Следующий по надежности — это короткий фиксированный конец, где до погашения остается два-три года.

26224 $SU26224RMFS4 (14,42%)
26237 $SU26237RMFS6 (14,37%)
26236 $SU26236RMFS8 (14,12%)

Здесь логика другая: ты просто говоришь себе, что не собираешься зарабатывать на переоценке, твоя цель — дождаться даты, когда государство вернет тебе номинал. И пока ты ждешь, ты получаешь купон.

Да, доходность там ниже, чем в длинных бумагах, но зато ты четко понимаешь свою цифру на выходе, и тебе почти все равно, что происходит с рынком каждый день. В такие моменты неопределенности это дает психологический комфорт.

• Для тех, кто готов немного понервничать, есть средний срок — года на 4–5, где-то до 2030–2031 годов. Это компромисс: доходность уже интересная, но дюрация еще не такая убийственная, как у 20-летних выпусков.

26218 $SU26218RMFS6 (14,97%)
26251 $SU26251RMFS7 (14,77%)

Если ставка начнет снижаться быстрее, чем закладывает рынок, эти бумаги неплохо прибавят в цене. Если нет — просадка будет, но не катастрофической. Это инструмент для тех, у кого горизонт инвестирования позволяет перетерпеть полгода-год волатильности.

По сути, сейчас рынок госдолга раскололся на две философии.

Первая — это стратегия выжидания: флоутеры и короткие бумаги, где ты просто получаешь доход и не дергаешься.

Вторая — это стратегия охоты за доходностью, когда ты сознательно заходишь в средние и длинные выпуски, понимая, что можешь временно уйти в минус, но веришь в будущее снижение ставок.

Какой из этих путей выбрать — зависит только от того, готовы ли вы мириться с просадкой по счету или для вас важнее сохранность капитала даже ценой потенциально упущенной выгоды.

Чего точно не стоит делать новичку на рынке — это бросаться в дальний конец просто потому, что там высокий процент. На этом рынке сейчас высокая доходность — это не подарок, а плата за риск. И платить эту цену имеет смысл только в том случае, если вы готовы ждать действительно долго.

26254 $SU26254RMFS1 (15,99%)
26230 $SU26230RMFS1 (15,93%)

Спросите себя: готовы ли вы каждое утро просыпаться и видеть -5% по телу, утешая себя мыслью, что купон когда-нибудь это отобьет? Если нет — длинные ОФЗ не для вас. Тогда лучше присмотреться к первым двум вариантам и сохранить нервы.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Какую выбрать стратегию по ОФЗ после обвала? И какие выпуски брать

MOEX CAMP’26


Вот и завершилось очередное уникальное мероприятие, организованное Московской биржей. Традиционно, на нем собирается большой пул аналитиков, инвест-блогеров и топ-менеджеров самой компании. В прошлом году мы собирались в Северной Осетии, в этом году нас гостеприимно встретил Краснодар. На фоне практически отвесного падения рынка на этой неделе, такая встреча позволила порефлексировать на тему рынка и его будущего.

Особенно активно обсуждали ситуацию с отзывом депозитарной лицензии у брокера «Алор+». Претензии ЦБ были связаны с операциями по ценным бумагам компаний, переехавших в российскую юрисдикцию в рамках редомициляции. Ситуация вопиющая, ведь инвесторы могли воспользоваться дисконтом и сливать прямо в рынок свои позиции, что создало дополнительное давление на котировки крупнейших компаний.

🤔 Все это крайне негативно для рынка, но мы то с вами знаем, что истинная причина падения заключается в нарастающих как снежный ком геополитических проблемах. Эскалация конфликта на Украине налицо. Ну и не будем забывать о рисках слива своих позиций крупными игроками, предпочитающих захэджировать риски.

В итоге, за прошлую неделю Индекс Мосбиржи потерял больше 5%, вплотную приблизившись к уровню поддержки на 2200 п. Индекс гособлигаций RGBI тоже подвергся распродажам. В пятницу мы увидели хороший отскок, который может развиться уже на этой неделе. Однако едва ли этого импульса хватит, чтобы полностью развернуть рынок. Как я и говорил ранее, сохраняйте сдержанность и внимательно следите за новостями.

🧐 А еще рекомендую не паниковать. При грамотном подходе к формированию портфеля, консервативная его составляющая защитит вас от сильных просадок. Денежный поток портфеля от купонов по облигациям и дивидендов способны нивелировать данный негатив. Ну и докупить мы всегда успеем. Главное - знать, что покупать! Этим мы и занимаемся с вами каждый день.

Что касается самого мероприятия, то оно прошло в двух локациях. Мы посетили Парк Галицкого и стадион «Ozon Арена» в Краснодаре, а также погуляли по виноградникам Абрау-Дюрсо. Не буду долго расписывать, просто прикреплю фото с мероприятия. Ну а саму Московскую биржу хочу поблагодарить за приглашение. Спасибо, что в столь сложный период для рынка, вы остаетесь открытыми и проводите Camp’ы.

❗️Не является инвестиционной рекомендацией


MOEX CAMP’26

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет

Дэйтона ИИС — фьючерсы на Насдак, валюты + ОФЗ с хеджированием

Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ

Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора

Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.

В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.

Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.

Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.

С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

Неделя, которая решит судьбу ставки: разбор ключевых событий

Рынок поверил, что ЦБ может ускорить снижение ставки уже в апреле. Раньше регулятор явно запаздывал, делая ставку на борьбу с инфляцией в ущерб экономике.

Но за последние недели картина поменялась: недельная инфляция в середине апреля обнулилась, инфляционные ожидания населения резко упали (до 12,9%), а наблюдаемая инфляция снизилась на 1 п.п. за месяц — аномально для апреля. Плюс появились вопросы президента о стагнации экономики.

При этом мартовская SAAR-инфляция (6%) и средняя за 3 месяца (8,8%) всё ещё высоки, а реальная ставка 6,2% — выше привычных для ЦБ 9–10 п.п. Но трехмесячный показатель искажен январским скачком из-за НДС и тарифов, этот эффект почти сошел.

📍 ЦБ по природе консервативен и без давления ставку не снижал бы вообще. Но сейчас сохранить её — значит вызвать шквал критики. Базовый сценарий — минус 0,5 п.п., но с вероятностью 35% возможно снижение на 1 п.п. как реакция на ухудшение экономики, падение инфляционных ожиданий и сигналы сверху. В любом случае, даже при скромном снижении, позитивная риторика ЦБ будет поддержкой для рынка.

Итоги недели по RGBI позитивные: индекс закрепился выше 120 пунктов. Прогноз по гособлигациям и долговому рынку в целом остаётся оптимистичным. Целевой диапазон на ближайшее будущее — 121–122 пункта. Движение туда выглядит вполне вероятным.

📍 Ситуация с Ираном снова накаляется. Ормузский пролив опять закрыт, а Тегеран отказывается от новых переговоров, пока США не перестанут выдвигать «чрезмерные требования». Трамп же с борта Air Force One в пятницу дал понять: если к среде ничего не решится, будет новая волна авиаударов. Дедлайн — 22 апреля.

Нефтяные котировки на таком новостном фоне уйдут вверх. Ожидаемый диапазон — около $100 за баррель, однако рынок будет крайне волатильным: любое заявление или действие сторон способно резко изменить цену. Ключевые драйверы — эскалация конфликта и ситуация вокруг Ормузского пролива.

На неделе будет много интересного по корпоративным событиям. В понедельник — отчёт «Промомеда» по МСФО. Во вторник «Северсталь» отчитается за первый квартал. В середине недели совет директоров «Газпром нефти» утвердит стратегию до 2030 года. В четверг Лукойл проведёт ГОСА по дивидендам за прошлый год. А под конец недели, возможно, раскроют цифры «РусГидро» и «Самолёт».

📍 Из корпоративных новостей:

Соллерс
#SVAV МСФО 2025 год: Выручка ₽62,447 млрд, снижение на 31,95%, Чистая прибыль ₽2,297 млрд, снижение на 38,47%. СД рекомендовал дивиденды за 2025 г. в размере 25,5 руб./акция (ДД 5,47%), отсечка — 11 июня.

КАМАЗ
#KMAZ МСФО 2025 г: Выручка ₽382,1 млрд (-2,9% г/г), Чистый убыток ₽43,0 млрд (против прибыли ₽731 млн годом ранее)

Хэндерсон #HNFG СД рекомендовал дивиденды за 1 квартал 2026 года в размере ₽17 на акцию. Дивдоходность 4%

EMC
#GEMC МСФО 2025 г: Выручка €289,5 млн (+14,1% г/г), Чистая прибыль €66,3 млн (-36,4% г/г)

АПРИ
#APRI в 1К2026г. увеличила продажи в 3 раза г/г до 6,17 млрд руб.

• Лидеры: МКБ
#CBOM (+4,74%), ЮГК #UGLD (+3,15%), Аэрофлот #AFLT (+2,36%).

• Аутсайдеры: Сегежа
#SGZH (-7,16%), РуссНефть #RNFT (-6,18%), Роснефть #ROSN (-4,16%).

20.04.2026 - понедельник

• ЦМТ
#WTCM и #WTCMP закрытие реестра по дивидендам 0,96 руб./акцию.
• Т-Технологии
#T Дата отсечки под собрание акционеров.
• Промомед
#PRMD опубликует отчёт по МСФО за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Неделя, которая решит судьбу ставки: разбор ключевых событий

Фиксируем доходность: подборка облигаций под цикл снижения ключевой ставки

Рынок ОФЗ перешел в активную фазу роста: индекс RGBI взлетел на 1,4% за два дня. Причина — сигналы от правительства о серьезном сокращении расходов. Для нас это маркер: бюджетный консерватизм дает ЦБ карт-бланш на снижение ставки. Следовательно, доходности падают, а котировки бумаг ползут вверх. Те, кто внимательно читает мои посты, смогли воспользоваться этой ситуацией и неплохо заработать на росте котировок, не считая полученных купонов.

Для долгосрочных инвесторов также наступает удачный момент для фиксации доходности. Пик процентных ставок, вероятно, пройден: регулятор сигнализирует о готовности смягчать денежно-кредитную политику по мере замедления инфляции. В этой логике разумно захеджироваться от будущего снижения ставок, купив облигации с фиксированным купоном сегодня.

Я собрал подборку эмитентов, чьи бумаги сейчас торгуются с премией за риск. Это знакомые рынку компании, которые я давно отслеживаю. Помимо привлекательной доходности к погашению, эти выпуски дают хороший потенциал для торговли на ожиданиях рынка: при улучшении риторики ЦБ они могут вырасти в цене, что позволит зафиксировать прибыль досрочно.

📍 Топ-14 облигаций под цикл снижения ключевой ставки:

• ГЛОРАКС 001Р-05
#RU000A10E655 (ВВВ) Доходность — 20,77%. Купон: 20,50%. Текущая купонная доходность: 19,58% на 3 года 3 месяца. Выплаты: ежемесячно

• Воксис 001P-03
#RU000A10BW39 (ВВВ+) Доходность — 24,18%. Купон: 24,00%. Текущая купонная доходность: 22,64% на 3 года 2 месяца, ежемесячно, имеется амортизация

• ГК Самолет БО-П18
#RU000A10BW96 (А-) Доходность — 22,60%. Купон: 24,00%. Текущая купонная доходность: 21,88% на 3 года 2 месяца, ежемесячно

• ЭкоНива 001Р-01
#RU000A10EJZ8 (А+) Доходность — 17,76%. Купон: 16,75%. Текущая купонная доходность: 16,62% на 2 года 11 месяцев, ежемесячно

• Борец Капитал 001Р-05
#RU000A10EK71 (А-) Доходность — 20,16%. Купон: 18,50%. Текущая купонная доходность: 18,48% на 2 года 11 месяцев, ежемесячно

• АРЕНЗА-ПРО 001P-07
#RU000A10EAB8 (ВВВ) Доходность — 18,45%. Купон: 19,00%. Текущая купонная доходность: 18,07% на 2 года 11 месяцев, ежемесячно, имеется амортизация

• Селигдар 001Р-10
#RU000A10EC22 (А+) Доходность — 17,70%. Купон: 16,65%. Текущая купонная доходность: 16,37% на 2 года 10 месяцев, ежемесячно, имеется амортизация

• Вис Финанс БО-П11
#RU000A10EES4 (А+) Доходность — 17,60%. Купон: 17,00%. Текущая купонная доходность: 16,63% на 2 года 10 месяцев, ежемесячно

• Софтлайн 002Р-02
#RU000A10EA08 (ВВВ+) Доходность — 19,25%. Купон: 19,50%. Текущая купонная доходность: 18,75% на 2 года 9 месяцев, ежемесячно

• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (А-) Доходность — 19,12%. Купон: 20,00%. Текущая купонная доходность: 18,71% на 2 года 4 месяца, 4 раза в год

• АФК Система 002P-06
#RU000A10DPW4 (АА-) Доходность — 17,26%. Купон: 17,75%. Текущая купонная доходность: 17,09% на 2 года 2 месяца, ежемесячно

• ВУШ 001P-05
#RU000A10E6D0 (А-) Доходность — 24,02%. Купон: 22,00%. Текущая купонная доходность: 21,67% на 1 год 10 месяцев, ежемесячно

• реСтор 001Р-03 $RU000A10E7K3 (А-) Доходность — 18,85%. Купон: 18,75%. Текущая купонная доходность: 18,27% на 1 год 10 месяцев, ежемесячно

• Полипласт АО П02-БО-13
#RU000A10DZK8 (А) Доходность — 18,46%. Купон: 19,45%. Текущая купонная доходность: 18,56% на 1 год 10 месяцев, ежемесячно.

📍 Главный триггер впереди — заседание ЦБ 20 марта. Рынок гадает: будет минус 0,5 п.п. или сразу 1 п.п. Пока консенсус за мягкий вариант, но все зависит от данных по инфляции и по инфляционным ожиданиям на следующей неделе.

Если цифры выйдут слабыми, рынок перепишет сценарий на более агрессивное смягчение, и ралли продолжится. Внимательно следим за новыми вводными, сейчас реакция на них будет повышенная. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Фиксируем доходность: подборка облигаций под цикл снижения ключевой ставки

Подборка интересных облигаций №14

В предстоящую пятницу состоится очередное плановое заседание Совета директоров Банка России по ключевой ставки. Согласно проведенным в последние дни опросам, на рынке практически сложился консенсус – регулятор снизит ставку на 50 б.п. до 15%. В ожидании этого события Индекс RGBI приближается к локальным максимумам.

Текущая инфляция в целом движется по траектории даже ниже той, которую закладывал ЦБ в свои прогнозы. Последствия повышения НДС и индексации части тарифов оказались не столь болезненными, как предполагали скептики. Экономика продолжает охлаждаться, на рынке труда также чувствуется спад напряжения.

Некоторая ложка дегтя – бюджет. За первые 2 месяца года дефицит приблизился к плановому значению по итогам всего 2026 года. Однако активные авансирования в начале года компенсируются снижением расходов в последующих месяцах. Даже существенно более высокий дефицит, чем в том же периоде прошлого года не говорит о том, что ситуация вышла из-под контроля. Пока!!!

Большую неопределенность в будущее бюджета вносит пересмотр параметра базовой цены на нефть в бюджетном правиле. Поэтому смелых шагов, таких как снижение ставки сразу на 100 б.п., от регулятора ждать не стоит. Но и приостанавливать цикл снижения ставки при текущей динамике экономике кажется не самым правильным.

В целом, ситуация с момента выхода последней облигационной подборки существенно не изменилась. Ждем плавного снижения ставки, возможно с паузами. Но пока все складывается в пользу того, что ставка будет снижаться. Самый понятный инструмент для того, чтобы отыграть цикл снижения ставки – длинные ОФЗ. Это условно спекулятивный инструмент с горизонтом 1-1,5 года. И даже учитывая рост котировок последних дней, идея остается интересной:

◼ОФЗ 26254 (SU26254RMFS1) - доходность 14,6%, погашение в октябре 2040 г.

Фиксация доходности в районе 15% в самых надежных корпоративных облигациях на 3-5 лет также хорошая идея. Длинные депозиты дадут существенно более низкую доходность:

◼РЖД 1Р-50R (RU000A10DZW3) - доходность 15,5%, оферта put 08.11.2029 г.
◼Атомэнпр10 (RU000A10DYG9) - доходность 15,1%, погашение 18.06.2031 г.

Для тех, кто готов взять на себя ограниченный кредитный риск, могут быть интересными бумаги с рейтингом A-/A/A+, эмитенты которых на текущий момент находятся в достаточно уверенном финансовом положении:

◼Аэрфью2Р05 (RU000A10C2E9) - доходность 19,5%, погашение в июле 2027 г.
◼НовТехнБ1 (RU000A105DL4) - доходность 18%, погашение в ноябре 2027 г.
◼ГКАзот1Р02 (RU000A10EA40) - доходность 17,2%, put оферта в феврале 2028 г.

❗️Не является инвестиционной рекомендацией
❤️ Если подборка оказалась полезной, жмите лайк, буду готовить для вас еще. Спасибо!

Подборка интересных облигаций №14

2800 не сдаётся: разбираем триггеры, которые держат рынок. Обзор событий

Российский рынок закончил день в плюсе, но так и не смог взять психологический барьер в 2800 пунктов по индексу МосБиржи. По итогам основной сессии индекс вырос на 0,23%, остановившись на отметке 2782,6 пункта. Индекс РТС прибавил почти 1%, достигнув 1144,06 пункта.

Уровень 2790–2800 вновь оказался непреодолимым. Это лишний раз подтверждает: для уверенного роста выше 2800 рынку нужны уже не просто ожидания, а реальные подвижки в переговорном процессе. Абстрактные надежды больше не работают.

📍 Сегодня в Женеве пройдут трехсторонние переговоры России, США и Украины. Главные темы — энергетическое перемирие и территориальные вопросы. Российскую делегацию возглавит Владимир Мединский (он не участвовал в раундах в Абу-Даби, так как там речь шла о безопасности). Также в Женеву прибудет Кирилл Дмитриев для контактов по экономической линии с США.

Российская делегация будет расширена до примерно 20 человек. Сергей Рябков в свою очередь сообщил, что делегация отправляется в Швейцарию с установками действовать в рамках договоренностей Анкориджа.

Суть этих договоренностей заключается в двух ключевых пунктах: установление контроля России над всей территорией Донбасса и заморозка линии соприкосновения на остальных участках.

📍 Российский долговой рынок переживает подъём: индекс RGBI пробил уровень 118 пунктов впервые за месяц. Причина — неожиданное снижение ключевой ставки ЦБ до 15,5%, которое застало рынок врасплох, но придало ему сил.

Теперь инвесторы ждут подтверждения, что инфляция и правда замедляется — это позволит индексу закрепиться на достигнутых высотах и двинуться к декабрьским максимумам.

📍 Похоже, намечается важный диалог: наши депутаты собираются лично встретиться с американскими конгрессменами. Переговоры пройдут в США. Договаривались об этом еще с октября, но мешали санкции — не всех наших законодателей пускают.

Главная интрига: смогут ли политики договориться о главном — чтобы потом дали зелёный свет экономике и культуре, а не только пафосным речам.

Текущая рыночная ситуация характеризуется наличием уровня сопротивления, преодоление которого требует фундаментальных оснований. Инвесторам рекомендуется занять выжидательную позицию, открывая новые сделки только при появлении подтвержденных позитивных сигналов.

Сегодня разберем компании, которые в перспективе года могут дать хорошую прибыль благодаря предстоящим IPO своих «дочек». И, конечно, не обойдем вниманием эмитентов долгового рынка. Не пропустите.

📍 Из корпоративных новостей:

Банк Санкт-Петербург
#BSPB РСБУ за январь 2026 года: Выручка ₽6,9 млрд (–15% г/г), Чистая прибыль ₽3,6 млрд (–29,4% г/г). Также менеджмент может выплатить 50% чистой прибыли за 2025 год в виде дивидендов.

Инарктика
#AQUA рыбопромышленники обратились к властям с просьбой сохранить субсидии на компенсацию части транспортных расходов при экспорте рыбной продукции.

Fix Price
#FIXR переносит сроки консолидации акций — объединения 1000 старых акций в 1 новую. Точная дата будет объявлена после всех регуляторных процедур.

Совкомбанк
#SVCB акционеры одобрили присоединение Витабанка.

• Лидеры: Банк Санкт-Петербург
#BSPB (+4,82%), ТГК-1 #TGKA (+4,05%), Мосэнерго #MSNG (+3,55%).

• Аутсайдеры: ЮГК
#UGLD (-3,2%), Полюс #PLZL (-2,98%), Интер РАО #IRAO (-1,98%), Мечел #MTLR (-1,8%).

17.02.2026 — вторник

•
#YDEX Яндекс отчёт по МСФО за 4 кв. и 2025 год + онлайн‑звонок
•
#DIAS Диасофт дата фиксации лиц для участия во внеочередном заочном собрании акционеров
•
#DELI Интервью с Делимобилем 17:00 по мск

• Женева — старт нового раунда трёхсторонних переговоров Россия–Украина–США; важен фон и риторика по безопасности и санкциям.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

2800 не сдаётся: разбираем триггеры, которые держат рынок. Обзор событий

Банк России неожиданно снизил ключевую ставку до 15,5%.

Несмотря на устойчиво высокую инфляцию, зафиксированную Росстатом в начале 2026 года, регулятор принял решение снизить ставку на 0,5 п.п. — до 15,5%. Похоже, свежие данные по динамике цен убедили ЦБ в возможности осторожного шага к смягчению денежно-кредитной политики.

Для финансового рынка решение стало позитивным сюрпризом:
- 📈 Ожидается поддержка для фондового рынка и ОФЗ;
- 📊 Возможен рост фьючерсов на индексы Московской биржи и RGBI;
- 💡 Сигнал регулятора может укрепить доверие инвесторов к постепенной нормализации ставок.

Подробную аргументацию и прогнозы по инфляции озвучат на пресс-конференции Банка России в 15:00 по московскому времени. Глава ЦБ Эльвира Набиуллина и первый зампред Алексей Заботкин объяснят, почему регулятор пошёл на шаг в условиях сохраняющегося инфляционного давления.

Банк России неожиданно снизил ключевую ставку до 15,5%.

Погружение продолжается: рынок снижается в район 2700. К чему готовиться инвестору

Очередной день не принёс ясности российскому рынку: сессия прошла вяло и без единого направления. МосБиржа ушла в небольшой минус (-0,32%), а РТС — в столь же скромный плюс (+0,25%). Настроения инвесторов ограничивает отсутствие дипломатического прогресса и приближение новых санкций от ЕС.

📍 Более глубокое падение рынка сдерживают новости из сферы геополитики: С одной стороны, французский лидер Эмманюэль Макрон заявил о своей инициативе возобновить диалог с Россией среди ряда европейских партнёров. С другой стороны, внимание инвесторов привлекла жёсткая оценка российского министра иностранных дел Сергея Лаврова.

Он указал, что действия США за последний год не содействовали улучшению отношений, а их контакты с импортёрами российских энергоресурсов, по его мнению, продиктованы стремлением укрепить собственные позиции на мировом энергорынке. Эти противоречивые сигналы создают неоднозначный фон.

📍 Ключевой вопрос недели: сохранит ли регулятор ставку, несмотря на сигналы о замедлении экономики. Инфляция формально под контролем, но ожидания населения и бизнеса не падают. При этом денежная масса и кредитование явно сигналят о спаде.

Тем временем индекс RGBI опустился ниже 116 пунктов, обновив минимум почти за четыре месяца. Основным риском для рынка является возможный пересмотр в сторону повышения прогноза по среднему уровню ключевой ставки на этот год (текущий прогноз — 13–15%). Поэтому помимо самого решения по ставке не менее важна риторика регулятора.

На вечерней сессии индекс в моменте совершил перелой по дню, что указывает на потенциал к дальнейшему снижению. Уровни 2685-2690 могут привлечь внимание, но открывать позиции следует с осторожностью. Рынок по-прежнему сфокусирован на геополитической повестке, которая не проясняется, и ждет решения ЦБ по ставке. Покупки на рынке всегда возможны, но для них требуются фундаментальные основания, которых в данный момент недостаточно.

📍 Из корпоративных новостей:

Яндекс
#YDEX собирается купить российский бизнес маркетплейса цветов и подарков Flowwow, сделка готовится к завершению в апреле 2026 года.

Эталон
#ETLN СД утвердил цену допэмиссии в 46 руб за акцию, а также принял Программу мотивации менеджмента объемом 22 млн акций.

ЕвроТранс #EUTR топливный трейдер АТИ через суд хочет взыскать с ЕвроТранса 0,5 млрд рублей

Сбер
#SBER чистая прибыль за январь 2026 г. выросла на 21,7% г/г до 161,7 млрд руб при рентабельности капитала в 23,2%.

АПРИ
#APRI объем продаж в январе 2026 года вырос в 5,4 раза г/г до 16,46 тыс кв м, в денежном выражении рост также в 5,4 раза г/г до 2,5 млрд руб.

Whoosh
#WUSH отозвало ранее поданное в ФАС России ходатайство о приобретении ООО «ЮрентБайк.ру», рассмотрит возможность подачи нового.

ВК
#VKCO власти приняли решение начать работу по замедлению работы мессенджера Telegram в России.

Европлан
#LEAS за 2025 год закупил и передал в лизинг около 30 тыс ед техники (-49% г/г) на сумму 105,5 млрд руб с НДС (-56% г/г).

• Лидеры: ВК
#VKCO (+3,38%), Whoosh #WUSH (+2,65%), ДОМ РФ #DOMRF (+1,8%), Промомед #PRMD (+1,43%), ВТБ #VTBR (+1,1%).

• Аутсайдеры: Селигдар
#SELG (-2,57%), Хэдхантер #HEAD (-2,56%), ЮГК #UGLD (-2,5%), Самолет #SMLT (-2,33%).

11.02.2026 — среда

• #AFLT Аэрофлот операционные результаты за январь 2026 года
•
#GMKN Норникель финансовые результаты по МСФО за 2025 год
•
#NVTK Новатэк отчет по МСФО за 2025 год

• Росстат — плановые публикации статистики (по календарю ведомства; уточняются по мере выхода релизов)

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Погружение продолжается: рынок снижается в район 2700. К чему готовиться инвестору