Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)
В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.
- Известный ПИФ на рынке.
- Регулярные выплаты.
Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.
Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
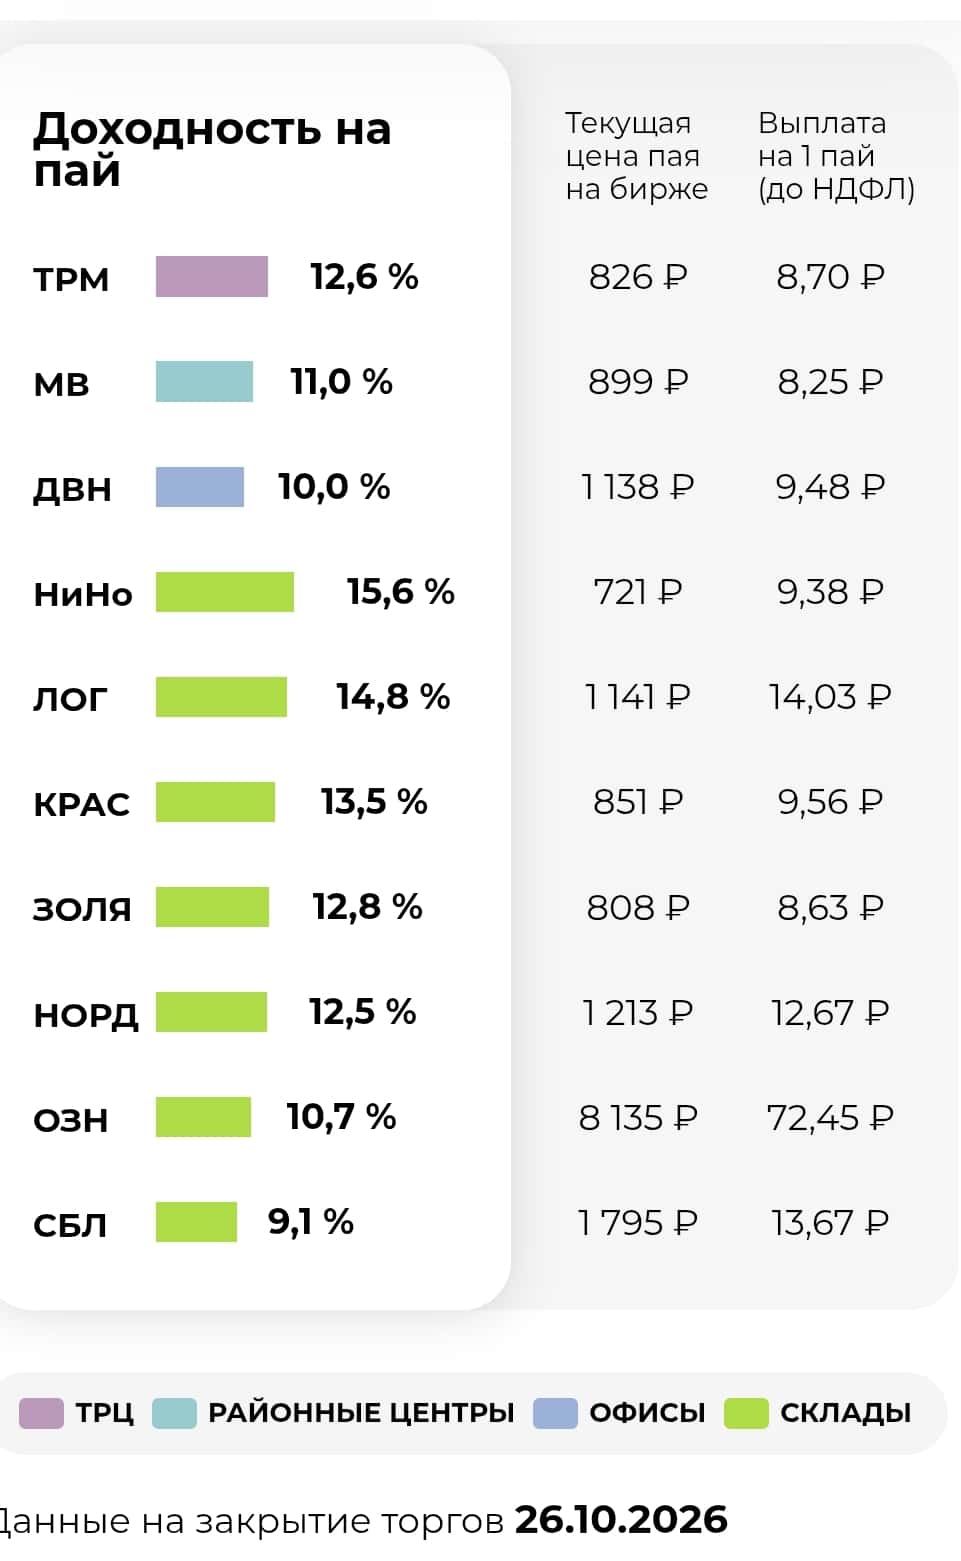
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.
Короче, если кратко о плюсах и минусах.
Плюсы:
🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.
Минусы:
💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.
Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.
О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.
Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!
$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомфлота $FLOT выросли 15 октября на 5,4%, до 88,99 ₽, после сообщения Reuters о возможном ослаблении санкций США против судов "теневого флота".
Цель смягчения, по данным агентства, — снизить мировые ставки фрахта и вывести больше нефти из Персидского залива на рынок.
Минэнерго США уточнило: послабления не помогут России транспортировать собственную нефть.
К вечеру рост бумаг сократился до 3,5% на фоне общей коррекции рынка.
Рынок торгует еще не принятым решением США, и разница между утренним и вечерним ростом акций показывает, насколько неопределенной остается судьба смягчения.
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
Система - игры в Монополию
Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.
💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.
Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.
Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.
💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.
В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS
ММК получил иски экологов почти на 6 млрд ₽ — комбинат отказался от комментариев · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 1 октября вырос на 0,5%, до 2279,83 пункта, индекс РТС прибавил 0,9%, до 862,74 пункта.
Рост поддержала нефть Brent, подорожавшая до 101,41$ за баррель, и покупки в лидерах роста — Т-Технологиях $T , Озоне $OZON и Аэрофлоте $AFLT , прибавивших от 2,4 до 3,7%.
Зампред ЦБ Алексей Заботкин заявил, что решение по ставке учтет весь массив данных, а не только бюджетные факторы, а неопределенность по украинскому урегулированию сдерживала рост.
Рост индекса на фоне предупреждения ЦБ о широком наборе факторов для решения по ставке показывает, что инвесторы закладывают в котировки не только нефть, но и ожидания по монетарной политике.
Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.
Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.
Ozon - тест на прочность
В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.
📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.
Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.
📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.
Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.
Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.
В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.
❗️Не является инвестиционной рекомендацией
♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.
Фильм! Фильм! Фильм!
Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.
Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».
В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.
На вопросы наших гостей отвечали:
🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.
Присоединяйтесь к просмотру на YouTube!
А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM