Поиск
На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.
Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).
Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.
Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.
Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.
Я против нейробота: поединок №1 по золоту (XAU/USD)
Рубрика недели: моя волновая разметка против сценария нейробота. Подписчики голосовали — золото набрало 50%.
Голосование закрыто: золото — 10 из 20 голосов (50%). Биткоин — 25%, серебро и индекс Мосбиржи — по 10%, Nasdaq — 5%.
Цена сейчас — около 4 165 $.
Мой сценарий (H4, волны Эллиотта)
• С конца августа прошёл пятиволновой импульс вниз (i)–(v) до 4 066.
• Сейчас идёт коррекция (a)–(b)–(c): волна (a) завершилась, (b) отработала, начинается (c).
• Цель волны (c) — 4 306 (38,2% по Фибоначчи от всего падения).
• Вход: покупка от 4 176. Стоп: 4 065.
• После завершения (c) жду продолжения снижения.
Сценарий нейробота
• Bias на неделю — умеренно бычий: удержание 4 100 открывает цели 4 200–4 330.
• Сетап: лонг от зоны 4 140–4 160, стоп ниже 4 070.
• Цели: 4 200 → 4 280–4 330 → 4 400+ (месячный горизонт).
• Отмена сценария — закрытие ниже 4 060–4 070, тогда возможен уход к 4 000.
На этой неделе оба сценария смотрят вверх, но по-разному: бот — начало нового роста, я — коррекцию перед продолжением падения. В пятницу, 23 октября, сверим оба прогноза с фактом и запишем счёт.
Полный отчёт нейробота (PDF) — в Telegram-канале: https://t.me/ilyaprofinance
За кого вы — за меня или за бота? Пишите в комментариях.
Не является индивидуальной инвестиционной рекомендацией.
#ЯпротивНейробота #золото #XAUUSD #волныЭллиотта #нейробот #OracleTrading #трейдинг
Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?
В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.
⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.
Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.
Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.
🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.
В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.
❗️Не является инвестиционной рекомендацией
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
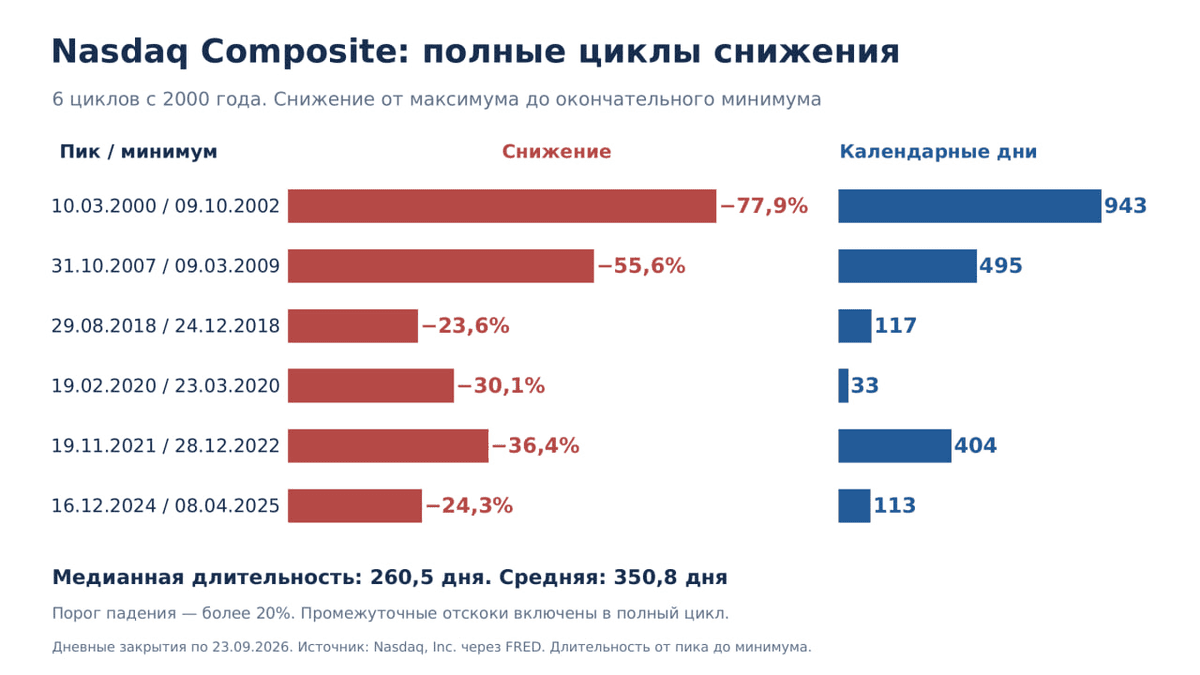
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.
Хотите зарабатывать в три раза больше рынка? А терять в три раза больше готовы?
TQQQ заработал почти 35 000%. А сколько заработал ты? Есть инвестиционная стратегия, которая с 2010 года заработала почти 35 000%, пока Nasdaq-100 вырос примерно на 1 800%. Казалось бы, вот он, инвестиционный Грааль, просто купи! TQQQ - это ETF с тройным плечом, который каждый день делает Х3 Nasdaq-100! Если индекс вырос на 1% - фонд на 3%, упал на 1%... ну, вы меня поняли…
Только между инвестором и этими 35 000% была одна небольшая проблема - дорога, которую не каждый осилит. Во время ковидного падения 2020 года Nasdaq-100 потерял 28%, TQQQ - 70%. В 2022 году Nasdaq упал на 33%, а TQQQ - на 80%! В 2025 году Nasdaq потерял 23%, TQQQ - 57%.
Сколько инвесторов действительно получили те самые 35 000%? Я думаю, НИКТО! И расскажу почему. На растущем рынке мы все долгосрочные инвесторы, спокойно относимся к волатильности и готовы терпеть просадки. А теперь представьте, что ваши 10 млн превратились в 2 млн, рынок продолжает падать, вокруг очередной капец рынка США, а вам говорят - спокойно, просто ничего не делай
Вы продержитесь? Как долго? Падение на 80% требует последующего роста примерно на 376%, только чтобы вернуться в ноль! И плечо здесь увеличивает не финансовый риск, а вероятность того, что инвестор сам разрушит свою стратегию!
Можно выбрать стратегию с огромной доходностью и заработать меньше “инвестора с обычным индексом”, потому что он спокойно пережил падение, а вы вышли после минус 70%.
Мы недавно обсуждали возможную коррекцию американского рынка - никто не знает, когда она начнется и насколько будет глубокой! Инвестор должен ответить на один вопрос - какую просадку он способен пережить, не меняя стратегию? Не виртуально в Excel, не сейчас, когда американский рынок около максимумов, а когда видишь на счете минус 50%!
Выводы
- Доходность портфеля не имеет никакого значения, если инвестор не способен до нее досидеть…
- Лучший портфель не тот, который больше всех зарабатывает на графике, а тот, который не заставит вас продать его в самый плохой момент.
- Если хочется 35 000% доходности - сначала попробуйте мысленно потерять 79%
Не является инвестиционной рекомендацией. Наш бизнес - образование.
@ifitpro
#доходность
Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%
Алгебра начала работу на платформе БКС финтаргет 1 июля 2024 года. Это мультирыночная стратегия, которая использует фьючерсы на глобальные фондовые индексы, валюту и сырьевые товары. Средства выше ГО могут размещаться в инструментах денежного рынка.
Идея стратегии состоит в том, чтобы не связывать результат с движением одного рынка. Доходность формируется из нескольких источников, каждый из которых по разному реагирует на изменение процентных ставок, валютных курсов, цен на сырьё и настроений инвесторов.
1. Результаты стратегии за 26 месяцев
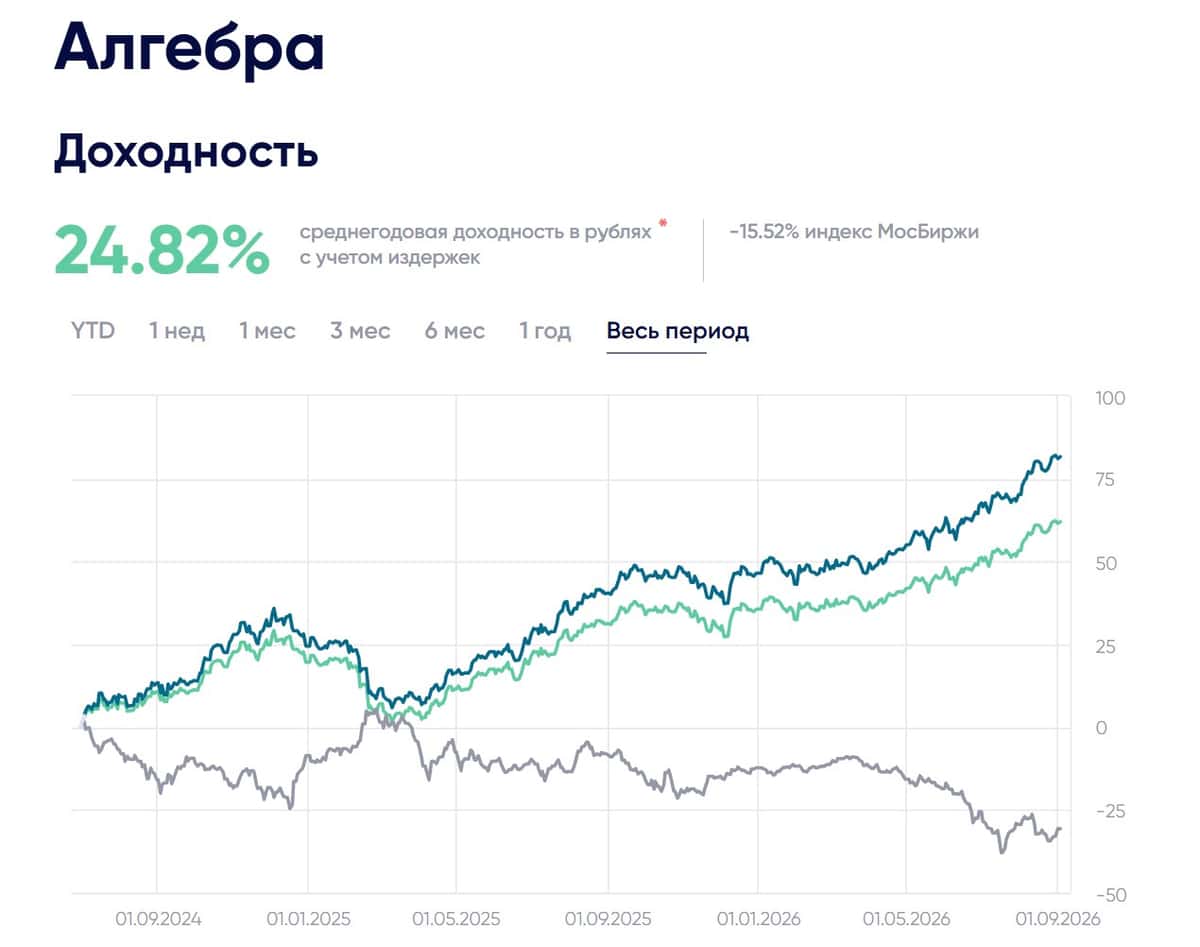
К 29 августа 2026 года доходность клиентских счетов копирующих стратегию после издержек составила 62,17% с момента запуска. Среднегодовая доходность достигла 25,05%, а результат с начала 2026 года составил 19,55%.
Годовая волатильность за весь период находилась на уровне 15,22%. Положительный результат был получен в 20 из 25 завершённых месяцев.
Особенно заметно стратегия проявила себя в 2026 году. За этот период ценовой Индекс МосБиржи снизился на 23,56%, а индекс полной доходности MCFTR потерял 17,55%. «Алгебра» за то же время прибавила 19,55%…
2. Как устроена стратегия
Значимую роль в портфеле играют фьючерсы на Nasdaq. Они позволяют участвовать в динамике крупных технологических компаний и глобального рынка акций. Вес позиции не более 50% капитала портфеля.
Валютные позиции используются для диверсификации и защиты рублёвой стоимости капитала. Вес не более 50%.
Операции с природным газом позволяют работать с изменениями баланса спроса и предложения и формой срочной кривой. Вес в портфеле не более 20%.
Средства свыше ГО размещаются в инструментах денежного рынка. Это позволяет получать процентный доход на ту часть капитала, которая в данный момент не используется для поддержания фьючерсных позиций.
Размеры позиций не являются постоянными. Управление строится с учётом рыночного режима, волатильности и взаимосвязи активов. При изменении ситуации структура портфеля пересматривается.
3.Какое место стратегия может занимать в инвестициях
Алгебра может использоваться как дополнительный источник доходности в умеренно агрессивном портфеле. Стратегия не привязана к российскому рынку акций и на рассматриваемом периоде показала положительный результат в условиях его существенного снижения.
При этом историческое опережение индексов не означает, что стратегия всегда будет двигаться независимо от российского рынка. Её результат зависит от динамики Nasdaq, валютных курсов и котировок природного газа.
***Расчёты выполнены по фактической ежедневной истории клиентских счетов за период с 30 июня 2024 года по 29 августа 2026 года. Все показатели доходности приведены после издержек.
Результаты прошлых периодов не гарантируют будущую доходность. Материал не является индивидуальной инвестиционной рекомендацией.
Доступ к стратегии на платформе Финтаргет БКС по ссылке
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда
Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.
Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.
Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.
Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.
Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.
Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.
Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.
Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.
Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.
Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.
Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.
Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.
Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.
У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.
Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.
Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».
Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.
Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.
Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.
Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.
Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля
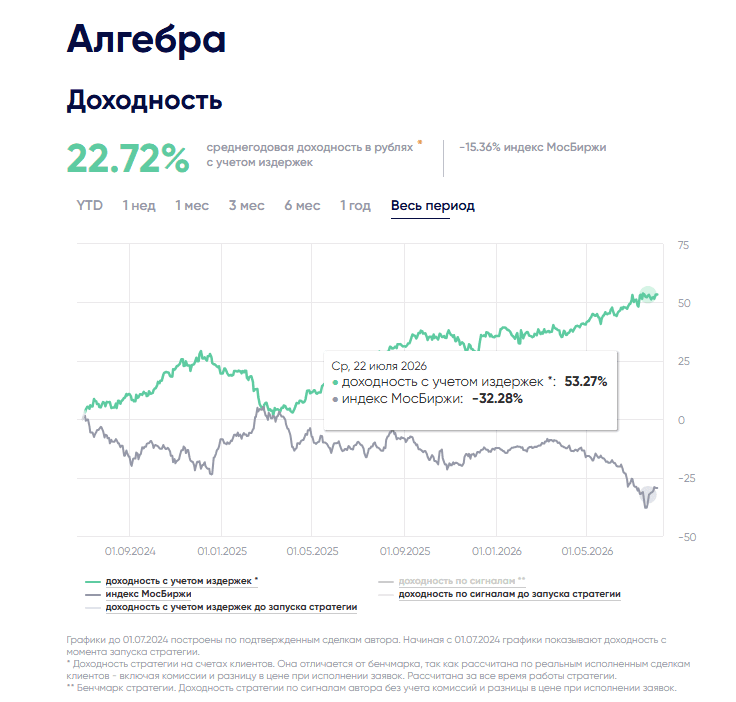
По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.
С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.
Что изменилось в портфеле в июле
В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.
Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.
Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.
Почему свободный капитал не простаивает
Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.
Фактически один и тот же капитал выполняет две функции:
- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.
При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.
За счет чего «Алгебра» стремится опережать рынок
Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:
- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.
Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.
Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.
Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет
Как заставить весь капитал работать в БКС: на примере стратегии автоследования Дэйтона
Новая возможность БКС использовать гарантийное обеспечение по фьючерсам при совершении маржинальных операций меняет саму архитектуру фьючерсных стратегий. Разберем, как это работает на практике на примере количественной стратегии автоследования «Дэйтона ИИС».
В предыдущем материале мы рассматривали, как на фьючерсные стратегии может повлиять появление в БКС возможности учитывать гарантийное обеспечение по срочным контрактам при совершении маржинальных операций. Теперь перейдем от теории к практике. Разберем, как количественные стратегии автоследования могут использовать эту возможность не просто для увеличения номинального размера позиций, а для повышения эффективности всего капитала.
На скриншоте показан портфель стратегии количественного инвестирования «Дэйтона ИИС». Это торговая модель, в которой одновременно используются три концепции управления капиталом:
1. модель целевой волатильности для фьючерсов на Nasdaq;
2. создание синтетической позиции в Nasdaq с отдельно управляемой валютной составляющей
3. монетизация контанго во фьючерсах на индекс государственных облигаций RGBI.
При этом свободная часть капитала размещается в ОФЗ и фонде денежного рынка LQDT.
Почему сумма позиций превышает 100%
На первый взгляд структура портфеля выглядит необычно. По состоянию на 21 июля в портфеле находились следующие инструменты:
38,9% экспозиции на Nasdaq через два фьючерсных контракта;
30,6% во фьючерсе на доллар к рублю;
16% во фьючерсе на юань к рублю;
10% во фьючерсе на золото;
короткая позиция во фьючерсе RGBI размером около 55%;
46,1% в ОФЗ 26248;
50,3% в фонде денежного рынка LQDT.
Арифметическая сумма этих позиций заметно превышает размер капитала. Однако это не означает, что стратегия просто покупает с увеличением рыночного риска. Фьючерс не требует оплаты полной стоимости базового актива. Для открытия позиции необходимо внести только гарантийное обеспечение — ГО. Поэтому капитал можно условно разделить на два слоя.
Первый слой — рыночная экспозиция. Она создается через фьючерсы на Nasdaq, валюту, золото и RGBI.
Второй слой — денежные и залоговые активы. Он представлен LQDT и ОФЗ, которые продолжают приносить доход и одновременно обеспечивают устойчивость всей конструкции.
Именно разделение рыночной экспозиции и физического размещения капитала является одним из главных преимуществ фьючерсного портфеля.
Первая концепция: целевая волатильность Nasdaq
В традиционном портфеле инвестор может постоянно держать, например, 40% капитала в Nasdaq. Но риск такой позиции будет сильно меняться.
Когда рынок спокоен, эти 40% могут оказывать умеренное влияние на портфель. Когда волатильность резко возрастает, та же доля начинает определять практически весь совокупный риск. В «Дэйтоне» размер позиции зависит не только от направления торгового сигнала, но и от текущей волатильности Nasdaq.
Упрощенно принцип можно представить так:
чем выше текущая волатильность рынка, тем меньше размер позиции;
чем ниже волатильность, тем большую экспозицию может допустить модель.
Это не попытка предсказать каждую коррекцию и не гарантия защиты от падения. Задача модели — удерживать риск Nasdaq в заранее установленном диапазоне.
Когда рынок становится более нестабильным, позиция сокращается. Когда колебания снижаются, модель может постепенно увеличить экспозицию.
Наличие в портфеле одновременно сентябрьского и декабрьского фьючерсов на Nasdaq также может быть связано с процессом переноса позиции между контрактами. Для количественной стратегии роллирование является отдельной операцией, учитывающей ликвидность, спред и структуру фьючерсной кривой.
Вторая концепция: синтетическая позиция в Nasdaq и валюте
Фьючерс на Nasdaq отвечает за изменение стоимости американского фондового индекса. Валютные фьючерсы позволяют отдельно управлять чувствительностью портфеля к курсу рубля.
На скриншоте валютная часть представлена двумя контрактами:
Si — фьючерсом на USD/RUB;
CNY — фьючерсом на CNY/RUB.
Их совокупная доля составляет около 46,5% капитала.
Такая конструкция позволяет разделить два самостоятельных источника результата:
движение американского фондового рынка;
изменение стоимости иностранной валюты относительно рубля.
Управляющий может регулировать каждую составляющую отдельно. Например, сохранить позицию в Nasdaq, но уменьшить валютную экспозицию. Или, наоборот, увеличить валютную защиту, не наращивая позицию в американском индексе.
В результате создается не просто ставка на рост Nasdaq, а синтетическая позиция, в которой фондовый и валютный риски управляются независимо.
Третья концепция: монетизация контанго RGBI
Еще одна конструкция находится в облигационной части портфеля. На скриншоте одновременно присутствуют:
— длинная позиция в ОФЗ 26248 размером 46,1%;
— короткая позиция во фьючерсе на RGBI размером 55%.
На первый взгляд эти позиции противоречат друг другу: стратегия покупает государственные облигации и одновременно продает фьючерс на индекс государственных облигаций. Однако цель конструкции заключается не в том, чтобы угадать направление рынка ОФЗ. Она направлена на извлечение дохода из разницы между фьючерсной ценой и стоимостью базового облигационного рынка.
Когда фьючерс RGBI торгуется с заметной премией, то есть находится в контанго, стратегия может:
— купить ОФЗ или близкий по характеристикам облигационный портфель;
— продать фьючерс на RGBI;
— удерживать конструкцию по мере сокращения разницы между фьючерсом и базовым индексом.
Источниками результата становятся купонный доход по облигациям и постепенное схождение фьючерсной цены с базовым активом. Размер длинной и короткой частей при этом не обязан совпадать рубль в рубль. Для корректного хеджирования необходимо учитывать дюрацию, чувствительность облигации к изменению ставок и поведение конкретного выпуска относительно индекса RGBI. Это относительная, но не безрисковая сделка. Ее результат зависит от точности хеджирования, стоимости переноса фьючерса, ликвидности облигаций и динамики базиса.
Зачем стратегии нужен LQDTLQDT занимает 50,3% портфеля, но это не отдельная направленная торговая идея.
Фонд денежного рынка выполняет инфраструктурную функцию:
приносит доход на свободный капитал;
поддерживает ликвидность;
формирует резерв для вариационной маржи;
может использоваться в качестве залогового актива;
позволяет не держать значительную часть средств в неработающем денежном остатке.
Именно здесь новая возможность БКС становится особенно важной.
Почему такая стратегия эффективнее на счетах автоследования
Подобные количественные стратегии способны работать более эффективно благодаря возможности использовать гарантийное обеспечение по фьючерсам в качестве обеспечения по маржинальным операциям. Эта опция доступна на счетах автоследования БКС и принципиально меняет экономику использования капитала.
В обычной схеме часть средств приходится постоянно резервировать под фьючерсное ГО и возможную вариационную маржу. Для текущей структуры «Дэйтоны ИИС» такой резерв мог бы составлять около 25% капитала. Иными словами, из каждых 100 рублей примерно 25 рублей фактически обеспечивали бы работу фьючерсных позиций и не могли бы быть полноценно размещены в доходных инструментах. Работало бы около 75% капитала.
Новая инфраструктура позволяет использовать уже сформированное фьючерсное ГО как обеспечение по операциям с ценными бумагами. Благодаря этому капитал не делится на работающую и зарезервированную части.
Упрощенно различие выглядит так:
- Обычная модель: около 25% капитала зарезервировано под ГО, работает примерно 75%.
Модель с использованием ГО как маржинального обеспечения: фьючерсные позиции сохраняются, а работать может практически весь капитал.
Один и тот же капитал одновременно выполняет две функции:
-обеспечивает позиции на срочном рынке;
-продолжает приносить доход в LQDT, ОФЗ или других допустимых инструментах.
Именно поэтому речь идет не просто об удобстве брокерской инфраструктуры, а о самостоятельном источнике повышения капитальной эффективности стратегии.
Важно уточнить, что бесплатным является не заемный капитал, а сама возможность учитывать фьючерсное ГО в качестве обеспечения без необходимости отдельно резервировать сопоставимый объем денежных средств. Проценты возникают только в случае фактического использования маржинального финансирования.
Дэйтона ИИС это не одна направленная ставка, а система из нескольких независимых источников результата.
Nasdaq формирует фондовую экспозицию, размер которой регулируется через модель целевой волатильности. Валютные фьючерсы позволяют отдельно управлять валютным риском. ОФЗ и короткая позиция во фьючерсе RGBI используются для работы с контанго и базисом. LQDT обеспечивает ликвидность и приносит доход на денежную часть портфеля.
Возможность использовать фьючерсное ГО при совершении маржинальных операций делает эту архитектуру существенно эффективнее.
В обычной конструкции около четверти капитала могло бы фактически простаивать под обеспечение. В текущей модели практически весь капитал остается вовлеченным в работу. Главная идея заключается не в том, чтобы открыть как можно больше позиций. Задача количественной стратегии — заставить один и тот же капитал выполнять несколько функций, не допуская, чтобы рост номинальной экспозиции превратился в неконтролируемое кредитное плечо.
Именно здесь проходит граница между обычной торговлей с использованием маржи и системным управлением капиталом, что позволяет достигать стабильного роста портфеля.
Материал не является индивидуальной инвестиционной рекомендацией. Использование производных финансовых инструментов и маржинальных операций связано с повышенным риском. Историческая структура портфеля не гарантирует сохранения позиций и результатов в будущем.
Стратегия автоследования Алгебра: +53,4% после комиссий и оценка эффективности портфеля
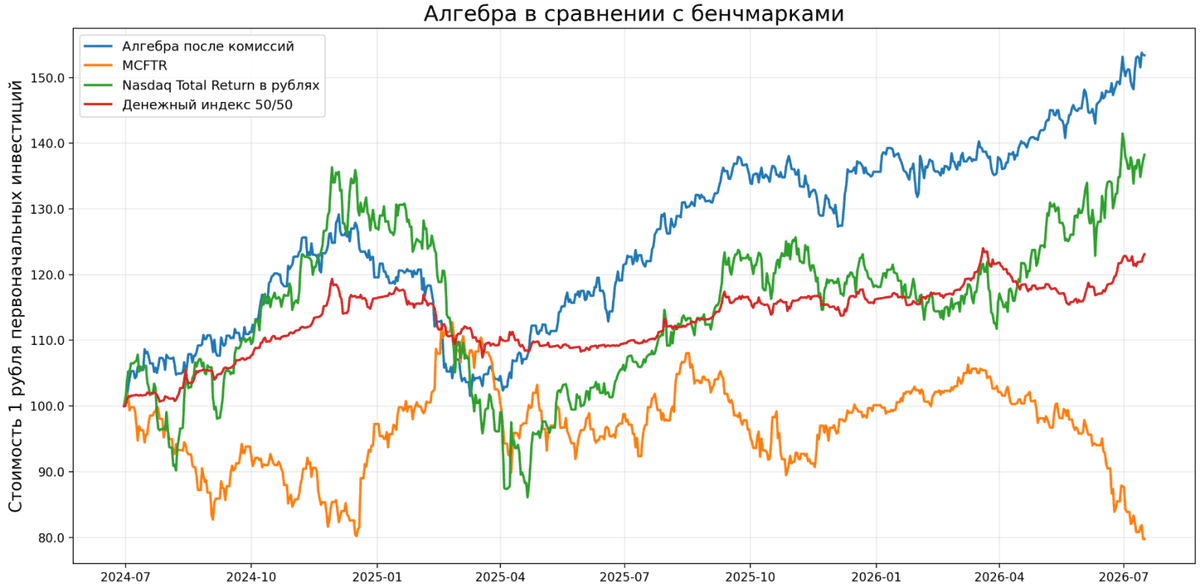
Стратегия автоследования Алгебра была запущена 1 июля 2024 года на платформе БКС Финтаргет. Спустя 2 года года накопленная доходность инвестора после комиссий составила 53,38%. Валовой результат стратегии до комиссионного эффекта достиг 70,19%.
Стратегия сравнивается сразу с тремя альтернативами:
-индексом МосБиржи полной доходности «брутто» MCFTR;
-Nasdaq-100 Total Return, пересчитанным в рубли по курсу ЦБРФ;
-пользовательским денежным индексом, отражающим валютную структуру капитала.
MCFTR учитывает, как изменение цен российских акций, так и реинвестирование дивидендов без налогообложения.
Для американского рынка используется официальный ряд Nasdaq-100 Total Return — NASDAQXNDX, публикуемый Nasdaq через FRED, с последующей переоценкой по официальному курсу USD/RUB. Значение NASDAQXNDX на 15 июля 2026 года составляло 36 009,07 пункта, что совпадает с данными модели.
За рассматриваемый период один рубль, вложенный в стратегию, вырос до 1,534 рубля.
Для сравнения:
вложение в MCFTR сократилось до 0,798 рубля;
вложение в Nasdaq Total Return с рублёвой переоценкой выросло до 1,374 рубля;
денежный индекс 50/50 вырос до 1,227 рубля.
По конечной стоимости капитала Алгебра превысила денежный ориентир примерно на 25%, а Nasdaq Total Return в рублях — приблизительно на 11,7%.
Инвестиции в дата - центры от Nebius: оценка и перспективы компании
Компания Аркадия Воложа за полтора года подорожал на бирже в 10 раз, до капитализации $58 млрд, и торгуется с премией к конкурентам. Разбираем, чем обеспечен такой рост
Как Nebius вырос из международного бизнеса Яндекса и с чего начинался проект
Nebius возник не как стартап с нуля, а из раздела Яндекса на российский и международный бизнес. Летом 2024 года Аркадий Волож завершил реструктуризацию: российские активы проданы консорциуму инвесторов за 475 млрд руб. ($5,2 млрд оценочно на момент согласования сделки), а международная часть осталась за Воложем и перезапущена под брендом Nebius Group со штаб-квартирой в Амстердаме и листингом на NASDAQ.
Nebius вышел на рынок технологической компанией с готовой инженерной базой, инфраструктурой и капиталом: дата-центр в Финляндии, команда инженеров, стартапы и крупная денежная подушка. Компания также стартовала с большим запасом ликвидности и почти без долга, тогда как конкуренты часто финансируют закупку оборудования за счет кредитов или проектного долга под залог мощностей.
Ускорению бизнеса помогло партнерство с NVIDIA. Статус NVIDIA Exemplar Cloud подтверждает, что инфраструктура Nebius отвечает высоким требованиям к производительности, устойчивости и масштабируемости для реальных ИИ-нагрузок. В бизнесе, где ограничением служат не только клиенты, но и доступ к современным графическим процессорам (GPU), электроэнергии и капиталу, такое партнерство усиливает позиции компании.
Стоит также отметить структуру контроля. Аркадий Волож через семейный траст Lastar Trust контролирует акции класса «B», что обеспечивает ему порядка 52% голосующих прав. Для рынка такая конфигурация означает личное участие основателя в бизнесе, что повышает доверие к стратегии компании.
Капитальные затраты и денежная позиция: как Nebius финансирует рывок в ИИ-инфраструктуре
После реструктуризации Nebius быстро перешел к агрессивному масштабированию. Капзатраты за 2025 год составили порядка $4,1 млрд, а на 2026 год менеджмент повысил план до $23 млрд при ожидаемой выручке $3,2 млрд (здесь и далее единичные значения по прогнозам и целям компании соответствуют середине заявленных диапазонов по данным финансовой отчетности и заявлениям менеджмента).
Так, только в I квартале 2026 года капзатраты достигли $2,47 млрд. Деньги идут на графические процессоры, расширение дата-центров, энергоинфраструктуру и подготовку новых площадок.
Стартовой подушки не хватило: компания привлекла крупное внешнее финансирование (конвертируемые облигации, варранты и средства по долгосрочным контрактам и авансам) и на конец I квартала 2026 года держала на корпоративных счетах $9,3 млрд. Привлеченный капитал выступает ресурсом для одного из самых масштабных инвестиционных циклов на рынке ИИ-инфраструктуры.
Конкурентные преимущества Nebius: контракты, инженерия и энергоэффективность
Распространено заблуждение, что для ИИ-облака достаточно купить ускорители NVIDIA и поставить их в дата-центр. На практике конкурентоспособность определяется не наличием чипов, а способностью превращать вычислительную мощность в устойчивую выручку. Ключевые преимущества Nebius лежат именно здесь: законтрактованная база выручки с якорными клиентами, инженерная экспертиза и энергоэффективность.
Первое преимущество: законтрактованная база выручки и якорные клиенты. Значительная часть будущего спроса уже законтрактована: контракт с Meta (признана экстремистской организацией и запрещена в РФ) до $27 млрд на пять лет, соглашение с Microsoft с авансом $7 млрд, партнерство с NVIDIA оценивается в $2 млрд и статус Exemplar Cloud.
Для капиталоемкого бизнеса законтрактованный спрос на вычислительные мощности создают основное преимущество. ЦОДы строятся под подписанные обязательства клиентов долгосрочно приобретать вычислительные услуги. Также, долгосрочные контракты с платежеспособными заказчиками служат основой проектного финансирования: будущие платежи от клиентов становятся обеспечением по кредитам на строительство вычислительных кластеров и закупку графических процессоров.
Второе преимущество: инженерия полного стека и экономика инференса. Крупный ИИ-кластер не сводится к набору дорогих GPU: при обучении больших моделей узким местом часто становится скорость обмена данными между тысячами ускорителей, и ошибки в сетевой архитектуре оборачиваются простоями дорогого капитала. Nebius делает ставку на полный стек (архитектура серверов и стоек, сеть, программный слой), что подтверждает статус NVIDIA Exemplar Cloud и позволяет продавать управляемую вычислительную платформу.
Рынок ИИ повзрослел, компании уже создали свои модели и теперь запускают их для миллионов пользователей. В этой реальности побеждает тот, чьи технологии работают дешевле. Поэтому Nebius развивает платформу Token Factory — она помогает выжимать максимум из GPU, загружает их работой без простоев и снижает стоимость каждого ответа ИИ для бизнеса.
Третье преимущество: энергетическая эффективность. Площадка в финском Мянтсяля проектировалась под высоконагруженные вычисления: PUE на уровне 1,13 против среднемировых порядка 1,58, охлаждение наружным воздухом, избыточное тепло уходит в городскую систему отопления. Поскольку электроэнергия остается одним из главных факторов себестоимости, такая экономия прямо повышает маржу на GPU-часе и поддерживает рентабельность при снижении арендных ставок на мощности.
Энергетические мощности Nebius: что уже работает, подключается и что только законтрактовано
В ИИ-инфраструктуре дата-центры, по сути, проекция доступа к электроэнергии. Сами графические процессоры бизнес не создают: им нужны земля, сетевое подключение, разрешенная мощность, охлаждение и инженерная обвязка. Поэтому мегаватты становятся такой же важной единицей анализа, как выручка, EBITDA или число установленных графических процессоров.
Поэтому классических мультипликаторов мало; нужно понимать энергобазу: сколько мегаватт работает, подключено и законтрактовано, по какой цене доступна энергия и как быстро она переводится в кластеры графических ускорителей. Доступ к энергомощности становится одним из главных активов, а скорость ее перевода в работающие мощности служит тестом качества менеджмента и обоснованности оценки стоимости компании.
Для оценки Nebius важно различать три уровня мощности: активную, подключенную и законтрактованную.
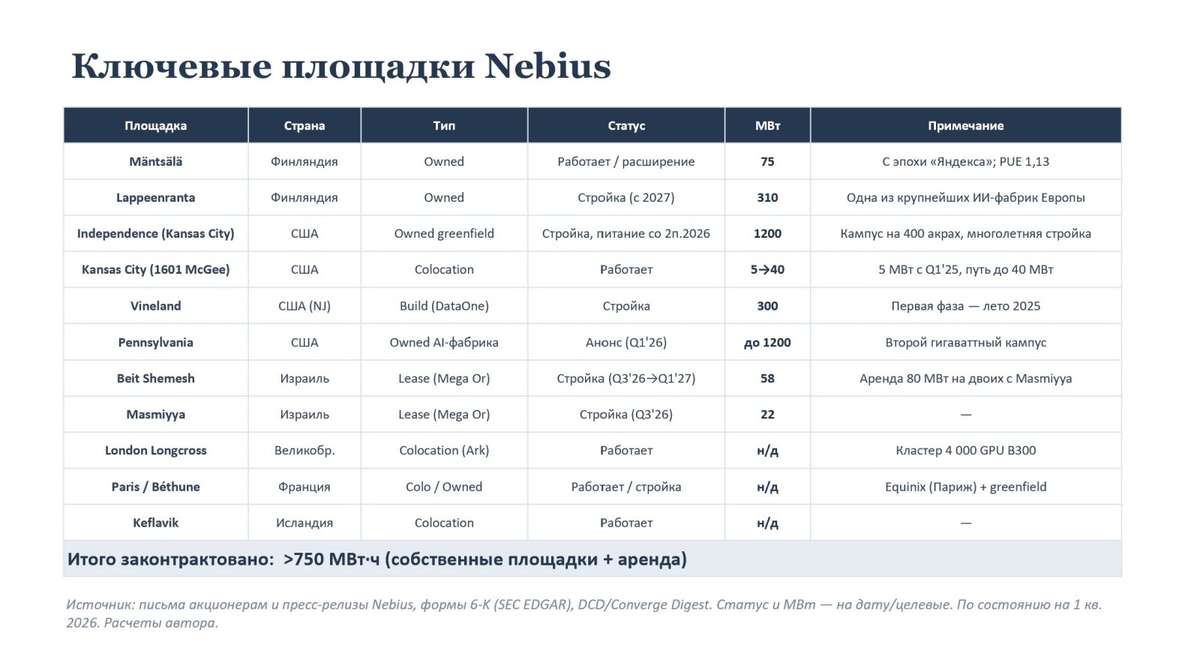
Активная мощность охватывает работающее оборудование, потребляющее энергию и приносящее выручку. На конец 2025 года Nebius вышел примерно на 170 МВт подключенной (операционной) мощности, из которой под фактической ИИ-нагрузкой работает только часть, и именно она отражает текущий масштаб монетизируемого бизнеса.
Подключенная мощность объединяет дата-центры, к которым подведена энергия и которые готовы принять оборудование. Цель Nebius на конец 2026 года выйти на 1 ГВт. Подключенные мощности образуют ближайший резерв роста и чем быстрее они переходят в активную загрузку GPU, тем быстрее капзатраты превращаются в выручку.
Законтрактованная мощность формирует будущую базу роста: земля, энергия, права подключения и инфраструктурные обязательства, еще не дающие выручки сегодня. Здесь Nebius движется агрессивно и ориентир последовательно поднимался с 1 ГВт до цели 4 ГВт.
География размещения вычислительных мощностей также быстро расширяется: с двух площадок в 2024 году до семи в 2025-м и менеджмент заявляет о цели в 16 на конец 2026 года. Среди ключевых проектов финские Мянтсяля и Лаппеэнранта (до 310 МВт), кампус Канзас-Сити / Индепенденс (до 1,2 ГВт), проект в Пенсильвании (также до 1,2 ГВт). Карту ключевых площадок смотрите на диаграмме ниже.
Дайджест новостей: Экономика, Геополитика, Инвестиции и Рынки | 1 июня 2026
Привет, друзья! Вот свежий обзор ключевых событий на сегодня. Фокус на геополитических рисках (Иран), влиянии на энергоносители, замедлении потребления в США и силе AI-сектора. Рынки в режиме осторожного оптимизма с волатильностью.
🌍 Геополитика и глобальные риски
• Конфликт вокруг Ирана и возможное закрытие/напряжение в Ормузском проливе остаются главными драйверами. Это уже привело к росту цен на нефть и создаёт четвёртый крупный supply shock для мировой экономики (после COVID, Украины и тарифов 2025).
• 94% главных экономистов ожидают роста глобальной инфляции из-за энергетики и цепочек поставок. Многие прогнозируют ослабление глобального роста в ближайшие 12 месяцев.
• Китай усиливает позиции за счёт хаоса, Индия укрепляет партнёрство с Израилем. Геополитическая фрагментация продолжает перестраивать торговые потоки.
Импликация: Риски для supply chains и инфляции сохраняются. Следим за новостями из Ближнего Востока — они сейчас важнее сезонности.
📈 Экономика и макро
• США: ВВП вырос на 2% в 1Q 2026 несмотря на начало конфликта. Morgan Stanley прогнозирует 2.3% на 2026 год (“Capex Over Consumption” — инвестиции в капекс держат экономику, потребление слабеет). Реальные доходы населения +0.8%, расходы +1.8% (энергия съедает налоговые послабления).
• Замедление найма (ADP) усиливает ставки на cut ФРС в июне.
• Глобальный рост: ~2.6–3.2% в 2026, с акцентом на AI как драйвер.
Нюанс: Экономика resilient, но fragile. Потребитель под давлением, бизнес-инвестиции (особенно в tech и IP) — главный позитив.
💱 Валюты и Forex
• Ожидания ослабления USD сохраняются (DXY под давлением). Аналитики видят укрепление EUR, GBP, JPY и AUD относительно доллара.
• RUB: Волатильность на фоне нефти и бюджетных решений (обсуждают снижение цены отсечения).
• CNY: Стабильность с лёгким укреплением.
Для трейдеров: Геополитика и данные по США будут диктовать движения. Следим за решением ФРС.
📊 Фондовый рынок и Инвестиции
• AI-ралли продолжается (Nvidia, AMD и др. в фокусе на Computex 2026). Tech держит индексы (S&P, Nasdaq) несмотря на перекупленность.
• Риск-ралли игнорирует часть геополитических новостей. Европейские и азиатские рынки выглядят чище.
• Рекомендации: Фокус на компаниях с сильным capex в AI/energy. Дивидендные и defensive сектора — на случай коррекции.
Edge case: Если нефть сильно вырастет — давление на margins и инфляцию.
🛢 Товарно-сырьевой рынок
• Нефть: В фокусе из-за Ближнего Востока. Возможны спайки к $90+ (WTI).
• Золото и серебро: Консолидация как safe-haven.
• Общий тренд: Энергия в премии, металлы — смешанно.
₿ Криптовалюта
• Bitcoin: Около $73–74k после оттока $2.6+ млрд из ETF на прошлой неделе. Медвежий monthly candle. Ключевой уровень — $72.5k.
• Altcoins: Коррекция, но интерес к проектам с utility. Структурный сдвиг — меньше хайпа, больше зрелости.
• Регуляторно: Продолжается clarity в США (digital commodities).
Аналитика: BTC остаётся риск-он активом, коррелированным с Nasdaq. Ждём реакции на макро-данные.
🎯 Ключевые takeaways и implications
• Позитив: AI + бизнес-инвестиции поддерживают рост. Возможные cuts ФРС.
• Риски: Геополитика (энергия + инфляция), слабый потребитель в США, коррекция перекупленных рынков.
• Стратегия для инвесторов/трейдеров: Диверсификация, hedging через золото/нефть, фокус на quality assets. Следим за данными по занятости, бюджету и Ближним Востоком.
Что дальше? Неделя будет богатой на данные и новости из Азии/США.
Подписывайся, ставь лайк и пиши в комментариях — что тебя интересует глубже!
Стратегия автоследования Алгебра итоги мая 2026: среднегодовая чистая доходность 21.5% в мае 2.7%
Месяц стратегия Алгебра закрыла в плюсе на падающем рынке Мосбиржи
Результат за май:
• Нетто: +2,7% чистая доходность копирующих после вычета комиссий
• Брутто: +3,3% доходность до вычета комиссий по сигналам управляющего
Индекс Мосбиржи полной доходности (MCFTR) терял −2,4%, в мае.
Что происходило с бенчмарками:
• Мосбиржа (MCFTR): −2,4%
• Nasdaq (QQQ) в рублях: +5,4% — половину долларового роста съело укрепление рубля (курс ЦБ 74,9 → 71,0, рубль окреп на 5%)
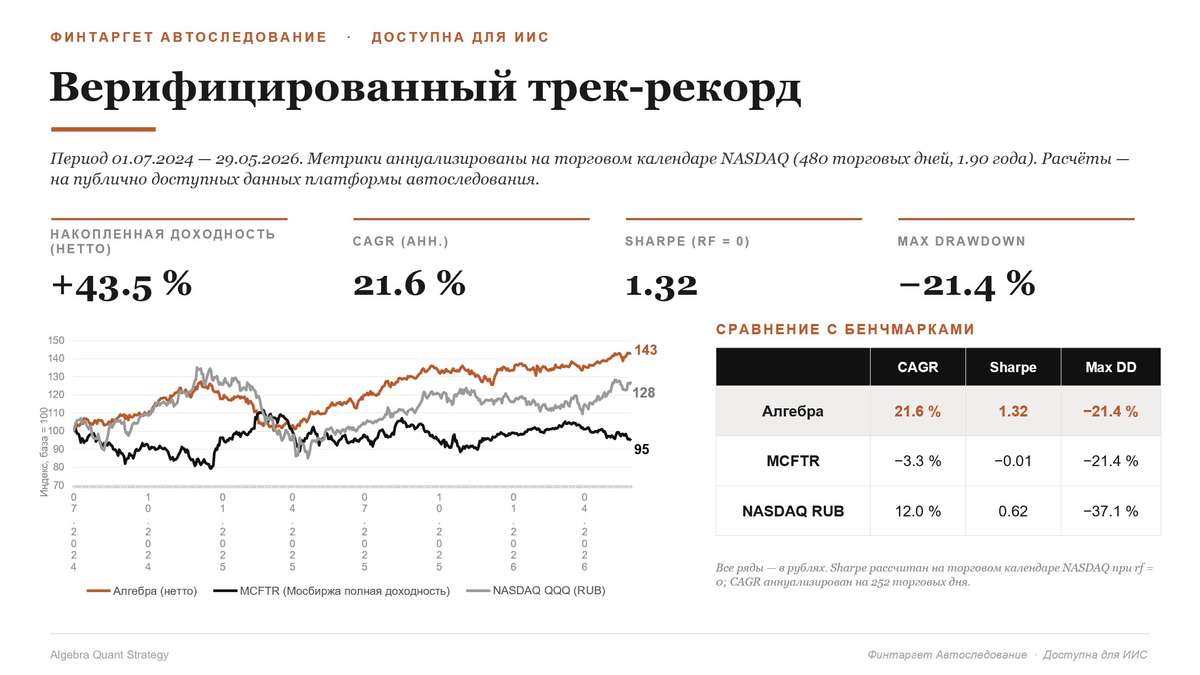
С момента запуска (01.07.2024 — 29.05.2026, 480 торговых дней, 1,9 года):
• Накопленная доходность Алгебра(нетто): +43,5%
• CAGR: 21,6% годовых
• Sharpe: 1,32
• Макс. просадка: −21,4%
Стратегия доступна на публично доступных данных платформы автоследования Финтаргет
Как Oracle Trading 3.0 анализирует BTC лучше 98% трейдеров (разбор с примерами)
В 2026 году биткоин продолжает оставаться одним из самых активных и сложных для анализа активов. Его волатильность, влияние ETF-фондов, макроэкономических и геополитических факторов, а также институционального спроса создают сложную и многослойную картину, в которой легко запутаться даже опытному трейдеру.
Согласно исследованиям и статистике брокеров, 80-95% розничных трейдеров теряют деньги на рынке криптовалют в долгосрочной перспективе. Основные причины этого — не отсутствие интеллекта, а недостаток системного подхода: эмоциональные решения, поверхностный анализ, игнорирование риск-менеджмента и неспособность учитывать множество факторов одновременно.
На этом фоне появляется Oracle Trading 3.0 — нейро-аналитик нового поколения от Ильи Макара, который позиционируется как инструмент для комплексного анализа рынка быстрее и эффективнее, чем большинство частных трейдеров.
В данной статье мы рассмотрим, как работает Oracle Trading 3.0 на примере биткоина, почему его подход обеспечивает преимущество и как это выглядит на практике.
Причины неудач большинства трейдеров на рынке биткоина
Большинство трейдеров склонны анализировать рынок биткоина фрагментарно:
* Они обращают внимание только на свечные графики и 1-2 индикатора (чаще всего RSI и MACD).
* Зачастую игнорируют или поверхностно оценивают данные с более высоких таймфреймов.
* Не применяют теорию волн Эллиотта или не учитывают гармонические паттерны.
* Слабо связывают технический анализ с фундаментальными факторами, такими как ETF-потоки, решения Федеральной резервной системы, геополитическая ситуация и ончейн-данные.
* Не имеют чётких правил для входа в сделки, установки стоп-лосса и тейк-профита, а также расчёта размера позиции.
* Часто поддаются эффекту FOMO (Fear Of Missing Out) и панике.
Всё это приводит к непоследовательным сделкам, переторговле и, в конечном итоге, к потере депозита.
В отличие от этого, Oracle Trading 3.0 работает по-другому. Это не просто бот, выдающий сигналы. Это нейронный анализатор, который за 2 минуты выполняет то, на что опытному трейдеру может потребоваться 3-4 часа: собирает данные из множества таймфреймов, применяет более 15 индикаторов, интегрирует волновой анализ, распознаёт паттерны, учитывает корреляции и контекст новостной и макроэкономической информации, а затем предоставляет готовый анализ с уровнями входа, стоп-лосса и тейк-профита, а также обоснованием своих рекомендаций.
Что представляет собой Oracle Trading 3.0 и почему он называется «нейро»
Oracle Trading 3.0 — это персонализированный AI-аналитик, доступный в Telegram (@TraidingAI88_bot), который способен анализировать более 1000 различных активов, включая акции, криптовалюты, форекс и сырьевые рынки.
Основные возможности версии 3.0 включают:
* Многоуровневый технический анализ с использованием множества таймфреймов.
* Применение теории волн Эллиотта для определения фазы рыночного цикла.
* Распознавание классических и гармонических паттернов.
* Учёт корреляций между биткоином и другими рынками, такими как Nasdaq, золото, доллар и потоки в ETF.
* Интеграция фундаментального и новостного контекста.
* Автоматический расчёт уровней стоп-лосса, тейк-профита и рекомендаций по риск-менеджменту.
* Предоставление краткого AI-резюме с объяснением логики принятых решений.
* Круглосуточная работа без эмоций и усталости.
Пользователь получает не просто сигналы на покупку или продажу, а обоснованный торговый план, который можно сразу применять или дорабатывать.
Как Oracle Trading 3.0 анализирует биткоин: многоуровневая система анализа
Oracle Trading 3.0 использует комплексный подход к анализу рынка, включающий несколько ключевых уровней:
1. Многоуровневый технический анализ (от минутного до месячного таймфрейма) для выявления структуры рынка.
2. Использование более 15 индикаторов и осцилляторов, таких как RSI, MACD, Bollinger Bands, Stochastic, Volume, EMA/SMA и Fibonacci, для поиска точек confluence (совпадения сигналов).
3. Волновой анализ по Эллиотту для определения текущей фазы рыночного цикла и целей волн.
4. Распознавание паттернов, включая японские свечи, разворотные и продолжения паттерны, а также гармонические формации.
5. Учёт корреляций между биткоином и традиционными рынками, а также потоками в ETF и макроэкономическими данными.
6. Риск-менеджмент, который предлагает уровни стоп-лосса, тейк-профита и примерный размер позиции под заданный риск.
ИИ не просто суммирует сигналы, а ищет максимальное совпадение факторов и объясняет логику своих решений.
Реальные примеры анализа: как это работает на практике (конец мая 2026 года)
Пример 1. Анализ ключевой зоны поддержки $73 000–75 000
На момент написания статьи биткоин консолидируется в диапазоне $74 000–77 000 после коррекции и тестирует важную зону поддержки $73 000–75 000, которая совпадает с 50-дневной экспоненциальной скользящей средней. Наблюдаются периодические оттоки капитала из спотовых Bitcoin-ETF, однако долгосрочный интерес институциональных инвесторов остаётся высоким. Геополитическая ситуация и макроэкономические факторы добавляют волатильности на рынок.
Что делают обычные трейдеры:
* В случае падения цены они паникуют и продают активы или ждут дальнейшего снижения.
* В то же время, они могут пытаться поймать «дно» без чёткого торгового плана.
* Они не учитывают консенсус уровней и макроэкономический контекст.
Что показывает Oracle Trading 3.0:
Бот проводит мульти-таймфреймовый анализ и отмечает сильное совпадение уровней в зоне $73 000–75 000:
* Цена находится вблизи ключевой EMA и уровней Фибоначчи.
* На 4-часовом и дневном таймфреймах RSI находится в нейтральной зоне, что может указывать на скрытый бычий разворот.
* MACD демонстрирует признаки разворота гистограммы.
* Волновой анализ показывает вероятное завершение коррекционной фазы (волна C или 4 в рамках более крупного цикла).
* Контекст: несмотря на краткосрочные оттоки капитала из ETF, институциональные инвесторы продолжают проявлять структурный интерес к биткоину. Геополитические риски могут способствовать росту цены биткоина как защитного актива.
Вывод бота: Высокая вероятность отскока или накопления. Рекомендуемая зона для входа в длинную позицию: $73 500–74 800. Стоп-лосс следует установить ниже ключевой поддержки, например, на уровне $72 000–72 500, чтобы защитить себя от ложного пробоя. Тейк-профит 1: $78 000 (ближайшее сопротивление). Тейк-профит 2: $80 000–80 500 (психологический уровень и цели алгоритмов). Соотношение риск/прибыль составляет от 1:2,5 и выше. Рекомендуется размер позиции, при котором риск не превышает 1% от депозита.
Обычный трейдер может упустить эту сделку из-за страха или войти без чёткого плана, что приведёт к закрытию позиции по стоп-лоссу при ложном пробое. Oracle предоставляет чёткий торговый план с обоснованием и уровнями для закрытия сделки.
Пример 2. Подготовка к прорыву сопротивления $78 000–80 000
Предположим, что цена начинает восстанавливаться и приближается к уровню $78 000 (недавние максимумы), при этом объём торгов растёт, а momentum улучшается.
Как поступают обычные трейдеры:
* При росте цены они часто покупают на эмоциях (FOMO).
* Они не знают, где фиксировать прибыль и где установить стоп-лосс.
* Они игнорируют подтверждение прорыва на старших таймфреймах и не учитывают контекст ETF-потоков.
Oracle Trading 3.0:
* Подтверждает прорыв с учётом данных с нескольких таймфреймов.
* Анализирует индикаторы momentum, такие как MACD и RSI, которые выходят из зоны перепроданности.
* Оценивает волновую структуру, предполагая начало новой импульсной волны.
* Учитывает корреляцию с фондовым рынком и настроем инвесторов по ETF.
* Предоставляет чёткий план: вход на ретесте зоны прорыва или на откате, стоп-лосс ниже уровня прорыва, цели по уровням Фибоначчи и волнам Эллиотта.
Таким образом, Oracle Trading 3.0 обеспечивает системную сделку вместо эмоциональной.
Пример 3. Реакция на новости и макроэкономические данные (геополитика и ETF)
При появлении новостей о геополитической напряжённости, например, на Ближнем Востоке, или данных о притоках/оттоках капитала в ETF, многие трейдеры реагируют импульсивно: «BTC — это хедж, покупаем!» или «Риск-офф, продаём!».
Oracle Trading 3.0 учитывает этот контекст:
* Оценивает, насколько новость уже отражена в цене.
* Анализирует техническую картину на старших таймфреймах.
* Определяет, является ли текущее движение импульсом или ложным сигналом.
* Даёт рекомендации с учётом повышенной волатильности, предлагая более широкий стоп-лосс или меньший размер позиции.
Дополнительные преимущества Oracle Trading 3.0
* Скорость и стабильность: анализ выполняется круглосуточно без усталости и эмоций.
* Объяснимость: трейдер видит, почему бот принял именно такое решение.
* Обучение: разбирая сигналы бота, трейдер может улучшить свои навыки.
* Портфельный подход: анализ корреляций помогает строить диверсифицированные инвестиционные портфели.
* Доступность: профессиональный анализ, ранее доступный только крупным аналитическим командам, теперь доступен в Telegram за несколько минут.
Как протестировать Oracle Trading 3.0
Самый надёжный способ — проверить его самостоятельно.
В боте @TraidingAI88_bot доступен бесплатный демо-режим на 3 дня с ограниченным количеством запросов. Вы можете запросить анализ биткоина в любое время и сравнить его с собственным анализом или данными из других источников.
Тарифы (на момент публикации):
* Краткие подписки для тестирования.
* Длительные подписки для регулярного использования.
* VIP-варианты с расширенными функциями.
Актуальные условия можно найти в боте и на сайте oracletrading.ru.
Важное предупреждение
Oracle Trading 3.0 — это мощный инструмент для анализа, но не «грааль» и не гарантия прибыли. Рынок остаётся непредсказуемым. Все торговые решения принимаются на свой страх и риск. Прошлые результаты и сигналы не гарантируют успех в будущем. Обязательно используйте риск-менеджмент и торгуйте только теми средствами, потеря которых не будет для вас критичной.
Вывод
Oracle Trading 3.0 не обещает лёгких денег. Он предоставляет системный, многоуровневый и быстрый анализ, который большинству частных трейдеров недоступен.
Вместо того чтобы тратить часы на изучение графиков и упускать важные детали, вы получаете готовый профессиональный анализ с объяснением — и можете сосредоточиться на принятии решений и управлении рисками.
Если вы хотите повысить качество анализа биткоина (и других активов) на новый уровень, попробуйте нейро-аналитика самостоятельно.
Начните здесь: @TraidingAI88_bot
Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026 Геополитика и глобальные риски
Конфликт с Ираном остается главным драйвером волатильности. Переговоры США-Иран продолжаются, но блокада Ормузского пролива и взаимные угрозы сохраняют напряжение. Это привело к скачку цен на энергоносители и глобальным рискам для поставок. Китай активно выступает за открытие пролива без пошлин. Трамп и Си Цзиньпин провели саммит — фокус на торговле и Тайване.
Экономика США и мира
• ВВП США в Q1 2026 вырос на 2% (годовая ставка) — лучше ожиданий несмотря на войну и рост энергоцен. Бизнес-инвестиции в ИИ бьют рекорды.
• Глобальный прогноз S&P Global на 2026 понижен до 2.2%. Инфляция в США держится около 3–3.5%, ФРС сохраняет ставку на 3.5% — резких снижений не ждут.
• Сингапур показал взрывной рост +6% в Q1 благодаря ИИ и полупроводникам.
Фондовый рынок
S&P 500 обновляет максимумы (около 7200+), Nasdaq тоже на пиках. Апрель-май принесли сильный рост (+10%+ по индексам). Энергия лидирует на фоне нефти, tech держится на ИИ-хайпе. “Sell in May” не сработал — рынки демонстрируют resilience.
Товарно-сырьевой рынок
Нефть Brent/WTI >$100 за баррель из-за сбоев в Ормузе. Золото в “safe-haven supercycle”. Коррекция возможна при деэскалации, но риски остаются высокими.
Валюты (Forex)
Давление на доллар продолжается (DXY). Ожидается ослабление USD в 2026 из-за политики ФРС vs другие ЦБ. EUR/USD, GBP/USD, AUD/USD могут укрепиться. Рубль реагирует на нефть и геополитику.
Криптовалюта
• Регуляторная ясность: SEC и CFTC признали BTC, ETH, SOL, XRP и еще 13 монет цифровыми товарами (не securities). Это большой плюс для институционалов.
• Bitcoin консолидируется около $77–78k. Альткоины показывают силу — разговоры об altseason.
• Волатильность на фоне геополитики, но долгосрочный настрой позитивный.
Инвестиции и трейдинг: Аналитика
• Бычий настрой на акции и commodities при сохранении рисков.
• Хеджирование через золото и защитные валюты.
• ИИ остается главным драйвером роста (оборудование, софт).
• Edge cases: Эскалация на Ближнем Востоке → нефть вверх, рынки вниз; мирные переговоры → коррекция commodities и relief rally.
• Рекомендация: Диверсификация, внимание к макроданным (NFP, инфляция) и новостям по Ирану.
Итог недели: Рынки показывают устойчивость несмотря на геополитический шторм. Главные темы — энергия, ИИ и регуляция крипты. Волатильность высокая — следим за переговорами по Ормузу.
Подписывайся на канал — ежедневные обновления! 🚀
#Экономика #Геополитика #ФондовыйРынок #Криптовалюта #Нефть #Инвестиции #Трейдинг #Bitcoin #Forex #ИИ #ФРС #Иран
ДАЙДЖЕСТ РЫНКОВ И ГЕОПОЛИТИКИ | 14.05.2026
Добрый день, друзья! Вот полный обзор ключевых событий на сегодня — экономика, геополитика, фондовый рынок, commodities, валюта, крипта, инвестиции и трейдинг. Всё в одном месте с анализом, нюансами и практическими выводами. Копируйте в канал или постите как есть 👇
🌍 ГЕОПОЛИТИКА: ГЛАВНОЕ СОБЫТИЕ ДНЯ
Саммит Трамп — Си Цзиньпин в Пекине — центр внимания всего мира.
Трамп прилетел с мощной бизнес-делегацией (Тим Кук из Apple, Илон Маск и другие). Обсуждают:
• Торговые сделки (Китай готов увеличить закупки американской нефти и Boeing).
• Конфликт с Ираном и блокировку Ормузского пролива (США прямо просят Китай надавить на Тегеран для разблокировки поставок).
• Тайвань и общую деэскалацию.
Тон саммита позитивный: Трамп назвал отношения «очень особенными» и пригласил Си в Вашингтон осенью. Рынки реагируют осторожным оптимизмом — если договорятся, это снимет часть геополитического прессинга.
Нюанс и риски: Конфликт в Иране продолжается, Hormuz остаётся узким местом мировой нефтедобычи. Пока Китай не дал жёстких гарантий — возможны резкие развороты.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
Нефть держится на повышенных уровнях из-за иранских рисков:
• Brent — 105–107 $ за баррель
• WTI — около 101 $
Волатильность высокая. Высокие цены уже разгоняют глобальную инфляцию и давят на потребительский спрос.
Импликации для инвесторов: энергоносители и связанные акции (нефтянка, логистика) в фаворе. Но если саммит даст прорыв по Hormuz — возможна коррекция вниз на 5–10 % за короткий срок.
📈 ФОНДОВЫЙ РЫНОК
Американские индексы игнорируют «горячую» инфляцию и обновляют исторические максимумы благодаря технологиям и AI:
• S&P 500 ≈ 7444 (+0,5–0,58 %) — новый рекорд
• Nasdaq ≈ 26 402 (+1,2 %) — тоже пик
Dow Jones слегка просел. Tech-гиганты (Nvidia и сектор чипов) тянут рынок вверх.
Аналитика: Рынки демонстрируют невероятную устойчивость. Инвесторы ставят на то, что Fed сможет мягко управлять инфляцией, а корпоративные прибыли tech-сектора перевешивают макро-риски. Однако при любом негативе с саммита или новых данных по CPI/PPI возможна быстрая фиксация прибыли.
💱 ВАЛЮТНЫЙ РЫНОК
• USD/RUB ≈ 73,6–73,8 (рубль относительно стабилен, ЦБ РФ держит ситуацию).
• Пара USD/CNY около 6,84 — в фокусе из-за торговых переговоров.
• Йена укрепилась на фоне глобальной неопределённости.
Для трейдеров: Волатильность пар с нефтью и USD выросла. Следите за заявлениями по итогам саммита — они могут дать импульс 100–200 пунктов за сессию.
₿ КРИПТОВАЛЮТА
Bitcoin консолидируется около 80 000 $ с повышенной волатильностью.
• ETH ≈ 2280–2300 $.
• Позитивный драйвер: объём tokenized Treasuries превысил 15 млрд $ — институционалы заходят всё глубже.
• В США продвигаются крипто-билли в Сенате (CLARITY Act и др.) — регуляторный фон улучшается.
Нюанс: Рынок ждёт новостей из Пекина и макро-данных США. При позитивном исходе саммита BTC может быстро протестировать 82–85k.
📊 ЭКОНОМИКА И МАКРОАНАЛИТИКА
• В США инфляция горячее ожиданий (CPI и PPI выше прогнозов) — давление на Fed.
• Великобритания показала неожиданно сильный рост в I квартале несмотря на войну в Иране.
• Глобальный outlook омрачён геополитикой, но рынки пока resilient.
Многоугольный взгляд:
• Позитив: Tech/AI + возможные торговые сделки США-Китай = поддержка рисковых активов.
• Риски: Эскалация в Персидском заливе → новый виток инфляции → более жёсткая политика центробанков → коррекция на фондовых рынках.
• Edge-кейс: Полное открытие Hormuz = резкое падение нефти и облегчение для глобальной экономики (выгодно акциям и emerging markets).
🎯 ПРАКТИЧЕСКИЕ ВЫВОДЫ ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ
1. Долгосрочные портфели — держим tech и AI, добавляем энергоносители на просадках.
2. Трейдинг — высокая волатильность = отличные возможности на новостях по саммиту (стратегии breakout и news-trading).
3. Хеджирование — золото и нефтяные фьючерсы как защита от геополитики.
ДАЙДЖЕСТ 13.05.2026: ЭКОНОМИКА, ГЕОПОЛИТИКА, РЫНКИ И КРИПТА
Горячий утренний обзор для трейдеров и инвесторов. Всё по делу: ключевые события, цифры, аналитика и что это значит для вашего портфеля.
🌍 ГЕОПОЛИТИКА И МАКРО
• Иранский фактор доминирует. Перемирие с Ираном «висит на волоске» — Трамп заявил, что переговоры зашли в тупик. США продолжают блокировать иранские порты, перехватывая танкеры. Риски блокады Ормузского пролива остаются высокими → это главный драйвер волатильности на нефти и в глобальных цепочках поставок.
• Трамп летит в Пекин (14–15 мая). Саммит с Си Цзиньпином: торговля, тарифы, Тайвань + возможные просьбы помочь с Ираном. С Трампом — Дженсен Хуанг (Nvidia). Рынки в напряжённом ожидании: любые новости по Китаю/ИИ могут качнуть Nasdaq и полупроводники.
• Россия. Бюджетный дефицит за январь–апрель уже в 1,5 раза выше годового плана (~$78 млрд против $51 млрд). Экспортёры в апреле резко нарастили продажу валюты (до $7,3 млрд). Минэкономразвития: реальные доходы россиян в 2026 вырастут менее чем на 1 %. Прогноз роста ВВП снижен до 0,4 % (было 1,3 %).
• США. Апрельский CPI вышел «горячим» — 3,8 % г/г (выше прогнозов) из-за энергии и продуктов питания. ФРС теперь вряд ли успеет с резким смягчением в 2026 году.
Импликации: Геополитика + инфляция = высокая волатильность. Нефть и рубль в плюсе, американские акции под давлением, особенно tech.
📈 ФОНДОВЫЙ РЫНОК И ТРЕЙДИНГ
• США: S&P 500 и Nasdaq вчера слегка просели после горячего CPI. Полупроводники под давлением, но общий тренд на рекордных максимумах (S&P ~7400–7412, Nasdaq ~26 000+). Аналитики Bloomberg предупреждают: рынок очень узкий, последние 60 лет такие ситуации заканчивались резкими просадками. Сегодня отчёты Cisco, Amdocs, Doximity — фокус на AI и корпоративных IT-бюджетах.
• Россия (МОЭКС): Индекс около 2695 п. (+0,03 % на открытии). Нефтегаз в фокусе благодаря высокой нефти. Сегодня запускаются новые крипто-индексы Мосбиржи (Solana, XRP, Tron, BNB) — отличный момент для тех, кто торгует криптой через российскую инфраструктуру.
• Аналитика на сегодня: Ждём ВВП еврозоны, PPI США и отчёты. Если PPI тоже горячий — давление на облигации и рост доходностей.
Трейдинг-идея: Высокая нефть поддерживает российские энергетические акции и рубль. В США — осторожность с tech до отчётов.
💰 ВАЛЮТА
• Официальные курсы ЦБ на 13 мая: • USD/RUB — 73,79 (-0,51) • EUR/RUB — 87,38 (-1,17)
• Рубль укрепляется на фоне высоких цен на нефть и массовой продажи валюты экспортёрами. Эксперты допускают движение к 70–73 за доллар в ближайшие недели, но в июне возможна небольшая коррекция из-за снижения ключевой ставки ЦБ.
Для инвесторов: Рублёвые активы выглядят привлекательно при текущих ценах на нефть.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent ~$106–107, WTI ~$101,5. Небольшой откат, но уровни остаются высокими из-за рисков Ормуза и низких глобальных запасов (минимум за 8 лет). Саудовская Аравия сокращает поставки в Китай в июне.
• Золото: Выступает safe-haven. В Индии подняли пошлины до 15 % — дополнительный драйвер спроса.
• Другое: Пшеница растёт из-за погоды в США, медь у исторических максимумов.
Импликации: Высокая нефть = плюс для российского бюджета, рубля и нефтяных акций. Глобально — риск стагфляции.
₿ КРИПТОВАЛЮТА
• Bitcoin держится в районе $80 500–81 000. Артур Хейс (BitMEX) прогнозирует взлёт выше $90k и цель $126k в этом цикле.
• Ethereum ~$2290–2420.
• Ключевой новость дня: С 13 мая Мосбиржа начинает расчёт и публикацию индексов Solana, XRP, Tron и BNB. Теперь удобнее торговать через российские брокеры.
• Общий рынок крипты остаётся в боковике после апрельского роста (+8 % в апреле на фоне временного перемирия).
Для трейдеров: Следим за BTC — пробой $82k может запустить новое ралли.
Торгуйте осознанно и с холодной головой! 📈