Поиск

Планка вверх или Планка вниз что лучше?

Планка вверх или Планка вниз что лучше?

💊 Ну что, в очередной раз хороним Кокса? 🤣
Платежеспособность важнее долговой нагрузки и пока Кокс платежеспособная компания.

То-ли ещё будет, не знаю, к оферте выпуск держу, выходить не планирую

🛡 Самолёт - основные Банки кредиторы, достигли предварительных договоренностей по стабилизации самолёта.

💛 Акции ВК в огне, каждый день - планка вверх. В стакане заявки на миллионы штук на покупку.
Увидим где то в стратосфере?

🪓Лукойл, Роснефть, Транснефть, Татнефть - решили напомнить, что цена выше 110$ за баррель не вечна, а с ее ппадением и котировки бумаг - стремительно снижаются.

🔥МГКЛ - все "в порядке" и денег на счетах миллиарды их даже видел аудитор. Но.... Есть нюанс.

Знаете анекдот про нюанс? Вот почитайте на досуге. Примерно так я себя почувствовал, когда закрывал позицию в минус 140.000 тысяч 😆

А так, важные новости - не только тут, буду благодарен за подписку❤

$RU000A10C741 $TATNP $TRNFP $ROSN $LKOH $SMLT $RU000A10BW96 $RU000A104JQ3
$VKCO $MGKL

Рынок потрясло. Людей совсем нет🥲


Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
Раньше людей было столько, что не продохнуть.

Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
Падение крупных игроков в летний период типо:

Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

Знаете что я понял?
Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

Цепочка:

Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
Все эти рисковые акции/облигации и прости Господи Фьючи....

Не ИИР
Субъективная точка зрения

$LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

#инвестиции #вклады #накопления #покупки #финансы

Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.

Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.

Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.

Что же подорвало доверие к бумагам компании?

Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.

Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.

На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:

• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.

• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.

• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).

Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.

Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.

До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.

Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.

То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.

По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.

Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.

События, за которыми стоит следить:

• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.

• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.

• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.

• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.

Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.

Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.

В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

МГКЛ - рост бизнеса набирает обороты

Группа МГКЛ $MGKL представила финансовые результаты по МСФО за первое полугодие 2026 года. За компанией мы следим уже достаточно давно, и пока эмитент продолжает подтверждать статус одной из наиболее быстрорастущих историй на российском рынке.

🏦 Итак, выручка в отчетном периоде увеличилась в 2,7 раза до 27 млрд рублей. EBITDA выросла на 63% до 1,81 млрд рублей, а чистая прибыль прибавила 34% и достигла 553 млн рублей. Причем компании удается одновременно масштабировать обороты и увеличивать прибыль, что для активно растущего бизнеса особенно важно.

Основным генератором прибыли остается связка ломбарда и ресейла. На эти два направления пришлось сразу 94% чистой прибыли и 95% EBITDA Группы, а их совокупная выручка выросла в 1,7 раза. То есть за красивой динамикой консолидированной выручки стоит не только низкомаржинальная оптовая торговля - ядро бизнеса также продолжает уверенно расти.

Здесь и раскрывается главное преимущество экосистемной модели МГКЛ. Ломбард обеспечивает стабильный поток клиентов и товаров, а «Ресейл Маркет» позволяет эффективно реализовывать невостребованные залоги и масштабировать продажи за пределами классической ломбардной модели.

🏦 А следующий этап выглядит куда интереснее. В обновленном бизнес-плане на 2026–2030 годы МГКЛ планирует включить в периметр Группы банк с фокусом на операциях с драгоценными металлами. С учетом уже существующей инфраструктуры, оптовых поставок золота и более чем 200 розничных отделений потенциальная синергия здесь действительно большая. Банк способен замкнуть внутри экосистемы еще больше операций и открыть компании прямой доступ к рынку инвестиционных драгметаллов для частных инвесторов.

Однако для меня более важен рост "не любой ценой". МГКЛ пока это удается. При увеличении выручки в 2,7 раза EBITDA прибавила 63%, чистая прибыль 34%, а базовая прибыль на акцию выросла на 37% до 0,46 рубля. Компания последовательно увеличивает масштаб бизнеса, не забывая при этом про эффективность.

Компания МГКЛ уже выросла из классического ломбардного бизнеса, продолжает развивать ресейл и торговлю золотом, а впереди потенциальное создание специализированного банка и дальнейшее расширение экосистемы. Конечно, реализацию столь амбициозной стратегии еще предстоит подтвердить результатами, но пока цифры говорят в пользу менеджмента.

❗️Не является инвестиционной рекомендацией

♥️ Вчера вышло так много отчетов, что не успеваю все разобрать в будние, поэтому немного поработаем и в выходные. Лайк за переработку не забудьте поставить.

МГКЛ - рост бизнеса набирает обороты

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.

Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.

Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.

Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».

Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.

Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.

Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.

Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.

Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.

За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.

Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.

Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.

• Лидеры: Астра
#ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).

• Аутсайдеры: КАМАЗ
#KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).

06.08.2026 - четверг

•
#RAGR Закрытие реестра по дивидендам 16.48 руб
•
#MGKL Операционные результаты за 7 мес. 2026 г.
•
#UPRO Отчет МСФО за 6 месяцев 2026 года
•
#DIAS СД решит по байбэку и по дивидендам

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.

Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.

Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.

Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.

Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.

ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.

Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.

В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.

На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.

Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.

• Лидеры: РуссНефть
#RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).

• Аутсайдеры: Полюс
#PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).

09.07.2026 - четверг

•
#STSB последний день с дивидендом 0.8279243 руб
•
#PLZL СД рассмотрит вопрос о дивидендах
•
#BTBR последний день с дивидендом 5.19 руб
•
#MBNK последний день с дивидендом 96.12 руб
•
#OMZZP последний день с дивидендом 0.012 руб
•
#SELG День инвестора на Мосбирже
•
#SBER Сбербанк РПБУ за 1п 2026 года
•
#MGKL День Инвестора

Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией

Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону

Глоток воздуха или новый нырок: главная дилемма пятницы

Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.

Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.

Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.

Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.

Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.

Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.

Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.

Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.

А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.

Из корпоративных новостей:

МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.

Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.

Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.

• Лидеры: МГКЛ
#MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).

03.07.2026 - пятница

•
#MGKL Операционные результаты за 6М 2026 года
•
#USBN последний день с дивидендом 0.01999252 руб
•
#MSRS закрытие реестра по дивидендам 0.1865 руб
•
#NKHP последний день с дивидендом 10.08 руб
•
#RDRB последний день с дивидендом 4.75 руб
•
#DIOD последний день с дивидендом 0.3 руб
•
#SIBN последний день с дивидендом 28.11 руб

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы

Бумаги со "скрипом"

Обсуждение бумаг со Смарт Лаба 💬
И вообще, что бы я присмотрел себе в портфель 👇

1) Эталон-Финанс 002Р-05

$RU000A10EST2

Ставка купона — 20%
Погашение: 25 марта 2029 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 995 ₽
С 26.10.2028 г. — частичное погашение номинала, помимо купонов.
Рейтинг: ВВВ+

По акциям $ETLN лично я не полезу — смысла не вижу 🤷‍♂️
Судя по открытости менеджмента, истории и отчётности эмитента — это будет один из тех застройщиков, кто выживет. В диалоге с Артёмом Тузовым я окончательно закрепился в своих выводах.

2) ГК Самолет БО-П18
$RU000A10BW96
Ставка купона — 24%
Погашение: 25 июня 2029 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 1012 ₽
Амортизаций и оферт нет
Рейтинг: А-, скорее всего, будет снижение ⚠️

$SMLT — акции застройщика падают, потому что новые собственники льют в стакан. Ибо бумаги умершего М. Кенина (погуглите) нужно куда-то девать. Отсюда и падение 📉
Застройщик федеральный, обанкротят вряд ли, а вот реструктуризацию (изменение условий выплат, в том числе по облигациям) — вполне могут сделать.

3) АПРИ БО-002Р-14

$RU000A10ERC0
Ставка купона — 24,75%
Погашение: 10 марта 2031 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 959 ₽
Амортизация есть, оферт нет
Рейтинг: ВВВ-, скорее всего, будет снижение

После вступления IR АПРИ у меня уверенности прибавилось ✅
У компании есть акции $APRI (можно сделать допку). В Челябинске они вообще топовые, да и гос. проекты есть.
Но всё же стоит помнить: это ВДО. Хотя ВДО с историей и некой статистикой я в своём портфеле использую.
С твёрдой уверенностью за бумагу сказать сложно, я взял на небольшую долю.

4) МГКЛ 001РS-03
$RU000A10FDE3
Ставка купона — 26%
Погашение: 21.05.2030 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 959 ₽
Амортизация есть, оферт нет
Рейтинг: ВВ-, очень и очень погранично, можно сказать, скрытый преддефолтный уровень 😬

Сначала я даже посматривал на акции $MGKL
Но, учитывая непрозрачность эмитента, выплату дивидендов и при этом набор свежих долгов под 26%, уверенности поубавилось.
Как сказал один из моих собеседников на Смарт Лабе: «Я очень удивлюсь, если они не "моют" деньги».
Честно скажу, в портфеле пару выпусков держу, но это точно не та компания, на которую стоит делать большие ставки. Доля минимальна.

5) Евротранс

$EUTR

Компания, которая существует вопреки здравому смыслу 🤯
Количество технических дефолтов превысило разумные пределы.
У компании несколько выпусков, но это для любителей возможно потерять деньги.
Хотя у меня есть портфель в красном, там лютое ВДО. Вот думаю, туда добавить чутка, пока соображаю по выпуску.

6) Оил Ресурс 001P-01
$RU000A10AHU1
Ставка купона — 33%
Погашение: 3 декабря 2029 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 1039 ₽
Есть оферта через полтора года! (Купон, скорее всего, урежут, если доживут 😅)

Рейтинг отсутствует — это плохо. Даже рейтинг ничего не гарантирует, но с ним между инвесторами и эмитентом есть хоть какой-то минимальный контроль.
Теперь же — «вилами по воде».
В портфеле держу с надеждой «вовремя вытащить» 🤞

Не ИИР
Всё указанное в посте — не призыв к действию. Всё субъективно, в тексте может быть ошибочная интерпретация любых фактов.

Ваши деньги — Ваша ответственность! 💰

#новичкам #инвестиции #акции #чтокупить 🚀

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.

Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.

Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.

Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.

Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.

В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.

Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.

Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.

Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.

• Лидеры: В2В-РТС
#BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).

• Аутсайдеры: IVA Technologies
#IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).

09.06.2026 - вторник

•
#MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
•
#PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
•
#KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
•
#IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
•
#RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
•
#DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
•
#SPBE СПб Биржа совет директоров по дивидендам

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией
Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

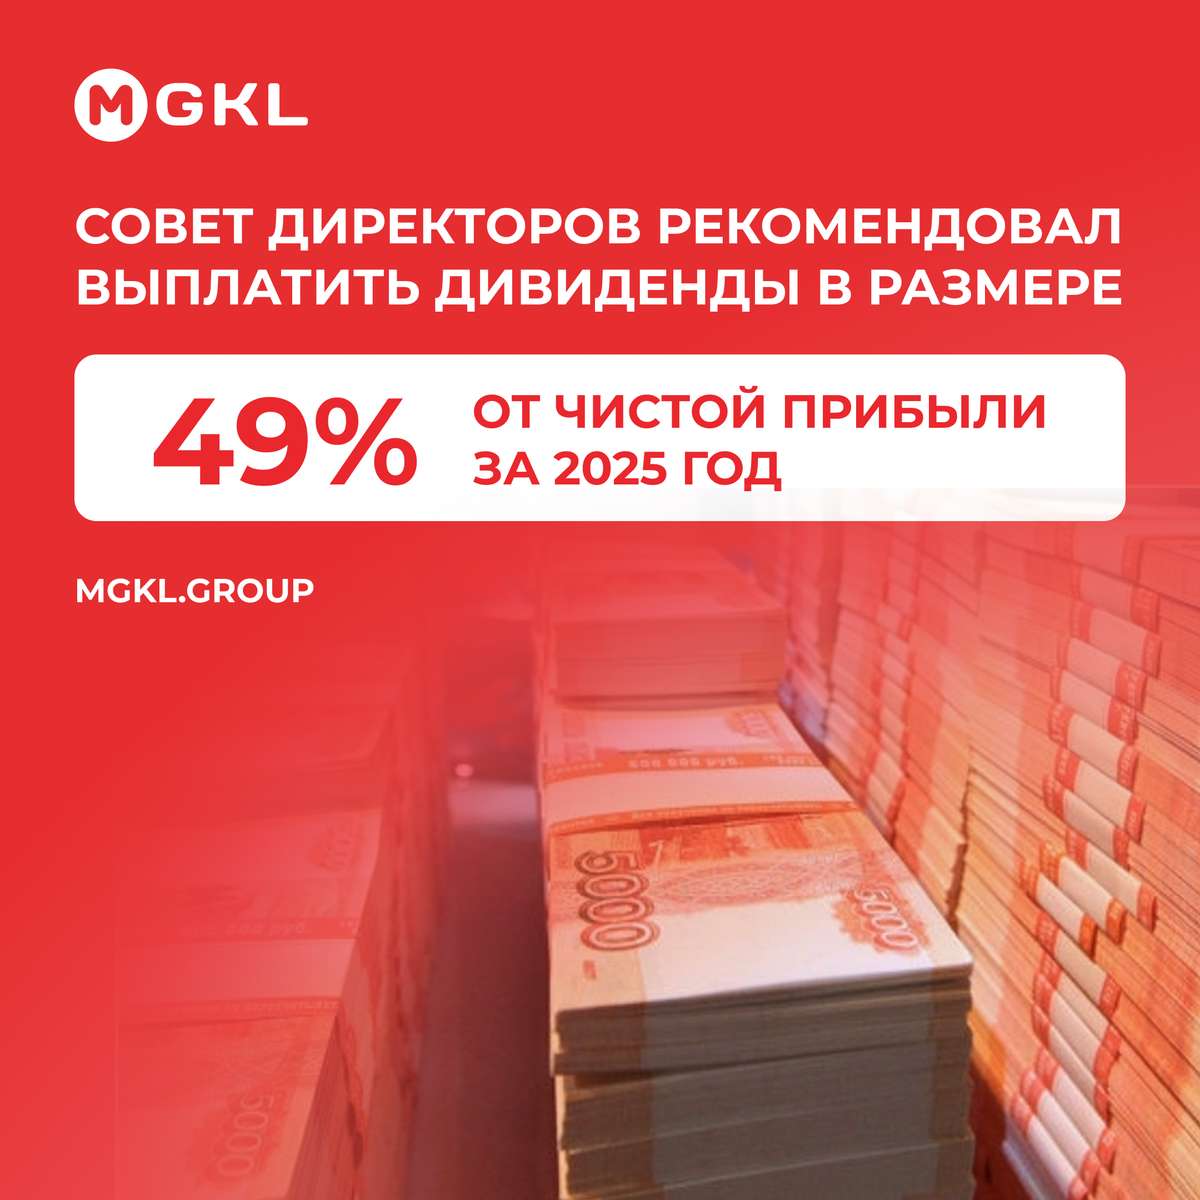
#MGKL: Совет директоров рекомендовал выплатить дивиденды в размере 49% от чистой прибыли за 2025 год

22 мая 2026 года Совет директоров ПАО «МГКЛ» рекомендовал годовому общему собранию акционеров утвердить выплату дивидендов по итогам 2025 года в размере 49% от чистой прибыли по МСФО. В 2025 году Группа получила чистую прибыль в размере 724 млн рублей, нарастив этот показатель на 84% по отношению к 2024 году.

В случае утверждения, общий объём дивидендных выплат может достичь 355,2 млн рублей или 28 копеек на одну обыкновенную акцию, что на 87% превышает размер дивидендов за 2024 год (выплачено 190,3 млн рублей или 48% от чистой прибыли), и в 3,5 раза – дивиденды за 2023 год (выплачено 101,4 млн рублей или 38,7% от чистой прибыли).

Годовое общее собрание акционеров состоится 29 июня 2026 года,
В случае одобрения выплаты дивидендов состоятся в срок, установленный действующим законодательством.

В 2025 году Группа существенно нарастила присутствие в домашнем регионе, расширив розничную сеть и увеличив объемы ломбардного направления и ресейла, масштабировала оптовый бизнес, диверсифицировав каналы продаж и задействовав в том числе биржевые площадки. Дополнительным драйвером развития стал запуск нового направления — инвестиционной платформы, которая формирует потенциал для дальнейшей диверсификации бизнеса.

Генеральный директор ПАО «МГКЛ» Алексей Лазутин подчеркнул:
«Бизнес Группы показывает устойчивый рост – наши результаты уже превзошли параметры, заложенные в текущий бизнес-план, а ряд ориентиров, намеченных на 2030 год, мы достигли раньше срока. Скоро мы представим инвестсообществу новую стратегию развития».

#MGKL: Совет директоров рекомендовал выплатить дивиденды в размере 49% от чистой прибыли за 2025 год

🗓 Неделя до XVI Российского M&A Конгресса: Лидеры собрались – шире круг!

23 апреля в Москве PREQVECA и Cbonds Congress проведут ежегодную профессиональную конференцию «XVI Российский M&A Конгресс». На мероприятие зарегистрировалось 235+ делегатов – присоединяйтесь!

➡️ Зарегистрироваться

✅Ведущие эксперты рынка обсудят такие темы как:
🔵 Рынок M&A в России: главные тренды, риски и возможности
🔵 Reinventing Tech M&A 2026: новая генетика рынка
🔵 Последствия нарушения обязательств по корпоративному договору: теория и практика
🔵 В ожидании роста: особенности российских сделок M&A 2025-2026
🔵 Контрсанкционная экспертиза в рамках подготовки к сделкам с ценными бумагами
🔵 Заверяй, но проверяй: Заверения vs DD в сделках M&A и как с этим работать
🔵 Трансформация ГК MGKL за счет M&A

📝 Посмотреть программу на сайте.

🪩 По окончании деловой части конгресса состоится вечерний прием в ресторане SIMACH с насыщенной неформальной программой. В рамках приема состоится церемония награждения Russia M&A Awards за достижения на российском рынке слияний и поглощений.

🗓 Неделя до XVI Российского M&A Конгресса: Лидеры собрались – шире круг!