Поиск
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🧲 ИнвестВзгляд: Магнит, покупай, когда другие боятся.
🤔 Только вот с Магнитом непонятно. Давайте начнём с цифр за 2025 год.
Выручка выросла на 15,3% — до 3,5 трлн рублей. LFL-продажи подросли на 8,7% за счёт среднего чека (+8,4%), что, если говорить прямо, означает просто рост цен, а не то, что народ стал больше покупать.
А дальше начинается самое интересное. EBITDA упала на 1,5% — до 169,3 млрд рублей, рентабельность по EBITDA просела до 4,8%. И — барабанная дробь — чистый убыток 16,6 млрд рублей против прибыли 50 млрд рублей годом ранее.
Почему? Два слова: долг и проценты. Чистые финансовые расходы выросли в 3,4 раза — до 82,3 млрд рублей. Компания набрала кредитов под высокие ставки, а процентные платежи просто съедают всю операционную прибыль.
Акционеры Магнита получили дивидендные выплаты в 2024-м. В 2025-м — ничего. Компания даже не рассматривает выплаты — логично, когда у тебя убыток 16,6 млрд рублей и долг под 500 млрд рублей.
🔍 А теперь давайте посмотрим на конкурентов.
X5 Group — главный конкурент и одновременно главный источник боли для акционеров Магнита. Выручка X5 — 4,6 трлн рублей против 3,5 трлн рублей у Магнита. При этом чистая прибыль X5 — 94,8 млрд рублей. Мечта.
Лента — и тут Магнит проигрывает. Выручка Ленты выросла на 24,2% — до 1,1 трлн рублей, а чистая прибыль выросла на 56% — до 38,2 млрд рублей. Рентабельность по EBITDA — 3,5%, что ниже, чем у Магнита, но Лента хотя бы в плюсе.
О’Кей — маленький, но гордый. Выручка выросла на 10,3% — до 80 млрд рублей, а чистая прибыль выросла в семь раз — до 14,3 млрд рублей. Рентабельность по EBITDA — 9,9%. Да, масштаб не тот, но эффективность — космос.
Все конкуренты либо растут быстрее, либо зарабатывают больше, либо и то и другое. «Магнит» — единственный, кто умудрился получить убыток в год, когда инфляция разгоняла выручку всем.
🎯 ИнвестВзгляд: Компания с огромной выручкой и миллионами покупателей умудряется не зарабатывать деньги. Операционные показатели слабые, долговая нагрузка зашкаливает, конкуренты наступают на пятки, дивидендов нет. Да, у компании есть активы, есть сеть магазинов, есть бренд. Но в текущей ситуации это похоже на Ferrari с пустым баком — красиво, но никуда не едет. И самое интересное, что в моём портфеле есть акции компании. Год назад картина выглядела более позитивно, но сейчас убыток 55%. Из той самой категории, когда продать жалко, тем более что некогда это был привлекательный актив.
$MGNT $X5 $LENT $OKEY
Лента. Отчет за 2 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 2002
Капитализация: 232.2 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
P/E - 7.44
P/BV - 1.22
P/S - 0.24
ROE - 12.7%
ND/EBITDA - 2.67
EV/EBITDA - 4.92
Акт/Обяз - 1.38
Что нравится:
✔️выручка выросла на 28.8% г/г (265.2 → 341.6 млрд);
Что не нравится:
✔️FCF снизился на 80% г/г (16.7 → 3.3 млрд);
✔️чистый долг вырос на 34.9% к/к (205.1 → 276.7 млрд). ND/EBITDA ухудшился с 2.38 до 2.67;
✔️нетто проц. расход вырос на 31.4% к/к (7.2 → 9.4 млрд);
✔️чистая прибыль уменьшилась на 25.7% г/г (9 → 6.7 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
- если < 1 - более 100% FCF;
- если >1 и <= 1.5 - не более 100% FCF;
- если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
- LFL-выручка (6.8 → 6.5%);
- LFL-средний чек (6.6 → 3.6%);
- LFL-траффик (0.1 → 2.8%).
Положительным моментом является слом нисходящей динамики по LFL-траффику, которая началась со 2 квартала 2025. Особенно можно отметить рост по супермаркетам, где траффик вырос с 5.6 до 9.1%. Выручка и средний чек выросли только у дрогери.
Онлайн продажи к/к продолжают снижаться, причем падение ускоряется. Растет только чек:
- выручка -5.8%;
- средний чек +4.9%;
- кол-во заказов -10.2%.
Количество магазинов выросло на 4.3% к/к (7147 → 7456 шт), а общая торговая площадь - на 16.1% к/к (3.39 → 3.93 млн кв. м).
Выручка выросла достаточно сильно, но здесь есть заметное влияние покупок сетей О'КЕЙ, OBI. О'КЕЙ добавила 9.4 млрд, OBI - 8 млрд. Без этого рост был бы +22.3% г/г (265.2 → 324.3 млрд), что немного меньше динамики 1 квартала с +23.4% г/г. За полгода выручка выросла на 26.2% г/г (513. 9 → 648.5 млрд).
Чистая прибыль уменьшилась по причине ухудшения операционной рентабельности с 6.9 до 5.5% и увеличения нетто процентных доходов (6.2 → 9.4 млрд). И здесь также не обошлось без влияния О'КЕЙ, OBI, но про это чуть ниже. За полгода прибыль снизилась на 25.5% г/г (13.3 → 10.7 млрд).
FCF по классическому расчету очень сильно просел на фоне снижения OCF (-45% г/г, 26.9 → 14.8 млрд) и роста кап. затрат (+12.4% г/г, 10.2 → 11.4 млрд). По расчетам компании FCF (до применения IFRS-16) отрицательный -4.5 млрд против +6.2 млрд во 2 кв 2025.
Долговая нагрузка за квартал выросла по причине увеличения общего долга.
И здесь стоит сказать про влияние О'КЕЙ и OBI на результаты. Вместе с приростом выручки обе покупки принесли с собой убытки. О'КЕЙ за месяц учета в периметре Ленты получила убыток до налога в 0.9 млрд (с начала года 5.5 млрд), OBI с начала года - 3 млрд. При этом за О'КЕЙ сумма возмещения составляет 1.5 млрд при СЧА -12.2 млрд (по сути долги компании взял на себя и доплатили сверху), а по OBI - сумма возмещения 17.3 млрд при СЧА +8.8 млрд. В общем, пока покупки выглядят спорно. Но может Лента сможет вернуть активы к прибыльности.
Компания, в целом, пока выдерживает план по стратегии развития до 2028 года. Выручка даже без покупок прибавляет по 20+%, ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). Только рентабельность по EBITDA за 2 квартал 6.7% (при плане в 8+% в 2028 году).
При сохранении темпов роста выручки и рентабельности в 2% Лента за 2026 год заработает примерно 28.2 млрд прибыли, что дает P/E = 8.24. Дивидендов в этом году ожидать не стоит. После роста котировок оценка уже недешевая. При этом стоит держать в голове возможные риски. Во-первых, ставка Ленты на синергический эффект от покупок не сработает и купленные сети не выйдут на ожидаемые результаты. Во-вторых, восстановление покупательной активности может сильно замедлиться из-за проблем в экономике. В-третьих, возможны атаки на РЦ компании. Правда, последние 2 риска относятся ко всему сектору.
Долгосрочно в Ленте остается идея, хотя и не без рисков, но в моменте компания выглядит менее интересно, чем ИКС 5.
Акции компании были в портфеле, но решил продать их с учетом рисков и для снижения доли ритейла. Прогнозная справедливая стоимость - 2005 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Путин встретился в Кремле с главой АЛРОСА $ALRS Павлом Маринычевым, который рассказал о сокращении затрат компании на 25%, или 65 млрд ₽, на фоне кризиса алмазной отрасли.
За I полугодие 2026 года АЛРОСА получила чистый убыток в 10,67 млрд ₽ против прибыли в 39 млрд ₽ годом ранее, а выручка по РСБУ упала на 36%, до 74,2 млрд ₽.
Компания не останавливает проекты развития и переход на подземную добычу, а аналитики ждут снижения EBITDA на 15-16% в 2026 году из-за новых экспортных пошлин на алмазы.
Резкое сокращение издержек при падении выручки говорит о ставке компании на выживание цикла низких цен, а не на быстрое восстановление рынка.
Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов
Российский рынок акций начал неделю с уверенного роста, чему способствовало сразу несколько факторов. Главный внутренний драйвер — ожидание крупных дивидендных выплат, которые начнут поступать на счета инвесторов в ближайшие дни. Участники рынка надеются, что хотя бы часть этих средств будет реинвестирована обратно в акции.
Акции Сбербанка вчера закрыли дивидендный гэп всего за 15 сессий. По итогам 2025 года акционеры получат по 37,64 рубля на акцию, а всего на выплаты будет направлено 850,17 млрд рублей — рекордный объем, и это уже третий год подряд, когда Сбер устанавливает новый максимум по дивидендам.
Поддержку оказали и внешние сигналы. Марко Рубио заявил о надежде на возобновление переговоров между Россией и Украиной в ближайшие недели — правда, рынок пока не спешит закладывать этот сценарий в котировки. Дополнительным позитивом стало ослабление рубля: официальный курс доллара впервые с апреля превысил 80 рублей, а биржевой курс юаня прибавил почти 2%.
Тем временем советник главы офиса Зеленского сообщил, что Киев предлагает Москве сразу несколько вариантов перемирия: прекращение ударов в воздухе и по энергетической инфраструктуре, а также заморозку боевых действий по текущей линии фронта.
Инвесторы также оценивали макростатистику, которая дает противоречивые сигналы. С одной стороны, индекс PMI обрабатывающих отраслей в июле вырос до 50,7 пункта, указывая на восстановление активности.
С другой — ЦБ зафиксировал рост наличных денег у населения в июле на 643 млрд рублей (40% месяц к месяцу). Это негативно сказывается на ликвидности банков,, а также усиливает инфляционные риски.
Сдерживающим фактором для роста индекса выступила нефть. Brent подешевела на 4,5% до $83,96 на фоне ожиданий ослабления напряженности на Ближнем Востоке. Трамп продолжает балансировать между жесткими угрозами и дипломатией: то грозит Ирану, то отменяет удары и обещает переговоры, которые, впрочем, иранский МИД уже опроверг. В результате Лукойл и Роснефть торгуются в красной зоне, немного сдерживая рост индекса.
При этом Трамп заявил, что США и Иран обсуждают возобновление судоходства в Ормузском проливе к 4 августа, назвав переговоры «последним шансом» для Тегерана.
Что по технике: Следующее техническое препятствие для рынка — месячная вершина 2281 пункта, достигнутая в четверг. Ее проверка на прочность может состояться уже в ближайшие сессии, если новостной фон останется нейтральным.
Как я уже не раз отмечал, при текущих вводных значительного роста индекса ждать не стоит. На мой взгляд, мы уже близки к завершению фазы роста. Текущий подъём во многом базируется на завышенных ожиданиях по мирным переговорам и на допущении, что экономика обойдётся без ужесточения ДКП (повышения ставки).
Предложенные Украиной варианты в качестве первого шага Москва уже отвергала — все они сводятся к первоочередному прекращению огня с последующим диалогом, что выгодно исключительно обороняющейся стороне. Поэтому говорить о скором завершении конфликта пока преждевременно.
Из корпоративных новостей:
Мосбиржа с 12 августа переводит акции Ленты с первого на третий уровень листинга, а акции ДВМП — со второго на третий. Причина — несоблюдение эмитентами требований к корпоративному управлению.
Сегежа Групп планирует привлечь китайских партнёров в строительство нового биохимического комплекса на базе предприятия «Новоенисейский ЛХК/Тайга.
Лента #LENT выручка год к году по итогам второго квартала выросла на 28,8%. Чистая прибыль упала на 18,8%. Рентабельность по EBITDA составила 6,7%.
• Лидеры: Сегежа #SGZH (+23%), ОАК #UNAC (+16%), Яковлев #IRKT (+15%), ЭсЭфАй #SFIN (+9,1%).
• Аутсайдеры: ЮГК $UGLD (-0,8%), ДВМП #FESH (-0,75%), Лукойл #LKOH (-0,45%), Роснефть #ROSN (-0,4%).
04.08.2026 - вторник
• #BAZA Отчет по МСФО за 2 квартал и 1 полугодие 2026 года. Прямой эфир с менеджментом компании в 13:00.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Финансовые результаты сети «Лента» по стандартам МСФО за первый полугодие 2026 года:
- Выручка составила 648,5 млрд руб. (рост на 26,2% в годовом исчислении).
- Розничные продажи достигли 643,7 млрд руб. (рост на 26,5% в годовом исчислении).
- Валовая прибыль равна 145,2 млрд руб. (рост на 24,8% в годовом исчислении).
- Рентабельность EBITDA составила 6,1% (снижение на 1,44 процентных пункта в годовом исчислении).
- Коэффициент чистого долга к EBITDA за последние 12 месяцев (LTM) равен 1,4х по сравнению с 0,6х на конец 2025 года.
- При этом чистая прибыль за первое полугодие 2026 года упала на 17,8% — до 12,9 млрд рублей против 15,8 млрд рублей годом ранее.
Во втором квартале продажи по методу сопоставимых магазинов (LFL) выросли на 6,5%. При этом посещаемость (LFL-трафик) увеличилась во всех ключевых форматах: гипермаркеты (+2,4%), супермаркеты (+9,1%), магазины у дома (+2,1%).
В июне компания «Лента» завершила сделку по приобретению 75 гипермаркетов сети О’КЕЙ. Ранее группа также интегрировала компании «ОБИ Россия» и «Реми», что оказывает временное давление на маржинальность бизнеса. $LENT
🚗 Делимобиль увеличил доход с машины: продажи минут выросли на 31%. Во II квартале 2026 года продано 560 млн минут (+16% г/г). Выручка на авто: +6% г/г, +18% к I кварталу. Среднее время поездки +17%, число поездок на авто +12%: каршеринг используют ежедневно. Себестоимость упала: расходы на ремонт на минуту снизились на 33% г/г благодаря собственным СТО. Пользователей: 13,8 млн (рекорд).
+ Выход в 6 новых городах в «лёгком» формате без инфраструктуры.
$DELI
🍎Серийный импортозамещённый самолет MC-21 успешно совершил свой первый полет на высотах до 6 000 метров. В ходе полета проверены устойчивость и управляемость самолета в разных конфигурациях и работа его отечественных систем. На сегодняшний день выполнено уже около половины программы сертификационных летных испытаний, а после завершения сертификации начнутся поставки серийных самолетов эксплуатантам.
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?
Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?
Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.
Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.
Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.
Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.
Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:
• Норникель #GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.
• Полюс #PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.
• ФосАгро #PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.
Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.
К негативным факторам:
• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).
• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.
Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.
Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.
Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.
Лидеры: ЮГК #UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).
• Аутсайдеры: Татнефть-ао #TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).
16.06.2026 - вторник
• #LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
• #HNFG — Операционные результаты за 5 месяцев 2026 года
• #MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
• #LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?
Несмотря на то что индекс Московской биржи просел за прошедшую неделю на 1,78% и продолжает показывать отрицательную динамику уже четырнадцатую неделю кряду, возможности для отскока все еще сохраняются. Ключевая зацепка за оптимизм заключается в том, что индекс ни разу не закрылся ниже отметки 2500, несмотря на давление со стороны геополитики, дешевеющей нефти и крепкого рубля.
Теперь от него требуется преодолеть вершины чуть выше 2530 пунктов — только после такого закрепления можно будет говорить об ускорении роста, и в этом случае ближайшими целями станут 2557 и 2600 пунктов.
На предстоящей неделе настроения на рынках будут задавать два главных сюжета: Первый — возможное заключение мирного договора между США и Ираном, которое сулит разблокировку Ормузского пролива. Второй — пятничное заседание Банка России по ключевой ставке.
Нефтяные цены уже отреагировали на новости о потенциальном мире снижением до 85–86 долларов за баррель. Однако в случае реального заключения сделки падение может продолжиться — вплоть до 80 долларов и даже ниже. Это способно негативно сказаться на российском фондовом рынке и рубле уже на открытии торгов. При более низких ценах на «черное золото» национальная валюта вполне может ослабнуть до 75 рублей за доллар.
Поздно ночью Трамп анонсировал мир с Ираном, открытие Ормузского пролива и снятие блокады с иранских портов. Подписание соглашения намечено на 19 июня в Швейцарии при посредничестве Пакистана. Теперь главное, чтобы к этому времени не было провокаций и мир действительно будет достигнут.
В то же время у инвесторов есть и встречный фактор. В пятницу состоится заседание ЦБ, и рынок с высокой вероятностью ждет снижения ключевой ставки — скорее всего, на 50 базисных пунктов. Это способно оказать поддержку фондовому рынку ближе к концу недели. Тем более что российские акции сейчас выглядят сильно перепроданными, и любой позитивный сигнал может дать толчок к отскоку.
Позитивным итогом воскресенья стал телефонный звонок Путина и Трампа. По словам Юрия Ушакова, Трамп заявил о готовности воздействовать на Киев и европейских партнеров США. Беседа, приуроченная к 80-летию американского президента, продлилась около часа.
Стороны обсудили международную повестку и возможные взаимные контакты, а также договорились о скором визите Уиткоффа и Кушнера в Россию. Рынок на торгах выходного дня отреагировал ростом.
Из корпоративных событий: на предстоящей неделе в центре внимания окажутся годовые общие собрания акционеров целого ряда компаний, которые будут принимать решения по дивидендам. В их числе — Роснефть #ROSN, Novabev Group #BELU, Займер #ZAYM, ОГК-2 #OGKB, Нижнекамскнефтехим #NKNC и другие эмитенты.
Во вторник Московская биржа запускает торги фьючерсами на акции сети Лента #LENT, а компания Henderson #HNFG представит свои операционные результаты за первые пять месяцев 2026 года.
Среда будет отмечена публикацией данных по инфляции: Росстат сообщит об оценке индекса потребительских цен за период с 9 по 15 июня. Эти цифры впоследствии могут повлиять на решения регулятора. А в четверг участников ждёт квартальная экспирация.
На внешних контурах ключевым событием станет решение Федеральной резервной системы США по процентной ставке, которое будет объявлено 17 июня. Кроме того, в середине недели выйдет ежемесячный отчёт Международного энергетического агентства.
15.06.2026 - понедельник
• #RGSS закрытие реестра по дивидендам 0.00408577 руб
• #LVHK закрытие реестра по дивидендам 0.189 руб
• #GEMA закрытие реестра по дивидендам 2.8 руб
• Инкаб СД определит ценовой диапазон размещения акций на IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Т-Технологии $T купили 100% "Авто.ру" у Яндекса $YDEX за 35 млрд ₽ с привлечением заёмных средств.
Сделка включает портал объявлений, B2B-платформу "Авто.ру Бизнес" и сервис автокредитования "еКредит".
"Яндекс" ранее купил актив за 175 млн$, нарастив аудиторию с 12 до 33 млн пользователей в месяц.
"Т-Технологии" прогнозируют синергетический операционный доход свыше 45 млрд ₽ в течение трёх лет.
Продажа "Авто.ру" по цене ниже затрат "Яндекса" — стратегическое перераспределение в пользу финтеха; для "Т-Технологий" это ставка на экосистему автокредитования, но долговая нагрузка требует контроля.
Лента. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1752
Капитализация: 202.2 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
P\E - 6.06
P\BV - 2.55 (по 2025 году)
P\S - 0.23
ROE - 19.4% (по 2025 году)
ND\EBITDA - 2.38
EV\EBITDA - 4.73
Акт.\Обяз. - 1.42 (по 2025 году)
Результаты 2025 года
Что нравится:
✔️выручка выросла на 24.2% г/г (888.3 → 1103.7 млрд);
✔️чистая прибыль выросла на 55.1% г/г (22.5 → 34.9 млрд).
Что не нравится:
✔️FCF уменьшился на 27.1% г/г (64.4 → 47 млрд);
✔️нетто процентный расход вырос на 31% г/г (19.7 → 25.8 млрд).
Результаты 1 кв 2026 года
Что нравится:
✔️выручка выросла на 23.4% г/г (248.8 → 306.9 млрд);
Что не нравится:
✔️чистый долг вырос на 21.8% к/к (168.3 → 205.1 млрд). ND\EBITDA ухудшился с 2.01 до 2.38;
✔️отрицательный FCF -5.5 млрд против -10 млрд в 1 кв 2025;
✔️нетто проц. расход вырос на 1.7% к/к (7 → 7.2 млрд);
✔️чистая прибыль уменьшилась на 25.1% г/г (5.3 → 4 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
- если < 1, то на дивиденды может быть направлено более 100% FCF;
- если >1 и <= 1.5 не более 100% FCF;
- если > 1.5, на выплаты направляется не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Результаты за 2025 год были отличными, но вот 1 квартал 2026 заставил многих инвесторов насторожиться.
Операционные показатели за 1 кв 2026 (к/к):
- LFL-выручка (8 → 6.8%);
- LFL-средний чек (7.9 → 6.6%);
- LFL-траффик (0.1 → 0.1%).
По гипермаркетам и супермаркетам динамика траффика остается положительной (0.8 и 5.6%, соответственно), тогда как по магазинам у дома и дрогери идет отток (-1.1 и -2.4%, соответственно). Общая тенденция пока не меняется. Идет замедление LFL показателей. Ритейл переживает период спада.
Онлайн продажи, в целом, показывают снижение (к/к):
- выручка -3.7%;
- средний чек +3.7%;
- количество заказов -7.2%.
Количество магазинов выросло на 5.7% к/к (6760 → 7147 шт), а общая торговая площадь - на 11.3% к/к (3.04 → 3.39 млн кв. м). Хотя часть из этого роста получена за счет покупки сети "Реми".
Снижение выручки, скорее, связано с некоторой сезонностью продаж в ритейле. Прибыль уменьшилась значительно. Помимо падение выручки причинами является ухудшение операционной рентабельности с 5.2 до 4.2%, а также более высокая эффективная ставка налога на прибыль (29.2% vs 26.7% в 1 кв 2025). Компания пока только "переваривает" покупки OBI и Реми.
В своем отчете Лента указала, что за квартал получен отрицательный FCF в размере -21.5 млрд, тогда как по классическому расчету он получается равным -5.5 млрд. "Улучшение" г/г произошло из-за перехода OCF в положительную зону (-0.8 → 5.3 млрд) при небольшом абсолютном росте кап. затрат (+17.4% к/к, 9.2 → 10.8 млрд). Долговая нагрузка выросла из-за снижения денежных средств на 25 млрд.
Лента опубликовала стратегию развития до 2028 года:
- рост выручки 20+% ежегодно;
- рентабельность по EBITDA свыше 8% в 2028;
- ND\EBITDA в пределах 1-1.5 (до применения IFRS 16);
- Capex не более 5.5% от выручки.
Несмотря на то, что многих инвесторов отчет расстроил, но данные квартала вписываются в планы компании (выручка выросла на 23.4% г/г, кап.затраты составляют 3.5% от выручки). Если Лента сможет поддерживать и дальше такой темп, то при более слабой чистой рентабельности можно рассчитывать на прибыль уровня прошлого года, что даст P\E 2026 = 6. Дивидендов за 2026 год почти наверняка ждать не стоит. Пока компания ориентирована на рост и захват рынка как органически, так и через M&A сделки.
Лента остается интересной идеей на среднесрочную перспективу. Тем более сейчас, когда цена хорошо скорректировалась. Есть вопрос насчет обоснованности покупки OBI, но, с другой стороны, компания показала, что может проводить удачные M&A сделки. Будем надеяться, что эта одна из них, а за счет оптимизационных мероприятий получится вывести рентабельность на планируемый уровень.
Акции компании есть в портфеле с долей в 3.3% (лимит - 4%). Прогнозная справедливая стоимость - 2313 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Windfall tax - кто рискует потерять часть прибыли?
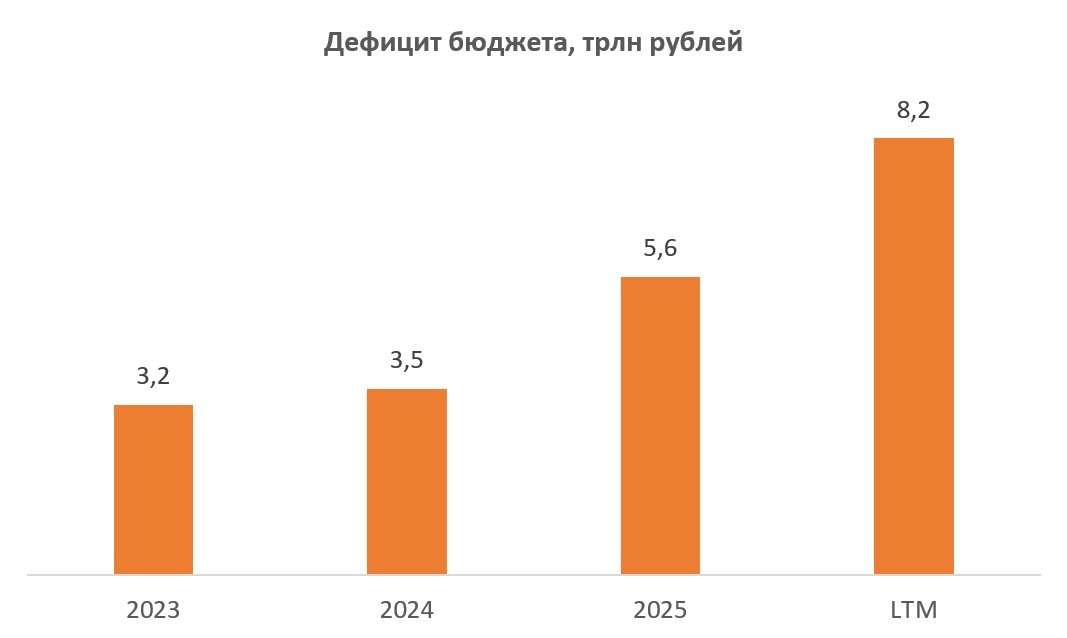
Решил выждать немного времени, пока уляжется инфошум и полноценно разобрать тему дополнительных сверхналогов. Итак, дефицит федерального бюджета в первом квартале достиг 4,6 трлн рублей, что на 133% больше, чем год назад. Такая тревожная динамика подталкивает власти к поиску новых источников финансирования. Один из вариантов - введение налога на сверхприбыль (windfall tax). Разберёмся, какие компании могут оказаться под ударом.
📆 Впервые этот налог ввели в 2023 году. Тогда ставка формально составляла 10% в виде доли от превышения прибыли за 2021-2022 годов над прибылью 2018-2019 годов, но бизнесу предложили льготу - 5% при быстрой уплате. Этой опцией воспользовались почти все, пополнив казну на 318,8 млрд рублей. При этом нефтегазовый сектор и угледобытчики тогда не попали под действие налога.
Сейчас, по данным деловых изданий, власти рассматривают новый вариант: 20% от превышения прибыли за 2025 год над показателями 2018–2019 гг. Шансы на льготную ставку снижаются: если в 2023‑м году дефицит бюджета составлял 1,9% ВВП, то в 2025‑м он вырос до 2,6% и может увеличиться в 2026‑м. В таких условиях государство может отказаться от компромиссов.
🧮 Исходя из таких параметров, нефтегазовый сектор вновь не будет подвержен дополнительным поборам ввиду негативной рыночной конъюнктуры - дисконты на российскую нефть в минувшем году росли на фоне ужесточения санкций, а в 2018–2019 годах их не было вовсе. Сталевары также смогут избежать уплаты windfall tax, поскольку падение цен на металлопрокат на фоне слабого спроса в строительном секторе привело к ощутимому сокращению их доходов.
Какие эмитенты могут оказаться в наиболее уязвимом положении? Кто может потерять наибольшую долю от чистой прибыли 2025 года?
• Россети Юг $MRKY - 25% доходов;
• Позитив $POSI - 19%;
• МГКЛ, МТС Банк, HeadHunter $HEAD - по 18%;
• Россети Урал, Россети Московского региона, Лента $LENT, Яндекс $YDEX - по 17%;
• Т‑Технологии $T, Россети Северо‑Запад, Банк СПБ - по 16%;
• Из голубых фишек в зоне риска также: Полюс $PLZL - 15%, Ренессанс Страхование и Х5 $X5 - по 13%,
• ВТБ $VTBR - 12%, Совкомбанк и Сбер $SBER - по 10%
Костин считает, что идея о налоге на сверхприбыль для банков реализована не будет, но это не точно. Дефицит бюджета бьёт рекорды, переговорный трек фактически поставлен на паузу, а значит, военные расходы продолжат расти высокими темпами. В этом контексте растут риски того, что льготной ставки по windfall tax в этот раз не будет. Всё это создаёт крайне нервозную атмосферу на фондовом рынке.
❗️Не является инвестиционной рекомендацией
♥️ Продолжаем работать и изучать все аспекты инвестирования в России. Работа эта осуществляется по бартеру. Я каждое утро ручками публикую для вас полезную статью, а вы, ими же, ставите ей лайк.
🛍️ ИнвестВзгляд: X5
📍 Кратко
📊 Соотношение цены акций компании к прибыли (P/E) составляет 8.0, что соответствует среднему значению по отрасли. Годовой рост выручки 19%, а средний показатель роста за последние три года 21%, что выглядит достойно. Показатель рентабельности собственного капитала (ROE) демонстрирует высокий уровень эффективности бизнеса 43%. Соотношение рыночной капитализации к годовой выручке (P/S) минимально и составляет лишь 0,14, в то время как коэффициент EV/EBITDA находится на умеренном уровне 3,27.
😎 Ключевые преимущества компании включают значительный масштаб деятельности, разнообразие торговых форматов, высокую узнаваемость брендов и хорошо налаженную систему логистики. К основным рискам относятся усиление конкуренции со стороны онлайн-платформ и снижение покупательского потока в традиционных розничных точках продаж.
🧐 X5 Retail Group лидирует в секторе по выручке и масштабам сети, но сталкивается с вызовами в виде роста долговой нагрузки и снижения маржинальности. Магнит исторически является сильным конкурентом, особенно по количеству магазинов. Лента уступает лидерам по ключевым показателям.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию (250₽)
Диапазон: 2000–2500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
При ставке дисконтирования 14% и нулевом/малом росте.
Диапазон: 2430–2830₽.
Оценка по мультипликатору P/E
Pmin=8, Pmax=9
Диапазон: 3400–3820₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора: 0,15–0,17.
Диапазон: 3120–3530₽.
Средневзвешенный диапазон: 2740–3170₽.
Таким образом определяю фундаментальную стоимость в диапазоне 2800-3100₽ (см. график).
🔀 Технический анализ
⬇️ Поддержка - 2380. Довольно сильная, за последние полгода уже 4 раза наблюдался отскок (см. график).
🔀 ИнвестСтратегия определяется в достижении нижней границы фундаментальной стоимости.
📌 Итог
💯 Для долгосрочных инвесторов X5 выглядит привлекательно при условии сохранения дивидендной политики и стабильности бизнеса.
🎯 ИнвестВзгляд: Выставляю новую цель 2800₽ от текущих с горизонтом на 01.09.2026. Долгосрочная цель с горизонтом на 01.02.28 актуальна.
✅ Держу и увеличиваю долю.
$X5 $MGNT $LENT #X5Retail #ИнвестВзгляд #Ритейл #Дивиденды #Анализ
X5 - без значимых драйверов к переоценке
Фудритейл всегда считался тихой гаванью. «Продукты люди будут покупать всегда» - основной тезис инвесторов. Формально они правы, но в условиях высокой ключевой ставки и активных расходов на CAPEX даже продуктовые сети могут оказаться в довольно сложном положении. Предлагаю разобрать отчет ИКС5 за полный 2025 год и расставить необходимые акценты.
🛒 Итак, выручка компании в отчетном периоде выросла на 18,7% до 4,6 трлн рублей. Операционная прибыль тоже подросла до 247 млрд рублей. На уровне операционного бизнеса все выглядит очень прилично. Рост выручки уже возвращается к нормальным темпам - около 12–16% в год. Сопоставимые продажи растут в основном за счет чека, а не трафика. Это важный момент: инфляция замедляется, а значит, дальше рост будет зависеть от реального спроса и эффективности сети.
Основной драйвер бизнеса остается прежним - «Пятерочка». «Перекресток» растет умеренно, а «Чижик» постепенно становится вторым по размеру сегментом группы. Главная проблема - это финансовые расходы, которые выросли до 168 млрд рублей против 115 млрд годом ранее. В результате прибыль до налогообложения снизилась до 108,8 млрд рублей, а чистая прибыль упала на 20,2% до 83 млрд рублей.
Долгосрочные кредиты и займы компании выросли более чем в два раза, а денежная позиция увеличилась, но это следствие привлечения дорогого финансирования. При этом нераспределенная прибыль существенно снизилась, в том числе из-за крупных дивидендных выплат. И вот здесь мы подходим к главному вопросу: а не попадут ли сети в ловушку тонкой маржи?
▫️Инфляция замедляется;
▫️Конкуренция усиливается;
▫️Зарплаты растут, логистика дорожает;
▫️CAPEX становится все дороже;
▫️Маржа при этом снижается до 2%.
При такой модели бизнес номинально растет, но свободный денежный поток растет значительно медленнее, чем выручка. Это значит, что дивиденды начинают зависеть от долга и трат на CAPEX.
📊 Целевой диапазон по долговой нагрузке: Чистый долг/EBITDA 1,2–1,4x. Если EBITDA падает, а CAPEX растет - дивиденды автоматически уменьшаются. После крупных выплат дивидендов долговая нагрузка уже приблизилась к нижней границе диапазона. То есть ситуация выглядит так: 2024–2025 - это период очень высоких дивидендов, в 2026 - период более скромных выплат. Инвесторам не стоит рассчитывать на щедрые выплаты.
Стоит компания справедливые для нее P/E 7,8x; EV/EBITDA 3,1x. Дивдоходность к лету явно будет на уровне прочих голубых фишек. История выглядит консервативно, без значимых драйверов к переоценке. Она точно лучше Магнита $MGNT, но вот в сравнении с Лентой $LENT - вопрос. Я продолжаю держать акции ИКС5 $X5 в портфеле, но не считаю ее лучшей в потребительском секторе.
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюсик к карме. Поддержите реакциями статью!
❗️Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ ПАО АФК Система $AFKS готовит "Медси" к IPO через привлечение инвесторов на стадии pre-IPO.
В капитал могут войти несколько инвесторов с фокусом на digital-направление и развитие бизнеса.
По итогам 2025 года выручка выросла на 22% до 61,4 млрд ₽, чистая прибыль — 5,2 млрд ₽, долг низкий.
Сроки IPO зависят от рынка, параллельно ищут инвестора и в "Космос Отель Групп".
Интерес инвесторов и сильные показатели повышают шансы на успешное IPO и рост оценки активов.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России снизил ключевую ставку до 15% на фоне замедления инфляции и охлаждения экономики.
Инфляция после роста из-за НДС вернулась к уровню около 4–5%, что позволило начать смягчение политики.
Потребительский спрос снижается, так как люди заранее сделали крупные покупки и сейчас больше сберегают.
Бизнес стал осторожнее, инвестиционные планы сдержанные, а рост экономики замедляется.
Снижается давление на цены за счет охлаждения рынка труда и более умеренного роста зарплат.
При этом ЦБ не обещает быстрое снижение ставки из-за рисков со стороны бюджета и внешней ситуации.
Ставка пошла вниз, но из-за неопределенности рынок будет расти постепенно без резких движений.
Лента - отличный темп роста?
Отчеты в FMCG-секторе - это лучший индикатор того, что на самом деле происходит с кошельком потребителей. Сегодня у меня на столе свежие операционные результаты Ленты $LENT за полный 2025 год. Менеджмент вовсю рапортует об успехах трансформации, но давайте разберемся, не является ли этот рост «дутым» и чего ждать инвесторам в 2026 году.
🛒 Итак, выручка компании за отчетный период выросла на 24,2% до 1,1 трлн рублей. В 4 квартале прибавили 22,2% г/г, достигнув 322,3 млрд рублей. Формально - темп отличный: двузначные цифры, агрессивное масштабирование и выход в новые регионы. Но, как говорится, дьявол кроется в деталях.
LFL-продажи за год выросли на 10,4%, а в 4 квартале рост замедлился до 8%. А теперь смотрим на структуру этого роста: средний чек за год прибавил 9,3%, а трафик - всего 1%. В 4 квартале трафик и вовсе замер на отметке +0,1%. Получается, что основной вклад в результат внесла продуктовая инфляция, а не новые лояльные покупатели. Мы просто стали платить больше за тот же набор продуктов.
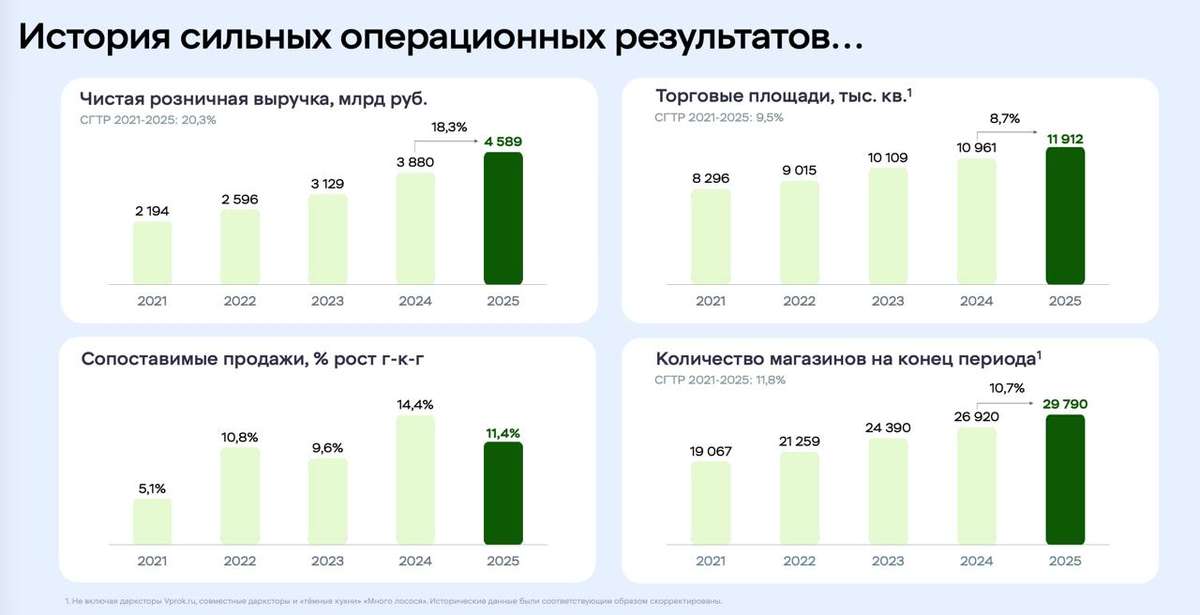
📊 Что касается масштабирования, то здесь Лента включила режим форсажа. Количество магазинов за год выросло на 31% до 6 760 точек. Открыли более тысячи «магазинов у дома», активно качали дискаунтеры, переваривали «Монетку» и интегрировали дальневосточную «Реми». Общая торговая площадь прибавила 16,6%. Гипермаркеты окончательно уходят в прошлое - компания делает ставку на малые форматы, следуя за изменением поведения покупателя.
Онлайн-сегмент уже занимает около 7% в общей выручке. За год продажи выросли на 18,5% до 74,8 млрд рублей. Радует, что собственные сервисы доставки прибавили 56,7%, в то время как партнерские каналы стагнируют. Лента пытается выстроить свою экосистему, чтобы не платить комиссионные агрегаторам, и это правильный вектор.
Однако риски видны невооруженным глазом. Первое - стагнация трафика. Если инфляция замедлится, а реальные доходы населения не вырастут, рост среднего чека перестанет вытягивать LFL. Второе - перегрев сегмента «магазинов у дома». X5 $X5, Магнит $MGNT, региональные сети - все идут в этот формат. Конкуренция за локации и покупателя усиливается. Третье - интеграция активов. Быстро нарастить сеть можно, но синергия не возникает по щелчку.
Что по дивидендам?
Пока Лента находится в фазе активного роста и интеграции активов, ожидать щедрых выплат не стоит. Весь свободный денежный поток уходит в развитие и латание дыр после покупок. Если EBITDA не размоется в 2026 году, рынок может переоценить компанию, но пока это история про рост капитализации, а не про дивидендную доходность.
❗️Не является инвестиционной рекомендацией
♥️ Друзья мои, напомню, что мы работаем по бартеру. Я каждое утро ручками пишу и публикую для вас статью, а вы, ими же, ставите ей лайк. Занимает времени около 0,1 секунды. Спасибо!