Поиск
Базис. Отчет за 2 кв 2026 по МСФО
Тикер: #BAZA
Текущая цена: 112.64
Капитализация: 18.6 млрд
Сектор: IT
Сайт: https://basis.ru/investors
Мультипликаторы (LTM):
P/E - 8.26
P/NIC - 8.6
P/BV - 3.06
P/S - 2.7
ROE - 27.5%
ND/OIBDA - отриц. ND
EV/OIBDA - 4.76
Акт/Обяз - 5.19
Что нравится:
✔️выручка выросла на 25.7% г/г (1.1 → 1.5 млрд);
✔️отрицательный FCF уменьшился на 45.2% г/г (-330 → -181 млн);
✔️чистая прибыль увеличилась на 6.2% г/г (318 → 338 млн);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️чиcтая денежная позиция уменьшилась на 29.7% г/г (0.5 → 0.4 млрд);
✔️нетто фин доход снизился на 56% к/к (39.3 → 17.3 млн);
✔️деб. задолженность выросла на 13.2% к/к (3.8 → 4.3)
Дивиденды:
Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год. При ND/OIBDAC:
- <= 1 - не менее 50% от NIC;
- > 1 и <= 2 - не менее 25% от NIC;
- > 2 и <= 3 - на усмотрение Совета директоров;
- > 3 - выплаты не рекомендованы.
Прогноз на 2026 год от сайта Доход отсутствует.
Мой итог:
По итогам 2 квартала компания не предоставила никаких операционных показателей.
По выручке продолжается хороший рост, но снова зафиксировано замедление темпов. За 2025 прирост был 36.9% г/г, за 1 квартал - 35.8%, за 2 квартал - 25.7%. Разбивка за квартал по сегментам (г/г в млн):
- лицензии и подписки +21.5% (1046 → 1271);
- техническая поддержка +64.2% (106 → 175);
- прочее +275% (1.4 → 5).
За полугодие выручка выросла на 29.8% г/г (1.9 → 2.5 млрд). Структура выручки немного изменилась (лицензии 89.1 → 86.3%, тех. поддержку 10.4 → 13.1%).
Прибыль увеличилась, но прирост слабее прошлого квартала. Операционная рентабельность в сравнении с прошлым годом ухудшилась с 24 до 22.3% (из-за затрат на программу мотивации и расход по ОКУ). Сильно просел нетто фин доход (50.1 → 17.3 млн). NIC увеличился на 10% (323.2 → 355.4 млн). За полугодие прибыль выросла на 7.4% г/г (437.3 → 469.5 млн). Можно отметить, что у компании небольшая доля капитализированных расходов и по этой причине мультипликаторы P/E и P/NIC очень близки друг к другу.
FCF снова отрицательный, хотя и минус меньше, чем был во 2 кв 2025. Причины в более высоком росте OCF в абсолютных значениях (-13.7 → 289.2 млн) в сравнении с кап. затратами (+48.7% г/г, 316 → 469.8 млн). За полгода положительный FCF перешел в отрицательную зону (310.2 → -1151 млн). Хотя здесь причина в том, что в 2025 году значимая часть платежей, которые ранее приходились на первый квартал следующего года, была получена раньше. То есть, средства "переехали" из 1 кв 2026 в 4 кв 2025, что также, скорее всего, скажется на FCF по итогам всего года.
Чистая денежная позиция остается, но понемногу "проедается". В конце 2026 или начале 2027 она должна пополнится на фоне основного объема продаж компании.
Базис снова подтвердил свой прогноз на 2026 по увеличению выручки на 30-40% и сохранению рентабельности по OIBDA на уровне 60%. По примерным расчетам компания за год заработает в районе 2.5 млрд (NIC - 2.3 млрд), что дает P/E 2026 = 7.59, P/NIC = 7.99. При выплате 50% от NIC (а менеджмент подтвердил такие планы при соотношении ND/OIBDAC < 1) дивиденд может быть в районе 7.42 руб (ДД 6.6% от текущей цены).
С момента прошлого обзора акции неплохо выросли и сейчас оценка уже заметно ближе к справедливой. По квартальным отчетам серьезных выводов делать не стоит, так как основные продажи проходят в 4 квартале. И основные тезисы все те же, что и были по прошлом отчету. Пока заметно, что снижаются темпы роста выручки, и по прикидкам в свой прогноз компания попадет ближе к нижней границе. Возможно, помогут анонсированные M&A, но никакой конкретики по ним нет, только намеки и о покупки другой другой компании для расширения продуктовой линейки.
В целом, сектор уже приучил смотреть с опаской на заявленные планы. У Базиса нет дорогой оценки, но и премия за риск тоже отсутствует, поэтому текущий момент выглядит не самым лучшим для добавления/докупки компании в свои портфели.
Акций Базиса нет в портфеле. Прогнозная справедливая стоимость - 129 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов
Российский рынок акций начал неделю с уверенного роста, чему способствовало сразу несколько факторов. Главный внутренний драйвер — ожидание крупных дивидендных выплат, которые начнут поступать на счета инвесторов в ближайшие дни. Участники рынка надеются, что хотя бы часть этих средств будет реинвестирована обратно в акции.
Акции Сбербанка вчера закрыли дивидендный гэп всего за 15 сессий. По итогам 2025 года акционеры получат по 37,64 рубля на акцию, а всего на выплаты будет направлено 850,17 млрд рублей — рекордный объем, и это уже третий год подряд, когда Сбер устанавливает новый максимум по дивидендам.
Поддержку оказали и внешние сигналы. Марко Рубио заявил о надежде на возобновление переговоров между Россией и Украиной в ближайшие недели — правда, рынок пока не спешит закладывать этот сценарий в котировки. Дополнительным позитивом стало ослабление рубля: официальный курс доллара впервые с апреля превысил 80 рублей, а биржевой курс юаня прибавил почти 2%.
Тем временем советник главы офиса Зеленского сообщил, что Киев предлагает Москве сразу несколько вариантов перемирия: прекращение ударов в воздухе и по энергетической инфраструктуре, а также заморозку боевых действий по текущей линии фронта.
Инвесторы также оценивали макростатистику, которая дает противоречивые сигналы. С одной стороны, индекс PMI обрабатывающих отраслей в июле вырос до 50,7 пункта, указывая на восстановление активности.
С другой — ЦБ зафиксировал рост наличных денег у населения в июле на 643 млрд рублей (40% месяц к месяцу). Это негативно сказывается на ликвидности банков,, а также усиливает инфляционные риски.
Сдерживающим фактором для роста индекса выступила нефть. Brent подешевела на 4,5% до $83,96 на фоне ожиданий ослабления напряженности на Ближнем Востоке. Трамп продолжает балансировать между жесткими угрозами и дипломатией: то грозит Ирану, то отменяет удары и обещает переговоры, которые, впрочем, иранский МИД уже опроверг. В результате Лукойл и Роснефть торгуются в красной зоне, немного сдерживая рост индекса.
При этом Трамп заявил, что США и Иран обсуждают возобновление судоходства в Ормузском проливе к 4 августа, назвав переговоры «последним шансом» для Тегерана.
Что по технике: Следующее техническое препятствие для рынка — месячная вершина 2281 пункта, достигнутая в четверг. Ее проверка на прочность может состояться уже в ближайшие сессии, если новостной фон останется нейтральным.
Как я уже не раз отмечал, при текущих вводных значительного роста индекса ждать не стоит. На мой взгляд, мы уже близки к завершению фазы роста. Текущий подъём во многом базируется на завышенных ожиданиях по мирным переговорам и на допущении, что экономика обойдётся без ужесточения ДКП (повышения ставки).
Предложенные Украиной варианты в качестве первого шага Москва уже отвергала — все они сводятся к первоочередному прекращению огня с последующим диалогом, что выгодно исключительно обороняющейся стороне. Поэтому говорить о скором завершении конфликта пока преждевременно.
Из корпоративных новостей:
Мосбиржа с 12 августа переводит акции Ленты с первого на третий уровень листинга, а акции ДВМП — со второго на третий. Причина — несоблюдение эмитентами требований к корпоративному управлению.
Сегежа Групп планирует привлечь китайских партнёров в строительство нового биохимического комплекса на базе предприятия «Новоенисейский ЛХК/Тайга.
Лента #LENT выручка год к году по итогам второго квартала выросла на 28,8%. Чистая прибыль упала на 18,8%. Рентабельность по EBITDA составила 6,7%.
• Лидеры: Сегежа #SGZH (+23%), ОАК #UNAC (+16%), Яковлев #IRKT (+15%), ЭсЭфАй #SFIN (+9,1%).
• Аутсайдеры: ЮГК $UGLD (-0,8%), ДВМП #FESH (-0,75%), Лукойл #LKOH (-0,45%), Роснефть #ROSN (-0,4%).
04.08.2026 - вторник
• #BAZA Отчет по МСФО за 2 квартал и 1 полугодие 2026 года. Прямой эфир с менеджментом компании в 13:00.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?
Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.
Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.
На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.
Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.
На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.
Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.
Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.
Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.
В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.
На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.
Из корпоративных новостей:
Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.
Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.
Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.
• Лидеры: МКБ #CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).
• Аутсайдеры: IVA Technologies #IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).
17.07.2026 - пятница
• #BISVP закрытие реестра по дивидендам 0.361 руб
• #AFLT закрытие реестра по дивидендам 5.29 руб
• #SBER последний день с дивидендом 37.64 руб
• #VTBR последний день с дивидендом 9.71 руб
• #RTKM последний день с дивидендом 2.71 руб
• #BAZA последний день с дивидендом 7.2 руб
Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Базис. Отчет за 1 кв 2026 по МСФО
Тикер: #BAZA
Текущая цена: 95.84
Капитализация: 15.8 млрд
Сектор: IT
Сайт: https://basis.ru/investors
Мультипликаторы (LTM):
P/E - 7.09
P/NIC - 7.43
P/BV - 2.77
P/S - 2.4
ROE - 33.6%
ND/OIBDA - отриц. ND
EV/OIBDA - 3.88
Акт/Обяз - 5.12
Что нравится:
✔️выручка выросла на 35.8% г/г (0.8 → 1.1 млрд);
✔️нетто фин доход увеличился на 98.5% к/к (19.8 → 39.3 млн).
✔️чистая прибыль увеличилась на 10.4% г/г (120 → 132 млн);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️отрицательный FCF -1 млрд против +0.7 млрд в 1 кв 2025;
✔️чиcтая денежная позиция уменьшилась на 63.5% г/г (1.5 → 0.5 млрд);
Дивиденды:
Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год:
- ND/OIBDAC меньше не более 1 - не менее 50% от NIC;
- ND/OIBDAC больше 1 и не более 2 - не менее 25% от NIC;
- ND/OIBDAC больше 2 и не более 3 - на усмотрение Совета директоров;
- ND/OIBDAC больше 3 - выплаты не рекомендованы.
Акционеры утвердили дивиденды за 1 кв 2026 год в размере 7.2 руб (ДД 7.51% от текущей цены).
Мой итог:
По итогам 1 квартал компания не предоставила никаких операционных показателей, поэтому будем смотреть финансовые.
По выручке сильный рост, но динамика снова чуть медленнее прошлых периодов. За 2025 прирост был 36.9%, а за 1 квартал не смогли дотянуть до 36%. Разбивка по сегментам (г/г в млн):
- лицензии и подписки +32.% (685 → 907);
- техническая поддержка +63.3% (95 → 155);
- прочее +4.4% (9.9 → 10.3).
Чистая прибыль также увеличилась, но заметно скромнее. Ухудшилась операционная рентабельность с 10.5 до 9.3% (появились затраты на программу мотивации и расход по ОКУ) и уменьшился нетто фин доход (51 → 39 млн), но зато эф. ставка налога на прибыль была меньше (2.7% vs 7.1% в 1 кв 2025). NIC увеличился на 90.9% (74 → 141 млн). Вообще можно отметить, что у компании небольшая доля капитализированных расходов и по этой причине мультипликаторы P/E и P/NIC очень близки друг к другу.
FCF стали отрицательным. Более того, OCF тоже перешел в отрицательную зону (-0.5 млрд vs +1 млрд в 1 кв 2025). Кап. затрат выросли на 62.9% г/г (0.3 → 0.5 млрд).
Базис подтвердил свой прогноз на 2026 по увеличению выручки на 30-40% и сохранению рентабельность по OIBDA на уровне 60%. Если взять за основу эти цифры в сочетании с пониженной чистой рентабельностью относительно 2025 года, то можно рассчитывать на прибыль около 2.8 млрд (NIC - 2.67 млрд). Это дает P/E 2026 = 5.62, P/NIC = 5.92. При выплате 50% от NIC (а менеджмент подтвердил такие планы при соотношении ND/OIBDAC < 1) дивиденд может быть в районе 8.5 руб (ДД 8.9% от текущей цены). Кстати, формально компания объявила дивиденд за 1 квартал 2026 года, но фактически это выплата с прибыли за 2025 год, так что экстраполировать ближайший дивиденд на весь год не стоит.
В целом, с учетом снижение котировок акции выглядят интересно. Совсем недавно цена уходила даже ниже оценки старта торгов. Есть только опасения, что компания не сможет удерживать хорошие темпы роста (и тут смотрим на динамику выручки). Тем более Базис уже является лидером и крупнейшим вендором ПО управления динамической ИТ-инфраструктурой. и дальше расти будет все сложнее. С другой стороны, компания в своей презентации указала, что инвестиционная фаза цикла создания экосистемы продуктов завершается. Косвенно об этом говорит показатель рекуррентных поступлений в 53% за 1 квартал 2026, тогда как в 2025 году он составлял 38%, но здесь стоит дождаться результатов за полный год, так как обычно у подобных компаний основные продажи проходят в 4 квартале. Также в ходе недавнего конференц-колла по итогам 1 квартал гендиректор Базиса намекнул, что в ближайшие 1-2 квартала может быть приобретение другой компании для расширения продуктовой линейки.
Акций компании нет в портфеле. Уже нет места, несмотря на достаточно интересную оценку. Прогнозная справедливая стоимость - 137 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров
Сейчас российский рынок умеет удивлять 😅 и чаще в худшую сторону. Одни компании сокращают инвестиционные программы, другие пересматривают планы, а кто-то и вовсе предпочитает лишний раз не вспоминать слово "дивиденды".
На этом фоне БАЗИС продолжает спокойно идти своим курсом. Акционеры утвердили выплаты, а сама компания сохраняет историю роста и подтверждает тезис о том, что IT-бизнес вполне может совмещать развитие и возврат капитала инвесторам. Сам размер дивидендов для IT-сектора выглядит довольно приличным – 7,2 рубля на акцию, что составляет порядка 7%.
🤔 Когда импортозамещение перестаёт быть модным словом
БАЗИС сегодня уже сложно воспринимать как историю исключительно про хайп вокруг импортозамещения. Компания занимает первое место на рынке ПО управления динамической ИТ-инфраструктурой, контролируя 26% сегмента виртуализации и 20% рынка контейнеризации. В портфеле - 10 собственных продуктов и более 700 крупных клиентов из B2B и государственного сектора.
И вот здесь, пожалуй, находится главное преимущество бизнеса. Виртуализация серверов - это не тот софт, который покупают в хорошие времена и откладывают в плохие. Это уже базовый слой инфраструктуры, без которого современная компания просто не работает.
📈 Гайденс пока не подводит
Менеджмент БАЗИС ориентируется на рост выручки не менее чем на 30% в год, сохранение высокой рентабельности и выплату как минимум 50% NIC в виде дивидендов при комфортной долговой нагрузке. Пока компания свои обещания выполняет с запасом: в 2025 году выручка выросла на 37%, а в первом квартале 2026 года ещё на 36% год к году. Редкий случай, когда фраза "идём по гайденсу" у инвесторов пока не вызывает нервного смешка.
🛡 Почему бизнес выглядит устойчивым
Глобально БАЗИС остаётся одной из немногих IT-историй, которые относительно спокойно переживают изменения внешней среды.
Спрос формируют банки, телеком, нефтегазовые компании, государственные структуры и сервис-провайдеры. Доля клиентов КИИ на рынке достигает 47%, а требования по переходу на отечественное ПО продолжают поддерживать отрасль независимо от экономического цикла.
Когда половина клиентов относится к критической инфраструктуре страны, волатильность настроений инвесторов влияет на бизнес значительно меньше, чем может показаться по графику акций.
🧐 Мнение
БАЗИС $BAZA остаётся практически единственной компанией в российском IT-секторе, за которой мне интересно наблюдать. Рост бизнеса, текущие мультипликаторы, выполнение гайденса, дивиденды и устойчивый спрос на продукты компании складываются в довольно редкую комбинацию. Поэтому текущие просадки меня вполне устраивают для постепенного набора позиции в портфель. Пока фундаментальная история выглядит гораздо сильнее, чем настроение рынка.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
📕 ИнвестВзгляд: Группа Позитив. Позитив — это название или диагноз?
🔍 Positive Technologies — главная публичная история на российском рынке кибербезопасности. Компания с амбициозным названием, красивой историей импортозамещения и акциями, которые в последнее время больше напоминают не позитив, а повод для иронии. Давайте разберемся, что там на самом деле.
✅ Плюсы.
Российский рынок кибербезопасности продолжает расти как на дрожжах. В 2025 году рынок Endpoint Security вырос на 15% год к году, до 40 млрд рублей, а пятерка крупнейших игроков стала полностью российской. Positive Technologies — в этой пятерке. Иностранные решения с долей 26% в 2021-м скатились до 4,6% в 2025-м. Санкции и регуляторное давление работают на отечественных вендоров, как никто другой.
Выручка за 2025 год выросла на 26,3% год к году и достигла 30,9 млрд рублей. Объем оплаченных отгрузок оказался на 40% выше — 33,6 млрд рублей.
Рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг на уровне ruAA и повысило прогноз до стабильного, отметив сильные рыночные позиции, низкую долговую нагрузку (Чистый долг/EBITDA — 0,46x) и высокую рентабельность.
Компания видит растущий спрос на флагманские продукты, а также новое решение PT X — облачный сервис для мониторинга и реагирования на киберугрозы. До 2031 года российский рынок Endpoint Security может вырасти до 78,3 млрд рублей при среднегодовом темпе 11,3%. Тренд работает на Positive.
⚠️ Минусы: а теперь к реальности.
В первом квартале 2026 года отгрузки сократились на 34% год к году — до 2,5 млрд рублей. Да, менеджмент объясняет это сезонностью (исторически на первый квартал приходится лишь 8% годовых отгрузок, а на четвертый — 61%). Но когда видишь падение на треть, хотя сравниваем год к году, внутри всё сжимается.
В 2025 году себестоимость выросла на 54,8% год к году — до 3,7 млрд рублей. Маржинальность сжимается, и это тревожный звоночек.
Зависимость от госзаказа и регуляторики. Да, это и плюс, и минус одновременно. Пока государство толкает импортозамещение — «Позитив» в шоколаде. Но если приоритеты сменятся или бюджетные потоки перераспределятся — могут возникнуть проблемы. Диверсификация выручки пока не внушает уверенности.
🎯 ИнвестВзгляд: Фундаментально у эмитента всё более-менее прилично: долгов мало, рынок растет, позиции сильные. Но квартальная волатильность, сезонные провалы и сжимающаяся маржинальность создают риски, которые рынок сейчас дисконтирует. Кому можно заходить? Долгосрочным инвесторам с горизонтом 2–3 года и крепкими нервами — да, история имеет право на жизнь. Спекулянтам, которые хотят быстрого роста — лучше пройти мимо.
🤔 По мне так, у компании определенно есть потенциал, и для себя я её рассматриваю, но нужно дождаться улучшения общей конъюнктуры на рынке IT и кибербезопасности в частности. Как только сменится тренд, я буду в первых рядах на покупку, но пока подожду.
💭 А если посмотреть правде в глаза, то 2–3 года назад, если вспомните, из всех щелей кричали, что импортозамещение создаст всем нашим компаниям из отрасли огромный потенциал для роста. Так вот, заглянем в мой портфель:
Аренадата. Разработчик систем управления. Средняя 97,01 руб. Просадка 23,27%. Доля в портфеле относительно выше, чем других, но и бизнес «особый».
Астра. Производитель ПО. Средняя 497,54 руб. Просадка 66,3%. В эту компанию верю еще с IPO.
Базис. Разработчик ПО. Средняя 125,76 руб. Просадка -21,76%. Ну уж, думаю, ниже-то некуда, вовремя выходят на рынок...
Софтлайн. Холдинг, собравший в себя многие решения IT-отрасли. Средняя 101,21 руб. Просадка 58,05%. Ну, тут были мысли, что раз «холдинг», то диверсификация всегда удержит на плаву.
Диасофт. Разработчик IT-решений. Средняя 3954 руб. Просадка 78,79%. Ооо, ну тут полагал, что цена ниже 5000 — это просто сказка и нужно точно "входить", но сказка укатилась колобком ниже 1000. Самому смешно и грустно одновременно.
$POSI $ASTR $BAZA $DATA $SOFL $DIAS
Рынок застыл на грани ускорения снижения. К чему готовиться инвестору
Регулятор опасается разгона инфляции, а бизнес задыхается от дорогих кредитов и налоговой нагрузки. На этом фоне одни компании купаются в ликвидности, а другие становятся токсичными для вложений. На недавних форумах обещания про ослабление рубля и снижение ставки звучат всё более фантастично, так что реальная польза от таких мероприятий — разве что заключение сделок, но рынку эти влажные фантазии как видим не особо помогают.
Давление на рынок растет сразу с двух фронтов. Американский — Палата представителей одобрила очередной санкционный пакет: под ударом банки, нефтянка, горняки, плюс пошлины на все российские товары хотят задрать минимум до 500%. Дальше дело за Сенатом, но без подписи президента закон вряд ли примут.
И местный — зампред ЦБ Заботкин сказал, что пространства для снижения ставки в этом месяце не прибавилось. Да, ЦБ повторил сигнал о будущем смягчении, но это не значит, что ставку будут резать на каждой встрече. Оптимизма это, сами понимаете, не добавило.
Прогноз на предстоящую неделю: рубль стабилизируется у отметки 74 за доллар. Давление на него оказало анонсированное Минфином двукратное увеличение покупок валюты в июне, но рынок получает достаточно предложения благодаря высоким нефтяным ценам.
Нефть, скорее всего, останется в диапазоне 90–100 долларов за баррель. Сдерживающий фактор — сохраняющаяся блокировка Ормузского пролива, несмотря на некоторую тенденцию к деэскалации между США и Ираном.
Что по индексу: Положительным моментом можно считать то, что уровень 2557 пунктов пока выступает в роли опоры, сдерживая дальнейшее снижение индекса. Однако риски возобновления падения остаются высокими. Преодоление этой отметки вниз откроет движение к диапазону 2500–2520, где проходят последние значимые поддержки.
Их потеря будет означать, что с технической точки зрения перед рынком открывается путь к минимумам 2022 года, и остановить такое падение будет крайне сложно. Вероятно, подобный сценарий будет сопровождаться крайне неблагоприятными событиями.
Анализ крупнейших акций: Больше всего тревожит Лукойл #LKOH он впервые за несколько лет закрепился ниже 5000 ₽, что открывает дорогу к 4500–4600 ₽. При таком давлении шансы индекса на восстановление невелики. Добавляет нервозности слабость Газпрома #GAZP который приблизился к сильному уровню поддержки 115 ₽ — раньше от этой отметки котировки не раз отскакивали при благоприятном новостном фоне. Посмотрим, что будет сейчас.
Из немногих акций, которые еще находились в восходящей динамике, — акции Сбера #SBER Если сломается их растущая формация, падение рынка ускорится. Закрываться ниже 320 ₽ на недельной свече категорически нельзя.
На что будем смотреть в ближайшее время?
Во вторник Мосбиржа запускает мини-фьючерсы на доллар и евро. Тогда же «ВИ.ру» и «Промомед» проведут ГОСА по дивидендам, а «Мосгорломбард» отчитается за январь–май. В четверг «Аэрофлот» раскроет операционные результаты за май, а акционеры ЦИАН на ГОСА обсудят дивиденды.
В середине недели Росстат обнародует недельный отчёт по инфляции и индекс потребительских цен за май. Эти данные рынок воспримет особенно чутко — впереди заседание Банка России по ключевой ставке.
08.06.2026 - понедельник
• #IRAO Интер РАО последний день с дивидендом 0,321425305785 руб.
• #RTSB Россети Центр и Приволжье последний день с дивидендом ₽0,0840508/обычка и ₽0,1328441/преф
• #HNFG Хэндерсон закрытие реестра по дивидендам 17 руб. (дивгэп)
• #BAZA Базис истекает лок-ап период после IPO
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
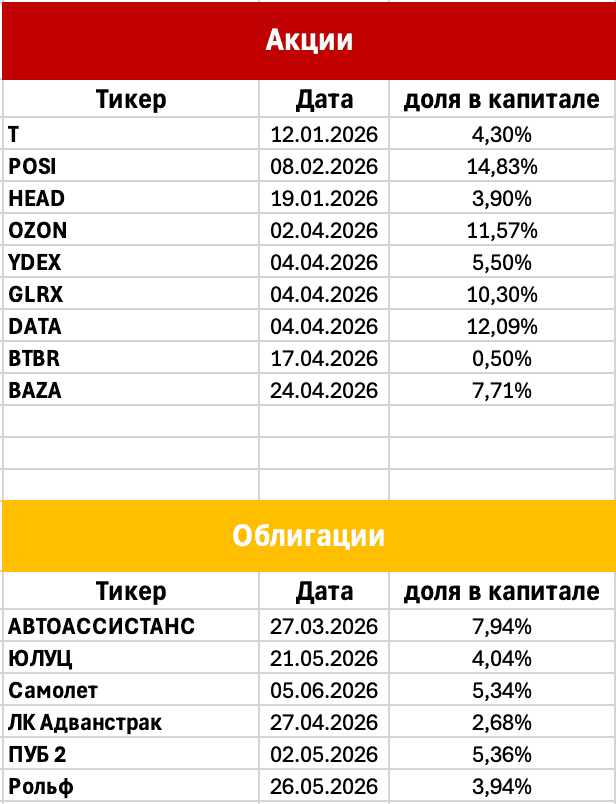
Мой портфель
#портфель
Давно не выкладывал и ничего не говорил про свой портфель, поэтому надо это исправить
После последней публикации портфеля, у меня мало что поменялось в акциях. Я продал Интер РАО $IRAO с мыслью, что эти акции не входят в мою стратегию. Вместо них появился новый айтишник — Базис $BAZA
Портфель облигаций изменился существеннее. Во-первых, доля бондов увеличилась до 30% (вместо целевых 25%). Не исключаю, что и дальше буду что-то докупать. Это решение связано с тем, что ситуация на рынке акций сейчас развивается не так быстро как я ожидал
Изменения в облигациях следующие: продал наконец то с апсайдом ПГК и Агроклуб. Выпуски долго расторговывались, но в итоге целевое значение зафиксировал. Вместо них в холд набрал Южноуральского лизинга $RU000A10F710, Самолета $RU000A10BW96, ЛК Адванстрака $RU000A10EXU0, Первоуральскбанка $RU000A10E9V6 и Рольфа $RU000A10F850
Остальные выпуски долго не задерживаются, в основном идёт стратегия спекулятивная с быстрым апсайдом
Отдельно скажу про Самолет. В их акциях просвета не видно, а вот в облигациях живется хорошо. На данный момент я не вижу предпосылок к дефолту у этой компании. Котировки упали в основном только на новостях, но эти новости в общем то на способность обеспечивать долг не влияют
В общем что касается акций, настроение поменялось на нейтральное. Рынок как по мне может ожить только на «спасительных» новостях, которых пока нет. К таким новостям я могу еще отнести и IPO, но пока многие бояться выходить из за общей обстановки. Возможно нужен кто-то смелый, кто запустит рынок)
Разборы эмитентов можно найти в моем тг канале (ссылка в профиле)
#облигации #акции #портфель #рынок #ВДО
Рынок акций в коррекции пятую неделю. К чему готовиться инвестору
Индекс Мосбиржи закрыл пятую неделю подряд в красной зоне, опустившись до 2 725 пунктов, что соответствует потерям в 1,26% за неделю. В ответе за происходящее — сильный рубль и внешнеполитическая повестка.
Я мог бы сейчас попытаться вас воодушевить и рассказать, что свет в конце тоннеля уже виден. Но давайте смотреть правде в глаза: тени вокруг становятся только гуще. Исторический опыт подсказывает, что военные конфликты не любят заканчиваться, даже когда все красные линии уже оговорены, а итог, как многим кажется, давно предрешён. Просто никто не хочет делать первый шаг назад.
📍 Экономика тоже не радует: она замедляется, ключевая ставка застыла на высокой отметке, а инфляция снижается настолько медленно, что это вызывает скорее тревогу, чем оптимизм. Впереди заседание ЦБ 24 апреля, и ждать от него чудес не приходится.
Казалось бы, всё говорит о том, что рынок будет падать дальше. Но не все так однозначно. Открывать короткие позиции сейчас — всё равно что играть в рулетку. Самый слабый позитивный сигнал с переговорного фронта способен развернуть рынок вверх, и тогда шортисты понесут серьёзные потери. Вопрос, который возникает неизбежно: а насколько такой сценарий реален в ближайшее время? Давайте разбираться.
• Эпоха Виктора Орбана подходит к концу. Он признал поражение на выборах в Венгрии, не дожидаясь окончательного подсчёта голосов. Для Европейского союза смена власти в Будапеште — долгожданный поворот. Орбан в последние годы был главной преградой многим решениям Брюсселя: он регулярно блокировал инициативы, включая предоставление Украине кредита на 90 млрд евро. Теперь в ЕС явно рассчитывают на более конструктивного партнёра.
• Трамп объявил морскую блокаду Ормузского пролива после провала переговоров с Ираном. ВМС США и союзники будут перехватывать любые суда, заплатившие Ирану за проход. «Никто, кто платит незаконные пошлины, не будет в безопасности в открытом море», — заявил Трамп. Он также сообщил о начале разминирования пролива. Блокада уничтожает надежды на быстрое завершение войны и повышает риски глобального экономического кризиса.
В текущих условиях рынок нефти, ждёт мощный импульс к росту. Однако важно учитывать, что время играет против американского президента — высокие цены на нефть напрямую бьют по его рейтингам и по состоянию экономики. Поэтому, вероятнее всего, после очередного витка эскалации Вашингтон начнёт смягчать свои требования к Тегерану. Тем более что выборы в Конгресс уже совсем близко.
• До заседания ЦБ остаётся совсем немного времени: Рынок будет всё более нервно реагировать на любые цифры.. Среди ближайших публикаций — индекс потребительских цен за март и недельный отчёт по инфляции 15 апреля.
Корпоративный календарь тоже плотный. В начале недели СД «ДОМ РФ» обсуждает дивиденды за 2025 год. Во вторник «Яндекс» проводит собрание акционеров, где в центре внимания тоже дивиденды. И ещё три компании — «Озон Фармацевтика», Henderson и «Эталон» — отчитаются по МСФО за прошлый год.
📍 Из корпоративных новостей:
Газпром нефть #SIBN МСФО 2025 г: Выручка ₽3 607 трлн (-12,0% г/г), Чистая прибыль ₽246 млрд (снижение в 1,95 раза г/г)
Озон #OZON СД рекомендовал дивиденды за 2025 год в размере 70 руб/акция (ДД 1,6%), отсечка - 26 мая, ВОСА - 15 мая.
Полюс #PLZL СД рекомендовал финальные дивиденды за 2025 год в размере 56,8 руб/акция (ДД 2,5%), отсечка - 18 мая, ВОСА - 6 мая.
ЭсЭфАй #SFIN СД рекомендовал дивиденды за 2025 г. за 2025 год по 172 рубля на акцию. Дивдоходность — 19,5%. Отсечка - 15 мая.
• Лидеры: ЭсЭфАй #SFIN (+11,2%), ВТБ #VTBR (+0,7%), Базис #BAZA (+0,5%).
• Аутсайдеры: ЕвроТранс #EUTR (-3%), Полюс #PLZL (-2,8%), Самолет #SMLT (-2,3%), ДВМП #FESH (-2,2%).
13.04.2025 - понедельник
• #NVTK закрытие реестра по дивидендам 47,23 руб.
• #AFLT отчёт по РСБУ 3 месяца 2026 года.
• #DOMRF СД по дивидендам за 2025 год
• #ASTR СД по дивидендам за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Покупка акций под дивиденды: 15 компаний с датами и доходностью
С апреля по июнь традиционно наступает горячая пора дивидендов. Аналитики прогнозируют, что компании выплатят акционерам около 2 триллионов рублей. Мы начали собирать таблицу с дивидендами — пока в ней семь эмитентов, но список постоянно пополняется. Предлагаю на них взглянуть:
• Диасофт #DIAS Последний день для покупки: 20 марта. СД рекомендовал выплатить дивиденды в размере ₽102 на акцию. Дивдоходность: 5,50%.
• ВИ.РУ #VSEH Последний день для покупки: 24 марта. СД рекомендовал выплатить дивиденды в размере ₽2 на акцию. Дивдоходность: 2,50%.
• Черкизово #GCHE Последний день для покупки: 06 апреля. СД рекомендовал выплатить дивиденды в размере ₽229,37 на акцию. Дивдоходность: 5,66%.
• Новатэк #NVTK Последний день для покупки: 10 апреля. СД рекомендовал выплатить дивиденды в размере ₽47,23 на акцию. Дивдоходность: 3,41%.
• ЦМТ-ап #WTCMP Последний день для покупки: 17 апреля. СД рекомендовал выплатить дивиденды в размере ₽0,963855421686747 на акцию. Дивдоходность: 6,95%.
• ЦМТ #WTCM Последний день для покупки: 17 апреля. СД рекомендовал выплатить дивиденды в размере ₽0,963855421686747 на акцию. Дивдоходность: 6,14%.
• Яндекс #YDEX Последний день для покупки: 24 апреля. СД рекомендовал выплатить дивиденды в размере ₽110 на акцию. Дивдоходность: 2,44%.
• Авангард #AVAN Последний день для покупки: 27 апреля. СД рекомендовал выплатить дивиденды в размере ₽22,31 на акцию. Дивдоходность: 3,29%.
📍 Сформировать стратегию на 2026 год Вам помогут следующие посты:
• Компании, которые могут выплатить самые большие дивиденды
• Топ-9 акций на 2026 год. Собираем портфель из голубых фишек
• Какие акции купить при падении рубля с прицелом на 2026 год.
📍 Дивидендная табличка понемногу пополняется, что не может не радовать: На очереди еще несколько компаний, СД которых скоро могут рекомендовать дивиденды.
• Ренессанс Страхование #RENI менеджмент рекомендовал СД рассмотреть вопрос о выплате дивидендов по итогам 2025 года в размере ₽5,9 на акцию (доходность 6,3%).
• Мосбиржа #MOEX Набсовет рекомендовал дивиденды за 2025 год — ₽19,57 на акцию. Доходность — 11,1%. Всего на выплаты направят ₽44,5 млрд, что составляет 75% от чистой прибыли по МСФО.
• Хэдхантер #HEAD СД рекомендовал дивиденды за 2025 год — ₽233 на бумагу (доходность 7,8%). Собрание акционеров, на котором утвердят выплату, назначено на 27 апреля. Если все пройдет гладко, деньги придут в середине мая.
• Фикс Прайс #FIXR компания ожидает, что СД вынесет на рассмотрение общего собрания дивиденды в размере ₽0,11 на акцию (доходность 18,2%).
• Базис #BAZA поделился планами по итогам 2025 года: если компания направит на дивиденды 50% скорректированной чистой прибыли (NIC), выплата может составить 7,2 руб. на акцию. Доходность — около 5,2%.
• ДОМ PФ #DOMRF компания планирует направить на дивиденды за 2025 год 246,9 руб. (доходность — 10,8%).
• ВТБ #VTBR менеджмент выступает за выплату 50% от чистой прибыли, но, как заявил Андрей Костин, диалог с ЦБ идет непростой. Официально политика банка допускает выплату от 25% (в 2023 году платили 50%), но полная ясность наступит только в середине апреля.
Ключевой тренд текущего дивидендного сезона — переход лидерства от сырьевого сектора к компаниям, ориентированным на внутренний рынок. Однако при нормализации геополитической обстановки и уменьшении дисконтов на российскую нефть нефтегазовый сектор к 2027 году способен восстановить доминирующие позиции по объему выплат. Но пока на среднесрочном горизонте весомых предпосылок для этого не видно.
По итогу: Дивидендные акции с доходностью 10% уже привлекательны, но пока безрисковые инструменты дают больше. Ситуация изменится, когда ключевая ставка опустится до 10–12%: тогда интерес к дивидендным бумагам резко вырастет, а вслед за ним и их цена. Поэтому уже сейчас стоит постепенно переключать внимание на акции компаний.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Базис. Отчет за 2025 по МСФО
Тикер: #BAZA
Текущая цена: 131.3
Капитализация: 21.7 млрд
Сектор: IT
Сайт: https://basis.ru/investors
Мультипликаторы (LTM):
P\E - 10.37
P\NIC - 9.57
P\BV - 4.16
P\S - 3.65
ROE - 40.1%
ND\OIBDA - чистая денежная позиция
EV\OIBDA - 5.57
Активы\Обязательства - 4.07
Что нравится:
✔️выручка выросла на 36.9% г/г (4.6 → 6.3 млрд);
✔️чиcтая денежная позиция увеличилась в 5.2 раза г/г (0.3 → 1.5 млрд);
✔️FCF вырос в 2.1 раза г/г (0.8 → 1.8 млрд);
✔️чистая прибыль увеличилась на 8.6% г/г (2 → 2.2 млрд);
✔️отличное соотношение активов и обязательств, которое немного снизилось с 4.21 по 4.07.
Что не нравится:
✔️нетто процентные доходы снизились на 36.2% к/к (31 → 19.8 млрд).
Дивиденды:
Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год:
- ND\OIBDAC меньше не более 1 - не менее 50% от NIC;
- ND\OIBDAC больше 1 и не более 2 - не менее 25% от NIC;
- ND\OIBDAC больше 2 и не более 3 - на усмотрение Совета директоров;
- ND\OIBDAC больше 3 - выплаты не рекомендованы.
По данным компании она может выплатить дивиденд за 2025 год в размере 7.2 руб (ДД 5.23% от текущей цены).
Мой итог:
По итогам года инсталлированная база лицензий увеличилась на 22.8% г/г (121.5 → 149.2 млн). Но можно отметить такой момент, что прирост за 4 квартал в 2024 году был выше, чем за этот период в 2025 году (24.2% против 7%), то есть динамика лицензий замедляется. Такая же картина в количестве клиентов за период. Оно выросло на 19.2% г/г (208 → 248), но если сравнить динамику за 9 месяцев, то она выше (26.5% г/г, 83 → 105).
Выручка выросла, но прирост с 2022 года уменьшается год от года (83.3 → 52.2 → 36.9%). Чистая прибыль увеличилась не так сильно, но тут стоит учитывать, что в текущем году были затраты в 308 млн на подготовку к IPO. Если сделать корректировку на эту сумму, то рост прибыли будет более ощутимый (23.2% г/г, 2 → 2.5 млрд). NIC (прибыль за минусом капитализированных расходов, которая более релевантна для IT) увеличился на 33.2% г/г (1.8 → 2.4 млрд).
FCF, скорректированный на расходы для подготовки к IPO, вырос в 2.4 раза г/г (0.85 → 2.07 млрд), так как OCF увеличился (68.4% г/г, 2.2 → 3.6) больше, чем кап. затраты (19.6% г/г, 1.3 → 1.6 млрд). Приятно, что в период высоких ставок компания располагает чистой денежной подушкой, которая еще и прилично выросла к концу года (это логично, 4 квартал у IT обычно самый "хлебный"). Стоит только учитывать, что исходя из озвученных компанией планов на выплату дивиденд, почти весь прирост за отчетный квартал уйдет на выплату дивидендов. Ну чистого долга нет, FCF положительный. могут себе позволить.
Базис планирует в 2026 увеличить выручку на 30-40% и сохранить рентабельность по OIBDA на уровне 60%. Если взять за основу эти цифры, то в среднем рассчитывать на прибыль около 3 млрд (NIC - 2.7 млрд). Это даст P\E 2026 = 7.3, P\NIC = 8. При выплате 50% от NIC дивиденд может быть в районе 8.3 руб (ДД 6.3% от текущей цены). В целом, неплохие мультипликаторы и дивиденд для компании роста.
Вопрос в том, сможет ли компания достигнуть своих планов? В структуре выручки 91% приходится на доходы от продажи лицензий и подписок на ПО, техническая поддержка занимает 8%, а доля прочих услуг - около 1%. По операционным показателям видно, что динамика количества клиентов и продажи лицензий замедляется (логично, так как 2 раза одну лицензию не продашь). Для роста продаж надо активно "покрывать" коммерческих клиентов, а они, откровенно, не слишком торопятся переходить на ПО из российского реестра.
В IPO не участвовал, как не покупал и после него, ранее "обжегшись" на других IT компаниях. Хотя стоит признать, что IPO было "вкусным". По текущей цене выглядит уже не так интересно. Расчетная справедливая цена - 160 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Слишком много причин для коррекции. К чему готовиться инвестору
Российский рынок акций к вечеру среды остается под давлением продавцов. Индекс МосБиржи балансирует чуть выше психологической отметки 2800 пунктов, потеряв за день 0,54%.
Одной из причин стала геополитическая неопределенность: инвесторы разочарованы отсутствием прогресса в переговорах по украинскому вопросу и опасаются, что мирный процесс затянется. Это заставляет игроков фиксировать прибыль и уходить в кэш.
📍 Снижение ставки под вопросом: изменение бюджетного правила может аукнуться жесткостью денежно-кредитной политики. Снижение «базовой цены на нефть» само по себе нейтрально, если сокращаются расходы.
Но если власти решат не экономить, а занимать больше, чтобы компенсировать нехватку нефтедолларов, — это подстегнет инфляцию. В таком случае ЦБ будет вынужден дольше держать ключевую ставку высокой, тормозя ее снижение.
В марте валютные интервенции Минфина проводиться не будут — это первая такая приостановка с 2022 года. Ведомство ждет, пока законодатели утвердят новую планку отсечения цен на нефть. После этого чиновники пересчитают, сколько в итоге нужно будет купить или продать валюты с начала года. Рынок отреагировал мгновенно: доллар пошел вверх.
📍 Цена на нефть Brent не дотянулась до вчерашних $85. Ситуация в Ормузском проливе по-прежнему опасная (Иран блокирует проход судов), но трейдеров это уже не пугает.
Их успокоило Международное энергетическое агентство, пообещавшее помочь рынку. К тому же в США неожиданно выросли запасы нефти — это обычно толкает цены вниз.
📍 Макроэкономический фон ухудшается: Инфляция хоть и замедлилась до 0,08% (против 0,19% неделей ранее), но рынок это не радует из-за сигналов ЦБ о возможной паузе по ставке.
Главный негатив пришел от Минэкономразвития: январь показал падение ВВП на 2,1% в годовом выражении после декабрьского роста в 1,9%. Безработица при этом остается низкой.
📍 Что по технике: Индекс МосБиржи продолжает движение к ключевой поддержке 2800 пунктов. Пробой этого уровня открывает дорогу к более глубокой коррекции с промежуточными целями 2780 и 2750.
Фундаментально рынок по-прежнему не находит поводов для разворота: старые проблемы никуда не делись, геополитический драйвер отсутствует. Участники торгов не спешат набирать позиции и предпочитают наблюдать за новостным фоном в ожидании внятных триггеров для роста. Подождем и мы.
📍 Из корпоративных новостей:
Глоракс #GLRX РСБУ 2025 год: Выручка ₽3,05 млрд (+59,3% г/г), Чистая прибыль ₽0,352 млрд (-5,3% г/г).
МТС Банк #MBNK МСФО за 2025 год: Чистая прибыль ₽14,4 млрд (+16,7% г/г), Рентабельность капитала 14,5% (–0,6% г/г).
МГКЛ #MGKL хочет приобрести банк с универсальной лицензией, в идеале — с лицензией на операции с драгметаллами.
АПРИ #APRI ввела в эксплуатацию первую очередь ЖК "ТвояПривилегия" в Академическом районе Екатеринбурга.
ТМК #TRMK отчет МСФО за 2025 год: Убыток ₽24,45 млрд (–11,8% г/г), Выручка ₽404,4 млрд (–24% г/г)
Аэрофлот $AFLT отчитался за 2025 год. Чистая прибыль упала на 64,8% до 22,6 млрд рублей.
• Лидеры: Позитив #POSI (+4,45%), Базис #BAZA (+3,8%), Whoosh #WUSH (+3,37%), Русал #RUAL (+3,2%).
• Аутсайдеры: Фикс Прайс #FIXR (-3,35%), ДВМП #FESH (-3,13%), МТС Банк #MBNK (-2,66%), РуссНефть #RNFT (-2,56%).
05.03.2026 - четверг
• #MOEX — МосБиржа финансовые результаты по МСФО за 12 мес. 2025г.
• #BAZA — Базис финансовые результаты по МСФО за 12 мес. 2025г.
• #MTSS — МТС финансовые результаты по МСФО за IV квартал и 12 мес. 2025г.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Кому пора на выход из индексов Московской биржи? Что изменится
Московская биржа с 20 марта изменит состав основных индексов. Изменения в индексе происходят 4 раза в год: в третью пятницу марта, июня, сентября и декабря. Сегодня посмотрим на изменения, а также для новичков напомню что такое индексы:
Индекс – показатель, рассчитываемый МосБиржей на основании сделок с ценными бумагами, совершенных на торгах биржи, и отражающий изменение суммарной стоимости определённой группы ценных бумаг.
📍 На российском фондовом рынке есть два основных индекса: индекс Мосбиржи и индекс РТС.
Индекс МосБиржи показывает относительный уровень капитализации включенных в его расчет компаний.
Математически индекс представляет собой отношение средневзвешенной капитализации рынка текущего торгового дня к предыдущему, умноженное на предыдущее значение индекса.
Другими словами, график IMOEX отображает динамику стоимости рынка в накопленном выражении, так как рост капитализации умножается на значение предыдущего индекса.
База расчёта пересматривается ежеквартально на основании ряда критериев, основными из которых являются капитализация акций, ликвидность акций, значение коэффициента free-float и отраслевая принадлежность эмитента акций.
📍 Индекс Мосбиржи (IMOEX) – это индекс, взвешенный по рыночной капитализации. Включает наиболее ликвидные акции крупнейших российских эмитентов, их виды экономической деятельности относятся к основным секторам экономики. Рассчитывается в рублях. Запущен в 1997 году с начальным значением 100 пунктов.
Индекс IMOEX2 – значение индекса МосБиржи за весь торговый день, включая дополнительную вечернюю сессию. Запущен в 2020 г. с начальным значением 2763,74 пункта.
Индекс РТС (RTSI) – индекс, взвешенный по рыночной капитализации. Включает наиболее ликвидные акции крупнейших российских эмитентов. Индекс был запущен в 1995 г. с начальным значением 100 пунктов. Рассчитывается в долларах.
📍 Теперь к главному: кто же попадет в индексы, а кому было указано на дверь:
• В индексы Мосбиржи и РТС будут добавлены: акции Лента #LENT В лист ожидания на исключение попадает: ПИК СЗ #PIKK
Общее количество акций в базе расчёта Индекса МосБиржи достигнет 46.
• В лист ожидания для возможного включения попали: акции Самолет #SMLT и РусАгро #RAGR
В индекс информационных технологий: будут включены обыкновенные акции Базис #BAZA
В индекс средней и малой капитализации: войдут акции Европлан #LEAS
Индекс акций широкого рынка: В его состав войдут акции Базис. Будут исключены: привилегированных акций ПАО МГТС #MGTSP
База расчёта Индекса телекоммуникаций: Покинут привилегированные акции ПАО МГТС
В итоге в индексе останется только два эмитента, а методика расчёта предполагает минимальное число эмитентов — три. Расчёт Индекса телекоммуникаций будет приостановлен с 20 марта 2026 года.
Включение акций в индекс Мосбиржи способно спровоцировать рост цен на них, поскольку индексные фонды обязаны довести свои портфели в соответствие с индексом. И наоборот, исключение бумаг из индекса часто приводит к их продаже фондами, что создает давление на котировки и может вызвать их снижение.
📍 Топ-10 компаний по весу в индексе Мосбиржи (на данный момент):
• Лукойл 14,22%
• Сбербанк 12,15%
• Газпром 9,73%
• Яндекс 7,23%
• Т-технологии 4,8%
• Татнефть 4,75%
• Новатэк 4,39%
• Норникель 4,33%
• Полюс 4,03%
• ВТБ 3,77%
Использование индекса Мосбиржи в качестве ориентира не вполне корректно, так как он не принимает в расчёт дивидендные выплаты. Для корректной оценки существуют индексы полной доходности, рассчитываемые биржей дополнительно к основным.
Они отражают изменение стоимости акций вместе с реинвестированными дивидендами. Эти индексы представлены в двух вариантах: «брутто» (MCFTR) — без учёта налогов, и «нетто» (MCFTRR) — с их учётом.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Российский рынок развернулся: разбор причин отката и цели движения
Оптимизм оказался недолгим: российский рынок развернулся вниз. Индекс МосБиржи не удержался на достигнутых уровнях и просел до 2825 пунктов (-0,37%). РТС чувствует себя хуже (-0,93%), а к вечеру картина стала совсем мрачной — индекс МосБиржи на вечерней сессии провалился более чем на процент.
Красный цвет преобладал и на рынке драгметаллов: золото рухнуло на 3,6% (до $5118), серебро обвалилось на 6%, а платина и палладий и вовсе попали под каток — минус 10% и 7% соответственно. Рост доллара и ожидания более жесткой политики ФРС из-за скачка цен на нефть перевесили геополитические риски.
📍 Черное золото: За последние несколько дней удары по энергетической инфраструктуре на Ближнем Востоке спровоцировали взрывной рост цен на нефть. Атаки на нефтехранилище в Объединенных Арабских Эмиратах и стратегически важный порт Омана толкают котировки вверх: только за последние сутки Brent прибавила 9%, а по итогам пяти дней рост составил 20%.
Однако на вечерних торгах началась коррекция цен на нефть на фоне снижения геополитической напряженности. Заявления США о готовности страховать и сопровождать танкеры в Ормузском проливе сняли угрозу перебоев с поставками, что опустило Brent ниже $80.
Евросоюз может вернуться к вопросу о запрете импорта российского газа. На этом фоне биржевые цены на газ в Европе взлетели более чем на 100% за два дня, достигнув отметки в 730 долларов за кубический метр. Рост спровоцирован также приостановкой работы завода QatarEnergy из-за ударов Ирана.
📍 Что это значит для России? Текущая геополитическая обстановка открывает окно возможностей для российского экспорта. Ожидается, что перебои с поставками из стран Ближнего Востока подтолкнут Индию и Китай к наращиванию закупок российской нефти. На этом фоне вероятно сокращение дисконта на Urals.
Нефть — не единственный товар, чувствительный к ближневосточному конфликту. В фокусе внимания оказываются и другие сырьевые гиганты на случай дальнейшей эскалации:
• Полюс — реагирует первым и наиболее предсказуемо, но пока это скорее спекулятивный навес, чем структурный сдвиг.
• Русал — под угрозой 7% мирового экспорта алюминия, что сулит скачок цен при нарушении логистики.
• ФосАгро — бенефициар дефицита на смежном рынке: 40% мирового карбамида (азот) идет из конфликтного региона, что подстегнет цены на все удобрения.
📍 Что по технике: При сохранении негативного фона индекс может протестировать поддержку 2800 пунктов. Пробой этого уровня возможен только в случае деэскалации конфликта на Ближнем Востоке — это спровоцирует резкое падение цен на нефть и другие защитные активы, что потянет рынок вниз.
Ключевые события недели: анонс нового раунда переговоров по Украине и публикация недельной инфляции после закрытия основной сессии. В случае улучшения настроений цель по росту — сопротивление 2850 пунктов.
📍 Из корпоративных новостей:
ДОМ РФ #DOMRF Чистая прибыль по МСФО за январь 2026 года выросла в 2,1 раза г/г до ₽8,9 млрд, Чистые процентные доходы выросли на 44% г/г до ₽14,5 млрд.
Норникель #GMKN приступил к строительству третей очереди Талнахской обогатительной фабрики, что позволит увеличить переработку руды почти вдвое.
Фикс Прайс #FIXR МСФО за 2025 год: Чистая прибыль ₽11,2 млрд (–47,8% г/г), Выручка ₽313,3 млрд (+4,3% г/г).
Менеджмент планирует рекомендовать дивиденды до 11 млрд рублей (11 копеек на акцию), окончательное решение ожидается до конца апреля 2026 года.
• Лидеры: Фикс Прайс #FIXR (+7,36%), РуссНефть #RNFT (+5,63%), Башнефть #BANE (+5,44%).
• Аутсайдеры: МКБ #CBOM (-4,8%), Ростелеком #RTKM (-3,83%), Базис #BAZA (-3,8%).
04.03.2026 - среда
• #AFLT — Аэрофлот финансовые результаты по МСФО за 12 мес. 2025г.
• #MBNK — МТС Банк финансовые результаты по МСФО за 12 мес. 2025г.
• #GCHE — Черкизово СД по дивидендам за 2025 год.
• Еженедельные данные по инфляции 19:00 мск.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Мир на пороге эскалации: никто не хочет быть слабым. За какими событиями следить?
Рынок акций завершил понедельник ростом, который обеспечил нефтегазовый сектор. Индекс МосБиржи дважды пытался закрепиться выше 2850 пунктов, но так и не смог преодолеть этот уровень.
Драйверами стали сырьевые цены: Brent подорожала на 7%, обновив годовой максимум выше $82 на фоне ближневосточного конфликта. Трейдеры опасаются блокировки Ормузского пролива, через который идет пятая часть мирового экспорта нефти. Газ в Европе (TTF) и вовсе прибавил 40% — сказалась остановка крупнейшего завода в Китае.
Сейчас инвесторы закладывают в цены плохие новости, но не самый страшный вариант. Если боевые действия будут расширяться или затянутся, все побегут в золото и серебро — они подорожают еще сильнее. Резкое падение возможно только в случае быстрой деэскалации и понятных договоренностей, но пока таких сигналов нет.
Вечером котировки получили мощный импульс к росту после резких заявлений из Тегерана. Советник командования КСИР объявил о блокировке Ормузского пролива. По его словам, Иран будет атаковать любое судно, пытающееся пройти через пролив, — исключений не предусмотрено.
📍 Франция объявила о модернизации своей ядерной стратегии: Макрон пообещал увеличить запасы ЯО и оснастить силы сдерживания гиперзвуком, но детали (конкретное число боезарядов) останутся засекреченными.
Ключевое изменение — доктрина становится «продвинутой» за счет интеграции союзников: теперь Германия, Британия, Польша и еще ряд стран ЕС (включая Грецию, Швецию и Данию) будут официально участвовать в учениях с отработкой ядерных сценариев.
📍 Тема урегулирования украинского кризиса отошла на второй план: Очередной раунд переговоров формально не отменен, однако конкретные даты и место пока не определены (ранее обсуждалось окно 5–8 марта).
В Кремле подтверждают заинтересованность в диалоге и декларируют открытость к нему, но детали не раскрывают. При этом известно, что на повестке по-прежнему остаются два ключевых блока: вопросы гарантий безопасности и территориальные аспекты.
Рынок растет преимущественно за счет нефтянки при слабости всех остальных секторов. Это опасный перекос: как только геополитическая премия в нефти исчезнет, последует коррекция, которая оголит общую уязвимость рынка, поэтому по мере роста рынка стоит плавно снижать риски и своевременно фиксировать профит.
📍 Из корпоративных новостей:
Магнит #MGNT приобрел хозяйство Колос Кубани в Краснодарском крае и выходит в сегмент промышленного выращивания голубики и яблок.
МосБиржа #MOEX объём торгов в феврале 2026 года составил 163,9 трлн руб. — это на 24% выше показателя прошлого года.
Новатэк #NVTK СД рекомендовал финальные дивиденды за 2025 год в размере 47,23 руб/акция (ДД 3,8%), ВОСА - 1 апреля, отсечка - 13 апреля.
Самолет #SMLT за январь-февраль 2026 года ввел в эксплуатацию 150 тыс м² жилья, что почти вдвое превышает результат за аналогичный период прошлого года (81 тыс м²).
Ренессанс Страхование #RENI Чистая прибыль по РСБУ за 2025 год выросла на 22,5% до 12,61 млрд руб
Распадская #RASP МСФО 2025 год: Выручка ₽116,9 млрд (-26,4% г/г), Убыток ₽53 млрд против убытка ₽11,8 млрд годом ранее.
СПб Биржа #SPBE объем торгов за февраль 2026 года вырос на 3,08% м/м и в 4 раза г/г до ₽183,83 млрд.
• Лидеры: Башнефть #BANE (+10,9%), Татнефть #TATN (+10,7%), РуссНефть #RNFT (+10%).
• Аутсайдеры: ГТМ #GTRK (-8,63%), Базис #BAZA (-5,9%), Позитив #POSI (-4,7%), ЭсЭфАй #SFIN (-4,67%).
03.03.2026 - вторник
• #DOMRF — Финансовые результаты по МСФО за январь 2026г.
• #FIXR — Операционные и финансовые результаты за IV квартал и 12 мес. 2025г.
• #EUTR — Предварительное судебное заседание в 11:00 мск по иску АТИ к ПАО "ЕвроТранс" на сумму 500,4 млн руб.
• #GCHE — Черкизово дата отсечки под собрание акционеров.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Что сейчас с рынком и чего ждать дальше? Мои мысли и стратегия на март
Представьте себе воскресное утро трейдера, которое начинается не с кофе, а с заголовка про Иран. И сразу картинка в голове: танкеры в Ормузском проливе, перекрытые пути, взлетающая нефть. Именно это мы и наблюдаем — рынок включил режим «а вдруг».
Нефть сейчас растёт не потому, что кто-то неожиданно купил миллион баррелей, а потому что страх стал осязаемым. Это такая эмоциональная наценка к цене — геополитическая премия. Её размер зависит только от одного: насколько громкими будут следующие заголовки. И пока новостная лента трещит по швам, баррель будет чувствовать себя уверенно.
Золото в этой истории играет классическую роль «тихой гавани». Когда мир кажется хрупким, инвесторы не хотят рисковать — они хотят спать спокойно. Поэтому капиталы и перетекают в металл, который пережил не один кризис.
А наш рынок — он вообще отдельная вселенная. Растут те, кто продаёт сырьё наружу: нефтяники и золотодобытчики. А всё, что завязано на внутренний спрос — банки, ритейл, строители — остаётся где-то в тени. То есть широкого праздника нет, есть точечный банкет в экспортных секторах.
📍 И тут самое интересное: что дальше? Если напряжённость будет нарастать, нефть и золото, скорее всего, продолжат тянуть индекс вверх. Но это будет такой «хромой» рост — красивые цифры по индексу, но внутри него лишь пара отраслей тащат на себе всю тяжесть. Остальные будут стоять в сторонке или даже дешеветь.
А если вдруг всё начнёт успокаиваться — тогда геополитическая премия испарится очень быстро. Нефть может скорректироваться, и вслед за ней поедут вниз акции, которые только что казались такими привлекательными. И вот тут самое опасное: многие инвесторы, вдохновившись ростом, могут заскочить в последний вагон прямо перед тем, как поезд поедет обратно.
📍 Фокус внимания: Судя по всему, следующий раунд переговоров по Украине могут отложить до прояснения ситуации на Ближнем Востоке. Но большой эскалации я бы не ждал: США в наземную операцию не пойдут, старая иранская власть уже нейтрализована, а новая так или иначе сядет за стол переговоров.
Да и воевать со всем миром Тегерану будет сложно. Европа тоже начала показывать характер — Германия, Франция и Британия уже пригрозили Ирану военным ответом, если удары по их союзникам продолжатся.
📍 Март будет интересным: ждем отчеты по МСФО от целого ряда компаний. Обычно в это время акции чувствуют себя неплохо — рынок закладывает в цены как позитив от самих результатов, так и ожидания смягчения политики ЦБ.
В связи с этим я увеличил долю в компаниях, которые скоро публикуют МСФО: Совкомбанк (13.03), HHRU (06.03) и X5 (20.03). Также держу на радаре Ренессанс Страхование с отчетом 12 марта — вполне рабочий вариант для добавления в портфель.
📍 Из корпоративных новостей:
Интер РАО #IRAO МСФО 2025 год: Чистая прибыль снизилась на 9,2% г/г до 133,8 млрд руб, Выручка увеличилась на 13,7% до 1,76 трлн руб.
РусГидро #HYDR РСБУ 2025 год: Чистая прибыль ₽66,92 млрд против убытка в ₽13,43 млрд годом ранее, Выручка ₽287,2 млрд (+18,2% г/г).
Юнипро #UPRO МСФО 2025 год: Чистая прибыль 39,38 млрд руб (+23,4% г/г), Выручка 134,3 млрд руб (рост на 4,7% г/г).
Алроса #ALRS МСФО 2025 г: Выручка ₽235 млрд (снижение на 1% г/г), Чистая прибыль ₽36,2 млрд (рост в 1,7 раза г/г).
Европлан #LEAS МСФО 2025 год: Чистая прибыль 5,1 млрд руб (снижение в 2,9 раза г/г), Чистый процентный доход 21,82 млрд руб (-14,7% г/г)
• Лидеры: Лента #LENT (+3,6%), Русал #RUAL (+2,55%), Эн+ #ENPG (+2,46%), Сургутнефтегаз-п #SNGSP (+2,14%).
• Аутсайдеры: Базис #BAZA (-1,65%), ТГК-1 #TGKA (-1,53%), Интер РАО #IRAO (-1,1%), Аренадата #DATA (-0,96%).
02.03.2026 - понедельник
• #LEAS Европлан День Инвестора
• #RASP Распадская опубликует отчет по МСФО за 2025 год
• #HEAD Хэдхантер СД рассмотрит рекомендацию по дивидендным выплатам за 2025 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией