Поиск

Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ

Недавно у нас в гостях побывала съемочная команда «Эйлер — Аналитические Технологии» и нашла столько всего интересного для инвесторов, что выпуск получился в двух частях.

Первая — интервью с Максимом Филипповым, заместителем генерального директора Позитива, — уже вышла и доступна на нескольких площадках: VK Видео, RUTUBE и YouTube.

Говорили о перспективах роста компании и рынка кибербеза в целом, ИИ-технологиях, будущем и настоящем индустрии. Получился живой и очень честный разговор. Советуем смотреть целиком, а если пока не можете, читайте краткое содержание в посте.

О потенциале роста

ЦСР оценивает среднегодовой рост российского рынка кибербезопасности в 20% на пятилетку. Наша цель — расти вдвое быстрее рынка, а если он не растет, минимум на 20%.

Драйверы роста такие: базовый рынок России (95% бизнеса), новые продукты (например, PT NGFW с нижней планкой оценки рынка в 50 млрд рублей и целью — стать номером один), расширение инсталляционной базы внутри клиентов (докупка лицензий на оставшиеся активы), новые способы продаж (enterprise agreement с защитой всей инфраструктуры клиента), международная экспансия.

О финансовых целях

Финансовые планы на 2026 год остаются в рамках гайденса: 40–45 млрд рублей отгрузок. Есть уверенность, что компания попадет в диапазон. А перевыполнить верхнюю планку могут помочь крупные проекты. В прошлом году у нас появились первые чеки больше миллиарда, на горизонте 2026 года их уже несколько. Это показатель зрелости бизнеса и репутации. На 2027 год воронка еще формируется, о ней расскажем позже.

О влиянии ИИ на разработку

Можно сказать, что 2026 год — год реальной революции, когда код перестал представлять некую ценность. Потому что, имея эксперта, который может качественно сформулировать задачу ИИ, пишущему код, вы получите результат в десятки раз быстрее, а зачастую и более качественный.

Поэтому сегодня команды, которые не используют в разработке продуктов возможности искусственного интеллекта, оказываются на задворках истории. Позитиву в этом плане повезло: еще несколько лет назад наш генеральный директор настоял на том, чтобы все тимлиды разработки прошли курсы ИИ, так что мы были готовы.

Об искусственном интеллекте в кибербезе

Парадигма сменилась, и в любой момент государство или бизнес могут оказаться атакованными при помощи ИИ-технологий.

В первую очередь, это автоматизированная история поиска уязвимостей на периметре — чаще злоумышленники пытаются сорвать условные яблоки, растущие на нижних ветках, то есть атаковать ближайшие цели.

Раньше от обнаружения уязвимости нулевого дня до создания эксплойта (возможности ее использовать) проходило, в среднем, трое суток. Сейчас счет идет на часы. Реагировать с такой скоростью не может никто, поэтому атакам ИИ-агентов должны противостоять продукты, в которых также используется искусственный интеллект.

Мы пересмотрели свой цикл разработки и три года назад вложились в создание собственного Security Data Lake, где агрегируем данные для непрерывного обучения больших языковых моделей, интегрированных в наши продукты.

Так что в Позитиве уже сформировался класс решений, которые являются бенефициарами смены парадигмы в кибербезе, обусловленной ИИ-технологиями.

О сотрудничестве

Будущее индустрии — за коллаборациями. И тут можно с интересом наблюдать за гонкой технологий, а можно коллаборироваться. И в масштабах страны второй вариант, когда мы можем дать друг другу то, чего недостает у партнера (например, экспертизы, как у Позитива), намного целесообразнее.

Вторая часть тоже обещает быть очень интересной, обязательно ей с вами поделимся, следите за публикациями в канале.

#POSI

Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

Тикер: #NKNC, #NKNCP
Текущая цена: 46.75 (АО), 35.62 (АП)
Капитализация: 83.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (LTM):

P/E - 37.01
P/BV - 0.22
P/S - 0.34
ROE - 0.6%
ND/EBITDA - 3.73
EV/EBITDA - 5.41
Акт/Обяз - 2.03

Что нравится:

✔️FCF вырос на 59.6% г/г (3.6 → 5.8 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 6.1% г/г (136.7 → 128.4 млрд);
✔️чистый долг вырос на 0.4% п/п (184.1 → 184.9 млрд). ND/EBITDA ухудшился с 3.59 до 3.73;
✔️нетто фин расход увеличился в 2.7 раза п/п (2.2 → 5.8 млрд);
✔️чистая прибыль снизилась на 93.8% г/г (26.5 → 1.6 млрд);
✔️деб. задолженность вырос на 32.3% п/п (39.8 → 52.7 млрд);
✔️кред. задолженность выросла на 33.4% п/п (76.1 → 101.5 млрд).

Дивиденды:

Выплата одинаковой суммы на оба типа акций в 15% чистой прибыли по МСФО и скор. на курсовые разниц, сумму неденежных и разовых доходов и расходов.

По данным сайта Доход дивиденд за 2026 год прогнозируется в размере 1.94 руб (ДД 4.15% АО, 5.45% АП от текущей цены)

Мой итог:

Выручка по сегментам (г/г в млрд):
- эластомеры -26.7% (40.9 → 30);
- полуфабрикаты +20.8% (24.2 → 29.3);
- пластики и продукты органического синтеза -9.1% (31.7 → 28.8);
- полиолефины +2.2% (18.2 → 18.6);
- МТБЭ и топливные компоненты +14.9% (7.5 → 8.6);
- оказание строительных услуг -33.7% (8.8 → 5.9);
- СУГ +50% (2.3 → 3.4);
- прочее +23.9% (3.1 → 3.8).

Видно, что по двум из трех основных сегментов снижение. Основной причиной называется удар по рынку синтетических каучуков (эластомеры), который сильно завязан на шинной промышленности. За 1 полугодие 2026 выпуск СК в РФ сократился почти на 8% г/г, а производство автомобильных шин и покрышек упало более чем на 10%. Огромное давление оказывает экспансия Китая, который за 1 полугодие поставил различных шин в 1.6 раза больше г/г. Сильный рубль точно не в пользу компании.

Чистая прибыль просто обвалилась. Причины - снижение операционной рентабельности с 14.4 до 3.1% и наличие нетто фин расхода (-5.8 млрд vs +0.5 млрд в 1 пол 2025). Здесь стоит отметить, что в отчетном периоде значительно меньше дохода по курсовым разницам (4.2 млрд vs 15.4 млрд). Если смотреть отдельно по кварталам, то в 1 получили убыток в 5.6 млрд, тогда как в 2 - прибыль 7.1 млрд.

FCF вырос за счет более сильного снижения кап. затрат (-34.5% г/г, 49.2 → 32.3 млрд) в сравнении с OCF (-28% г/г, 52.8 → 38.1 млрд). Интересно, что OCF снизился даже несмотря на сильный рост кредиторки.
Долговая нагрузка продолжила рост по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.

Инфраструктурные риски продолжают быть актуальными для НКНХ. После мартовского пожара, в результате которого по оценкам экспертов "выпало" 6% от общей общей годовой производственной мощности, летом случилось еще пару инцидентов. В июле еще один пожар (судя по всему с меньшими последствиями), в августе атака БПЛА, нарушившая работу промышленного кластера.

Ожидается, что одним из драйверов улучшения результатов НКНХ может стать вывод на полную проектную мощность комплекса ЭП-600, но пока на результаты компании продолжают давить слабая ценовая конъюнктура и снижение деловой активности в отраслях, потребляющих продукцию НКНХ. При этом во 2 квартале из-за отложенного эффекта наметился рост цен на нефтехимическую продукцию. А в 3 квартале рубль уже заметно слабее относительно 1 полугодия.

По примерным расчетам за 2026 год НКНХ сможет заработать прибыль в районе 15.4 млрд, что дает P/E 2026 = 5.39 и дивиденд около 1.68 руб при 20% пэйауте (ДД 3.6% АО и 4.73% АП от текущих цен). Близко к справедливой оценке, но вот форвардная оценка на 2027 уже выглядит интересно, если компания сможет провести следующий год на уровне хотя бы 2 квартала 2026. Вопрос веры в это, но более верным вариантом пока смотрится наблюдение со стороны за динамикой результатов компании.

Акций НКНХ нет в портфеле. Прогнозная справедливая стоимость - 54.3 руб (АО), 42.2 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.

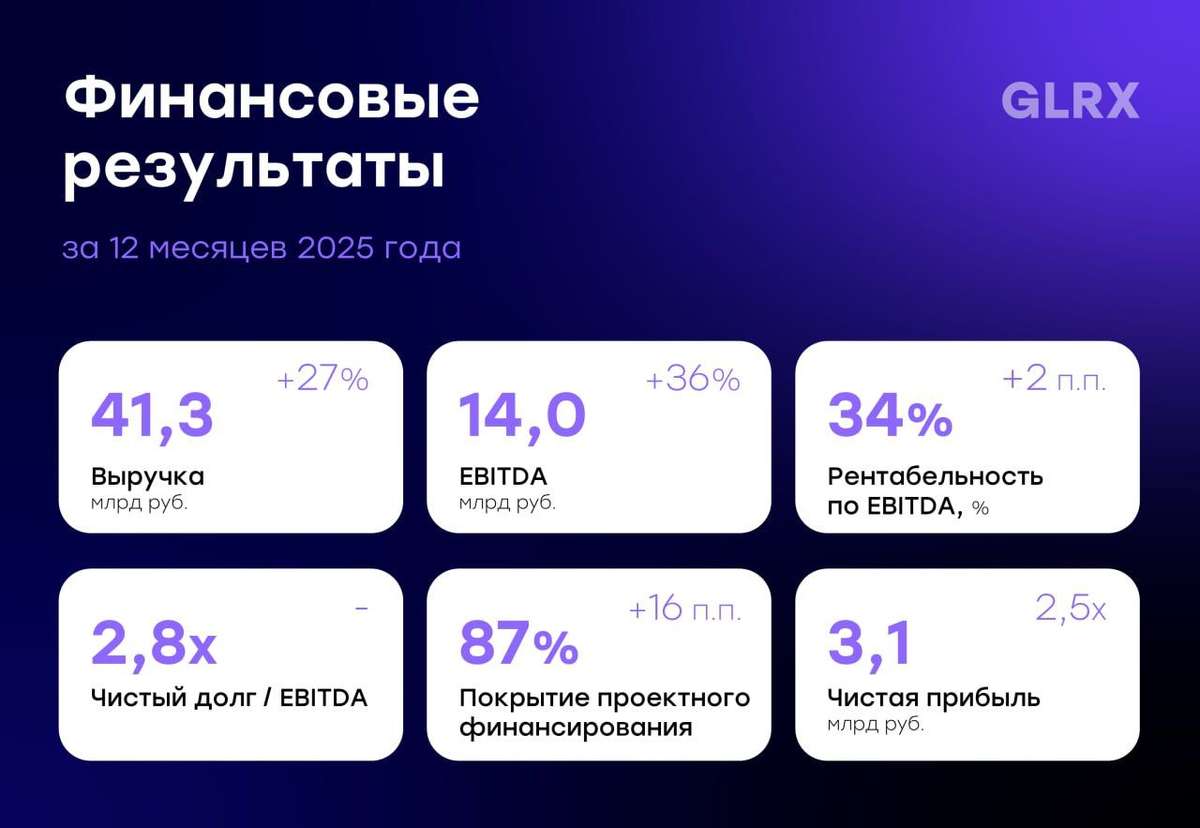
Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.

В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.


⚠️ Но есть нюансы. И они жирные

Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.

Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.

Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?


⚖️ Сравниваем с соседями

ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.

Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.

ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.


🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.


$GLRX $PIKK $SMLT $LSRG

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Яндекс - что скрывается за рекордной прибылью?

Большинство аналитиков в отношении Яндекса сохраняют позитивный настрой, однако акции все еще торгуются в узком боковике, без выраженной динамики. Тут конечно стоит учитывать общие тенденции всего рынка, которые «не отпускают» акции айтишника, даже несмотря на сильные результаты. О них мы сегодня и поговорим.

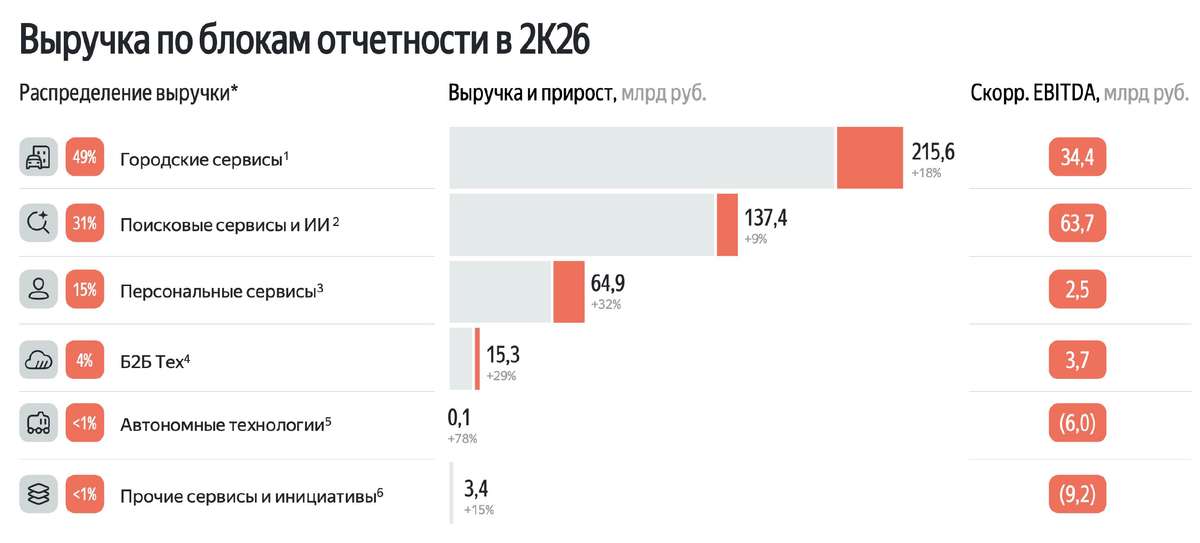
📱 Итак, общая выручка компании за первое полугодие 2026 года выросла на 19% до 759 млрд рублей. И все бы хорошо, но флагманский сегмент - Поисковые сервисы и ИИ - практически не вырос по доходам. Яндекс продолжает наращивать свое доминирующее положение в поиске, его доля выросла на 2,4 п.п. до рекордных 69,9%, однако расти далее становится сложно, и еще сложнее трансформировать эту метрику в рост выручки.

Скорректированная EBITDA сегмента также осталась на уровне прошлого года - 116,6 млрд рублей, хоть и выглядит высокой в абсолюте. Городские сервисы нарастили выручку на 18% до 426,1 млрд рублей. Динамика тоже скромная, если сравнивать с прошлыми годами. А вот что порадовало, так это рост скорр. EBITDA сразу на 165% до 55,9 млрд рублей. Яндекс продолжает наращивать маржинальность сектора, что еще найдет отражение в итоговых финансовых результатах.

💻 Персональные сервисы и Б2БТех выросли по выручке на 31% и 32% соответственно. При этом оба сегмента остались в положительной зоне по рентабельности (скорр. EBITDA выросла до 3,3 и 6,4 млрд рублей соответственно). Получается, что компания вывела в плюс почти все свои сегменты. Настоящая кэш-машина!!!

Автономные технологии и Прочие сервисы традиционно минусят, но к этому мы уже привыкли - масштабная экспансия в венчурные инвестиции находит отражение в низкой маржинальности. Убыток по скорр. EBITDA в 22,4 млрд рублей едва ли сильно поменяет общую картину.

📊 В итоге Яндекс почти в 18 раз нарастил чистую прибыль с 5,4 млрд рублей до 93,4 ярда. Стабильный рост прибыли не может не радовать, даже несмотря на замедление выручки в сегменте Поиска. Этот факт позволяет компании сохранять приверженность дивидендной политике и направить на выплату за полугодие 110 рублей на акцию, что сулит акционерам 2,7% дивидендной доходности.

Вот и получается, что выручка и чистая прибыль растут, компания сохраняет фундаментальную привлекательность, а вишенка на торте в виде дивидендов только подогревает интерес. К тому же Яндекс со своими 9,5 P/E, 1,0 P/S и 4,9 EV/EBITDA торгуется с существенной недооценкой к зарубежным аналогам. Но тут, как и всегда, отмечу, что данная недооценка отражает страновые риски и будет сокращена лишь на выходе из кризиса. Остается «немного» подождать.

UPD: Сегодня с утра еще 2 склада Ozon $OZON подверглись атаке, а значит удары по логистическим центрам становятся системными. Яндекс $YDEX - третий по объему GMV в стране маркетплейс...

❗️Не является инвестиционной рекомендацией

♥️ Стартуем неделю с нашего любимчика, далее поступательно будем разбирать актуальные идеи на рынке. Ваш лайк - топливо для блога. Спасибо!

Яндекс - что скрывается за рекордной прибылью?

👩‍🍼 Мать и дитя: сильные результаты с поправкой на приобретения

ГК «Мать и дитя» $MDMG представила операционные и неаудированные финансовые результаты за первое полугодие 2026 года. Выручка выросла на 28,8% год к году и достигла 24,809 млрд руб. Во втором квартале показатель увеличился на 25,9%, до 12,975 млрд руб.

Сопоставимая выручка выросла заметно скромнее, на 11,2% за полугодие и на 12,9% во втором квартале. Из общего прироста выручки за шесть месяцев в размере 5,545 млрд руб. новые учреждения обеспечили 3,393 млрд руб., или 61,19%. То есть действующий бизнес растёт, но большая часть общей динамики пока связана с расширением сети.

🏥 Главный драйвер роста

Наиболее сильную динамику показало амбулаторное направление. Количество посещений увеличилось на 71,2%, до 2,692 млн. Существенный вклад внесли медицинские центры «Эксперт», а также клиники, открытые и приобретённые в последние годы.

Выручка региональных амбулаторных клиник выросла на 90,7%, региональных госпиталей на 27,2%. Московские активы росли спокойнее. Выручка госпиталей увеличилась на 10,4%, амбулаторных клиник на 18,3%.

👶 Роды растут, динамика ЭКО слабее

Количество родов за полугодие увеличилось на 12,5%, до 6 701. Особенно сильную динамику показали московские госпитали, где число родов выросло на 19,4%.

Количество пункций ЭКО по Группе выросло лишь на 0,9%, при этом выручка направления увеличилась на 12,9%, до 3,72 млрд руб. Рост обеспечили увеличение среднего чека и сильные результаты амбулаторных клиник.

В московских госпиталях количество пункций ЭКО снизилось на 10,2%, в региональных на 12,3%. В московских госпиталях компания объясняет снижение смещением спроса в сторону криопереносов. При этом в амбулаторных клиниках Москвы количество пункций выросло на 6,5%, а в региональных клиниках на 8,3%.

💳 Средний чек и структура услуг

Средний чек за полугодие вырос по всем основным направлениям. В зависимости от сегмента рост составил от 5% по койко-дням московских госпиталей до 18,2% по родам в региональных госпиталях.

Дополнительный вклад внесло изменение структуры услуг. Компания отмечает рост числа сложных хирургических вмешательств, операций с использованием роботических систем, объёмов диагностики, ведения беременности и преимплантационной диагностики. Поэтому выручка по ряду направлений росла быстрее натуральных показателей.

💰 Долг и активная экспансия

Финансовая позиция компании заметно изменилась. В конце марта у «Мать и дитя» была чистая денежная позиция в размере 741 млн руб., а к концу июня чистый долг достиг 6,261 млрд руб.

Компания приобрела Ильинскую больницу. Сумма сделки составила 8,5 млрд руб., включая около 1,1 млрд руб. долга приобретённого актива. Также за 900 млн руб. была куплена сеть клиник «Здравица». Для финансирования сделки с Ильинской больницей компания привлекла 6 млрд руб. кредитных средств.

Без учёта арендных обязательств расчётный чистый долг составляет 2,555 млрд руб. Однако полноценно оценить долговую нагрузку и рассчитать Net debt/EBITDA можно будет только после выхода МСФО.

🧐Вывод

Операционные результаты выглядят сильными. Компания наращивает сопоставимую выручку, расширяет сеть и продолжает консолидировать рынок частной медицины.

Рост выручки на 28,8% во многом обеспечен расширением сети за счёт открытия новых клиник и приобретения действующих медицинских учреждений. Динамика натуральных показателей при этом неоднородна. Количество родов уверенно растёт, пункции ЭКО практически не изменились, а число койко-дней за полугодие снизилось на 0,7%.

Окончательные выводы стоит делать после публикации МСФО. Именно там станет понятно, как активная экспансия отразилась на EBITDA, маржинальности, чистой прибыли и свободном денежном потоке. Пока результаты оцениваю умеренно позитивно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

👩‍🍼 Мать и дитя: сильные результаты с поправкой на приобретения

🚗 ИнвестВзгляд: Делимобиль.

paywall
Пост станет доступен после оплаты

👩‍🍼 ИнвестВзгляд: Мать и Дитя.

🧐 Мать и дитя — один из ведущих игроков на рынке частных медицинских услуг в России. Основной фокус компании исторически был сосредоточен на акушерстве, гинекологии и педиатрии, однако в последние годы она активно развивает многопрофильные направления: терапию, диагностику и хирургию.


📊 Ключевые результаты 1 кв 26
Выручка: 11,8 млрд ₽, +32% г/г. Значительный вклад в общий результат внесла приобретённая сеть медицинских центров «Эксперт», на которую пришлось около 17% консолидированной выручки.
CAPEX: Капитальные затраты достигли 1,6 млрд ₽, +360% г/г, что связано с масштабными инвестициями в расширение, а также финальными расчётами по покупке недвижимости под строительство нового госпиталя в Москве.


📍 Стратегия и перспективы
Стратегия компании на 2026-2028 гг. одновременно амбициозна и капиталоёмка. В планах — инвестировать свыше 10 млрд ₽ в строительство и открытие четырёх женских центров, трёх многопрофильных госпиталей, клиники ЭКО и центра лучевой терапии.


🔀 Сравнительный анализ с конкурентами
Мать и дитя выгодно отличается более диверсифицированной бизнес-моделью, стабильно высокими темпами роста и привлекательной дивидендной историей. ЕМЦ может быть интересен как ставка на ослабление рубля и потенциальное начало регулярных дивидендных выплат, однако его бизнес более сконцентрирован на премиальном сегменте Москвы.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 1750 – 1900₽. Компания продолжает реализовывать стратегию, достигая заявленных целей по росту выручки. Сеть «Эксперт» полностью интегрируется и выходит на плановые показатели рентабельности.
- Оптимистичный. 2000 – 2250₽. Резкое снижение ключевой ставки ЦБ РФ, что приводит к фундаментальной переоценке компаний с высокими темпами роста. Региональная экспансия идёт быстрее плана, новые объекты выходят на окупаемость опережающими темпами.
- Пессимистичный. 1250 – 1450₽. Макроэкономическая ситуация ухудшается, реальные доходы населения падают, что приводит к оттоку пациентов из частных клиник. Массовые инвестиции в расширение начинают давить на рентабельность и свободный денежный поток.


⬆️ ⬇️ Технический анализ
Нисходящие краткосрочные и среднесрочные тренды цены увеличивают вероятность её дальнейшего снижения. К тому же она приближается к сильному уровню сопротивления вблизи отметки 1332, что осложняет рост без значительного увеличения объёма торгов. Низкий объём также свидетельствует о слабом покупательском интересе. Хотя связь актива с общим рынком низкая, общий негативный фон индекса способен оказать дополнительное давление.


🎯 ИнвестВзгляд: Группа Мать и дитя продолжает уверенно доказывать статус одного из самых качественных и быстрорастущих активов на российском рынке. Сектор частной медицины структурно растёт, и компания использует свои сильные стороны для консолидации рынка.
Для краткосрочного инвестора: Техническая картина неоднозначна. Активность покупателей сдерживается коррекцией рынка. Рекомендуется занять выжидательную позицию.
Для среднесрочного инвестора: Сильные операционные результаты и ожидания роста выручки создают фундаментальную основу для роста. Текущая коррекция выглядит как возможность для покупки с прицелом на реализацию базового и оптимистичного сценариев в течение года. Риск-фактор — возможное замедление LFL-роста в следующих кварталах.
Для долгосрочного инвестора: Бизнес «Мать и дитя» обладает всеми качествами защитного актива. Стабильный спрос на медицинские услуги, низкая долговая нагрузка, прозрачная дивидендная политика и масштабная стратегия развития на годы вперёд делают акции компании одним из лучших кандидатов на включение в долгосрочный портфель. Рекомендуется покупать и держать (BUY & HOLD), обращая внимание на просадки для наращивания позиции.


$MDMG $GEMC

👩‍🍼 ИнвестВзгляд: Мать и Дитя.

«Группа Астра» на Profit Conf 2026

Делимся ключевыми ответами нашего старшего IR-менеджера Александры Рукавишниковой на вопросы, которые вы задали нам на конференции для розничных инвесторов Profit Conf 5.0.

✏️ Почему отказались от краткосрочных прогнозов
Экономика сильно волатильна, а мы хотим быть наиболее честными и точными в коммуникации с нашими инвесторами. Текущая ситуация позволяет нам давать только средне-долгосрочные ожидания.

✏️ Есть ли проблемы со сбором «дебиторки»
У нас такая проблема остро не стоит. Мы успешно выстраиваем финансовый менеджмент со своими контрагентами: в последние отчетные периоды и в I квартале этого года сбор дебиторской задолженности идет по плану.

✏️ Как планируете достичь 100 млрд рублей по отгрузкам
Мы сфокусировались на нескольких наиболее эффективных для нас долгосрочных направлениях. Среди них — импортозамещение критической инфраструктуры, совершенствование экосистемы, развитие программно-аппаратных комплексов и облачного бизнеса, а также международная экспансия.

✏️ Что происходит с отложенным спросом
Видим точечную активизацию, но говорить, что ситуация развернулась, рано: только завершился I квартал, а у нас сезонный бизнес, так что оценить результаты реализации отложенного спроса сможем только по итогам 2026 года. В целом, в 2025 году тренды клиентского спроса изменились: рынок перешел от необходимого импортозамещения к более качественному процессу с проверенными IT-разработчиками.

✏️ Какие у нас позиции на российском рынке инфраструктурного ПО
Мы представлены во многих сегментах: диверсификация позволяет нам чувствовать себя уверенно в любые времена. Также видим тренд на консолидацию рынка: планируем занять в этом процессе ключевые позиции как лидер рынка инфраструктурного ПО.


❤️Ваша
#ASTR

«Группа Астра» на Profit Conf 2026

GloraX: региональная ставка начинает давать эффект


В субботу была модератором у GloraX $GLRX на конференции Profit, а сегодня вышел отчёт. Удобный момент посмотреть, насколько то, что менеджмент рассказывал со сцены, бьётся с цифрами.

🔷 Что показали цифры

Выручка выросла до 41,3 млрд руб. (+27% г/г), EBITDA – до 14 млрд руб. (+36%), чистая прибыль – 3,1 млрд руб., рост более чем в 2,5 раза. EBITDA при этом вышла на верхнюю границу собственного прогноза компании, который год назад в условиях высокой ставки выглядел амбициозно — и тем не менее менеджмент в него попал.

Но мне здесь интереснее не сам факт роста, а его качество. EBITDA растёт быстрее выручки, а значит начинает работать эффект масштаба. Причём сразу с двух сторон: коммерческие и административные расходы сократились до 13% от выручки (было 16%), а средняя ставка по кредитам упала с 17,3% до 13,2% — во многом благодаря тому, что покрытие проектного финансирования эскроу-счетами достигло 87%.

Банки видят живой поток и дают деньги дешевле, а сэкономленные проценты напрямую пошли в чистую прибыль. Отдельно отмечу, что ROIC поднялся до 23% — это как раз про то, что капитал начинает работать эффективнее, а не просто размывается на масштабирование.

🏘 Главный сюжет – регионы

Одним из драйверов роста остаётся региональная экспансия. По итогам 1 квартала 2026 доля региональных продаж в структуре реализации выросла до 67%, а объём продаж в квадратных метрах увеличился в 2,5 раза г/г. Отдельно на конференции звучал акцент не только на доступности земли в регионах, более высокой отдаче на вложенный капитал и стабилизации себестоимости вне столичных рынков, но и на ограниченном объёме нового предложения жилья.

Сделка с ЖилКапИнвест здесь один из элементов этой стратегии, а не её основа. Она ускорила вход во Владивосток и добавила проекты в портфель, но сам тезис шире – компания последовательно делает ставку на регионы как источник дальнейшего роста. И пока цифры этот тезис подтверждают.

🏗 Что стоит учитывать в динамике

В отчёте, конечно, есть и зона внимания – это денежный поток. Видим давление на операционный cash flow, но во многом оно связано с фазой масштабирования бизнеса: ростом запасов, дебиторки и активов по договорам. Для быстрорастущего девелопера это скорее цена роста, чем неожиданность.
При этом долговая нагрузка остаётся в комфортном для самой компании диапазоне – Net Debt/EBITDA 2,8х.

✍️ Немного с конференции

Уточнила несколько ключевых вопросов – про SPO, возможные новые размещения и долговую нагрузку. На уровне текущей оценки компания не рассматривает SPO. По новым выпускам облигаций и ЦФА на текущий момент планов нет. Что отдельно считаю позитивным – менеджмент обозначил для себя ориентир по долгу: Net Debt/EBITDA не выше 3х рассматривается как комфортный и устойчивый уровень, выше которого компания выходить не планирует.

🧐 Вывод

Компания показывает рост по ключевым финансовым метрикам, удерживает маржинальность, сохраняет контроль над долговой нагрузкой и продолжает масштабироваться в регионах. Отдельно отмечу, что по объёму текущего строительства GloraX уже вошёл в топ-20 российских девелоперов.

У нас уже была возможность заглянуть в результаты этого года - продажи GloraX в первом квартале выросли почти вдвое, и компания входит в цикл возможного смягчения ДКП с растущей рентабельностью и крепким балансом. И в отличие от многих, кто подходит к этому циклу с выжженной маржой и высоким левериджем, здесь цифры показывают, что бизнес не выжидал «лучших времён», а готовился к ним.

Если смотреть вперёд, то уже для 2026 года дополнительным драйвером может стать то, о чём менеджмент говорил на конференции: восстановление рыночной ипотеки, возвращение части инвестиционного спроса и потенциальный эффект снижения ставок. Если эти факторы реализуются, они могут поддержать дальнейший рост продаж и усилить динамику бизнеса в следующих периодах.

Ставьте 👍
#обзор_компании
©Биржевая Ключница
GloraX: региональная ставка начинает давать эффект

Т-Технологии - экспансия ценой в капитал

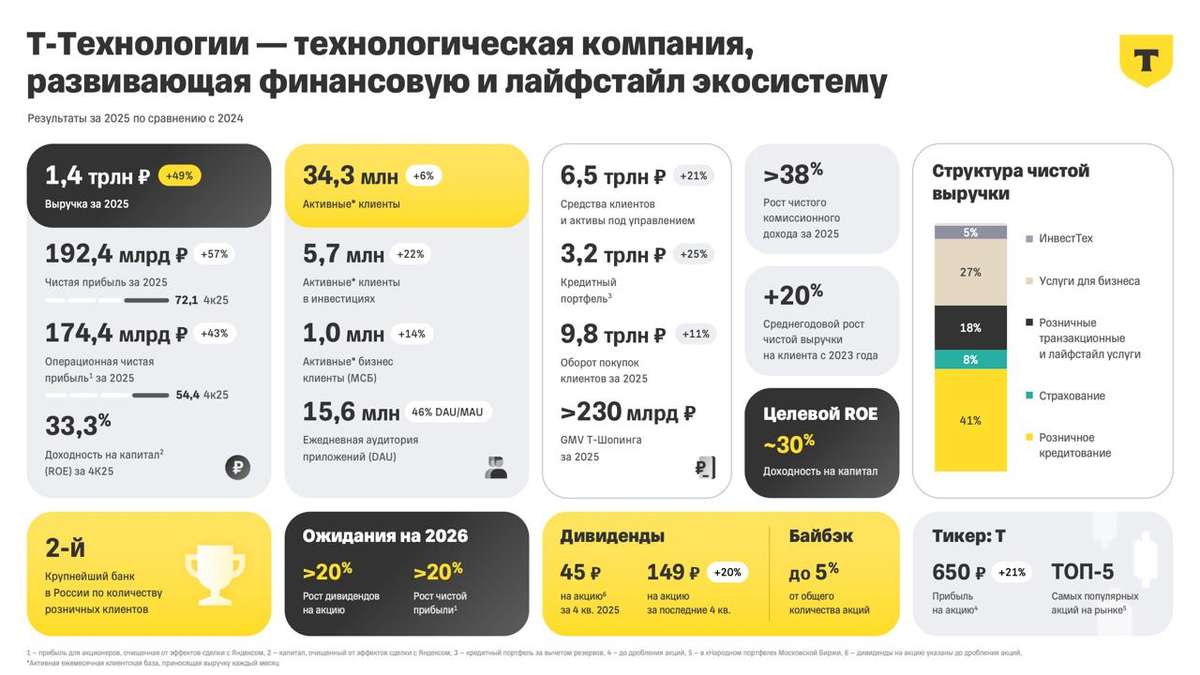
Банковский сектор в 2025 году столкнулся с жестким давлением со стороны ЦБ: росли процентные расходы, а заградительные макропруденциальные лимиты заставили многих игроков притормозить. Однако для Т-Технологий $T год прошел под знаком агрессивного масштабирования за счет поглощения Росбанка. Группа представила отчет по МСФО, который подтверждает статус «компании роста», но есть нюансы. Давайте разбираться.

🏦 Итак, чистые процентные доходы банка увеличились на 37% до рекордных 520 млрд рублей. Основной вклад внес рост кредитного портфеля и консолидация новых активов. Несмотря на охлаждение рынка потребкредитования, Т-Технологии умудряются расти быстрее сектора, забирая долю у менее технологичных конкурентов. Компания отчисляет в резервы не такие большие суммы, поэтому чистый процентный доход после создания резервов вырос вообще на 42%.

Операционные показатели тоже впечатляют. Общее число клиентов экосистемы на конец 2025 года достигло 54,1 млн человек (+13%), а количество активных пользователей в месяц (MAU) выросло до 34,3 млн. В итоге чистые комиссионные доходы выросли на 38% до 146,1 млрд рублей. Группа окончательно закрепила за собой статус лайфстайл-сервиса, где банковские услуги - лишь один из элементов пазла.

📊 Перейдем к эффективности и финансам. Чистая прибыль по МСФО за 2025 год выросла на 57% до 192,4 млрд рублей. Результат выглядит феноменально, но стоит учитывать эффект от интеграции Росбанка и разовые переоценки. Если смотреть на операционную чистую прибыль (без учета «Яндекса» и неконтролирующих долей), то она выросла на 43% до 174,4 млрд рублей, что все равно выше консенсус-прогнозов.

Тут стоит остановиться на показателях Росбанка до объединения, дабы оценить «чистый» результат. Так, в 2023 году чистые процентные и комиссионные доходы составили 62 и 13,4 млрд рублей соответственно. Чистая прибыль достигла 28,8 ярдов. Все это стоит отнять от общих показателей Т-Банка. Почему 2023-й? Дело в том, что 2024 год нерепрезентативен, ведь банки объединились в августе 2024-го. Как итог, Тинькофф все равно показал рост, но с куда меньшей динамикой.

К тому же за рост приходится платить. Рентабельность капитала (ROE) по итогам 2025 года снизилась до 29,1% против 32,6% годом ранее. Это прямое следствие размытия капитала при объединении банков и роста костов на интеграцию. Стоимость риска (CoR) остается на повышенных уровнях из-за высокой закредитованности населения. Операционные расходы также раллируют, так как Группа продолжает агрессивно инвестировать в маркетинг и IT.

💰 Что касается дивидендов, то Т-Технологии перешли к регулярным квартальным выплатам. СД уже рекомендовал 45 рублей на акцию по результатам IV квартала. С учетом предыдущих выплат за год (33, 35 и 36 рублей), суммарный дивиденд за 2025 год составит 149 рублей на бумагу. При текущей цене это дает доходность в районе 4,7% - для банка с таким темпом роста это приятный бонус.

В сухом остатке имеем уверенный отчет лидера цифрового банкинга. Т-Технологии успешно «переварили» Росбанк, сохранив двузначные темпы роста прибыли даже в условиях жесткой ДКП. Основной риск на 2026 год - потенциальное ухудшение качества кредитного портфеля, сохранение высокой ключевой ставки и дальнейшее давление на ROE. Тем не менее именно Т-Технологии остаются одной из лучших идей в секторе.

❗️Не является инвестиционной рекомендацией

❤️ Воооот, наконец-то "растущий" отчет под руку попался. Ну а раз так, можно и лайков накидать побольше, если не Т-Техно, то хотя бы мне за статью.

Т-Технологии - экспансия ценой в капитал

🙂 Этим летом мы уже в третий раз соберем молодых этичных хакеров со всего мира, чтобы поделиться с

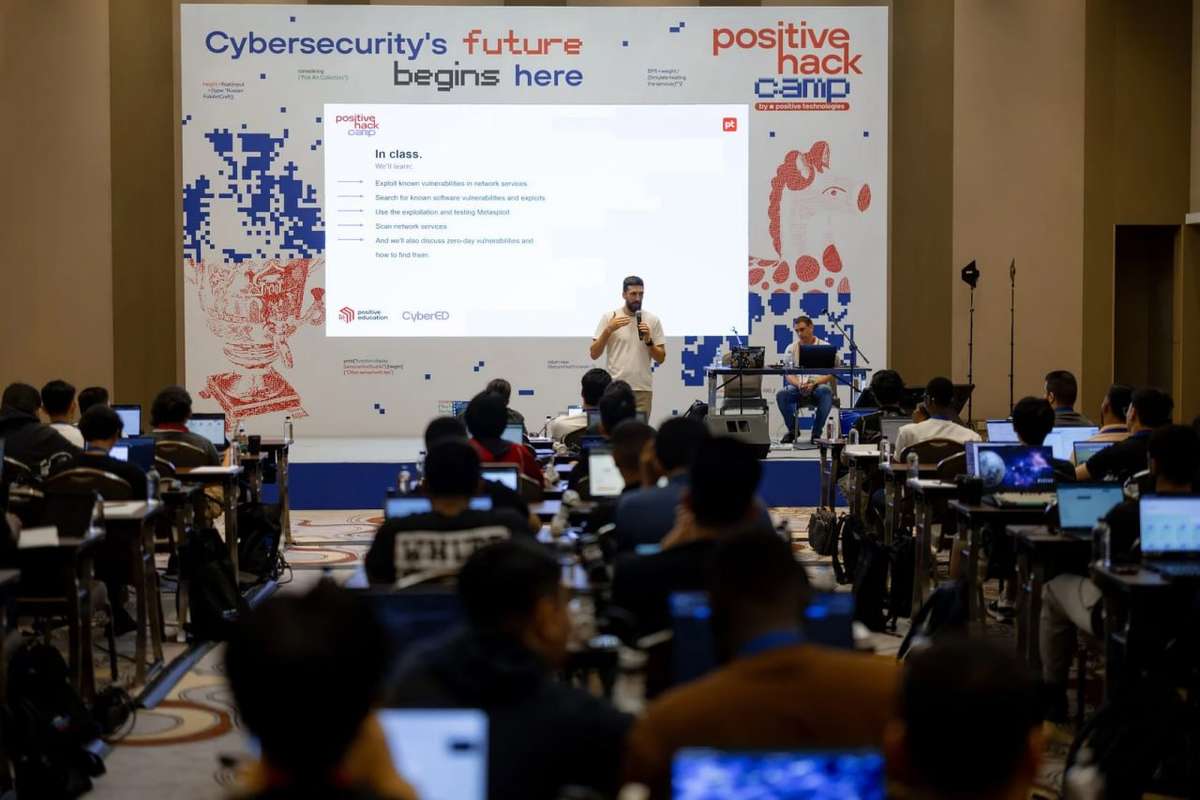
Все случится в Москве, где с 25 июля по 9 августа будет проходить Positive Hack Camp — международный образовательный проект в сфере кибербезопасности от Positive Education.

Его участники — начинающие специалисты из десятков стран мира и наши эксперты, которые за две недели помогут новому поколению киберзащитников прокачать свои навыки, расскажут о современных подходах к анализу защищенности и научат применять эти знания для укрепления цифровой безопасности своих государств.

«Это не просто обучение — это эволюция. Я возвращаюсь домой не только с новыми навыками, но и с измененным взглядом на роль этичного хакерства в нашем мире», — написал один из участников Positive Hack Camp 2025 года. Тогда, преодолев огромный конкурс в 9 человек на место, к нам приехали исследователи из 25 стран Азии, Африки и Ближнего Востока.

Сегодня, когда кибербезопасность является фундаментом цифрового мира, культурная экспансия — ключевая составляющая выхода нашего бизнеса на международную арену. Мы экспортируем не только свои продукты и решения, но и уникальную экспертизу, знания и опыт.

✋🤚 Участвуя в мероприятиях разного масштаба по всему миру и организуя собственные, такие как Positive Hack Camp, мы создаем и развиваем самое ценное — международное комьюнити экспертов по кибербезопасности. В него входят специалисты из дружественных стран, готовых к сотрудничеству с российскими компаниями.

«Самое больше влияние на меня оказали не только технические знания, но и сообщество. Кибербезопасность не развивается изолированно, она процветает, когда люди собираются вместе, чтобы делиться, бросать вызовы и поддерживать друг друга», — пишет другой участник прошлогоднего Positive Hack Camp, в полной мере оценивший возможности сотрудничества.

Регулярно встречаясь с нашими экспертами, обмениваясь опытом и проходя обучение, иностранные специалисты получают возможность непредвзято посмотреть на продукты Positive Technologies и преимущества работы с нами. А мы можем планировать долгосрочное сотрудничество с теми, кто уже в самое ближайшее время будет отвечать за цифровой суверенитет и безопасность своих стран.

🙂 Этим летом мы уже в третий раз соберем молодых этичных хакеров со всего мира, чтобы поделиться с

🪙 От ломбарда к цифровым активам: куда ведёт МГКЛ её амбициозная трансформация ⁉️

paywall
Пост станет доступен после оплаты

Группа Астра - много обещаний, мало отгрузок

Отечественный ИТ-сектор раньше считался «тихой гаванью» для инвесторов, защищенной от санкций и подпитываемой политикой государства по импортозамещению. Однако за яркими презентациями и обещаниями кратного роста мы увидели ворох проблем, который отторамаживает бизнес. Всем ли «айтишникам» подходит данное утверждение? Давайте разберем отчет Группы Астра за 9 месяцев 2025 года и убедимся в этом.

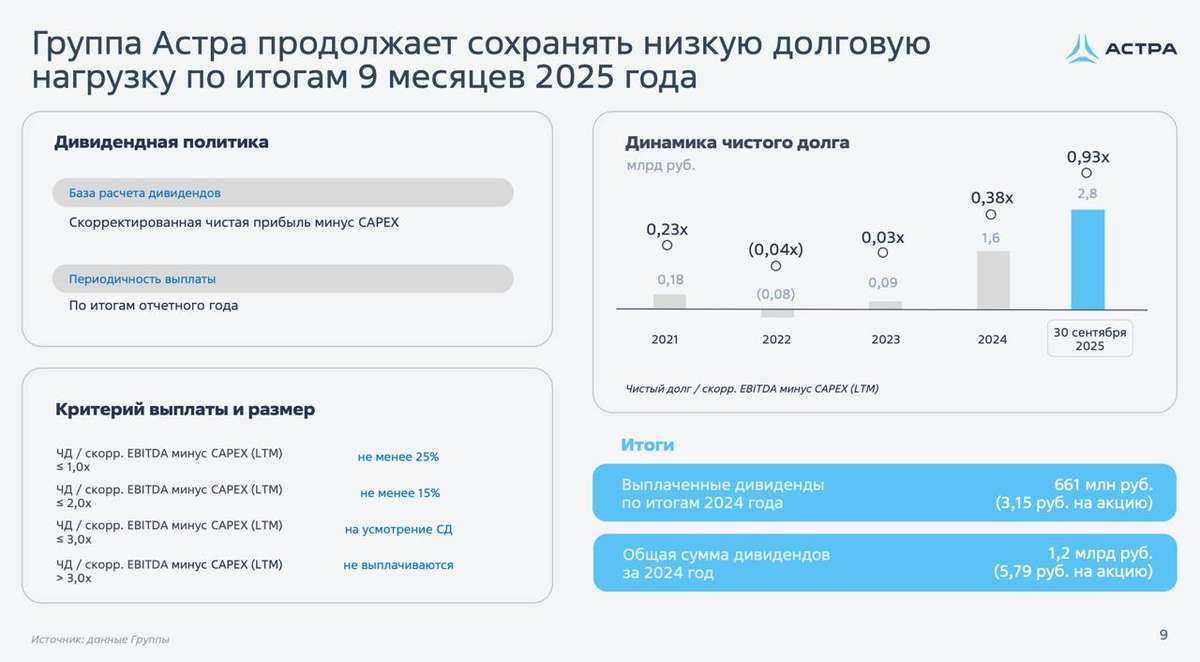
💻 Итак, выручка компании за отчетный период выросла на 22% до 10,4 млрд рублей. Казалось бы, динамика неплохая, но дьявол кроется в деталях. Основной драйвер роста - это не новые продажи, а признание доходов от ранее осуществленных отгрузок и сопровождение продуктов. Если мы посмотрим на ключевой операционный показатель - отгрузки, то увидим их стагнацию на 4% до 9,7 млрд рублей.

В компании объясняют это жесткой ДКП и геополитической неопределенностью. Тут я вынужден согласиться, ведь замедление экономической активности заставляет бизнес экономить, в том числе на IT-решениях. Но можно задать и встречный, хоть и риторический вопрос, что будет, когда эта неопределенность уйдет, а на рынок снова хлынут иностранные вендоры? «Ничё не будет, у нас же есть Федеральный закон № 223-ФЗ». Да ладно вам…😉

Вернемся к отчету. На рынке ПО Астра по-прежнему доминирует в сегменте ОС, но экспансия в другие ниши (СУБД, облака) идет медленнее, чем хотелось бы. Сезонность бизнеса сохраняется: более 70% отгрузок по-прежнему ожидается в четвертом квартале. То есть весь успех 2025 года сейчас висит на волоске последних месяцев прошлого года.

📊 Операционная эффективность остается под давлением. Несмотря на рост выручки, компания активно инвестирует в R&D и маркетинг, что при текущей инфляции и борьбе за ИТ-кадры обходится дорого. В итоге мы получаем падение операционной прибыли за 9 месяцев на 40%, а чистой более чем в 2,4 раза до 818 млн рублей. Учитывая поступательный рост чистого долга (ND/EBITDA уже 0,93x), в 2026 году мы можем нарваться еще и на дополнительные финансовые расходы.

Учитывая эти тенденции на высокие дивиденды я бы не рассчитывал. Думаю 1-2% могут ограничиться, что в целом неплохо для быстрорастущей компании, но крайне слабо для актива, растущего скромными темпами.

Группа Астра - неплохой актив, но оценка акций по-прежнему включает в себя ожидания кратного роста, который отчет за 9 месяцев не подтверждает. Мы видим умеренно негативную конъюнктуру, замедление в новых продажах, растущий долг и давление со стороны операционных расходов. Может быть поэтому мажоритарный акционер Денис Фролов рассматривает возможность продажи части своей доли стратегическому инвестору?...

❗️Не является инвестиционной рекомендацией

♥️ Друзья, напомню, что мы с вами работаем по бартеру. Я пишу вам каждый день аналитическую статью - вы ставите ей лайк. Курс 1 к 1, крайне выгодный. Спасибо вам за поддержку.

Группа Астра - много обещаний, мало отгрузок

VK - пациент стабилизирован, но не вылечен

Можно было бы после докапитализации сделать вид, что история VK наконец-то решена, и больше к ней не возвращаться. Но это был бы самообман. Такие компании полезно разбирать регулярно - именно они лучше всего показывают, как в реальности работает чудовищно неэффективный крупный IT-бизнес под государственным зонтиком. У меня на столе результаты VK за 9 месяцев 2025 года, разберем их и попробуем честно ответить на главный вопрос: что изменилось по сути.

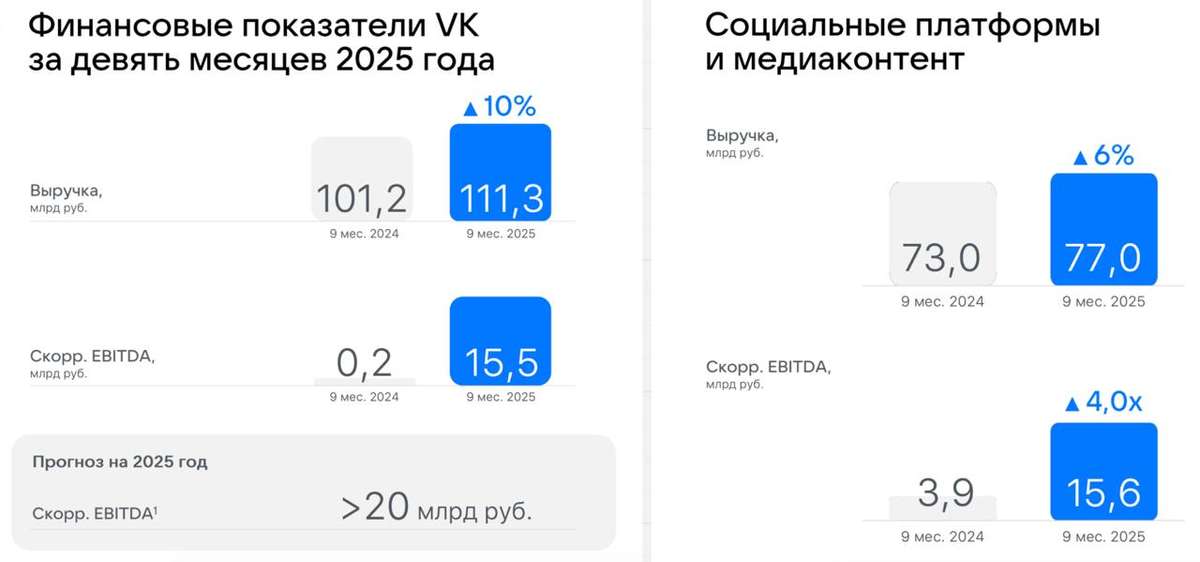
🌐 Итак, выручка VK за 9 месяцев 2025 года выросла на 10% до 111,3 млрд рублей. Рост есть, но по меркам IT крайне скромный. Это не экспансия, а темп прироста денежной массы М2. Основной вклад по-прежнему дает рекламный бизнес внутри соцплатформ, где выручка выросла на 6% до 77 млрд рублей. Для компании с охватом 95% Рунета это выглядит скорее как потолок, да и бюджеты реклам пойдут под нож в 2026 году.

Компания активно подчеркивает качественные метрики: 78 млн DAU, 5,1 млрд минут "time spent" в день, почти полный охват интернет-аудитории страны. Цифры впечатляющие, но рынок давно понял: аудитория без притока прибыли - это не инвестиционный кейс, а инфраструктурная статистика и пыль в глаза.

📢 Надежда всея VK - национальный мессенджер MAX. Уже прошло 55 млн регистраций, 22 млн среднесуточный охват, интеграции с Госуслугами, цифровым ID и Госключом. Да и ваш покорный слуга уже ведет там канал. Но MAX пока витрина, а не бизнес. Отдельной видимой выручки он не генерирует, вклад в EBITDA не раскрывается, а расходы на развитие очевидно существенные.

Скорректированная EBITDA за 9 месяцев составила 15,5 млрд рублей, маржа 14%. Ключевой сегмент «Социальные платформы и медиаконтент» дал 15,6 млрд EBITDA при марже 20%. Фактически именно он кормит всю группу. Остальные направления: образование, VK Tech, экосистемные сервисы либо слишком малы, либо растут ценой снижения маржинальности. Например, VK Tech показал рост выручки на 39%, но маржа упала с 19% до 14%.

📊 Свободного денежного потока у VK по-прежнему нет. EBITDA есть, но она уходит в инфраструктуру, контент, ИИ, MAX, безопасность и обслуживание экосистемы. Компания все еще не способна финансировать развитие из собственного потока денег от операций так, чтобы не возвращаться к рынку капитала.

Докапитализация дала VK время и сняла риск немедленного коллапса. Но она не изменила ситуацию самоокупаемости бизнеса. Итог простой и неприятный. VK больше не умирает, но и инвестиционной историей так и не стал. Акционерная доходность здесь на десятом плане. Риск новой докапитализации через несколько лет никуда сохраняется, просто он отложен во времени.

❗️Не является инвестиционной рекомендацией

♥️ Уж не знаю как инвест-идея в лице VK, а моя статья про них точно заслуживает лайка. Спасибо!

📢 ИнвестТема теперь и в МАХ - https://max.ru/particular_trader

VK - пациент стабилизирован, но не вылечен

💼 Аналитики Альфа-Банка подтверждают высокий потенциал GloraX

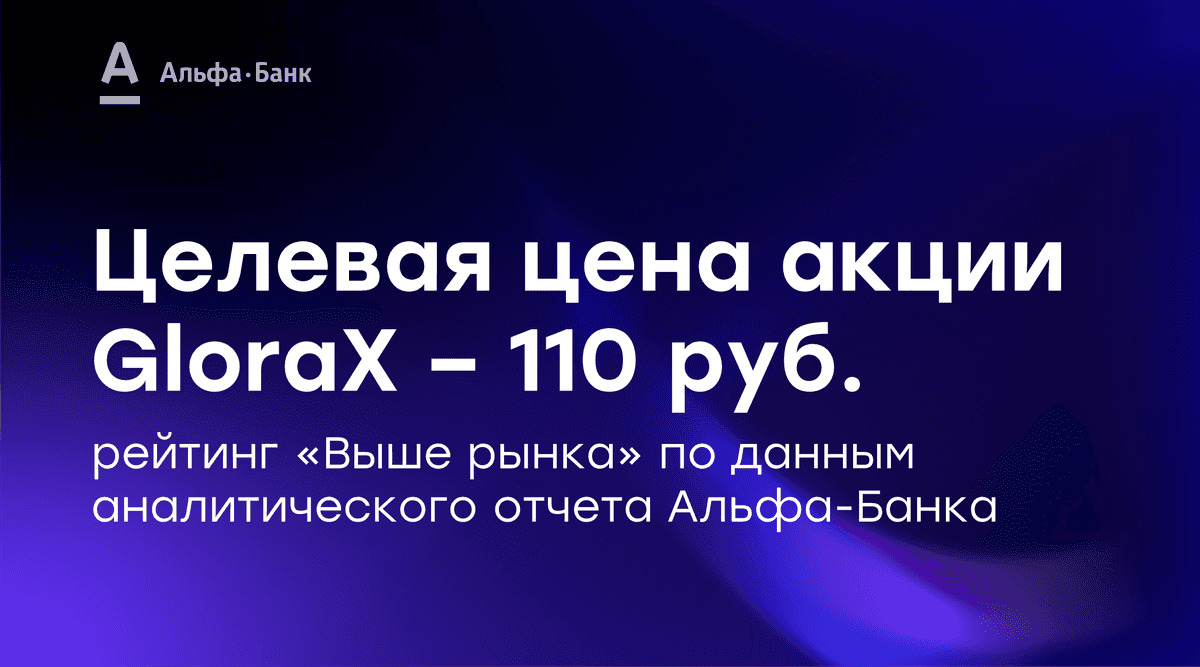
Вслед за отчетом Инвестбанка АТОН аналитики Альфа-Банка также начали покрытие GloraX и установили целевую цену 110 руб. на акцию с потенциалом роста в 86% от текущей цены. Рейтинг - «выше рынка».

Почему аналитики уверены в росте GloraX?

✅ Региональная экспансия как основа роста. GloraX ставит цель войти в топ-5 российских девелоперов, в среднесрочной перспективе планируется увеличить количество регионов присутствия до 20. Наращивание объемов строительства продолжится благодаря приобретению перспективных участков и M&A-сделкам. Обеспечению маржинальности может помочь лидерство в сфере КРТ, сильный GR-ресурс и качественная оценка участков с помощью цифровых инструментов.

✅ Потенциал рынка. На фоне снижения ключевой ставки будет расти спрос на рыночные программы ипотеки – аналитики ожидают объем выдач в 2026 году в размере 4,7–4,9 трлн руб. (+17% г/г). Также ожидается, что льготные программы (в первую очередь, семейная ипотека) продолжат поддерживать рынок.

✅Уникальные операционные показатели. Темпы роста GloraX – самые высокие на рынке:
· С декабря 2021 г. объем строительства рос на 52,1% в год (рынок в среднем снижался на 4,8%).
· CAGR продаж на 2025–2027 гг. прогнозируется на уровне 35% (выше среднего по рынку – 5–20%).

✅Рекордная рентабельность. По итогам первого полугодия этого года рентабельность по EBITDA составила 42% – один из лучших показателей в отрасли. Аналитики ожидают сохранения маржи выше 30% благодаря нашей эффективной бизнес-модели (покупка земли на ранних стадиях и мастер-девелопмент).

#glorax
#новости #аналитика #инвестиции #недвижимость #финансы #строительство #девелопмент
$GLRX $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9

💼 Аналитики Альфа-Банка подтверждают высокий потенциал GloraX