Поиск
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ЮМГ. Отчет за 1 пол 2026 по МСФО
Тикер: #GEMC
Текущая цена: 610
Капитализация: 54.9 млрд
Сектор: Потребительский
Сайт: https://emcinvestors.ru/
Мультипликаторы (LTM):
▫️ P/E - 10.32
▫️ P/BV - 1.23
▫️ P/S - 1.72
▫️ ROE - 12%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.31
Что нравится:
▫️ выручка выросла на 44.1% г/г (12.2 → 17.6 млрд);
▫️ чистая ден. позиция 1.2 млрд против чистого долга -10.4 млрд во 2 пол 2025;
Что не нравится:
▫️ FCF снизился на 16.6% п/п (6.1 → 5.1 млрд);
▫️ нетто фин доход снизился на 95.4% п/п (863 → 40 млн);
▫️ чистая прибыль уменьшилась на 15.1% г/г (5.2 → 4.4 млрд);
▫️ деб. задолженность выросла на 20.7% п/п (1 → 1.2 млрд).
Дивиденды:
Диапазон выплаты от 0 до 100% чистой прибыли по МСФО.
По прогнозам сайта Доход дивиденд за 2026 год не ожидается.
Мой итог:
Операционные показатели без учета консолидации АО "Семейный доктор" (г/г):
▫️ поликлинические визиты и помощь на дому -4.4% (180.7 → 172.7 тыс шт);
▫️ средний чек (поликлиника) +17.4% (390 → 458 евро);
▫️ госпитализация в стационар +0.1% (11.46 → 11.47 тыс. шт);
▫️ средний чек (стационар) +4% (4630 → 4816 евро).
Операционные показатели АО "Семейный доктор" (г/г):
▫️ визиты и помощь на дому +8.2% (823.7 → 890.8 тыс шт);
▫️ средний чек (поликлиника) +7.8% (4.5 → 4.9 тыс. руб);
▫️ госпитализация в стационар +0.5% (3.59 → 3.6 тыс шт);
▫️ средний чек (стационар) +10.7% (149.2 → 165.1 тыс. руб).
"Проходимость" сети значительно выше, чем у ЮМГ, но при этом и чек в пересчете на евро сильно скромнее ("Семейный доктор" является более бюджетным форматом).
Выручка прилично выросла, но основная часть прироста "пришла" от консолидации Семейного доктора (4.9 млрд). Без учета консолидации выручка увеличилась на 5.9% г/г (11.7 → 12.4 млрд).
А вот прибыль уменьшилась даже с учетом консолидации. Причины - ухудшение операционной рентабельности с 34.4 до 25.8%, уменьшение нетто фин дохода (1042 → 40 млн) и появление расхода от изменения справедливой стоимости фин. инструментов на 189 млн.
FCF снизился за счет более сильного абсолютного роста кап. затрат (+418% п/п, 0.3 → 1.7 млрд) в сравнении с OCF (+5% г/г, 6.4 → 6.8 млрд).
Приятно, что снова появилась чистая денежная позиция, хотя она заметно меньше пиковых значений 1 пол 2025. На этом нетто фин доход уже не так далеко от 0. Не исключено, что во 2 полугодии появится расход.
ЮМГ только в июле завершила сделку по объединению с сетью клиник "Скандинавия", поэтому в отчетность за 1 полугодие результаты сети еще не попали. Напоминаю, что компания приобрела 100% доли "Скандинавии" у структуры "Севергрупп" в обмен на акции 23.85 млн. акций, выпущенные специально под сделку (цена 766.2 руб).
По примерным расчетам с учетом доп. эмиссии и консолидации "Скандинавии" ЮМГ за 2026 год сможет заработать прибыль в районе 11.5 млрд, что дает P/E 2026 = 6.06. Дивиденды компания не выплачивала с 2021 года, но, возможно, она вернется к выплатам в 2027 году. Тем более на балансе ЮМГ хранится примерно 31.3 млрд нераспределенной прибыли. Хотя компания пока и не озвучивала никаких планов по использованию этих средств. В теории дивиденд за 2026 год может составить 50.3 руб (ДД 8.25% от текущей цены) при выплате 50% от чистой прибыли.
Мнение с прошлого разбора не изменилось. ЮМГ выглядит интересно на долгосрочном горизонте. По субъективному мнению, компания приняла верное решение, выбрав развитие и расширение бизнеса вместо простого сидения на денежной подушке. Да, рентабельность снижается на фоне присоединения менее маржинальных сетей, но за счет роста объемов продаваемых услуг итоговая прибыль будет выше. Опять же стратегически это также выглядит более правильным ходом, так как мы находимся в цикле снижения ключевой ставки, а значит ЮМГ постепенно получала бы все меньший доход от депозитов.
Акций компании держу с долей 4.84% (лимит - 5%).
Прогнозная справедливая стоимость - 855 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
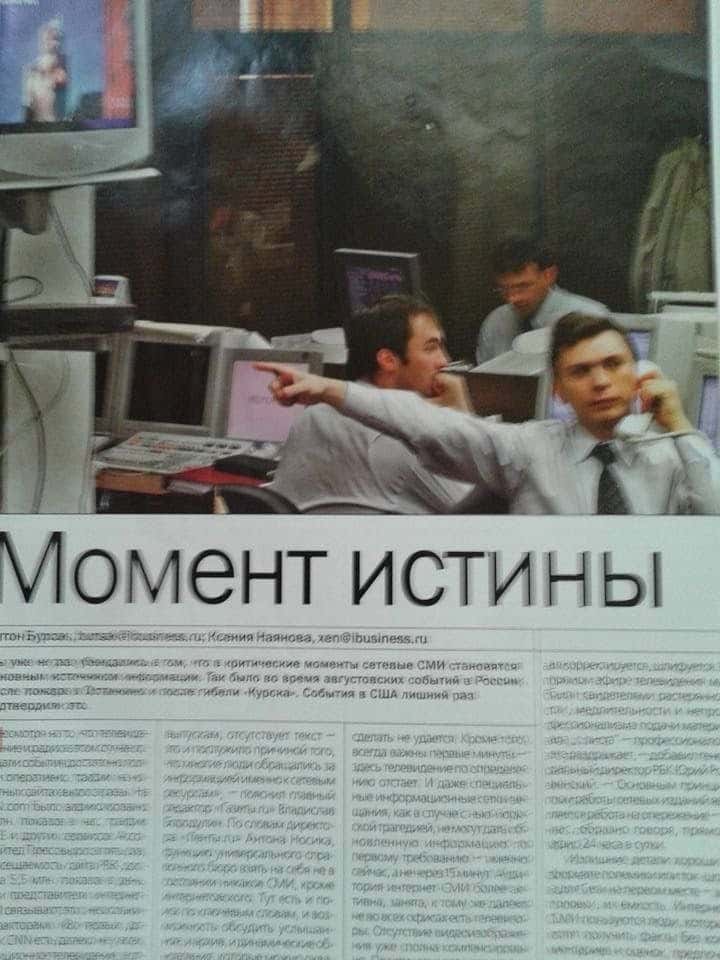
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.
Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.
В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.
Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS
Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.
Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».
Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию
Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.
А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.
Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.
При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.
Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=5
Новабев. Отчет за 1 пол 2026 по МСФО
Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);
Что не нравится:
▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);
Дивиденды:
Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.
Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.
Мой итог:
Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).
Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.
Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.
А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.
FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.
В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.
Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).
Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.
Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.
В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.
Акции компании были в портфеле, но продал их в июле.
Прогнозная справедливая стоимость - 263 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Россети Юг. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKY
Текущая цена: 0.06885
Капитализация: 47.6 млрд
Сектор: Электросети
Сайт: https://rosseti-yug.ru/aktsioneru-investoru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.55
▫️ P/S - 0.31
▫️ ROE - 13.3%
▫️ ND/EBITDA - 1.37
▫️ EV/EBITDA - 3.03
▫️ Акт/Обяз - 1.68
Что нравится:
▫️ рост выручки в 2.5 раза г/г (17.8 → 45.2 млрд);
▫️ чистый долг вырос на 3% к/к (38.2 → 39.4 млрд), но ND/EBITDA улучшился с 1.72 до 1.37;
▫️ нетто фин расход снизился на 5.7% к/к (1.34 → 1.26 млрд);
▫️ чистая прибыль увеличилась в 8.2 раза г/г (0.3 → 2.5 млрд);
Что не нравится:
▫️ отрицательный FCF еще уменьшился в 2.8 раза г/г (-1.1 → -3.1 млрд);
▫️ слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0096817 руб. (ДД 14.06% от текущей цены).
Мой итог:
Сразу стоит сказать, что на результаты компании сильно повлияло объединение с Россети Кубань, которое завершилось в декабре 2025 года. Акции Кубани были конвертированы в акции Юга. Таким образом, количество акций Россети Юг увеличилось до 692.3 млрд штук.
Из-за этой реорганизации сравнение результатов за 2 кварталы 2026 и 2025 годов не совсем корректно, так как основная часть роста обусловлена присоединением Россети Кубань. Но можно отметить некоторые важные моменты.
Из положительных - улучшение операционной рентабельности за квартал с 9.1 до 12% и постепенное снижение долговой нагрузки. Из негативного - FCF все больше уходит в отрицательную зону. За полгода снижение в 4.4 раза г/г (-1 → -4.5 млрд).
В соответствии с последним ИПР компания планирует заработать 12.9 млрд прибыли за 2026 год. По МСФО за полугодие план выполнен на 57.4%. Если не будет каких-то обесценений (а по идее не должны, так как последние 2 года наоборот идет восстановление убытка), то план будет выполнен. Это дает P/E 2026 = 3.69. На дивиденды планируется выделить почти 5.9 млрд, что будет соответствовать выплате в 0.0085 руб (ДД 12.3% от текущей цены). Важно отметить, что Россети Юг за 2025 заплатила дивиденды впервые с 2019 год. Так что на выплату за 2026 также можно рассчитывать.
Если опираться на прогнозы Россети Юг, то на текущий момент будущая див. доходность слабее большинства компаний холдинга. И это при том, что у Юга пока отрицательный FCF, самый высокий ND/EBITDA, самая дорогая форвардная оценка P/E 2026 и текущая цена, субъективно, выше справедливой. На 2027 год (опять же с опорой на ИПР) выглядит интереснее, но нет гарантии, что прогнозы не будут ухудшены, либо другие "дочки" не станут выглядеть еще более заманчиво . С учетом всего этого в компании нет идеи и, если есть желание купить кого-то из сектора, то лучше смотреть в сторону других "дочек" Россети.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.0653 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
НМТП. Отчет за 2 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.67
Капитализация: 128.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.03
▫️ P/BV - 0.66
▫️ P/S - 1.66
▫️ ROE - 21.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.93
▫️ Акт/Обяз - 3.11
Что нравится:
▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
▫️ отличное соотношение активов и обязательств;
Что не нравится:
▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).
Мой итог:
Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск +9.5% (41 → 44.9);
▫️ Приморск +18.2% (14.8 → 17.5).
Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).
Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).
FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).
Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.
Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).
С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).
История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.
В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.
Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).
Прогнозная справедливая стоимость - 9.8 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
МТС - разбор акций (продолжение)
Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.
Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.
Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.
Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.
Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.
Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?
Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.
Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).
Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ.
#МТС
https://t.me/ifitpro