Поиск

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного.

Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия.

А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.

Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?

На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалиев инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций с учетом инфляции низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив.

В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков.

Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.

А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.

#финансоваяКартинаДня
https://t.me/ifitpro

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

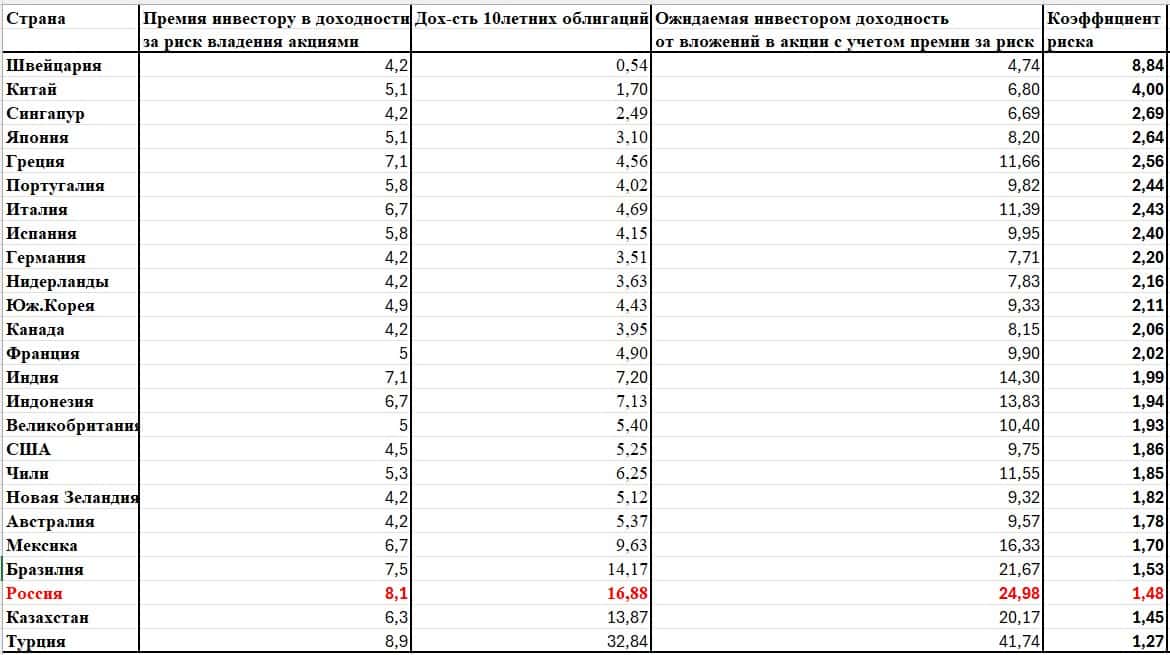
Итог моего нового рейтинга по рискованности фондовых рынков представлен в таблице 1.

В таблице 1 приведена премия в доходности инвестору за риск владения акциями из исходного рейтинга Дамодарана, доходность 10-летних облигаций для каждой страны, а также сумма этих показателей – ожидаемая инвестором доходность с учетом премии за риск (второй столбец справа).

В итоге Россия в представленном обновленном рейтинге «аппетитов» инвесторов выступает с ожидаемой доходностью около 25% годовых. С этим показателем ожидаемой доходности Россия уступает только фондовый рынок Турции, который инвесторы оценивают, как самую рискованный: они ожидают доходность от него почти 42% годовых.

Но в нашей таблице эти, казалось бы, самые рискованные фондовые рынки занимают нижние строчки в таблице, и вот почему. Я ввел дополнительный показатель- коэффициент риска (крайний правый столбец в таблице 1). Он представляет собой отношение ожидаемой инвестором от рынка акций страны доходности к безрисковой доходности в этой стране (доходности 10-летних государственных облигаций).

Смысл его в том, что этот коэффициент показывает, во сколько раз ожидаемая инвестором рисковая доходность рынка акций превышает безрисковую доходность в этой же стране. На мой взгляд такой относительный показатель рисковой доходности более правильно отражает суть рейтинга: отранжировать страны по рискованности их фондовых рынков. Ведь абсолютная надбавка, о которой речь идет в изначальном рейтинге Дамодарана, мало показательна, поскольку она никак не соотнесена к базовой безрисковой доходности, к которой собственно и плюсуется.

Например, прибавка в доходности в размере 4.2% (минимальная прибавка в исходном рейтинге, кстати), для Швейцарии дает рост изначальной, безрисковой доходности в 8,8 раза (коэффициент риска для Швейцарии 8.8).

В то же время надбавка 8,9% для Турции (максимальная в таблице) дает рост безрисковой доходности всего в 1,27 раза (коэффициент риска 1,27). И если построить рейтинг рискованности на основе коэффициента риска, то самыми рискованным рынком станет (внимание!) …Швейцария с ее коэффициентом риска 8,8. Это означает, что, глядя на швейцарский фондовый рынок, инвесторы считают, что адекватной для них доходностью будет доходность, превышающая доходность швейцарских государственных бондов почти в 9 раз.

Насколько этот обновленный рейтинг верен? Математически он верен, но не учитывает одного серьезного фактора, а именно различной инфляции в рассматриваемых странах. Дело в том, что, учитывая инфляцию в конкретной стране, инвесторы могут по-разному оценивать как сложившуюся безрисковую доходность гособлигаций, так и перспективы и риски вложения в местный рынок акций.

Для того, чтобы учесть фактор инфляции, я ввел поправку на величину текущей инфляции как в показатель безрисковой доходности гособлигаций, так и в показатель ожидаемой от акций доходности и точно также пересчитал коэффициент риска. Результат приведен в таблице 2, которую мы рассмотрим завтра.

#финансоваяКартинаДня
https://t.me/ifitpro

Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение

Финансовая картинка недели: самые рискованные фондовые рынки мира

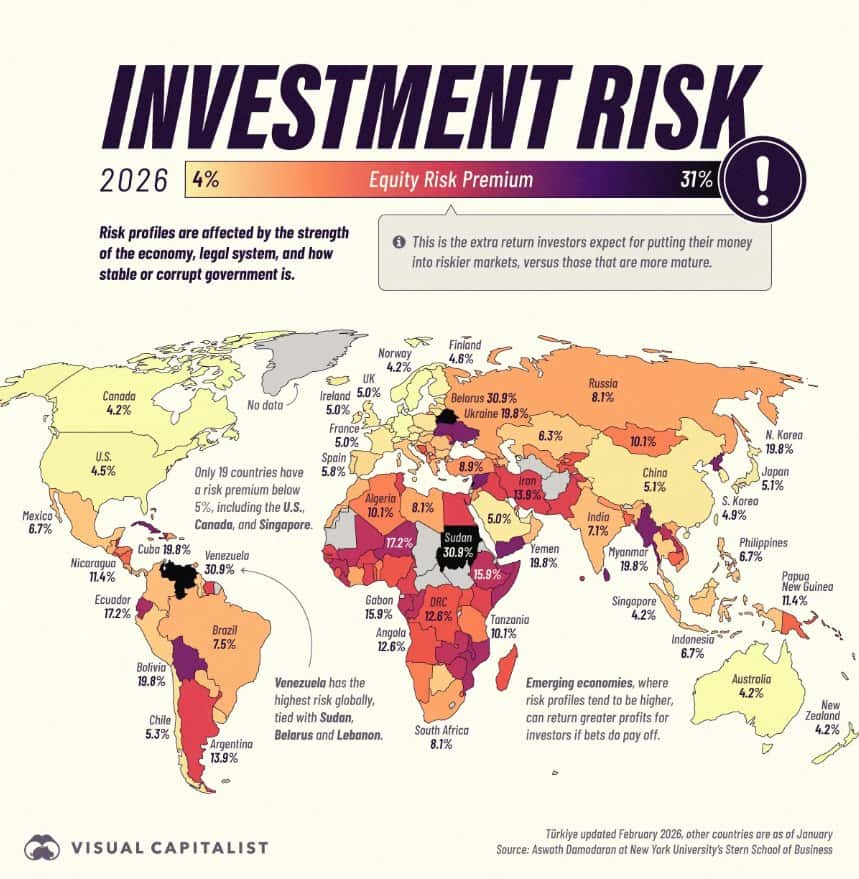
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.

То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.

Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.

Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.

Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.

Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.

Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.

Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.

Продолжение завтра...

#финансоваяКартинаДня
https://t.me/ifitpro

Финансовая картинка недели: самые рискованные фондовые рынки мира

Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

🪙 Пенсионные фонды и другие средства граждан, привлекаемые на фондовый рынок, должны быть защищены — Путин.

Другие заявления:
— Стимулирование и укрепление фондового рынка РФ — одна из наших задач, пока она решается не полностью, хотя он устойчив.

— Перед Россией стоит задача запустить новый инвестиционный цикл.

— Пока мы, к сожалению, не до конца добиваемся задачи по росту капитализации фондового рынка.

— Российские предприниматели ежедневно доказывают, что их знания и планы прочно связаны с Россией, с ростом благополучия граждан.

Пока мы, к сожалению, не до конца добиваемся цели по росту капитализации фондового рынка. По крайней мере он устойчивый, — Путин про задачу нарастить капитализацию фондового рынка до 66% к ВВП к 2030 году

- Обратный рост - тоже рост. ☝💪 $TMOS
Что мне нравится в таких заявлениях? Их даже можно не комментировать.

🪙 Ноутбуки, смартфоны и другая техника подорожают с 1 декабря из-за технологического сбора — Минпромторг окончательно утвердил соответствующий приказ.

Базовая ставка составит ₽373 для смартфонов и ₽746 для ноутбуков. При наличии маркировки сбор будет ниже, при её отсутствии — выше.

Текущая ситуация на бирже

Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...

📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.

⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.

📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.

🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK

Текущая ситуация на бирже

Что будет со ставкой, рублём и инвестициями в 2027 году?

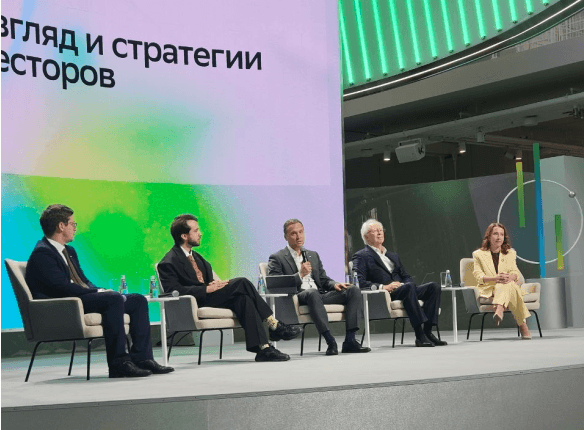
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

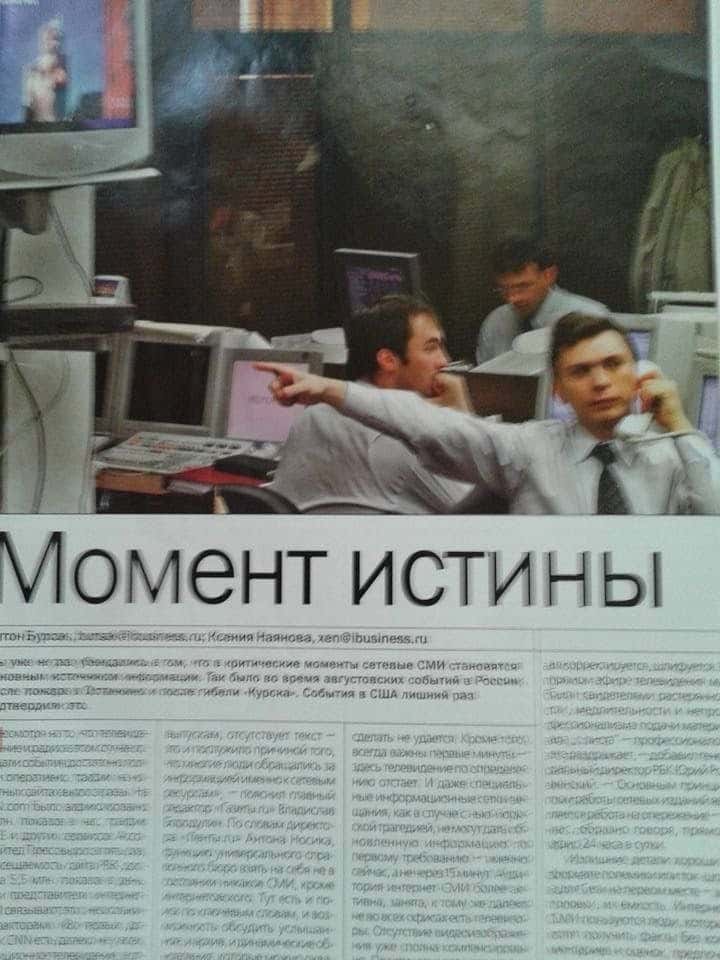
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.

Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎

Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.

Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎

Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.

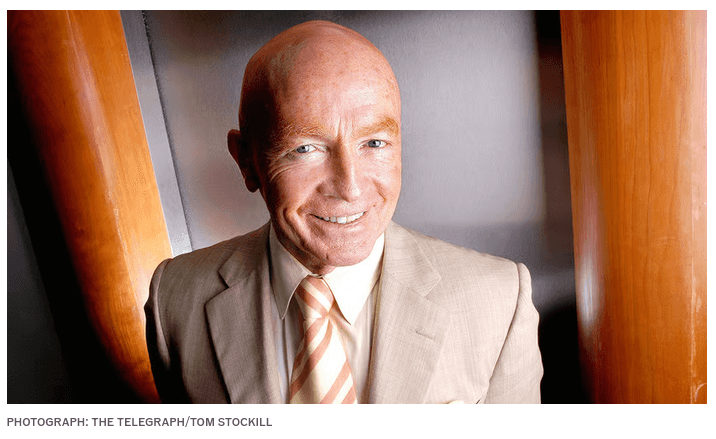
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.

Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦‍♂️

Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎

На этом сегодня все, продолжение истории - завтра, приходите читать!

#Мобиус
@pro100IPO

История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Хотите 70 000% доходности?

Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

Как же они сделали такую доходность?

Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

Продолжение завтра…

@ifitpro
#фонды

Биржа – это место, где эмоции регулярно побеждают интеллект!

Фондовый рынок - удивительное место! Все инвесторы считают себя хладнокровными стратегами… ровно до первой коррекции...

Пока акции растут, человек рассказывает про долгосрочный подход, диверсификацию и понимание бизнеса, но стоит рынку упасть на 15%... и начинается старинный финансовый ритуал СРОЧНО ПРОДАТЬ ВСЁ!

Вообще, вся современная поведенческая экономика сводится к одной простой мысли - человек психологически ненавидит терять деньги сильнее, чем любит их зарабатывать. Лучше всех это вам объяснит любой олимпийский чемпион - второе место причиняет больше боли, чем радости приносит победа. Вот и весь вам фондовый рынок всего то в одной фразе.

Именно поэтому инвесторы так любят покупать на эйфории и продавать на панике. Мозг просто пытается прекратить внутреннюю боль... даже ценой будущей прибыли.

Самое дорогое для инвестора - не кризисы, не ставки ФРС и даже не плохая аналитика Самое дорогое, точно вам говорю. - собственные эмоции.

Рынок регулярно отбирает деньги не у глупых, а у эмоциональных!

Больше интересного материала в @ifitpro, поддерживаем!

#психологияИнвестора
https://t.me/ifitpro

МСП Банк поддержал дебютный выпуск облигаций АО «ХимМед» на СПБ Бирже

МСП Банк, дочерний банк Корпорации МСП, впервые оказал поддержку эмитенту на площадке СПБ Биржи и выступил соорганизатором размещения и одним из якорных инвесторов дебютного выпуска биржевых облигаций АО «ХимМед» (серия СПБ‑001P‑01), повысив привлекательность выпуска для широкого круга инвесторов. Выпуск размещен в полном объеме с существенной переподпиской. Организаторами выпуска выступили СПБ Банк, Альфа-Банк, Газпромбанк и «Цифра брокер».

АО «ХимМед» — производитель продукции для медицинской и лабораторной сферы, развивает собственные производственные площадки и линейку аналитического оборудования. Компания ориентируется на импортозамещение и поставки для российских заказчиков в здравоохранении и смежных отраслях.

Привлеченные средства будут направлены на развитие производственных мощностей и расширение выпуска продукции в сфере медицинской химии и лабораторных решений, что соответствует приоритетам импортозамещения и технологического суверенитета.

Алексей Потапов, врио председателя правления МСП Банка: «Развитие высокотехнологичных производств необходимо для обеспечения технологического суверенитета страны. Малый и средний бизнес сейчас активно вовлечен в процессы импортозамещения по ключевым производственным направлениям. Поддержка таких компаний позволяет решать стоящие сегодня перед российской промышленностью задачи и формировать научно‑технический потенциал для дальнейшего развития. Выход на биржу компаний МСП является эффективной альтернативой банковскому кредитованию и позволяет диверсифицировать источники финансирования».

Корпорация МСП и МСП Банк системно поддерживают выход малого и среднего бизнеса на фондовый рынок: на начало сентября 2026 года МСП Банк поддержал 18 эмитентов с совокупным привлеченным объемом 5 млрд руб. За время работы с 2019 года якорные инвестиции Банка получили 102 эмитента, выпустив облигации общим объемом на 40 млрд руб.

Денис Шеремет, вице-президент многопрофильного холдинга «ХимМед» по экономике и финансам: «Дебютное размещение на СПБ Бирже открывает для компании новые возможности масштабирования производства и укрепления позиций на рынке. Средства, привлеченные в результате выпуска, позволят нарастить производство востребованной продукции и закрыть потребность рынка в отечественных решениях. Благодарим организаторов размещения и МСП Банк за поддержку в реализации столь знакового проекта для компании».

Анна Куприянова, директор департамента инвестиционного бизнеса СПБ Банка: «Мы рады, что дебютный выпуск биржевых облигаций АО «ХимМед», организатором которого выступил СПБ Банк, вызвал высокий интерес инвесторов. Размещение прошло на СПБ Бирже. Совокупный спрос инвесторов существенно превысил заявленный объем выпуска. В ходе сбора книги было подано более 2 700 заявок на покупку облигаций, около половины из них — от розничных инвесторов. Активный спрос был как со стороны частных, так и институциональных инвесторов».

Для повышения информированности предпринимателей о возможностях фондового рынка для привлечения финансирования Корпорация МСП запустила на цифровой платформе МСП.РФ специальный обучающий курс для малого и среднего бизнеса. Также МСП Банк и РБК Инвестиции реализовали совместный проект «МСП на бирже». Кроме того, действуют меры компенсации затрат на выпуск облигаций (до 3 млн рублей) и субсидии на выход на биржу, что снижает барьеры для эмитентов МСП.

Эффект «Мокрого одеяла»: Почему мы снова сидим на чемоданах

Смотрю я на текущую ситуацию на нашем рынке, читаю комментарии аналитиков и ловлю себя на мысли, что мы все попали в какую-то затяжную фазу «непоняток». Вроде бы и не паника на дворе, но и повода для оптимизма — ноль. Рынок сейчас — это не про цифры и графики, а про нервы и ожидание.


Давай разберемся по-человечески. Мы застряли в каком-то болоте. С одной стороны, наши бумаги вроде бы стоят дешево, дивиденды кое-где капают такие, что западным инвесторам и не снилось. С другой стороны — деньги в бизнес никто не несет, потому что горизонт планирования сузился до «до конца недели». Ставка Центробанка — это вообще отдельный вид психотерапии: вроде бы все понимают, что это временно (или надеются на это), но когда именно начнется разворот, не знает никто. А пока ставка высокая, деньги из акций утекают в депозиты и облигации, где можно получить свои кровные 16-18% практически без риска.

Вот и получается парадокс: бизнесы работают, прибыль генерируют, но их акции никому не нужны, потому что «на безрыбье и рак рыба», а на безрисковом депозите — и сам рак. Инвесторы сейчас напоминают мне людей, которые стоят на перроне и ждут поезда. Расписание сбито, табло не работает, а на путях туман. Кто-то уже плюнул и пошел пешком (зафиксировал убытки), кто-то засел в зале ожидания с бутербродами (дивидендные истории), а самые упертые просто спят на лавочке, потому что понимают: поезд рано или поздно придет, главное — дождаться.

Что нас держит в этом состоянии? Да все то же самое: геополитика, которая каждый день подкидывает инфоповоды, и полная неясность с тем, как будет разгоняться экономика дальше. Мы же не просто так сидим в «неопределенности». Это значит, что даже крупные игроки не понимают, куда бежать. Если бы они знали, что завтра все станет хорошо, рынок бы уже улетел в космос. Но они не знают, поэтому и мы не знаем.

Мой взгляд тут простой и, наверное, скучный. Если ты долгосрочный инвестор, а не спекулянт, который пытается поймать волну на новостях, то сейчас не время для геройства. Рынок — это не казино, где нужно ставить на красное, потому что «вроде должно повезти». Сейчас время собирать качество. Те компании, которые выжили в 2022-м, выживут и сейчас. Если бизнес платит дивиденды и не зависит от курса доллара или прихотей западных регуляторов, то его падение — это не повод для паники, а возможность для пополнения портфеля, если есть свободный кэш.

Но не стоит обманывать себя: легких денег тут не будет. Эти «горки» могут длиться долго. Мы будем видеть, как какие-то отдельные бумаги стреляют на корпоративных историях, но в целом рынок будет напоминать пилу, которая туда-сюда пилит нервы.

Итог всей этой моей тирады будет предельно циничным, но честным. Если ты пришел на фондовый рынок, чтобы быстро разбогатеть, а сейчас сидишь и не понимаешь, что происходит, — расслабься. Ты просто оказался в России. Здесь для того, чтобы заработать, нужно сначала научиться не терять, пока другие паникуют. Так что либо мы запасаемся попкорном и терпением, либо идем в банк за депозитом.


🎯 ИнвестВзгляд: если не знаешь, что делать — не делай ничего. Иногда «сидеть на попе ровно» — это самая гениальная инвестиционная стратегия. Жаль, что за нее не платят премию к доходности.

Эффект «Мокрого одеяла»: Почему мы снова сидим на чемоданах

Рынок, который не спросил разрешения расти

А что, кстати, в мире? MSCI World ex USA с начала года вырос на 15%, обогнав S&P 500, развивающиеся рынки прибавили 23,3%, а 13 из 22 развитых рынков за пределами США в этом году показывают результат лучше американского индекса. Инвестор, который в последние годы привык думать, что фондовый рынок существует где-то между Нью-Йорком и Кремниевой долиной, с удивлением обнаружил, что мир-то немного больше. Совсем чуть-чуть

Здоровый бычий рынок гораздо интереснее, когда растут не пять крупнейших компаний, а когда капитал распространяется по разным секторам, компаниям и странам, именно это сейчас и происходит.

Еще рынки растут на фоне внушительного списка страхов: в Японии, например, доходности 30-летних гособлигаций около максимальных уровней за десятилетия ( + японские акции с начала года выросли более чем на 20%). Канаду весь год пугают американскими тарифами, но канадский экспорт в нацвалюте летом вышел примерно на $80 млрд, и рынок продолжает расти. Австралия трижды повышала ставки, но и там фондовый рынок пока почему-то не падал.

В этом, друзья, и есть разница между новостями и рынком… Инвестор читает про тарифы, высокие ставки, дорогую нефть, проблемы Японии, геополитику и очередной пузырь AI, после чего логично приходит к выводу, что покупать уже страшно... а рынок все растет и растет!

Да, из этого совершенно не следует, что теперь акции будут расти вечно и любой риск можно игнорировать. Посмотрим, к примеру, на энергетику - после роста более чем на 40% сектор уже получил значительную часть эффекта от высоких цен на нефть, и продолжение роста не очевидно.

Вывод - бычий рынок 2026 года оказался значительно шире, чем принято считать. Растет не только Big Tech, растут малые компании, энергетика, промышленность, сырьевой сектор, развивающиеся рынки и целый ряд стран за пределами США.

Если рост уже начал распространяться по миру и по секторам, то это хороший знак! Но если долго сидеть на берегу реки и смотреть только на несколько крупнейших американских технологических компаний, то можно пропустить остальные!

Самая дорогая инвестиционная ошибка – не купить слишком дорого, а слишком долго ждать падения рынка, который забыл спросить нашего разрешения расти!

#рынок
https://t.me/ifitpro

Рынок, который не спросил разрешения расти

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить


Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.

🔷️ Фондовый рынок

Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.

«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».

При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.

🔷️ Ставка, инфляция и охлаждение экономики

Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.

Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.

«Важно не переохладить экономику».

По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».

Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.

🔷️ Новый инвестиционный цикл

Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.

Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.

Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.

Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.

🔷️ Бюджет

Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.

«Надо не то чтобы экономить, надо рационально расходовать».

То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.

🔷️ Банки и вклады

Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.

«Заморозка вкладов? С какой стати?»

Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.

🔷️ Нефть, НПЗ и защита предприятий

Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.

На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.

Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.

🔷️ О мобилизации

И отдельно важное заявление, которое сейчас волнует большинство россиян.

«Нет такого сценария на сегодня, который потребовал бы мобилизации».

Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.

🧐 Что в итоге❓️

Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить